資産運用の利回りはいくつ?計算方法や利回りの高い商品を紹介

この記事の監修者:
- ✅「資産運用において、理想の利回りは何パーセント?」
- ✅「老後資金のために年利5%で運用したいけれど、最適な投資商品が知りたい」
資産運用を始めようとする中で、このような疑問を抱えている方も多いのではないでしょうか。
資産運用で目指すべき利回りは、投資目的や運用期間によって違います。
この記事では、資産運用商品ごとの平均利回りと計算方法を、簡単に分かりやすく解説します。
今後、資産運用を検討している方は、ぜひ参考にしてください。
資産運用の利回りとは?
資産運用の利回りとは、資産を保有することによって得られた、リターンの割合のことです。
リターンには、分配金や利息だけでなく、資産の売却による利益・損失なども含みます。
具体的な計算方法は次のとおりです。
- ✅「利回り=(利息・分配金+売却損益)÷投資金額÷運用年数×100」
資産運用で成功するためには、利回りを高めることが重要です。
資産運用の利回りの計算方法
続きまして、実際に利回りの計算方法について解説していきます。
(1)単利で運用する場合の計算方法
単利とは運用した元本に対してのみ、利息が付くタイプの金利です。
単利の利息は、「投資元本×金利」で算出されます。
運用期間に関係なく、毎年同額の利息が発生するため、運用開始時より運用資産が増えたとしても利息は決まった金額です。
(2)複利で運用する場合の計算方法
複利とは、一定期間内に発生した利息を元本に加えて、利息を計算するタイプの金利です。
複利の利息は、「(投資元本+利息)×金利」で計算できます。
利息に対してさらに利息が付くので、運用期間が長くなるほど利子の合計金額が大きくなり、複利効果が得られます。
(3)単利と複利どっちがいい?
資産運用するうえでは、複利運用がおすすめです。
福利運用は、資産を運用していく間に得られる利息を再投資して運用資産とする方法のことです。
雪だるま式に利息が増えると言われる複利であれば、同じ金利・期間で運用した場合、最終的な資産は単利よりも多くなります。
さらに、5年・10年・20年と運用期間が長くなるほど、より高い金利効果を得ることが可能です。
(4)72の法則
72の法則とは、複利運用した際に運用資産が2倍になるまでの期間を求める計算式です。
- ✅72の法則=72÷利回り=運用年数
例えば、3%で運用する場合、運用資産が2倍になるまでに72÷3=24年の時間が必要ということになります。
ちなみに、一般的な普通預金の金利である0.001%なら72÷0.001=7.2万年という途方もない期間が必要という計算です。
いくら複利効果を得られても、運用する金利が低いと効率よく資産を形成できないことが分かります。
また、72の法則を応用して資産が2倍になるまでに必要な運用期間を算出することも可能です。
仮に、10年後に資産を2倍にしたいなら、72÷10=7.2となり7.2%の金利で運用しなければならないことが分かるのです。
72の法則を使えば、いまある投資元本から、運用資産が2倍になるまでの期間や必要な期間の算出に役立つので、覚えておくとよいでしょう。
世界の資産運用の平均利回りは5%前後である
では、世界の資産運用の平均利回りはどの程度なのでしょうか。
全世界の株式に投資するインデックスファンドの運用利回りは5%前後です。
初心者にとっても、年利回り5%は比較的難易度が低く、安定的にリターンを得やすいでしょう。
資産運用の利回り高い商品ランキング!平均利回りの目安
次に、資産運用商品別の平均利回りについて解説します。
(1)株式投資
株式投資とは、上場企業の発行する株式を購入して、配当金や株主優待・売買益で利益を狙う金融商品です。
平均利回りは5%~7%程度ですが、企業の業績が良ければ、利回り10%以上の大きなリターンも期待できます。
しかし投資経験が浅いと元本割れするリスクもあり、ハイリスク・ハイリターンな投資方法と言えるでしょう。
また国内株式と比べて、外国株式は利回りの水準が高いという魅力がありますが、為替リスクなども考える必要がある点には注意しましょう。
(2)投資信託
投資信託は、投資金の運用を運用会社に任せて、運用益を得る仕組みを持つ金融商品です。
株式や債券などさまざまな金融資産に投資して運用されるため、簡単に分散投資ができます。
投資信託には、日経平均株価やTOPIXなどの経済指標と同じパフォーマンスを目標にするインデックスファンドと、ベンチマークよりも高い運用利回り・パフォーマンスを目標とするアクティブファンドがあります。
インデックスファンドの利回りは4%〜6%ほどです。なお、投信信託の価格のことを基準価格と呼びます。
運用期間中は基準価格が上がったり下がったりします。また、投資信託を運用するスタッフに支払う信託報酬などもあり、運用成果次第では元本割れすることもある点には注意が必要です。
なお、投資信託には、まとまった口数を一度に購入する投資方法とは別に、毎月数万円など一定額を買い付ける積立投資による投資法もあります。
後者の積立投資の場合、投資期間中の基準価格の上下を平均化できることから、より安定的な運用ができるといえるでしょう。
投資信託について詳しく知りたい方は、下記記事を参照にしてみてください。
(3)不動産投資
不動産投資は、マンションやアパートを購入して他人に貸し、家賃収入を得る投資方法です。
固定資産税や修繕費・管理費などの費用がかかりますが、毎月継続的に収入が得られるメリットがあります。
将来売却して売却益を狙うことも可能です。また、不動産はインフレに強い資産とも呼ばれています。
インフレはお金の価値が下がってモノの価値が上がることですが、不動産は実物資産であり、お金と比べてモノに近い存在です。
このため、インフレが進む中でも資産価値が下がるのを遅らせやすくなっているのです。
インフレ対策として他の投資と組み合わせるのも良いでしょう。物件種類ごとの平均的な利回りは、次のとおりです。
| 物件種類 | 表面利回り |
| 区分マンション | 3%〜4% |
| マンション一棟 | 6% |
| 戸建住宅 | 8% |
ただし、物件の築年数や立地条件などによっても異なります。
不動産投資の始め方について詳しく知りたい方は、下記記事参照にしてみてください。
(4)ヘッジファンド
ヘッジファンドとは、積極的な利益を狙うファンドのことです。
また、そのヘッジファンドに投資することから、ヘッジファンド自体金融商品のようなものと考えておくとよいでしょう。
絶対収益追求型とも呼ばれる投資スタイルで、さまざまな投資対象・手法を組み合わせることで、市場が下がる局面でも利益を追求することを目的として運用されています。
ヘッジファンドの利回りは、10~20%と高い利益を狙うことが可能です。
ただし、ヘッジファンドはリスクが大きく、一般の投資家では投資しにくいというハードルの高さもあります。
投資信託が一般に募集される公募形式なのに対し、ヘッジファンドは一部の投資家にのみ限定されている私募形式です。
基本的には運用資産が1,000万円を超える富裕層などの大口投資家が対象となっており、「お金持ち限定投資信託」ともいえるでしょう。
ヘッジファンドの場合、投資したくても投資できない可能性が高い点は意識しておきましょう。
(5)定期預金
定期預金とは、あらかじめ預け入れる期間を決めて、銀行の口座に預金するものです。
満期日までお金を引き出せませんが、普通預金と比べて、金利が高めに設定されています。定期預金の平均的な利回りは0.001%~0.002%です。
他の投資方法と比較して利回りは低めですが、1,000万円までの預金とその利息は保証されており、ローリスクな資産運用方法と言えます。
なお、定期預金とは若干異なりますが、海外の銀行で定期預金口座を作ることもできます。
国によっては日本よりかなり高い利率で設定されていることがある他、運用期間中に円安になれば受け取れる日本円が多くなるといったメリットもある点は覚えておくとよいでしょう。
資産運用の利回りシミュレーション4つ
ここでは、利回りごとの資産運用シミュレーションを解説します。
(1)利回り3%のシミュレーション
まずは、利回り3%で100万円を運用した場合の資産をみていきましょう。
| 5年後 | 10年後 | 20年後 | 30年後 | |
| 単利 | 115万円 | 130万円 | 160万円 | 190万円 |
| 複利 | 115.9万円 | 134.3万円 | 180.6万円 | 242.7万円 |
利回り3%の場合、元本が100万円なら上記のようになります。
単利と複利では、20年後・30年後の運用利回りに大きな差が生まれることも分かります。利回り3%は比較的目指しやすい数値です。
投資信託や国内株式などが投資対象となるでしょう。
リターンはそれほど大きくありませんが、リスクも抑えやすいため安定した資産形成が可能です。
特に長期投資を考えるのであれば、できるだけ複利運用するのがおすすめです。
(2)利回り5%のシミュレーション
利回り5%で100万円を運用した場合の資産をみていきましょう。
| 5年後 | 10年後 | 20年後 | 30年後 | |
| 単利 | 125万円 | 150万円 | 200万円 | 250万円 |
| 複利 | 127.6万円 | 162.8万円 | 265.3万円 | 432.1万円 |
利回り5%で運用した場合は上記の通りです。同じ100万円の運用でも、3%時よりも最終的な運用利回りの差が大きくなっているのが分かります。
利回り5%は3%よりのリスクは高くなりますが、比較的現実的な運用目安と言えるでしょう。
先進国株式や投資信託・不動産投資などが対象となります。
(3)利回り7%のシミュレーション
利回り7%で100万円を運用した場合の資産をみていきましょう。
| 5年後 | 10年後 | 20年後 | 30年後 | |
| 単利 | 135万円 | 170万円 | 240万円 | 310万円 |
| 複利 | 140.2万円 | 196.7万円 | 386.9万円 | 761.2万円 |
利回り7%の場合、運用期間5年でも単利と複利の利益の差が大きくなります。
30年後には運用結果も倍以上の差となるため、運用スタート時には単利か複利かを慎重に判断することが大切です。また、利回り7%での運用にはある程度投資先の判断や運用経験など、専門的な知識や経験も必要になってきます。
なお、高い運用利回りを目指すと値下がりする可能性が高くなる点にも注意が必要です。
マイナスになった場合の騰落率にも注意を配る必要があるでしょう。
(4)利回り10%のシミュレーション
最後に、利回り10%で100万円を運用した場合の資産をみていきましょう。
| 5年後 | 10年後 | 20年後 | 30年後 | |
| 単利 | 150万円 | 200万円 | 300万円 | 400万円 |
| 複利 | 160.1万円 | 259.3万円 | 672.7万円 | 1744.9万円 |
利回り10%・複利で運用できれば、100万円の投資元本であっても、30年後には1,700万円以上の資産形成が可能です。
同じ元本100万円での運用でも、3%複利では30年後が240万円程に比べて利回りが変わるだけで大きく最終的な額の差につながることがわかります。
ただし、高い利回りで運用し続けるのは容易ではなく、利回りが高い分値下がりするリスクも高くなります。
初心者がいきなり目指すと失敗する可能性も高くなるので、注意が必要です。
安定して資産形成できるように、積立投資するなどリスクヘッジも意識して運用するようにしましょう。
資産運用で利回りについての考え方
利回りの高いものは魅力的ですが、利回りが高ければいいわけではありません。
利回りの高さだけで判断するのではなく、次のようなポイントを押さえておくことが大切です。
(1)高利回りにはリスクも高いことに認識する
まず一つ目は「高利回りの資産運用商品が、自分の投資目的に合っているのか」をよく考えて投資することです。
利回りが高いというだけで、魅力を感じて投資しがちですが、高利回りの商品はリスクも高い傾向にあります。
例えば、10年後に500万円を準備したい場合、利回り10%の株式に投資することも可能ですが、利回り3%の金融商品でも十分に達成できるでしょう。
資産運用商品を選ぶ前に、自分の投資目的を明確にすることが大切です。
(2)資産運用の目的を達成できる利回りを算出する
次に必要なのは、自分に適切な利回りはいくらなのかを知ることです。
資産運用の目的に応じで適切な運用利回りは異なります。
今ある100万円を10年後に200万円にしたいなら、運用利回り7%が必要となるため、ある程度リスクを覚悟して積極的な投資が必要です。
必要な利回りを計算せずにとりあえず投資を始めてしまうと、必要な利回りに足りずに目的を達成できない可能性もあるでしょう。
反対に、必要以上の利回りに投資して失敗するリスクを避けやすくもなります。
資産運用の目的・期間を明確にし、必要な利回りを計算しておくようにしましょう。
(3)短期・長期と資産運用するバランスを調整する
長期と短期をバランスよく組み合わせることで、安定的な資産形成を目指せます。
一般的に、株式投資など短期投資の商品は利回りが高い反面、値動きが激しいなどリスクも高くなります。
一方、投資信託などの長期投資はリターンが少ないですが、リスクを抑えてコツコツ資産形成が可能です。
商品ごとの特徴を理解し、短期・長期のバランスを調整しながら、目的を達成できるような投資を心がけましょう。
資産運用で活用したい節税方法
投資の利益には税金がかかります。資産運用を効率よく行うには、税金を抑えることも重要です。
ここでは、資産運用時に活用できる節税方法を解説します。
(1)つみたてNISA
つみたてNISAとは、国の投資に対する税制優遇措置制度です。通常、投資の利益には約20%の税率で税金が課せられますが、つみたてNISAを利用すれば、一定額が非課税となります。
非課税枠・期間は、2024年の新NISAへの移行にともない、年間120万円・非課税期間無期限と拡充されます。
非課税になる分を再投資することで、より複利効果を高めることができるでしょう。
つみたてNISAは、売買なども必要なく、積立投資しながら長期間複利運用が可能です。
つみたてNISAは一部の厳選された銘柄のみが対象ということもあり、一般NISAよりも初心者向きでもあるので、これから投資をスタートする人は検討するとよいでしょう。
2024年1月に新NISAがスタートします。現行NISAとの違いなどについて把握しておきたい方は、下記記事を参照してみてください。
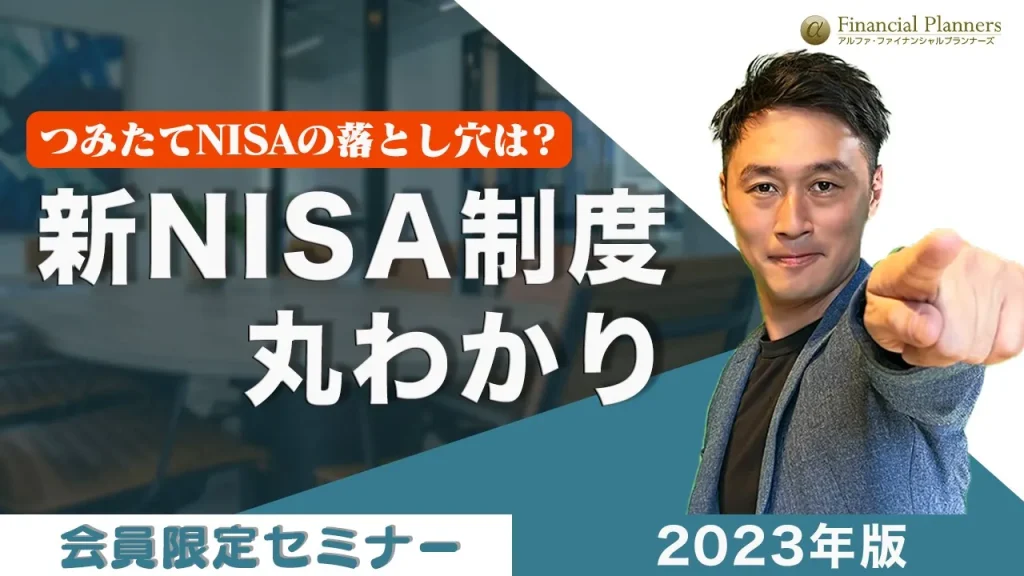
また、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- ✅つみたてNISAの落とし穴
- ✅新NISAの注意点
- ✅実際に私が実践している投資商品
- ✅成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(2)iDeCo(イデコ)
iDeCoとは、国による私的年金制度のことです。
毎月掛け金を拠出・運用することで、将来元本と運用益を年金代わりに貰えます。
iDeCoの運用益は、つみたてNISA同様に非課税となるので効率よく運用が可能です。
また、iDeCoの場合、毎月の掛け金や将来の受取金も控除の対象となるため、節税効果もあります。
ただし、iDeCoの支払いは原則60歳以降です。
将来の年金に備えて運用したい場合は適していますが、短期的な資産形成には向いていない点には注意しましょう。
iDeCo(イデコ)について詳しく知りたい方は、下記記事を参照してみてください。
資産運用で失敗しないためのコツ
(1)投資目的を明確にする
資産運用で失敗しないためには、「何のために、いくらの資金が必要なのか」という投資目的を明確にすることが大切です。
さらに元手資金から、その金額を達成するために必要な利回りを逆残して、資産運用商品を選びます。
例えば450万円を20年間運用して、2,000万円に増やしたい場合は、3%の利回りが必要と分かります。
このケースにおける運用商品は、株式やアクティブファンドなどが適しているでしょう。
初めに投資目的を明確にすると、投資すべき資産運用商品が絞り込まれ、商品の選択を間違えるリスクが減ります。
(2)ポートフォリオを作る
資産運用で成功するには、自分に合ったポートフォリオを作ることも重要です。
ポートフォリオとは、資産運用における投資対象の組み合わせのことを言います。
ポートフォリオを作成することで、投資目的や運用期間に合わせて、資金を適切に配分することが可能です。
運用する中で資産運用商品の比率が変化するため、ポートフォリオは定期的にチェックしましょう。
ポートフォリオの作り方について詳しく知りたい方は、下記記事参照にしてみてください。
(3)FPなどの専門家にアドバイスをもらう
FPなどの専門家を活用して、プロのアドバイスをもらうことも有効です。
FPは金融の専門家であり、資産運用や不動産、ライフプランニングなどの分野に精通しています。
資産運用に関して、将来のライフプランにそった、長期的な目線でアドバイスをさせて頂きます。
実際に弊社にあった資産運用の相談事例をご紹介していますので、ぜひ合わせてお読みください。
まとめ
資産運用の利回りは「利回り=(利息・分配金+売却損益)÷投資金額÷運用年数×100」で計算できます。主な資産運用商品の平均利回りと、利回りの計算方法は次のとおりです。
| 資産運用商品 | 平均利回り | 計算方法 |
| 株式投資 | 5%~7% | (売買差益+配当金-手数料-税金)÷投資金額÷年数×100 |
| 投資信託 | 4%~6% | (売買差益+分配金-信託報酬-税金)÷投資金額÷年数×100 |
| 不動産投資 | 3%~8% | (家賃収入-経費)÷物件購入価格÷年数×100 |
| 定期預金 | 0.1%~0.2% | (利息÷預金額)×100 |
つい利回りだけに注目しがちですが、自分の投資目的や目標金額から逆残して、資産運用商品を選択することが大切です。
分散投資や自分にあったポートフォリオの作成なども、リスクの軽減に役立ちます。
ご自身の判断に自信が持てないという投資初心者の方は、FPなどの専門家を利用することもおすすめです。
お金の総合的な専門家であるFPに相談すれば、納得のいく資産運用が実現できるでしょう。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者