お金を貯める方法9選!FPがお金を効率よく貯める5つのコツもご紹介
この記事の監修者:
お金を貯めたいと思ったとき、まず何から始めるでしょうか。
- ☑「明日から節約を心がけよう」
- ☑「投資に挑戦してみようかな」
まず、このように考える人は多いでしょう。
もちろん、節約や投資は間違いではありませんが、節約や投資という目標だけでは漠然としていて、具体的に何をしたら良いのか見えてきません。
お金を貯めるためにはコツがあり、本記事ではその方法について、具体的かつ分かりやすく徹底解説しています。
本記事には今すぐ始められるテクニックが満載ですので、お金を貯めるためにすぐ行動できるでしょう。
さらに初心者の人も取り組みやすい投資方法や家計簿アプリまで紹介していますので、ぜひ最後までお読みください。
お⾦の専⾨家であるファイナンシャルプランナーが、数多くの選択肢の中から、中⽴公平な⽴場であなたに最適なアドバイスをします。
お⾦に関する不安や⼼配ごとなどお気軽にご相談ください。
経験豊富なファイナンシャルプランナーがあなたの不安や疑問に丁寧にお答えします。
相談例)
- 住宅ローン
- NISA,iDeCo
- ⽼後資⾦
- 家計/ライフプラン
- 保険
- 資産運⽤など
 無料相談を予約する
みなさんの貯金はいくら?年代別の平均貯蓄額を紹介
まずは金融広報中央委員会が公表している令和5年(2023年)「家計の金融行動に関する世論調査」を元に、年代別の平均貯蓄額を表にまとめてみました。
令和3年(2021年)の資料と比較することで変動がよくわかります。
(下記、令和3年家計の金融行動に関する世論調査【単身世帯調査】、令和3年家計の金融行動に関する世論調査【二人以上世帯調査】、令和5年家計の金融行動に関する世論調査【単身世帯調査】、令和5年家計の金融行動に関する世論調査【二人以上世帯調査】のデータを元に記事を作成)
<単身世帯の貯蓄額(単位:万円)>
| 令和5年(2023年) | 令和3年(2021年) | |||
| 平均額 | 中央値 | 平均額 | 中央値 | |
| 20歳代 | 121 | 9 | 179 | 20 |
| 30歳代 | 594 | 100 | 606 | 56 |
| 40歳代 | 559 | 47 | 818 | 92 |
| 50歳代 | 1,391 | 80 | 1,067 | 130 |
| 60歳代 | 1,468 | 210 | 1,860 | 460 |
| 70歳代 | 1,529 | 500 | 1,786 | 800 |
<二人以上世帯の貯蓄額(単位:万円)>
| 令和5年(2023年) | 令和3年(2021年) | |||
| 平均額 | 中央値 | 平均額 | 中央値 | |
| 20歳代 | 249 | 30 | 212 | 63 |
| 30歳代 | 601 | 150 | 752 | 238 |
| 40歳代 | 889 | 220 | 916 | 300 |
| 50歳代 | 1,147 | 300 | 1,386 | 400 |
| 60歳代 | 2,026 | 700 | 2,427 | 810 |
| 70歳代 | 1,757 | 700 | 2,209 | 1,000 |
単身世帯と二人以上世帯の調査結果からわかることは、40歳以上になると平均貯蓄額と中央値の差がかなり大きくなっています。
若い頃から貯蓄を意識し、コツコツと貯めてきているかどうかの差が出てきていると言えます。
高齢に近づくにつれ、その差はさらに広がります。
貯蓄はコツコツと貯めていくもののため、長期的な展望をもって取り組んでいくことが大切です。
2021年と2023年の調査結果を比較してみると、20歳代の二人以上世帯と50歳代の単身世帯の平均貯蓄額以外は、大きく減少しています。
また、中央値も30歳代単身世帯以外は下がっています。
つまり、2021年から2023年にかけて全体的に貯蓄額が激減しており、これは物価高騰により生活費がかさんだ影響とコロナ禍の時には行動制限があり交際費・レジャー費が貯蓄に回されていたためと推測されます。
お金を貯められない人の特徴
お金を貯めようと節約をしているにも関わらず、なかなかお金を貯めることができないという話を耳にすることがあります。
そのような人には、次のような特徴があります。
- ☑毎月の収入額と支出額をきちんと把握していない
- ☑「限定」や「セール」という言葉に弱く、衝動買いをしてしまう
- ☑自分へのご褒美という名目で、欲しいものを無計画に購入してしまう
- ☑先取り貯金ではなく、余った分を貯金しようと考えている
- ☑整理整頓ができていないため、同じものを購入してしまう
- ☑そもそも収入が少なく、貯金できる余裕がない
お金を貯めることができない人には、行き当たりばったりでお金を使ってしまうという共通点があります。
お金を貯めるには、明確な目標をもち無理のない計画を立てコツコツと進めていくことが大切です。
貯金ができないのは収入が少ないから仕方ないという人がいます。
本当にそうでしょうか。
確かに収入の多い人の方が、貯蓄に回せる分は多いかもしれませんが、計画性のないお金の使い方をしていては貯蓄は増えません。
収入が少なくても無駄な支出を抑えるなどの工夫をすることで、お金を貯めていくことはできます。
要するにお金を貯めることができるか、できないかはその人のお金に対する意識で決まってくるということです。
また、将来に向けて収入を増やしていくことも考えていかなければなりません。
原状に満足するのではなく、自分のキャリアアップを図るために、大変な仕事でもチャレンジして頑張ってみるという前向きな姿勢で取り組んでいってはどうでしょうか。
少し考え方を変えることで、今後の人生に違いが出てくることでしょう。
そこで、次の章ではお金を貯めるコツについてお話しします。
お金を貯めるために知っておくべき5つのコツ
お金を貯めるためにはコツがあります。
まずは確実にお金を貯める方法を5つ紹介しますので、すぐに実践に移しましょう。
(1)お金を貯める目的と額を明確にする
まずはお金を貯める目的と目標額を明確にしましょう。
なぜなら、「なんとなく・・」や「テレビでボーナスの使い道の一番は貯金と見たから」という理由では、期限や金額が決定してないことから、今月はやめて来月からの貯金にしよう、残ったら貯金しようなどと考えてしまい、お金を貯めるモチベーションが継続しない可能性が高いからです。
一方、目標や目標額があるとお金を貯めるモチベーションがあがり、日々のやるべき行動が明確になります。
目的は具体的に決めておくのが良いでしょう。
例えば、
- ☑家を購入するための頭金として、3年で500万円を貯める
- ☑子どもの教育資金として、2年後に100万円、その後3年後には300万円を準備する
など、ライフステージに合った具体的な目的と目標金額、期間を設定しましょう。
(2)家計簿をつけて今の生活現状を把握する
お金を貯めるには、まず収入と支出の金額を把握することから始めます。
貯金額を増やすために、すぐに収入を増やそうというのは難しいですから、支出の方を減らせないかを考えます。
そのために、現状で何にいくら使っているのか、お金の使い方を洗い出します。
家計簿をつけることで、支出の明細が把握できるだけでなく、節約への意識も自然に高まります。
いちいちノートに書いて記録を残していくのが面倒だ、続かないという人には、レシートを写メで取るだけで項目ごとに分けて支出を計算してくれる便利なアプリもあります。
家族間で共有できる便利な家計簿もありますので、あなたに合ったものを使いましょう。
なお、本記事の項目でもおすすめのアプリを紹介しますので、参考にしてください。
(3)貯金と投資をバランスよく行う
お金を貯めるためには、貯金だけではなく、投資も視野に入れるとよいでしょう。
計画的に投資を行うことで、結果的に貯金のスピードは速くなります。
すると、貯金するモチベーションもアップするので一石二鳥です。
大切なのは、貯金と投資のバランスです。
投資に興味があったとしても、全額を投資に回してしまっては、病気などイザというときの事態に現金が足りなくなり本末転倒になる恐れがあります。
ファイナンシャルプランナーがおすすめする基本的な考え方は、3ヶ月分の生活費と3年以内に使う結婚、家、車等の大きな支出の分は現金でおいておき、残りは運用に回すということです。
(4)楽しくお金を貯めるというモチベーションが大事
お金を貯めている人は楽しみながら節約や貯金をしています。
節約や貯金がいくら大切でも、我慢の連続では毎日ストレスを感じてしまいますが、楽しくお金を貯めることで、生活も楽しむことができます。
次項でお金を貯める方法を具体的に解説していきますが、できることを楽しみながら無理のない範囲で行いましょう。
もし疲れてしまったときはご褒美として趣味の道具や好きなものを買ったり、美味しいものを食べたりすることをおすすめします。
貯金の糧となるご褒美は浪費ではなく、長続きさせるための必要経費と考えましょう。
(5)FPなどお金の専門家のアドバイスをもらう
効率的にお金を貯めるためにはFP(ファイナンシャルプランナー)などお金の専門家に相談することをおすすめします。
FPは1人ひとりの夢や目標達成のサポートをするために、お金の面から具体的なアドバイスを行います。
豊富な知識と経験を活かして、プロの視点から家計の見直しや投資方法を提案してくれるので、きっと貯金のモチベーションとスピードが高まるでしょう。
お金を貯めるための仕組み
お金を貯めるためには、
- ☑支出を減らす
- ☑収入を増やす
この2つのことを考えることが必要です。
支出を減らせば、手元に残るお金が増えて、それを貯蓄に回すことができます。
また、収入を増やすことで、支出後の残高が増えます。
よって、お金を貯めるための仕組みは、このシンプルな2つの方法に分けられます。
そこで、次の章では具体的な方策としてどのような手立てがあるかを順に説明していきます。
効率よくお金を貯める方法9選
お金を貯めるコツが分かったところで、次は効率よくお金を貯める方法を9つ紹介します。
失敗を恐れず、できることからスタートしましょう。
(1)貯金口座など口座の使い分けをし先取り貯金をする
先取り貯金とは、給与が入ったらあらかじめ決まった金額を貯蓄に回す方法です。
余ったお金を貯金しようとすると、月ごとの貯金の金額に差が出てしまいますが、先取り貯金ならその心配はありません。
貯金した金額は「ないもの」としたルールで生活すれば、着実にお金は増えていきます。
給料日に自分で移したり封筒を使ったりして分けても良いですが、おすすめは給与が入ったら給与天引きなどを利用して、必要な金額を自動的に移すやり方です。
使わないようにするためには、定期預金に入れる方法もあります。
例えば、楽天銀行の定期預金積立購入は、1,000円以上なら1円単位で設定できます。
貯金専用口座に入れたお金をそのまま積立するように設定しておけば、毎月の手間はなくお金が貯まっていきます。
口座の分け方や金融機関の選び方について詳しく知りたい方は、下記記事を参照にしてみてください。
(2)財形貯蓄などを利用する
勤務先に社内預金や財形貯蓄制度があるか調べておきましょう。
社内預金の場合は、給与から天引きをしてもらえて便利な上に銀行の金利よりも高いことがあります。
また、財形貯蓄には、一般財形、住宅財形、年金財形の3種類があります。
貯めるお金の目的によって選択することができます。給与や賞与から天引きして積立ていくことができるのは、社内預金と同じです。
一部、利子などの非課税優遇措置があります。
財形貯蓄について詳しく知りたい方は、下記記事を参照にしてみてください。
(3)固定費の見直しをする
固定費の見直しが大変有効です。
固定費を見直す上で、必ず行いたいことは以下の3点です。
①家賃、住宅ローンの見直し
家賃や住宅ローンは家計の中でも割合が高く、一度見直すと大きな節約効果が期待できます。
そのため、住居費が手取りの30%を大幅に超えている場合は、引越しを検討してみましょう。
住宅ローンを支払っている場合は、ローンの借り換えという方法があります。
また、現在支払いをしている銀行にローンの見直しを相談してみても良いでしょう。
どちらも簡単にできることではありませんが、難しい場合はFPに相談し、前向きに検討することをおすすめします。
②加入保険の見直し
現在加入している保険についても検討してみることが必要です。
どの保険に加入しているのか、保障の内容は充分であるかを家族構成やライフスタイルに合わせて見直してみましょう。
保険は、一度加入したら終わりではなく、状況に合わせた保障内容にしていくことで費用を抑えることも可能になります。
③光熱費の見直し
次は光熱費を見直しましょう。
電気代や水道代の無駄遣いをなくすことはもちろん、おすすめは電力会社の乗り換えです。
エネチェンジという比較サイトでは、電気代・ガス代の見直しができ、郵便番号などを入力するだけで簡単に電気会社やガス会社を見つけることができます。
少しの手間で継続して光熱費が節約できますので、ぜひ検討してください。
④スマホキャリアの見直し
スマホキャリアの見直しも効果的です。
格安スマホなどにすることで、月に5,000円以上の通信費の節約が可能になる場合があります。
また、大手3社の携帯プランを利用している人は、以下のプランを検討してみることをおすすめします。
- ☑ドコモ→「ahamo」
- ☑au→「povo」
- ☑ソフトバンク→「LINEMO」
上記の新料金プランに変更するだけで、スマホ代を大きく節約できる可能性があります。
詳細は各社の公式サイトをチェックしましょう。
(4)現状生活の無駄遣いの見直しをする
普段生活している中で、無駄遣いがないか見直してみましょう。
- 消費:食費、家賃、光熱費など生活していく上で必要な費用
- 浪費:必要以上の外食や贅沢、無駄な出費
- 投資:将来リターンが期待できる費用。株式などの投資の他、習い 事や書籍代など
言うまでもなく、無駄遣いは浪費に含まれます。
家計簿をつけて支出の内訳を見て考えてみると、これは無駄遣いだったと思うものが出てきます。
このまま支出を続けると1年ではいくらになるかを計算してみると、金額の大きさに驚くことでしょう。
そうすると節約しようという気持ちも強くなるはずです。
しかし、ここであれもこれも無駄遣いとあまりにも削りすぎると日々の楽しさがなくなり苦しくなって長続きしません。
目標貯金額を決め、必要な生活費を収入から差し引いても残るお金ができた時には、贅沢費に遣ってもかまわないという考えをもっていた方が気持ち的に楽になり、目標達成に近づいていくことでしょう。
(5)支払いを1つのクレジットカードにまとめる
支払いは現金、もしくは現金やクレジットカードという人は支払いをクレジットカードにまとめてみましょう。
クレジットカード払いをすると、明細書から今月の買い物の詳細が一目で分かりますので、家計簿の見直しが大変ラクになります。
また、最近ではクレジットカードで買い物をすることでポイントが貯まるようになっています。
支払いをするカードを1つに決めておくと、ポイントも1箇所にたまり、貯まったポイントを使って買い物をするということもできます。
カードによって特徴が違うので、自分の生活スタイルにあったカードを選択することも必要です。
(6)控除を活用して節税する
会社員であっても節税は可能です。
税金対策に利用できる控除はさまざまですが、本項では代表的なものを7つ解説します。
①住宅ローン控除
住宅ローン控除(住宅ローン減税)とは、住宅ローンを利用して住宅を購入した場合に、
年末時点でのローン残高の0.7%を所得税や住民税から最大13年間控除する制度です。
住宅ローン控除が適用される要件は、国土交通省のHPを確認しましょう。
②保険料控除
保険料控除(生命保険料控除)とは、年間で支払った生命保険料、介護医療保険料、個人年金保険料などの金額に応じて、一定の金額の所得控除を受けることができる制度です。
差し引かれる金額には上限が決められており、詳細は国税庁のHPで確認しましょう。
③医療費控除
医療費控除とは、年間に支払った医療費が一定額を超えた場合、医療費の額に応じて、所得控除を受けることができる制度です。詳細は国税庁のHPにてご確認ください。
④セルフメディケーション税制
セルフメディケーション税制とは医療費控除の特例として、2017年1月から施行された制度です。
年間に自己負担した一般用医薬品等(OTC医薬品)の購入費が一定の金額を超えた場合、所得控除を受けることができます。
なお、医療費控除とセルフメディケーション税制は、どちらか一方のみ申告が可能です。
詳細は厚生労働省のHPを確認しましょう。
⑤交際費などの特定支出控除
特定支出控除とは、サラリーマンなどの給与所得者が、職務に必要な一定の支出において、その支出が給与所得控除額を超える場合、所得控除を受けることができる制度です。
一言で表すと、サラリーマンであっても経費が精算できる制度と言えます。
特定支出控除の範囲や条件は国税庁のHPを確認しましょう。
⑥ふるさと納税
ふるさと納税とは、ふるさと納税制度を利用し自治体に寄付すると、寄付金のうち2,000円を超える部分については所得税の還付や住民税の控除を受けられる仕組みです。
つまり、実質2,000円の自己負担額のみで返礼品を受け取ることができ、かつその地域に貢献できる制度です。
上記控除について詳しく知りたい方は、下記記事を参照にしてみてください。
⑦iDeCo(イデコ)
iDeCo(イデコ)とは、自分で掛金を拠出し、自らが金融商品を選択して運用を行い、積み立てた資産を60歳以降に一括または分割で受け取る老後資金づくりを目的とする年金制度のひとつです。
掛金は、全額所得控除となり、所得税と住民税の負担が軽減されます。
iDeCoによる控除について詳しく知りたい方は、国民年金基金連合会が運営しているiDeCo公式サイトを参照してみてください。税控除額を確認することができます。
(7)不用品をメルカリなどに出品する
いらなくなったものはフリマアプリを上手に利用して出品してみましょう。
フリマアプリは数多くありますが、メルカリがかなりおすすめです。
日本最大級のフリマアプリであるメルカリは入力の方法がシンプルかつカンタンで、最短1分で出品可能です。
また、利用者も多く、出品して24時間以内に売れることも珍しくありません。
不要品が売れればお金になりますし、人にも喜んでもらえます。
また、ゴミを減らすことで地球に優しいなど、メリットが沢山あります。
意外なものが高く売れることもありますので、ぜひチャレンジしてみましょう。
(8)キャリアアップなど給与アップを狙う
お金を貯めるためには支出を減らすだけではなく、手取り収入を増やすことが大切です。
キャリアアップを狙って、給料アップを目指してみましょう。
キャリアアップするのは簡単ではありませんが、社内にキャリアアップ制度があれば、挑戦してみましょう。
資格取得を目指し、積極的に違う部署や仕事への異動を希望するのも選択肢の一つです。
また、他にやりたい仕事や働きたい会社がある場合、転職や副業をするのも良いでしょう。
現在では転職エージェントなどを利用することで、転職へのハードルも低くなっています。
転職は一朝一夕にはできませんが、準備を重ね成功すると、大幅な給与アップも期待できます。
(9)資産運用でお金を増やす
節約や貯金だけではお金がなかなか貯まりません。
資産運用・資産形成をして、より効率的にかつスピーディーにお金を増やしていきましょう。
①投資信託
投資信託とは、投資家から集めたお金を資金として運用のプロであるファンドマネージャーが運用し、利益を投資家に還元するという金融商品です。
投資信託は、株式や債券などに分散して投資する分散投資なので、リスクが軽減できます。
また、100円から投資することができるので、初心者向けと言えるでしょう。
投資信託について詳しく知りたい方は、下記記事を参照にしてみてください。
②不動産投資
不動産投資とは、マンションやアパート、土地などの不動産を購入し、主に家賃収入や売買益で利益を得る投資方法です。
不動産投資はミドルリスク・ミドルリターンと言われており、投資中級者以上に向いているでしょう。
利回りが良い物件を購入できれば安定した利益を得られますが、リスクもあります。
不動産投資をする場合はきちんと勉強し、慎重に検討しましょう。
不動産投資のリスクについて詳しく知りたい方は、下記記事を参照にしてみてください。
③外貨預金
「外貨預金で資産運用する」とは、日本通貨の円を海外通貨のドルなどに換金し預金することです。
「金利」と「為替」のダブルで利益が得られることがメリットで、比較的初心者にも始めやすい投資方法と言えるでしょう。
外貨を持つことで資産を分散できますので、円の価値が下がったときのリスクにも備えられます。
④金(ゴールド)投資
金投資とは、名前の通り、金に投資する方法で、現物購入から金ETF、投資信託などさまざまな投資方法があります。
金はインフレのときに値上がりする傾向にあり、「有事の金」とも言われています。
今後も価値が大きく下がることはないと考えられますので、興味がある人は検討してみましょう。
金(ゴールド)投資について詳しく知りたい方は、下記記事を参照にしてみてください。
⑤新NISA
2024年から新NISAがスタートしました。
この制度のメリットとしては、つみたてNISAと一般NISAとの併用が可能になったこと、年間投資上限額が最大360万円に拡大し、非課税限度額が最大1,800万になったこと、投資から得られる分配金や運用益が無期限で非課税になったこと、この制度が恒久化されることなどがあります。
投資初心者にとっては、メリットが多く大変おすすめです。
しかし、基本的に長期的に積み立てることで利益が得られると言われていますので、短期間の投資を検討している人には向いていません。
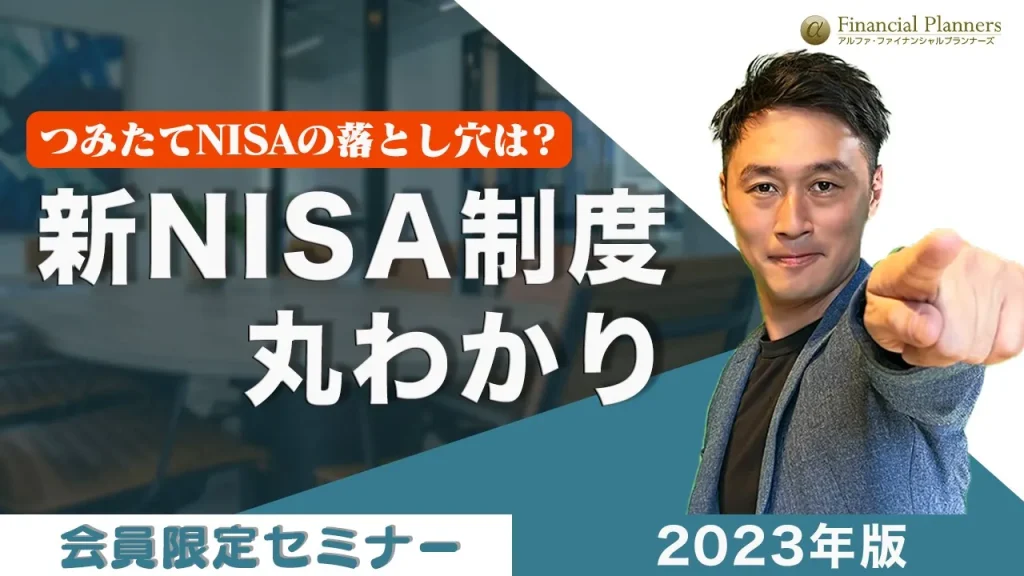
また、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- つみたてNISAの落とし穴
- 新NISAの注意点
- 実際に私が実践している投資商品
- 成功するための鉄則
などリアルな情報がたくさんです。これから新NISAを検討している方は、ぜひご覧ください。
⑥iDeCo(イデコ)
iDeCoとは、「個人型確定拠出年金」の愛称で、自身で拠出した掛金を運用して60歳以降に受け取る私的年金制度です。
メリットとして、配当金などが非課税で再投資される点があります。
人生100年時代と言われている昨今、退職後の60歳以後の資金作りに大変おすすめです。
iDeCo(イデコ)について詳しく知りたい方は、下記記事を参照にしてみてください。
家計簿におすすめアプリ
先述した通り、お金を貯めるためには家計簿をつけ、収支を「見える化」しましょう。
本項では家計簿管理におすすめのアプリを3つ紹介します。
(1)マネソル
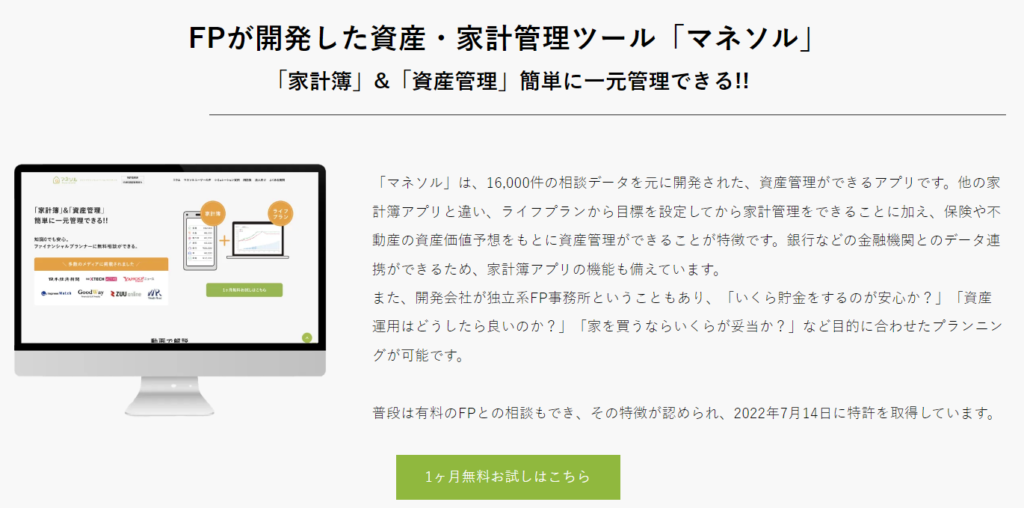
「マネソル」(特許あり)は、弊社が開発した資産管理アプリです。
最大の特徴は、将来の貯金寿命を推計しながら貯蓄計画を立てることができることです。
貯金寿命を把握することで、今からいくらずつ貯金すれば安心な将来を迎えることができるのかを知ることができます。
また、マネソル(特許あり)は銀行などの金融機関とのデータ連携が可能で、家計簿の機能から詳細の資産管理まで一元管理することができます。
そのため、家計簿入力など面倒な作業は無しで、作った目標に合わせた収支管理をすることが可能です。
不動産購入など自分のライフプランをシミュレーションすることもできますので、お金をちゃんと管理したいという人におすすめです。
課題解決に困ったときは、いつでも「「マネソル」(特許あり)」のファイナンシャル・プランナー(FP)に無料で相談できる点も安心です。
(2)マネーフォワード ME
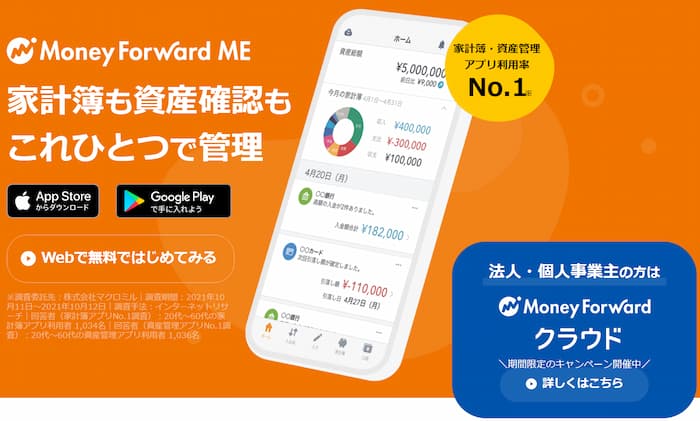
「マネーフォワード ME」は、無料のオンライン家計簿、資産管理ツールです。
レシート読み取り機能があり、現金支出の入力がラクにできます。
また、銀行やクレジットカードなどの情報を一度登録すると、残高や支出の情報を自動で取り込み、分析します。
マネーフォワード MEは、複数の口座残高や資産を一括管理することができる多機能家計簿アプリと言えるでしょう。
(3)マネーツリー
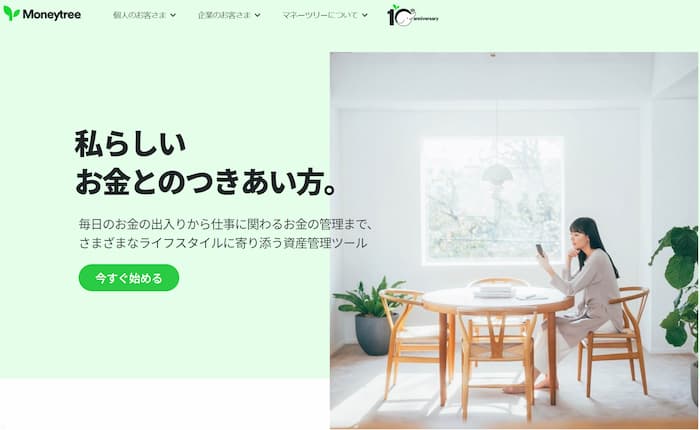
「マネーツリー」は利用者からの評判が高く、使いやすい家計簿アプリです。
無料版で最大50社の口座連携ができるのが魅力で、連携可能サービス数も2,500社以上もあります。
マネーツリーであれば、サービスと連携できない、ということはほぼありません。
しかし、無料版にレシート機能はありません。
よって、マネーフォワードME無料版と比較すると、口座連携数はマネーツリー、レシート機能を使いたい場合はマネーフォワードMEと言えるでしょう。
主婦が簡単にできる節約術
最後の項では主婦が手軽にできる節約術をお伝えしましょう。
(1)冷蔵庫内の食材の把握を把握しておく
2022年から値上げが続いていますが、主婦であれば月々の食費を抑えたいと考えているでしょう。
しかし、1円でも安い食料品を買うためにスーパーをはしごすることはおすすめできません。
なぜなら時間と労力がかかる割にリターンが少なく、デメリットの方が多いからです。
買い物に行くときには、冷蔵庫に残っている食材を確認してから出かけましょう。
そうすると、商材が重なってしまうことがなくなります。
また、買いすぎるということも防ぐことができます。
1週間分をまとめ買いするなら、使い切れる量だけを購入することをおすすめします。
なお、買い物の際はあらかじめ予算を決め、クーポンなども賢く利用しましょう。
また、ほとんどの野菜は冷凍保存できますので、余ってしまったら冷凍を上手に活用しましょう。
(2)効率的にポイ活をする
すっかりお馴染みになったポイ活=ポイント活動ですが、時間をかけてアンケートに答えても10ポイント、など効率の良くないポイ活はおすすめできません。
おすすめはモッピーというポイントサイトです。
ネットショップを利用するときにモッピー経由でお買い物するだけでポイントがもらえます。
また、新規サービスやカードを申し込むときに数千ポイント〜場合によっては数万ポイントがもらえるチャンスもあります。
使い方はとても簡単ですので、ぜひ一度試してみましょう。
主婦の節税術について詳しく知りたい方は、下記記事を参照にしてみてください。
まとめ
本記事にはお金を貯める方法が詰まっていましたので、あなたに合う方法・合わない方法があったかもしれません。
例えば、キャリアアップやクレジットカードなどが必要ない人もいるでしょう。
大切なことは、あなたに合った方法で無理なく楽しみながらお金を貯めることです。
本記事の中から「これならできそうだな」と思える方法を選んで、まずは行動に移してみましょう。
昨今ではインターネット上やセミナーでお金に関する情報が溢れています。
投資方法ひとつにしても、さまざまなやり方がありますので、不安や心配なことがあれば弊社のFPに相談してみてください。 一緒にあなたにぴったりなお金を貯める方法を見つけていきましょう。
住宅ローン、資産運⽤、保険など、専⾨知識が必要で、「何をどうしたらよいのかわからない」という⽅が多いかと思います。
お⾦の専⾨家であるファイナンシャルプランナーが、あなたの現在から未来のライフプランを可視化!
データに基づき、中⽴公平な⽴場からお⾦の不安に対するアドバイスをします。
「そもそも先のこともまだわからない」という⽅も
経験豊富なファイナンシャルプランナーが様々なケースを提⽰して、丁寧にお答えします。
まずは「無料相談」で⼀緒にあなたのライフプランを作成しましょう。
無料相談を予約する特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者