貯金できない人5つの特徴!貯金できない人が効率よく貯金できるコツを解説

この記事の監修者:
「貯金したいのに、なかなかお金が貯まらない」
「いつも給料日前にお金がないと困っている」
老後資金には2000万円以上が必要と言われる中、将来のライフイベントに備えて、貯金はなるべくしておきたいものです。
しかし、なかなか貯金ができずに貯金ゼロで焦っている人もいるのではないでしょうか。
実は、貯金ができない人には共通点があります。
本記事では、貯金ができない人に共通する特徴や、効率よく貯金するコツについて徹底解説していますので、貯金が苦手な人や、貯金が貯まる方法を知りたい人は、ぜひチェックしてみてください。
貯金できない人に共通する5つの特徴
お金が貯まらない人にはいくつかの共通点があります。さっそく確認していきましょう。
(1)収入より支出の方が多い
当たり前ではありますが、収入額よりも支出額が多い場合、お金は貯まりません。
特に、普段からクレジットカードやキャッシュレス決済をよく利用する人は要注意です。
現金以外の決済は、いくら使ったかが分かりにくいため、知らず知らずのうちに浪費癖がついて赤字になっている可能性があります。
浪費家は翌月の引き落とし額に驚くケースも少なくないので、注意しましょう。
貯金が得意な人は、クレジットカードを使う場合も、計画的で、いくら使っているかが把握できています。
(2)お金が余ったら貯金するという甘い考え方
「月末にお金が余ったら貯金しよう」と考えている人はいませんか。
人はある分だけお金を使ってしまう傾向にあります。
本気で貯金したいと考えるなら、具体的に月の貯金額を決めるのがおすすめです。
最初に貯金する額を決めれば、生活費を抑えるようになり、効果が表れるかもしれません。
ただし、貯金額を残すために、クレジットカードで支払いを行うなどは、本末転倒です。
(3)貯金する目的がなく貯まらない
目的がない人も、なかなか貯金が貯まらない傾向にあります。
「欲しい車がある」「限定モデルの服をゲットしたい」など、具体的な目標があれば貯金を頑張れますが、目的なしに貯金するのはなかなか難しいです。
(4)衝動買いなどお金の使い方に計画性がない
「欲しいと思った商品は必ず買ってしまう」「セール品には目がない」など、予算を決めずに無計画にお金を使ってしまうのも、貯金できない人の特徴といえます。
貯金をするとなると自由に使えるお金は限られるため、買い物の際は衝動的にならず、ある程度慎重にならなければいけません。
欲しいものはすぐ購入しないで、本当に必要なものか考え、少し時間を置いてから購入を決めるようにしましょう。
このことを意識するだけで、無駄使いが大幅に削減できるでしょう。
(5)スマホなどの固定費の割合が大きい
月々のスマホなどの携帯料金が高額だと生活コストが高くなるため、貯金ができない原因になりかねません。
スマートフォンの料金が月1万円近い人は、大手キャリアから格安SIMや格安スマホに替えるだけでも、基本料金の節約ができます。
多くの格安SIMは、契約途中でもプランの変更が可能です。
既に格安SIMを利用している場合でも、定期的にプランを見直すことをおすすめします。
1ヵ月単位でプランを変更できることもあり、自分の使用状況に合ったプランに変更することで、無駄を削減できます。
貯金できる人の特徴
次に貯金できる人の特徴を見ていきましょう。
主な特徴を6つ挙げますので、貯金できない人との違いを把握してください。
(1)毎月の収入・支出を把握している
お金を効果的に貯める人は、自分のお金を的確に「可視化」するスキルに長けています。
1カ月の家計収支を家計簿にまとめ、現在の残り予算をいつも把握できているので、収入から毎月一定額を貯金に充て、残りのお金で賢く生活費をやりくりすることが習慣となっています。
自身の経済状況を理解することで、ムダな支出が減り、貯蓄がしやすい状態をつくれるのです。
お金を巧みに管理できる人は、同時にお金を上手に積み立てることができる人と言えるでしょう。
1カ月の収支をざっくりと管理せずに、家計簿を利用してお金の流れを「見える化」し、不必要な出費をきちんと把握して改善していくことが大切です。
家計簿ノートを使わなくても、今はスマホの家計簿アプリで手軽に記録できます。
難しい場合は、食費など特定の支出だけを記録する、クレジットカード・スマホ決済の明細を確認するなど、無理なく続けられる方法を探しましょう。
(2)ライフプランをしっかりたてている
現在と10年後では、収入や支出の項目が変わることは避けられません。
貯金ができる人は、しっかりとした生活設計をたて、将来の10年や20年にわたる展望を明確に持っていることが一般的です。
例えば、2年後には家賃の更新や4年後には車の車検が控えているなど、将来の支出を10年単位で見越しています。
こうして将来の支出を認識していることで、それに備えてお金を貯めることが可能となるのです。
(3)貯金目標額を決め毎月貯金をしている
貯金できる人は、具体的に「◯◯までに△△円貯める」という目標を設定しています。
例えば、2年後までに100万円貯める、5年後までに300万円、6年後までに500万円貯めるなど、明確な目標を持つことが重要です。
目標金額が先に定まると、毎月の貯蓄額の目安がわかってきます。
毎月の貯金額をしっかりと計画し、収入から差し引いて貯蓄することで、目標達成に向けて進捗しやすくなります。
貯金できる人は、月ごとに無理のない金額を計画的に貯蓄に充てることを常に意識しています。
銀行の積立預金や財形貯蓄制度を活用することもひとつの方法です。
具体的な目標を掲げることで、貯金や節約に対するモチベーションが高まり、確実にお金を積み立てていくことができます。
(4)資産運用に取り組んでいる
お金を効果的に増やす人の中には、資産運用に積極的に取り組んでいる人も多くいます。
現在のような超低金利の時代では、通常の普通預金ではわずかな利息しか得られません。
100万円を1年間預けた場合でも、利息はたったの20円程度という金利の低さです。
そのため、投資信託の購入や、NISAやiDeCoを活用するケースが増えています。
一定の資産が蓄積されると、不動産投資を始めることも選択肢となります。
しかし、収益物件を購入するためには、それなりの自己資金が必要です。
物件によって必要額は異なりますが、決して少額ではない資金を貯めるには、節制や副業などの努力が欠かせないでしょう。
そして、最初に投資や資産運用についての情報を収集し、スキルを向上させることが肝心です。
お金の有効活用には計画的で知識豊富なアプローチが求められます。
投資は自己責任が伴いますが、当面使う予定がない余裕資金がある場合には、前向きに検討する余地があるでしょう。
(5)先取り貯蓄で楽しみながらお金を貯めている
貯金が増える人には、お金を貯めることを趣味のように楽しんでいる人も少なくありません。
例えば、給料を受け取った際に、貯蓄分を先に別口座に振り分ける「先取り貯蓄」を習慣化し、残った金額を上手に活用して、人生をゲーム感覚で楽しんでいます。
少額でも積立を始めてみると楽しみになり、意外と残ったお金で工夫することで生活できるものです。
この機会に数字に向き合って、日々の生活スタイルを変えてみるのもよいでしょう。
「先取り貯蓄」にはさまざまな手段がありますが、銀行の自動積立定期預金が代表的な方法です。
または財形貯蓄やNISAなどの少額投資非課税制度を活用して、投資信託に積み立てる方法もあります。
これらのアプローチを用いて、お金を有効活用しながら楽しさを見出すことも、貯金が増える秘訣と言えるでしょう。
例えば、1年で150万円を貯める目標を達成するためには、毎月10万円ずつ、ボーナス支給時に各15万円といった方法でも良いし、毎月8万円ずつ、ボーナス支給時に各27万円といったアプローチでも構いません。
重要なのは、「いつまでにいくら」という目標を設定し、それを達成するために逆算して先取りで貯蓄に充てることです。
金利が高い銀行を下記記事にて紹介していますので、ぜひ合せて読んでみてください。
(6)お財布や家の中が整理されている
貯金できる人は、お財布や家の中がきれいに整理整頓されています。
財布にたまったレシート、滅多に使わないポイントカード、ギフト券、クーポンなどで膨れ上がることはありません。
毎日レシートを整理し、本日の支出を確認している人が多いでしょう。
何にお金を使ったかが明瞭で、無駄な支出がないよう心がけています。
同様に、家の中も整然と片付いており、物の配置がしっかり把握できているため、在庫があるのに無駄な買い物をするという心配もありません。
【年代別】みんなの平均貯金額
同年代がどれくらい貯金しているのか気になる人も多いのではないでしょうか。
ここでは、金融広報中央委員会のデータを参考に、20代〜60代の年代別の貯金額を紹介します。
なお、令和3年の調査から、二人以上世帯と単身世帯の調査方法が同一になったため、このデータは両調査の計数を合算して作成した調査結果です。
参考:金融広報中央委員会 | (家計の金融行動に関する世論調査[総世帯]令和4年(2022年)調査結果)
(1)20代
20代の貯金額の平均は185万円です。
中央値は20万円となっているため平均値に比べてかなり低く感じますが、大学生や専門学生などの会社員以外も含む年代なので、中央値が低いと考えられます。
また、会社員の場合も社会人としての期間が短く、まだ収入がそれほど高くないため、貯蓄に回す余裕がないといえるでしょう。
(2)30代
30代の貯金額の平均は515万円です。
中央値をみると150万円となっており、年齢的に結婚や出産などを考える人が多くなることから20代に比べて貯金額が高くなる傾向にあります。
(3)40代
40代の貯金額の平均は785万円です。
中央値は200万円となっており、中央値だけでみると30代とあまり数字に差がないように思われます。
貯金額が30代とほとんど変わらない理由としては、マイホーム購入による住宅ローンの負債が最も多く、貯金が貯まりづらい年代であることが挙げられるでしょう。
(4)50代
50代の貯金額の平均は1,199万円で、中央値は260万円です。
会社に勤めている人は役職がついて年収が高くなったり、子どもの教育資金が不要になる人が増えたりすることから、貯金額の平均が高くなると考えられます。
(5)60代
60代の貯金額の平均は1,689万円、中央値は552万円です。
50代同様、教育費用が不要になることに加え、住宅購入によるローンを完済する人も増えるため、貯金額は一気に増加する傾向にあります。
また、退職した人も該当するため、貯金額を引き上げていると考えられるでしょう。
年代別の貯金額について知りたい方は、下記記事を参考にしてみてください。
貯金ができるようになるためにすべきこと
上記の貯金平均額をみて、焦りを感じた人もいるかもしれません。
ここでは、貯金ができるようになるための仕組みづくりを具体的に紹介していますので、貯金への一歩を踏み出しましょう。
貯金できない状況を改善するためには、さまざまな方法がありますが、難しい課題に一気にチャレンジすると失敗や挫折のリスクが高まります。
最初はすぐに簡単に実践できることから始めると良いでしょう。
(1)貯金ができない理由を見つける
「貯金がなぜできないのか」を明らかにするために、まずはその原因を探してみましょう。
なぜなら、「楽しみや趣味にお金を使いすぎてしまうこと」と「節約は得意だけれども収入が低く、手元に残らない」という状況によって、対処法が異なるからです。
また、「贅沢はしていないのにいつもお金がない」という状態の人もいます。
まずは思い当たる理由をすべてメモしてみることをおすすめします。
その後、理由ごとに対策を考えてみましょう。
(2)家計簿などをつけて現状を把握する
貯金を増やすためには、お金の流れを理解することが重要です。
その手段として、家計簿がおすすめです。
まずは、家計簿をつけて収支状況の把握をしましょう。
毎月の収入、支出、および具体的な使い道を記録することで、「収入 – 支出」から貯蓄額が明らかになります。
目標の貯蓄額に対して貯蓄額の数字が小さい場合は改善が必要で、収入を増やし、支出を削減するなどの対策が必要です。
家計簿をつければ、使途が透明になり、無駄な支出が見えてきます。
無駄な支出を減らすことで、その分を貯金に充てることが可能です。
ざっくりとした家計簿でも、お金の使い道を把握しやすくなるでしょう。
貯金を成功させるためには、毎月のお金の流れを見渡し、支出をコントロールする習慣をつけることが重要です。
「手書きの家計簿は面倒」という人には、家計簿アプリがおすすめです。
レシートの写真を撮るだけで買い物の内容を読み取って入力したり、自動的に収支の計算をしたりする便利な機能が備わっていてストレスなくカンタンに家計管理ができるので、ぜひ活用してみてはいかがでしょうか。
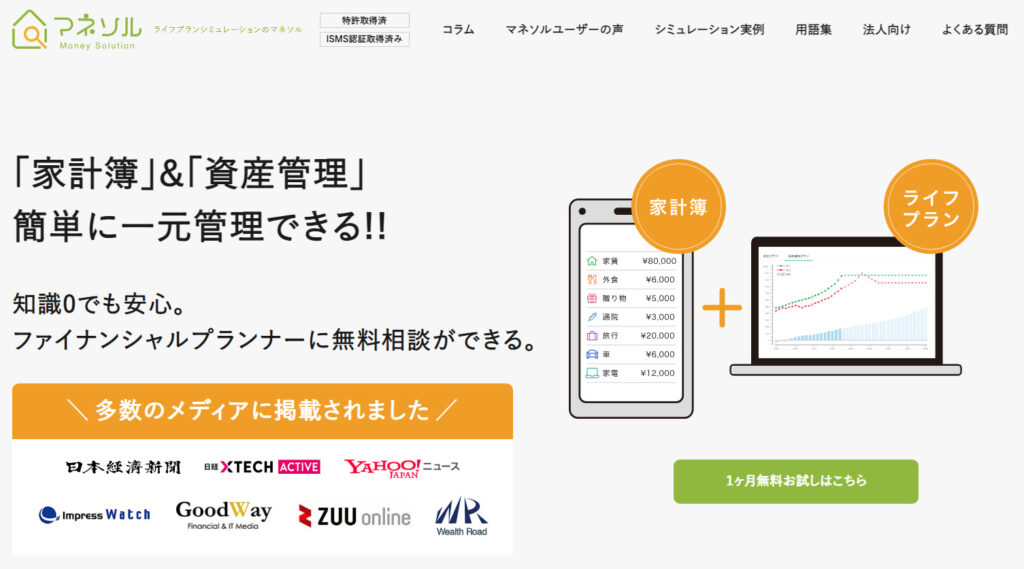
なお、弊社では簡単にお金管理できるアプリ「マネソル」(特許あり)を開発しています。家計簿の管理から資産管理まで一元管理ができます。また、データの入力方法、ライフプランの見直しなど無料にて弊社のファイナンシャルプランナー(FP)と相談することができます。
ぜひ活用してみてください。
(3)無駄遣い、固定費など見直せる項目を見つけ出す
収支状況を把握したら、次は固定費の削減を検討しましょう。
生活費には以下の2種類があります。
- 固定費…住居費(家賃や住宅ローン返済など)や保険料、通信費(インターネットなどの基本料金)、といった毎月かかる費用が一定の項目
- 変動費…流動費ともいい、食費や光熱費、交際費、医療費など月ごとにかかる費用が変わる項目
変動費はなかなか節約が難しい項目ですが、固定費は一度見直してしまえば長期的な節約効果が期待できる項目なので、定期的に料金を見直すのが大事です。
また、変動費の中でも食費は比較的見直しやすい費用ですので、コンビニの利用や外食が多い人は出費の見直しを検討してみてはいかがでしょうか。
光熱費については、電力会社やガス会社の契約を再評価してみましょう。電気・ガスの自由化により、契約会社の変更が可能になりました。
契約している会社によって、使用量や使い方が同じ場合でも光熱費が異なるため、見直しがおすすめです。
見直す際は以下の3つの点に留意してください。
- 自身のライフプランに合った電力・ガス会社やプランを検討する
- 他のサービスとのセット割引の有無について確認する
- 支払い方法を確認する
電気代やガス代の見直しにより、毎月数千円からの節約が可能です。
これらは固定費であり、翌月以降も数千円の節約が継続します。
電気代やガス代の見直しによって、毎月の貯金額を増やすことができますので、早めに取り組んでみましょう。
保険は万が一の時の備えとして大切であり、家計の中でも保険料は大きな割合を占めるものです。
しかし、お金が貯まらない人に多いのが保険の見直しをしていないケースです。
保障内容は自動的に切り替わらないので、適切なタイミングで見直しを行い、保険料を抑えましょう。
固定費の見直しは面倒に思われがちですが、今までと同じ生活レベルのまま数万円単位で節約できる場合もあります。
固定費を見直しする時のコツなどについて詳しく知りたい方は、下記記事を参照にしてみてください。
(4)将来の支出を明確にする
貯金ができない理由を探る際に、自分なりの「貯める理由」をはっきりさせることも重要です。
自分や家族が生活する上で、「いつごろどのくらいのお金が必要になりそうか」など長期的な視点で予想することがポイントです。
例えば、教育資金や住宅購入資金、さらに老後資金は、大きな出費につながります。
「なんとなく貯める」のではなく、今後の目標や希望を決めて、将来の支出を明確にしておきましょう。
また、「来年6月に海外旅行を計画しているので、今からその費用△万円を貯める」といった具体的な目標を立てることも、モチベーションにつながります。
「貯まらない理由」と異なり、こちらは将来の理想をポジティブに考えることが多いため、目標を掲げることで、貯金がより楽しくなり、取り組みやすくなるでしょう。
(5)明確な貯金目標を決める
貯める理由や目的が決まったら、さらに踏み込んで考えていきましょう。
まず、貯金の目標金額を具体的に決めます。
できれば目標達成までの年数も決めておく方がよいです。
貯金の目標額と年数を決めると「1年で〇万円貯める」「月に〇万円貯金する」のように、より具体的に貯金のシミュレーションができます。
「いつまでに〇万円貯めるか」「そのために毎月いくらを貯金のために確保する必要があるのか」を計算することは、特に難しいことではありません。
例えば、金融庁WEBサイトに表示されている「資産運用シミュレーション」などを利用すれば、単に数字を入力するだけで、簡単に目標達成に向けた必要な貯金額や月ごとの貯金額を計算することができます。
(6)貯金用の口座を作る
貯金用の口座を作るのも、かなりおすすめです。
少し手間ではありますが、お金が貯まっていくのが目に見えて分かるため、貯金のモチベーションになります。
貯金用口座には手を出しにくくなるため、自然と光熱費や食費などを抑えようという意識が生まれてくるでしょう。
なお、貯蓄用の銀行口座を選ぶ際には、高金利の口座を選ぶことが重要です。
金利は一般的に普通預金よりも定期預金の方が高い傾向があります。
中にはネット銀行で金利が10倍や100倍も異なるものも存在します。
信用金庫や信用組合にも、意外と魅力的な条件の定期預金が見つかることがありますので、地元の金融機関も視野に入れて検討してみてください。
2024年1月時点の定期預金金利が高い銀行ランキングなどを参考にすれば、どの金融機関に預ければお得なのかが一目瞭然にわかるでしょう。
貯金用口座の選び方などについて詳しく知りたい方は、下記記事を参照にしてみてください。
(7)節約に優先順位をつける
将来のライフイベントや老後、予測できない状況に備え、貯蓄を増やすためには、まず支出を把握し、節約に取り組んでいく必要があります。
しかし、節約には優先順位があり、どこから始めるかを理解している人は少ないようです。
貯金できる人は節約も上手ですが、節約の効果的な方法を理解している人が多いと考えられます。
むやみに節約を始めても、効果が表れにくかったり、継続が難しかったりすることがあります。
重要なのは、まず節約の優先順位を決めることです。
具体的には、節約はまず固定費から行うとよいでしょう。
固定費は毎月一定額が発生する費用で、住居費や水道・光熱費をはじめ、自動車費、通信費、保険料、年会費などが該当します。
固定費は金額が比較的大きいため、見直すだけで効果が長続きするでしょう。
固定費を削減したら、次は無駄遣いの削減です。嗜好品や浪費を減らしましょう。
例えば、カフェのコーヒー1杯が約500円なら、週に3回通っていたら月に約6,000円の支出になります。
無駄遣いも減らせたら、次は食費や交際費、趣味に関わる費用など、毎月金額が変動する変動費の削減に取り組んでいきましょう。
(8)収入を増やすことも検討する
貯金を増やしたい場合、「支出を削減するだけでなく、収入を増やすこと」も有益です。
たとえば、必要な資格を取得して勤務先で資格手当を受けることや、昇給や昇格を目指すことも考えられます。
現在の仕事で給与アップが難しいと感じる場合は、転職も一つの手段です。
また、フリマアプリなどを利用して不用品を売って、通常の仕事のほかに副業の収入を得ている人も少なくありません。
収入が低くて貯金どころではない、これ以上切り詰められないと感じている人は、検討してみる価値があります。
効率よく貯金するためのポイント
貯金できる仕組みづくりについて理解したところで、続いては効率よく貯金するためのコツをみていきましょう。
(1)財形貯蓄制度など会社の福利厚生を利用する
財形貯蓄制度とは、会社が設定した銀行口座に、給料の一部を自動で入金できる制度です。
給与から一定額が天引きされるので、気軽に先取り貯金ができます。
また、先取り貯金のために銀行へ行く手間も省けるので便利です。
注意点としては、会社によっては制度を導入していない場合があります。
そのため、気になる人はまず勤め先に確認するのがよいでしょう。
財形貯蓄制度について詳しくは下記記事を参照にしてみてください。
(2)FPに家計の見直しをしてもらう
FPとはファイナンシャルプランナーの略で、人生設計やライフプランのアドバイスを行うお金の専門家です。
貯金には固定費の見直しが効果的とお伝えしましたが、「何を見直せばいいのか分からない」「家計のやりくりが苦手」といった人は一度FPに相談してみてはいかがでしょうか。
弊社の場合、企業会員は3回まで無料相談することができます。まずは該当するかどうかを確認してみてください。
資産運用で効率よく貯金を増やすコツ
日本は銀行の金利が低いため、定期預金だけではなかなか貯金目標に届かない可能性があります。
賢く貯蓄を増やすには、預貯金と資産運用をバランスよく行うのが大切です。
ここでは、資産運用のメリットや初心者におすすめの資産運用をご紹介します。
(1)資産運用するメリット
資産運用とは、不動産や株などを運用して金融資産を増やす方法を指します。
資産運用にはさまざまなメリットがありますが、中でも最大のメリットは、貯金だけの資産形成よりも大幅に資産を増やせる可能性があることです。
また、「リスクを抑えてコツコツ貯蓄額を増やしたい」「リスクを負ってでも高いリターンを狙いたい」など、目的によって運用の仕方を変えられるのも、資産運用のメリットといえます。
(2)初心者にオススメする資産運用方法
初めて資産運用をする際は、何から始めればいいか分からない人も多いでしょう。
ここでは、初心者におすすめの資産運用方法を厳選してご紹介します。
①つみたてNISA
つみたてNISAは、節税効果の高い積立投資です。
一般的な株式投資では、発生した運用益に20%の税金がかかります。
一方、つみたてNISAでは決められた金額内の投資であれば利益が非課税になるので、手軽に資産を増やすことが可能です。
取り扱っている商品や手数料は金融機関や証券会社によって異なるため、しっかりと情報収集を行う必要があります。
2024年1月にスタートした新NISAについて詳しく知りたい場合は、下記の記事を参考にしてください。
また、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- ✅つみたてNISAの落とし穴
- ✅新NISAの注意点
- ✅実際に私が実践している投資商品
- ✅成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
②iDeCo(イデコ)
iDeCoとは、高い節税効果が期待できる個人型確定拠出年金で、厚生年金や国民年金などの公的年金とは別に、任意で加入できます。
掛け金は全額所得控除の対象になるので、税金を抑えたい人にぴったりの資産運用です。
また、ふるさと納税や医療費控除と同じように確定申告によって税金が還付されるため、他の税控除と合わせて利用しやすいのもメリットといえます。
iDeCo(イデコ)について詳しくは下記記事を参照にしてみてください。
③投資信託など少額からできる投資商品
投資信託とは、資産運用のプロに資金を預けて代わりに投資してもらう投資方法です。
株を直接買うのではなく、バランスよく複数の株に分散投資をしてくれるプロ(会社)を買うといったイメージなので、リスクを抑えて資産を増やすことができます。
投資信託から資産運用の考え方、失敗をおさえるコツなどについて詳しくは下記記事を参照にしてみてください。
やり方が分からない方はFPに相談
「自分に合った資産運用の方法が分からない」「そもそも投資ってどうやって始めればいいの?」など不安や悩みを抱えている人は、FPに相談するのも選択肢の一つです。
資産運用のやり方からお金に関する知識まで、丁寧に教えてもらえます。
なお、弊社の場合は企業会員は3回まで無料にて相談することができます。まずは該当するかどうかを確認してみてください。
まとめ
この記事では、貯金ができない人の特徴と効率的に貯金するための工夫について解説してきました。
貯金がなかなか貯まらない人には「収入より支出が多い」「貯金の目的がない」などの共通点がありますが、逆にこうした問題を解消していくと貯金が貯まりやすくなるとも考えられます。
貯金は長い時間をかけて計画的に積み上げていくものなので、大変だと感じる人もいるかもしれません。
しかし、貯金があれば、突然の入院や病気など、将来の予期せぬ出費にも備えができ、ライフイベントにもスムーズに対応できるでしょう。
同じ銀行口座で生活費と貯金を管理すると、貯金は長続きしないことがあります。
そこで、給与が入ったら、生活費と貯金を分けるような仕組みを導入すれば、貯金が難しい人でも自動的に貯金を続けることができます。
ただし、今の手取り収入では日々の生活費で精一杯で貯金する余裕が全くないという方もいるでしょう。
その場合は、転職を検討してみるのも選択肢のひとつです。
現在の貯金額や将来の暮らしに不安がある人は、プロに相談するのを検討してみるのもよいでしょう。
また、資産を増やすには貯金だけでなく資産運用もおすすめです。
ただし、運用の際は無理のない範囲で、ゆとりのある資金で行いましょう。
貯金はその目的を明確にすることが重要です。家族がみな笑顔で過ごせるよう、上手にお金を使って効率的に貯めるという考えで、自分に合った方法を試してください。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者