30代の平均貯金額は?お金のプロFPが貯金を増やすコツも解説

この記事の監修者:
30代になると20代に比べて収入が増えますが、結婚や妊娠、転職などライフスタイルの変化により、出費も増えていきます。
みなさんは貯金がいくらあるかを参考に知りたい方も少なくないでしょう。
本記事では、30代からのライフイベントごとの費用や独身者と既婚者の貯金額の差額など、徹底解説します。
また、これからのイベントに向けて、効率よく貯金を増やすコツなどについても解説していきますので、ぜひ参考にしてみてください。
30代の平均貯金額はいくら?独身と夫婦の差額は?
まずは30代の平均貯蓄額を見ていきましょう。
令和4年に金融広報中央委員会が実施した「家計の金融行動に関する世論調査」によると、世帯別の平均貯蓄額は以下のとおりです。
(1)30代独身の平均貯蓄額は「741万円」
30代独身の平均貯蓄額は次の通りです。
| 区分(世帯) | 平均貯蓄額 |
| 金融資産保有世帯のみ(単身世帯) | 741万円 |
| 金融資産非保有世帯を含む(単身世帯) | 494万円 |
金融資産保有世帯のみの平均貯蓄額は741万円、金融資産非保有世帯を含むと494万円です。
(2)30代夫婦の平均貯蓄額は「697万円」
次に、30代夫婦の平均貯蓄額は次の通りとなります。
| 区分(世帯) | 平均貯蓄額 |
| 金融資産保有世帯のみ(二人以上世帯) | 697万円 |
| 金融資産非保有世帯を含む(二人以上世帯) | 526万円 |
金融資産保有世帯のみの場合は697万円、金融資産非保有世帯を含めると526万円です。
金融資産保有世帯については、二人以上世帯よりも単身世帯の方が、平均貯蓄額が多いことが分かります。
一方で金融資産非保有世帯まで含めた平均貯蓄額は、単身世帯よりも二人以上世帯の方が多い数値となっています。
(3)貯蓄額ゼロの割合は?
同調査によると貯蓄額ゼロの割合は、単身世帯は2.6%、二人以上世帯は4.9%です。
貯金ゼロの割合と比較して、貯蓄ゼロの割合の方が少ないため、貯金がなく金融資産のみ保有している人もいると想定されます。
30代女性の平均年収は?
続きましては、30代女性の平均年収も見てみましょう。
民間企業に勤務する給与所得者を対象とした、国税庁の「令和3年分民間給与実態統計調査」によると、30代女性の平均給与は以下のようになっています。
| 年齢 | 平均給与 |
| 30歳~34歳 | 322万円 |
| 35歳~39歳 | 321万円 |
同調査結果によると、給与所得者全体の平均給与は443万円であるため、30代女性は平均値を下回っていることが分かります。
また同年代の男性の平均年収は、30代前半で472万円、30代後半で533万円と、男女間で平均額に差があります。
男女間で平均額に差がある原因としては、「女性の管理職が少ない」「非正規比率が高い」などです。
男女間の差は徐々に解消していますが、現在のペースのままだと格差がなくなるまでに約76年はかかるといわれています。
知っておきたい30代以後にかかる費用の目安
30代以降、結婚や出産(妊娠)、子育てなどのライフイベントを経験される方も多いでしょう。
今後の暮らしで起こり得るライフイベントごとの、費用の目安をご紹介します。
(1)結婚費用は平均「421.2万円」
まずは結婚費用について見ていきます。
「ゼクシィ結婚トレンド調査2022首都圏」によると、結婚に必要な平均費用は421.2万円です。
費用の内訳は次のとおりです。
| 項目 | 費用 |
| 結納式の費用 | 10.5万円 |
| 両家顔合わせの費用 | 7.2万円 |
| 婚約指輪 | 40.4万円 |
| 結婚指輪(二人分) | 27.0万円 |
| 挙式、披露宴・ウエディングパーティー総額 | 347.3万円 |
| 新婚旅行 | 33.9万円 |
| 新婚旅行お土産代 | 4.1万円 |
調査結果では、結婚費用のための貯金は平均336.6万円というデータも出ています。
両親からの援助資金やご祝儀代などによって、実際に負担する金額はもう少し低いこともありますが、事前にある程度のお金を用意しておきましょう。
結婚式や披露宴だけでも350万円程度と高額であるため、身内や仲のいい人など最低限の人数で挙式を行うなど上手に工夫すれば、200万円前後まで抑えることもできます。
(2)出産費用は平均50.5万円
公益社団法人 国民健康保険中央会の調べによると、出産費用は平均50.5万円です。
| 項目 | 費用 |
| 入院料 | 112,726円 |
| 室料差額 | 16,580円 |
| 分娩料 | 254,180円 |
| 新生児管理保育料 | 50,621円 |
| 検査・薬剤料 | 13,124円 |
| 処置・手当料 | 14,563円 |
| 産科医療補償制度 | 15,881円 |
| その他 | 28,085円 |
実際には、出産育児一時金として42万円(2023年4月以降は50万円)が支給されます。
妊娠した人が会社員や公務員で、健康保険の被保険者である場合は、出産育児一時金により一部控除されるため、全額を自分で負担する訳ではありません。
しかし、入院や傷病などが原因で控除額をオーバーした場合、差額分の支払いが必要となります。
入院する病院や入院期間などによって、必要な金額が異なるので事前にWEBで情報収集するなど、注意しましょう。
上記内訳には子どもの衣類やベビーベッド、乳母車などの準備品は含まれていないため、別途費用がかかることを理解しておきましょう。
準備品や生活費などをクレジットカードで購入すれば、ポイントが貯まります。ポイント還元を上手に使うことがおすすめの節約術です。
実際に出産するときにかかる費用について詳しく知りたい方は、下記記事を参照してみてください。
(3)子どもの教育資金は平均1,000万円~2,000万円
子どもの教育資金は、進路によって大きく差が出ます。
幼稚園から高校までにかかる費用は、公立の場合543万5,958円、私立では1,830万4,926円となっており、3倍以上の差があります。
| 幼稚園 | 小学校 | 中学校 | 高等学校 | 合計 | |
| 1年間 | 223,647円 | 321,281円 | 488,397円 | 457,380円 | 1,490,705円 |
| 総額 | 670,941円 | 1,927,686円 | 1,465,191円 | 1,372,140円 | 5,435,958円 |
| 幼稚園 | 小学校 | 中学校 | 高等学校 | 合計 | |
| 1年間 | 527,916円 | 1,598,691円 | 1,406,433円 | 969,911円 | 4,502,951円 |
| 総額 | 1,583,748円 | 9,592,146円 | 4,219,299円 | 2,909,733円 | 18,304,926円 |
さらに大学進学から卒業までにかかる費用は、進路ごとに次のとおりです。
| 国公立 | 2,425,200円 |
| 私立文系 | 4,079,014円 |
| 私立理系 | 5,511,961円 |
| 私立医薬系学部 | 16,333,322円 |
幼稚園から大学まで進路パターンごとにかかる費用は、1,000万円~2,000万円という結果になります。
| 進路 | 費用 |
| 全て公立の場合 | 7,861,158円 |
| 幼稚園~高校までは公立、大学だけ私立文系の場合 | 9,514,972円 |
| 幼稚園・小学校は公立、中学高校は私立、大学は公立の場合 | 12,152,859円 |
| 全て私立の場合(大学は私立文系) | 22,383,940円 |
進路によって金額に差があるため、早めに家庭の教育方針を明確にして、未来のためにお金を備えておきましょう。
子どもの教育資金についてより詳しく知りたい方は、下記記事を参照にしてみてください。
(4)マイホーム購入資金は平均3,000万円〜5,000万円
子どもが生まれると、住宅購入を検討する方もいるでしょう。
マイホームは「人生で最も高い買い物」とも言われ、計画的に人生設計し、住宅購入資金を準備する必要があります。
高額な買い物なので、不動産や住宅ローンなどの情報をWEBや店舗の資料などから十分に調べことが大切です。
国土交通省の調査によると、物件種類ごとの住宅購入資金は下の表のとおりです。
| 物件種類 | 購入資金 |
| 新築注文住宅(土地を含む) | 5,112万円 |
| 分譲戸建住宅 | 4,250万円 |
| 分譲マンション | 4,929万円 |
| 中古戸建住宅 | 2,959万円 |
| 中古マンション | 2,990万円 |
マイホームの購入では住宅ローンを組むことが多く、住宅購入資金は分割で返済が可能です。
しかし、頭金や仲介手数料、固定資産税などは現金で支払う必要があります。
ローンの借入金とは別に、物件価格の20%~30%のお金を準備しておきましょう。
諸経費についてより詳しく知りたい方は、下記記事を参考にしてみてください。
(5)老後資金は約1,000~2,000万円
総務省の「家計調査年報(家計収支編)総世帯及び単身世帯の家計収支」によると、65歳以上の夫婦のみ無職世帯の毎月の生活費は、平均22万4,436円です。
65歳で定年を迎え、90歳まで生きると仮定した場合、生活資金として6,733万800円が必要です。
実際には、退職金や年金受給額が支給されるため、下記の金額は差し引いて考えます。
| 項目 | 金額 |
| 退職金 | 1,983万円 ※1 |
| 年金受給額 | 3,889万円 ※2 (老齢基礎年金満額77万7,800円×25年×2人分にて算出) |
| 合計 | 5,872万円 |
また持ち家か賃貸かによっても、居住費が変わってきます。
安定した老後生活を送れるように、余裕を見て1,000万円~2,000万円の老後資金を準備しておくことが大切です。
1,000万円~2,000万円の貯蓄を貯めるためには、どうやりくりすればいいのかいくつかシミュレーションを見ていきましょう。
①年利0.002%の積立定期預金のシミュレーション(35歳時点で貯金なし)
積み立てするパターンは以下の4つです。
- 毎月3万円(年間36万円)
- 毎月5万円(年間60万円)
- 毎月7万円(年間84万円)
- 毎月9万円(年間108万円)
| 毎月3万円 | 毎月5万円 | 毎月7万円 | 毎月9万円 | |
| 40歳時点 | 180万円 | 300万円 | 420万円 | 540万円 |
| 45歳時点 | 360万円 | 600万円 | 840万円 | 1,080万円 |
| 50歳時点 | 540万円 | 900万円 | 1,260万円 | 1,620万円 |
| 55歳時点 | 720万円 | 1,200万円 | 1,680万円 | 2,160万円 |
| 60歳時点 | 900万円 | 1,500万円 | 2,100万円 | 2,700万円 |
| 65歳時点 | 1,080万円 | 1,800万円 | 2,520万円 | 3,240万円 |
1,000万円を目標にすれば、毎月5万円以上積み立てていけば50代の間にゴールが見えてきます。
2,000万円が目標であれば、毎月7万円以上積み立てていけば50代または60代でゴールが見えてきます。
貯金ゼロからスタートしても、毎月3万円で1,000万円は達成するので、自分で目標を設定し、シミュレーションしながら計画的に貯蓄しましょう。
②利回り3%の投資信託のシミュレーション(35歳時点で貯金なし
積み立てするパターンは以下の4つです。
- 毎月3万円(年間36万円)
- 毎月5万円(年間60万円)
- 毎月7万円(年間84万円)
- 毎月9万円(年間108万円)
| 毎月3万円 | 毎月5万円 | 毎月7万円 | 毎月9万円 | |
| 40歳時点 | 193万円 | 323万円 | 452万円 | 581万円 |
| 45歳時点 | 419万円 | 698万円 | 978万円 | 1,257万円 |
| 50歳時点 | 680万円 | 1,134万円 | 1,588万円 | 2,042万円 |
| 55歳時点 | 984万円 | 1,641万円 | 2,298万円 | 2,954万円 |
| 60歳時点 | 1,338万円 | 2,230万円 | 3,122万円 | 4,014万円 |
| 65歳時点 | 1748万円 | 2,913万円 | 4,079万円 | 5,244万円 |
利回り3%で毎月3万円積み立てていけば、貯金ゼロでも60歳時点で1,000万に到達します。
利回りが高ければ高いほど、リスクは高くなるので「利回り3%」を目安にするといいでしょう。
投資初心者でも高い利回りを求める場合は、投資商品や証券、金融機関などの知識が豊富なFPに相談するのがおすすめです。
老後資金の計算方法、効率よく貯蓄する方法などについて詳しく知りたい方は、下記記事を参照してください。
(6)その他車の購入資金など
大きなライフイベント以外にも、車の購入などはまとまった資金お金が必要になります。
一般的な自動車の販売価格は100万円~300万円前後です。
ローンを組めば、毎月2万円~3万円ほどの負担でマイカーを手に入れることができますが、利息により支払い金額が増えるデメリットもあるので注意しましょう。
好きなことにお金を費やす場合は、自分の預貯金やお金の使い道を十分に考えてから購入しましょう。
車を購入するときに必要なお金について詳しく知りたい方は、下記記事を参照してみてください。
30代が効率よく貯金を増やすコツは?
続いて30代が効率よく貯金を増やすコツをご紹介します。
(1)独身の場合
独身者・既婚者に関わらず、次の4つのステップをおさえると効果的に貯蓄を増やせます。
- 家計収支の把握
- 固定費の削減
- 先取り貯金
- 資産運用
①家計収支の把握
まずは現在の家計収支をチェックすることが重要です。
毎月の収入と支出の内訳を項目別に書き出して、何にいくら使っているのか確認します。現状を把握した上でライフプランを立てていきましょう。
支出は下記の項目ごとに管理すると良いでしょう。
- ✅食費
- ✅水道光熱費
- ✅通信費
- ✅家賃
- ✅教育費
- ✅交際費
家計簿アプリを利用すれば、収支状況を自分で記録する手間が省けます。
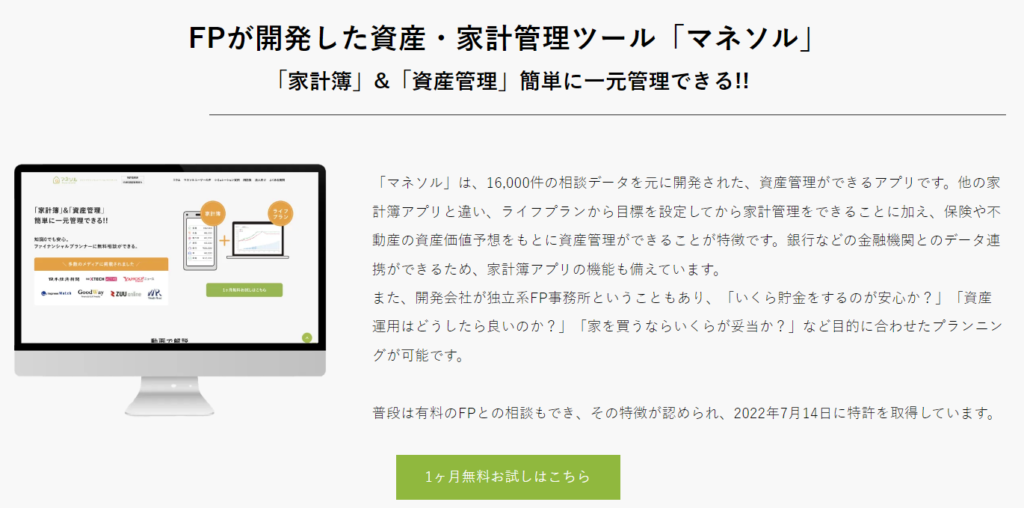
弊社では自社の16,000顧客のデータを基に開発したお金の管理アプリ「マネソル」(特許あり)があります。家計簿管理から資産管理まで一括して管理ができます。
FPへの無料相談もできますので、ぜひ活用してみてください。
またクレジットカードを利用することも、効率よくお金を貯金する方法の1つです。
クレジットカードは、「いつ」「どこで」「何を」購入したかWEBサイトで簡単に見ることができます。
クレジットカードを利用すれば、家計簿をつける必要がなく、家計管理がやりやすくなるのがメリットです。
さらには、クレジットカードで商品を購入するとポイントが貯まるのが魅力です。
ポイント還元を利用して新たに商品を購入したり、貯金にしたりすることができます。
②固定費の削減
自分のお金の使い方や使い道がつかめたら、次に固定費の削減を行いましょう。月々に発生する出費のうち、費用を削減してもリスクのない項目から見直します。
例えば次のような方法で、毎月の固定費が削減できます。
| 通信費 | 携帯の契約を格安SIMに切り替える |
| 保険料 | 生命保険などの加入内容を見直し、不要な契約は解約する |
| 水道光熱費 | 利用料金が安いプランに切り替える |
| サブスクリプションサービス | 不要なサービスは解約する |
| 家賃 | 家賃の安い物件へ引っ越す |
固定費を一度見直すと、その後の支出が自動的に抑えられるため、高い節約効果が得られます。
③先取り貯金
貯金ができるか不安な人は、先取り貯金を意識しましょう。「手元に残ったお金を貯金に回せばいい」という考え方では、貯金は失敗します。
お金を使う前に貯蓄用口座に移してしまい、残りのお金でやりくりすれば、自分の設定する目標額までお金を貯めることができます。
理想的な貯蓄の割合は、手取り収入の30%〜35%程度です。
給料日に自動的に貯蓄用口座へお金を送金される仕組みや、給与天引きされる財形貯蓄などを利用すると、手間をかけずに貯金が増やせるでしょう。
そのほかボーナスを使わず、全て貯金に回す方法も貯金を増やすには有効です。
なお、それぞれの銀行に特徴があり、貯蓄口座の選び方について詳しく知りたい方は、下記記事を参考にしてみてください。
④資産運用
固定費の見直し・先取り貯金などによって、余剰資金が確保できたら、NISAやiDeCoなどの資産運用も組み合わせて貯蓄金額を上手に増やしましょう。
特に長期的な積立投資は、複利効果でより多くのリターンが期待できます。
(1)つみたてNISA(2024年よりつみたて投資枠)
NISA(少額投資非課税制度)は、毎年一定金額の範囲内であれば金融商品を購入しても税金がかからない制度です。
新NISAは積み立てや分散投資を支援する非課税制度であるため、一度積み立てを設定すれば無制限に積み立てができるため便利です。
現行NISAから新NISAに変わることで、年間投資上限額が「40万円(つみたてNISA)から120万円(つみたて投資枠)」、「120万円(一般NISA)から240万円(成長投資枠)」になり、より自由度が高くなりました。
福利効果でより多くのリターンが期待できますが、元本割れのリスクもあるので、回避するために早期から長期投資行うのがポイントです。
新NISAに変わるタイミングを機に投資初心者の方も、積み立てをスタートしてみましょう。
つみたてNISAについて詳しく知りたい方は、下記記事を参照してみてください。
また、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- ✅つみたてNISAの落とし穴
- ✅新NISAの注意点
- ✅実際に私が実践している投資商品
- ✅成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(2)iDeCo(イデコ)
iDeCo(個人型確定拠出年金制度)は、投資信託や定期預金、保険商品などの投資運用を自分自身で自由に選べる私的年金制度です。
自分で掛金を設定し、金融商品を運用していくことで60歳以降に老齢給付金として受け取れます。
60歳まではお金を引き出せないので注意しましょう。
iDeCo(イデコ)について詳しく知りたい方は、下記記事を参照してみてください。
(3)既婚の場合
既婚者の場合は教育費用など、独身者より多くのまとまったお金が必要となるケースが多いでしょう。
貯金のコツは基本的に独身者と同じですが、共働き世帯は夫婦共通の口座を作って、毎月決まった金額を貯金することがおすすめです。
夫婦共通の口座を持つことで、家庭でどれだけ預貯金があるか把握しやすくなります。
目標金額の達成に向けた、モチベーションを維持しやすいというメリットもあるでしょう。
夫婦共通口座を持つメリットなどについて詳しく知りたい方は、下記記事を参照してみてください。
FPなどの専門家に相談する
「お金を貯めたいけれど、何から手を付けたらいいか分からない」「将来、子どもの学費や教育費用が足りるか心配」このような悩みをお持ちの方は、我々FP(ファイナンシャルプランナー)などのアドバイザーに相談するのがおすすめです。
我々は「ファイナンシャル・プランニング技能士である」「独立系FPである」「投資方法などの基礎知識がなくても大丈夫」といった3つの安心があります。
FPは住まいやお金の知識が豊富で、金融に関する総合的なアドバイスができる専門家です。
貯金や資金計画に関することだけでなく、あなたに合った投資商品や保険商品の選び方などさまざまなサポートをさせて頂きます。
まとめ
30代独身・夫婦世帯の平均貯金額および平均貯蓄額は次のとおりです。
| 区分(世帯) | 平均貯金額 | 平均貯蓄額 |
| 金融資産保有世帯のみ(単身世帯) | 327万円 | 741万円 |
| 金融資産非保有世帯を含む(単身世帯) | 218万円 | 494万円 |
| 金融資産保有世帯のみ(二人以上世帯) | 326万円 | 697万円 |
| 金融資産非保有世帯を含む(二人以上世帯) | 246万円 | 526万円 |
30代は結婚や出産など、さまざまなライフイベントを迎える可能性があります。
将来起こり得るイベントのために、早めにお金を準備しておきましょう。
貯金を増やすには、①家計収支の把握、②固定費の削減、③先取り貯金、④資産運用の4つのポイントを意識することが大切です。
お金に関して不安がある方や人生設計を見直したい方は、FP(ファイナンシャルプランナー)などの専門家に相談するとよいでしょう。
あなたのライフプランに沿った、お金の貯め方をアドバイスさせて頂きます。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者