【FPが教える】初心者がお金を増やすために知るべき6つのポイント

この記事の監修者:
こちらの記事をお読みの方の中に、お金を増やしたいと考えている方も多いのではないでしょうか。
お金を増やすためにはコツがあります。収入を上げて支出を下げる。もちろん、それも確実な方法のひとつでしょう。
しかし、収入を上げることは容易なことではなく、支出を下げることも限界があります。
実はお金を増やすためには、お金に働いてもらうのが1番です。
お金が増える仕組みを作れば、効率的に資産を増やすことができ、あなたの生活が変わっていくでしょう。
本記事では、お金が増える方法について、初心者の人でも理解でき、無理なく実践できるように丁寧に解説しています。
基本的な金融商品の説明はもちろん、お金が増えるための勉強方法、さらには年代別のおすすめの運用方法や実際にお金を運用した例まで、お金について徹底的に解説しています。
この記事を読むことでみんなのお金が増えるルールが分かり、10年後・20年後の資産が増えることは間違いないでしょう。お金を増やしたいという方はぜひ最後までお読みください。
お金の運用方法とは?おさえておきたい人生の三大出費
お金が増える仕組みを作るためには、「お金とは何か」について、みんなが知る必要があるでしょう。
まずは、そもそも「お金を運用する」とは一体どのようなことなのか、お金と上手に付き合うためには欠かせない人生の三大支出について解説していきます。
(1)お金の運用方法とは?
「お金を運用する」とは、預貯金、国債、株式、債券、投資信託など金融商品を利用して、手持ちの資産を効率的に増やしていくことです。
なぜ、お金を運用する必要があるのでしょうか。それは、預貯金だけでは資産が増えないからです。
日本銀行の公表データによると、2022年3月の普通預金の平均年利率はわずか0.001%です。
楽天銀行などのネット銀行はもう少し高いかもしれませんが、それでも人気ランキング上位にあがる楽天銀行の普通預金の金利は0.02%です。
一方、世界の投資の運用利回りは平均5%と言われています。
お金を銀行に預けておくのと比較すると、資産運用はとても効率的で、「お金が働いてくれる」とも言えるでしょう。
しかし、預貯金とは異なり、投資などでお金を運用する場合は必ずリスクを伴います。100%安全な投資は存在しません。
投資を行う際はリスクを認識し、ルールを守り、まずは余剰資金で始めることをおすすめします。
(2)人生の三大出費
人生の三大支出とは、
- ☑住宅資金
- ☑教育資金
- ☑老後資金
です。
家族みんながお金に困らない人生を送るためには、短時間では用意できない三大支出を認識し、早めに準備・計画して実行に移すことが大切です。
①住宅資金
1つ目の三大支出は住宅資金です。
住宅資金について誤った知識を持っていると、お金を増やすことは難しいかもしれません。
まずは住宅購入にどれくらい費用がかかるのか見ていきましょう。
住宅金融支援機構が公表している、令和3年度フラット35利用者調査の住宅購入資金を表にしました。
| 住宅の種類 | 購入資金の平均 |
| 新築マンション | 4,528万円 |
| 土地付注文住宅 | 4,455万円 |
| 建売住宅 | 3,605万円 |
| 注文住宅 | 3,572万円 |
| 中古マンション | 3,026万円 |
| 中古戸建 | 2,614万円 |
マイホームの購入には中古でも3,000万円前後、新築では4,000万円前後ものお金がかかります。
都心部や人気ランキングが高い街ではさらに高いかもしれません。
理想の家がようやく見つかった後は住宅ローンを組むことになりますが、住宅を購入するときには頭金や諸経費などまとまったお金が必要です。
仮に投資をしていても、住宅ローンで必要以上の支出があれば、お金を増やすことは難しくなりますので、まずは住宅にかかる費用について正しい知識を持ちましょう。
不動産会社はもちろん、FPに相談することもおすすめです。
②教育資金
2つ目の三大支出は教育資金です。
子供がいる家庭には必須となる教育資金は、充分な金額を用意するために、早めに準備する必要があるでしょう。
それでは、教育費とはどれくらいの金額がかかるのでしょうか。
文部科学省が公表している、平成28年度子どもの学習費調査を表にしました。
| 幼稚園~高校(すべて公立の場合)の教育費 | 約540万円 |
| 幼稚園~高校(幼稚園だけ私立の場合)の教育費 | 約616万円 |
| 幼稚園~高校(高校だけ私立の場合)の教育費 | 約716万円 |
| 幼稚園~高校(すべて私立の場合)の教育費 | 約1,770万円 |
表から分かる通り、幼稚園から高校まですべて公立に通うと約540万円、すべて私立に通うと約1,770万円で、私立は公立の3倍以上の教育資金が必要です。
教育資金をコツコツと貯めることも大切ですが、お金を運用して効率的に教育資金を貯める方法もあります。
教育資金の作り方について詳しく下記記事を参照にしてみてください。
③老後資金
3つ目の三大支出は老後資金です。
仮に上記の2つが必要ない場合でも、長生きする以上はみんなが老後資金は必要です。
では、老後に必要な生活費はどれくらいでしょうか。
総務省統計局が公表している令和2年の家計調査年報と、生命保険文化センターが公表している令和元年の生活保障に関する調査を元に表を作成しました。
| 老齢夫婦無職世帯の生活費 | 約26万円(1ヶ月) |
| 夫婦2人のゆとりある老後生活費 | 約36万円(1ヶ月) |
表から分かる通り、お金に不安のない、ゆとりある老後を送るためには1ヶ月に夫婦で36万円が必要です。
日本年金機構によると、令和4年度の国民年金は月額64,816円、厚生年金は月額219,593円ですので、足りない分は貯金や投資で賄う必要があります。
老後資金も、お金を運用することで無理なく効率的に貯めることが可能です。
事前に知っておきたい!5つの投資商品
お金を増やすためには、金融商品について正しい知識を持つことが大切です。
まずは5つの投資商品について簡潔に分かりやすく説明します。
(1)投資信託
投資信託とは、投資家から集めたお金(ファンド)をまとめて、運用の専門家である証券会社などの資産運用会社が国内外の株式や債券などに分散投資し、運用で得た利益を投資家に分配する金融商品です。
投資信託のメリットは大きく分けて3つあります。
①少額から始められる
最大のメリットは少額から始められることでしょう。
例えば1か月1万円を毎月積み立てるという方法があり、つみたてNISA やiDeCoも投資信託を選ぶことができます。
②プロである運用会社が運用する
2つ目のメリットは投資のプロである運用会社が運用するので、大きなマイナスになることは少なく、初心者の人も比較的安心ということです。
③分散投資ができる
3つ目のメリットは、さまざまなファンドから好きな商品を選べ、分散投資ができることです。
以上から、コツコツと時間をかけてお金を貯めたい人や、少額投資から始めたい初心者の人に特におすすめの商品と言えるでしょう。
投資信託についてより詳しく知りたい方は下記を参照にしてみてください。
(2)株式投資
株式投資とは、株を買って企業のオーナー(株主)になるということです。
企業が事業資金を集めるために株式を発行します。
株式の購入者は発行会社のオーナーとなり、企業に出資する対価として配当金や株主優待を受け取ります。
また、株式投資は配当金や株式優待の他に売却益を得ることができます。
株式の基本は「安く買って高く売る」ことです。
企業の株価が上がることを想定して株を購入し、値段が上がったところで売って利益を出す仕組みですが、簡単なことではありません。
当然、株価が下がることもありますので、損をしてしまう可能性もあります。
初心者の人はリスクを十分に知った上で、無理のない範囲で株を購入しましょう。
初心者が少額(ワンコイン)でも買えるサービスもあり、扱っているネット証券もありますので、まずは1株単位から株を購入してみるのも良いかもしれません。
(3)外貨預金
外貨預金とは、日本円を外国の通貨、例えば米ドルや豪ドル、ユーロなどで保有し運用する方法です。
預金と名前が付いていますが、れっきとした投資商品ですので注意しましょう。
メリットとしては、日本円に比べて高い金利が受け取れることがあげられます。
また、インフレや円安の際に資産価値が上昇します。つまり資産分散になると言えるでしょう。
しかし、外貨預金にはデメリットも多く、デメリットの1つ目は為替手数料がかかることです。
最初に日本円を外国通貨に両替する必要があり、その際に金融機関では為替手数料が発生します。
為替手数料は楽天銀行などインターネットバンクでは比較的安いですが、都市銀行では1%がほとんどです。
金利より手数料が高ければ意味がありません。
外貨預金の2つ目のデメリットは為替リスクです。
例えば、1ドルが100円のときに100万円預けたとします。すると、1万ドルとなり、金利がつきます。(分かりやすくするため、手数料をのぞいています)
1ドルが100円のままなら、100万円に金利がついた金額が戻ってきます。
戻る金額は、1ドル120円であれば120万円になりますが、1ドル80円なら80万円になってしまいます。
外貨預金の金利の高さに魅力はありますが、為替の値動きのリスクは大きいので、外貨預金は慎重に行うようにしましょう。
(4)不動産投資
不動産投資とは、土地や建物などの不動産を購入し、家賃収入や売却益を得る投資方法です。
不動産投資の投資家は、物件の「大家さん」と呼ばれることもあります。
大家さんの主な収入は家賃で、支出はローンです。
不動産投資は、不動産を運用して利益を得るという点で、事業性が高い投資方法と言えるでしょう。
また、不動産業者、管理会社、修繕業者、現地案内業者、入居者など関わる人が多く、コミュニケーション能力も必要とされます。
不動産投資は他の投資と比較すると、ミドルリスク・ミドルリターンとも言われています。
株式のように急落する可能性は少なく、長期的な収益を目指したい人にもおすすめです。
一方、空室のリスクはもちろん、不動産そのものの価値が下がるリスクもあります。
何より、不動産という大きな買い物をする覚悟が必要で、二の足を踏む人も多いでしょう。
初心者におすすめの不動産物件や人気ランキングに出てくるような魅力的な物件、運用利回りが高いと予想される物件もありますが、実際に不動産投資をする際は十分に検討してください。
(5)保険
見逃されることも多いですが、保険も金融商品のひとつであり、貯蓄型保険、個人年金保険、外貨建て保険などは保険と名前が付いているだけで、投資というよりは、万が一なときの備えの保障です。
掛け捨てとは違い、よく投資商品として貯蓄型の生命保険をすすめられるケースがあります。例えば外貨建て保険には、為替リスクがあり、運用会社によっては高い手数料が取られます。
安全に思われる貯蓄型保険も運用利回りを計算するとあまり高くない場合もあります。
よって、ひとつのルールとして貯蓄は貯蓄、保険は保険、投資は投資と分けて考えるべきではないでしょうか。
とは言え、投資に全く知識がない人や、投資になかなか踏み出せない人にとっては、投資商品より保険の方がリスクは少ないと言えるかもしれません。
初心者でもお金の運用が簡単にできる?資産運用について勉強する方法
金融商品の正しい知識を身に付けたら、お金についてもっと知りたくなるでしょう。
資産運用について勉強することは、あなたの可能性を広げることでもあります。
この項では資産運用について勉強する方法を4つ紹介します。
(1)お金の運用に関連するメディア
当メディアのように、お金の知識を伝えるメディアを活用するといいでしょう。
基本的には初心者向けに作られているサイトが多いので、内容も分かりやすく理解しやすいので、手軽にできる勉強方法の一つと言えます。
しかし、情報が多い反面、本当に正しい情報なのか、変な商品を売りつけてないかを見極める必要があります。その際に誰が書いた記事(弊社の場合は代表である私)なのか、運用会社の情報をきちんと確認するといいでしょう。
(2)書籍
資産運用について勉強するために、書籍はみんなに大変おすすめです。
なぜなら、書籍は専門家が書いたものが多く、内容も信頼性が高いからです。
また、一冊の本が出版されるまでには編集者や校正者など多くの人が関わっています。
沢山の人の目に触れることから、内容に間違いが少なく、誇張がほとんどないという点も書籍の特徴です。
初心者の人におすすめの書籍を紹介します。
- ☑「本当の自由を手に入れるお金の大学」 両@alphadic_user_admin
- ☑「ジェイソン流お金の増やし方」 厚切りジェイソン
- ☑「難しいことはわかりませんが、お金の増やし方を教えてください!」山崎元 大橋弘祐
とても分かりやすく、また書籍としても面白く読めますので、ぜひ手に取ってみてください。
また、売れている本のランキング情報はネットでも閲覧できますので参考にしましょう。
(3)You Tubeなどの動画
資産運用について勉強するために、YouTubeは今の時代に欠かせない存在と言えるでしょう。
無料で有意義な情報が手に入るYouTubeはお金のプロから起業家、有名人まで毎日沢山の人が動画をアップしています。
「資産運用」と検索するだけで、数多くの動画が出てきますので、興味のある動画から視聴していきましょう。
とは言え、数が多過ぎて選ぶのが難しいという人は下記のチャンネルをおすすめします。
インターネット環境が整っていればみんながどこでも無料で視聴できますので、YouTubeを有効活用しましょう。
(4)FPなどお金のプロに相談する
FPは金融、税制、ローン、保険など幅広い知識と沢山の人の相談経験を持つお金のプロです。
投資の相談はもちろん、節税やローンの借り換えなどお金に対する課題を一緒に解決することで、資産運用について総合的にアドバイスを受けることができます。FPは中立性が大切です。
銀行や証券会社も有効ですが、目的や会社のルールによってはあなたに合わない商品をすすめてくるかもしれません。
なお、弊社は完全に中立の立場であなたに合った金融商品や投資方法をアドバイスいたします。
ぜひ一度お気軽にご相談ください。
年代別!初心者におすすめしたい資産運用商品
年代別に資産運用を考えるときは、「リスク許容度」をおさえることが重要です。
リスク許容度とは、資産運用において運用している資産の価格変動などのリスクをどれだけ許容できるかという意味で、一般的に年齢と反比例します。
つまり、若い世代はリスクを取ることができるのでリスク許容度が高く、年代があがるにつれてリスク許容度が低くなります。
それぞれ年代別に詳しく説明していきましょう。
(1)30代
リスク許容度が高い世代です。
30代は結婚や出産、住宅ローンの返済などで支出が多い時期であり、効率的に資産を増やすことも大切です。
一方、まだ若く、たとえ失敗しても十分にやり直せる世代ですので、リスクを取る資産運用に挑戦することもできるでしょう。
全くの初心者の人はつみたてNISAを始めて、高い運用利回りが期待できる米国株ファンドなど人気ランキング上位の投資信託から購入してみてはいかがでしょうか。
少し慣れてきて、余剰資金があるという人は、個別株を購入してみたり、興味があれば不動産投資に挑戦してみたりするのも良いかもしれません。
(2)40代
リスク許容度は中程度といえる世代です。
働き盛りの40代は、仕事や家庭において責任が重い時期であり、資産を守りながら増やしていくのが良いでしょう。
この時期になると、老後も少しずつ視野に入っていきますので、若い頃のようにリスクを取る資産運用に挑戦することはあまりおすすめしません。
基本はつみたてNISAやiDeCoで確実に資産を増やしながら、余剰資金があれば個別株や外貨預金に投資し、基本は分散投資でお金のポートフォリオを形成していきましょう。
(3)50代
リスク許容度が高い世代です。
仕事は管理職につく人も増えますが、収入は人によって差が大きくなります。
とは言え、子供の教育費や住宅ローンが終わると、支出は安定し、生活にもゆとりが出てくるでしょう。
生活が落ち着いてきたからといっても、リスクの高い投資は全くおすすめしません。
万が一失敗してしまうと取り返すまでの期間が短い可能性もあり、ようやく築いた大切な老後資金を失うことになりかねないからです。
50代は預貯金と投資のバランスが大切です。
基本は預貯金と考え、生活防衛資金や老後資金をしっかり考えた上で、投資を行うようにしましょう。
おすすめはiDeCoやNISAで確実に資産を増やすことです。
余裕のある人はしっかり調べた上で、個別株や外貨預金、高い運用利回りが期待できそうな不動産投資クラウドファンディングなどに挑戦してみても良いかもしれません。
初心者でも簡単にお金の運用を始められるコツ
初心者の人が簡単にお金の運用を始められるコツは、つみたてNISAやiDeCoを活用することです。
節税をしながら資産運用ができる金融商品で、長期投資に向いています。
それぞれの商品について、ポイントを絞って解説します。
(1)つみたてNISA
つみたてNISAとは、「少額投資非課税制度」のことで、2018年にスタートした新しい資産運用の制度です。
少額と名前が付いている通り、最低100円から始めることができ、投資初心者の人に特におすすめです。
つみたてNISAの特徴は下記の2つです。
①投資信託の運用益が非課税
投資信託は売却する際に、通常20.315%の税金がかかりますが、つみたてNISAは年間の最大投資額40万円まで運用益が20年間非課税です。
②初心者に適した投資商品を購入できる
つみたてNISAで扱っている商品は、金融庁が「長期」「積立」「分散」の投資に適していると判断した投資信託・ETFのみです。
銘柄は限られますが、比較的リスクが少ない商品を初心者も安心して購入できます。
まずは無理のない範囲でつみたてNISAから始めてみてはいかがでしょうか。
なお、NISAには一般NISAもありますが、つみたてNISAとは併用することはできないので注意しましょう。
つみたてNISAについて詳しく知りたい方は、下記記事を参照にしてみてください。
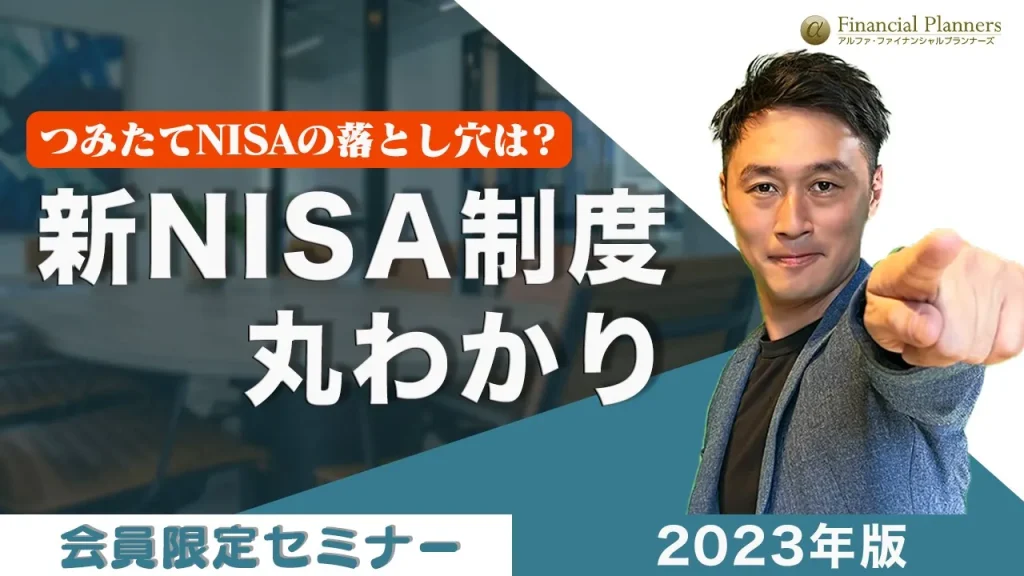
また、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- つみたてNISAの落とし穴
- 新NISAの注意点
- 実際に私が実践している投資商品
- 成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(2)iDeCo
iDeCoとは「個人型確定拠出年金」のことです。
個人型確定拠出年金を分かりやすくするために、ひとつひとつの単語で見ていきましょう。
- ☑個人型=国や企業ではなく自分で用意する
- ☑確定拠出= 出すお金は決まっているがいくらもらえるかは運用次第
- ☑年金=60歳以降に受け取れる
つまり、iDeCoとは、「自分で掛け金を拠出し、運用する投資商品を選び、その運用益を60歳以降に受け取る」ことです。
iDeCoの主なメリットは下記の3つです。
①運用益が非課税
通常の投資では、投資信託などで得た利益に20.315%の税金がかかりますが、iDeCoは全ての運用益が非課税です。
②掛け金が全額所得控除になる
毎月の掛け金が全額所得控除の対象になりますので、所得税・住民税を軽減することができます。
③受け取りのときの税金が軽減される
iDeCoの受け取りは原則60歳以降です。
受け取り方法は、一時金と年金から選択可能で、一時金の場合は退職所得控除、年金の場合は公的年金等控除を適用することで、税金が軽減されます。
iDeCoは節税効果が高いので、サラリーマンはもちろん個人事業主の人にもおすすめです。
投資初心者の人はもちろん、節税対策を考えている人はiDeCoを検討してみてください。
イデコについて詳しく知りたい方は、下記記事を参照にしてみてください。
(3)FPなどのアドバイザーに相談する
つみたてNISAやiDeCoのメリットや特徴がようやく分かってきたとしても、商品を絞れなかったり、投資する額が決められなかったりする人もいるでしょう。
そんなときは、FPなどお金のアドバイザーに相談することをおすすめします。
FPは数ある商品の中から、あなたに合った商品を選択し、プロの視点からアドバイスすることが可能です。
弊社のFPはみんな経験豊富です。経験と知識を生かし、お客様の立場になって、親身に対応させていただきます。ぜひ一度相談してみてください。
タイプ別!実際にお金の運用をした時の例
最後の項では実際にお金を運用して、教育資金と老後資金を無理なく貯めた事例を紹介します。
実際にお金を運用した成功事例を知ることで、投資がようやく身近なものに感じられるようになり、迷っている人の背中を押してくれるはずです。
では、教育資金と老後資金の例をそれぞれ見ていきましょう。
(1)教育資金の例
■家族構成:夫(37歳)、妻(35歳)、子ども(5歳)
小学校と中学校は公立を考えているが、高校は子どもが希望すれば私立も視野に入れたい。
教育資金として10年間、毎月3万円を給与から捻出する。
①ケース1:毎月3万円を銀行に預ける
(普通預金の金利:0.001%)
- ☑月3万円✖︎12ヶ月✖︎10年間=360万円
金利0.001%の場合、単利で計算すると利息は10年間でも360円なので、元本とほぼ変わらないです。
②ケース2:毎月3万円をつみたてNISAで投資する
(運用利回り:年利3%・複利)
- ☑月3万円✖︎12ヶ月✖︎10年間=360万円
- ☑運用益=59.2万円
- ☑合計=419.2万円
預貯金に比べて約60万円増えたので、習い事や予備校代に回すこともできます。
(2)老後資金の例
■家族構成:夫(35歳)、妻(30歳)
自営業なので、年金だけでは老後が不安。30代から老後資金を貯めていきたい。
①ケース1:貯金だけで2,000万円準備する
- ☑2,000万円÷30年間=1年間に約67万円
- ☑67万円÷12ヶ月=1ヶ月に約5.6万円
所得に余裕がある訳ではなく、1ヶ月に約6万円は精神的に負担になります。
②ケース2:毎月3万円を投資信託で30年間運用する
(運用利回り:年利5%・複利)
- ☑月3万円✖︎12ヶ月✖︎30年間=元本1,080万円
- ☑運用益=1416.8万円
- ☑合計=2496.8万円
月3万円なら可能な金額。さらに2,000万円を超える金額が見えたので、老後は旅行を楽しみたいという夢も実現できます。
まとめ
本記事を読むことで、資産運用はみんなにとって決して難しくなく、投資も特別な人だけが行うものではないことも、お分かりいただけたことでしょう。
効率的に資産運用を行うことで、あなたの人生はより豊かで充実したものになるでしょう。
ただ、資産運用の方法は選択肢も多く、悩みや迷いが生じることもありますので、困ったときはぜひ弊社のFPに相談してみてください。 信頼できるFPとの出会いは資産運用の成功の近道となるでしょう。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者