貯金がない家庭の割合は?平均貯金額と、今から始められる貯金方法5つをFPが解説
この記事の監修者:
ニュースや新聞では毎月のように値上げの記事が取りあげられています。
教育費の負担に頭を抱えている家庭もあるでしょう。その一方で収入は一向にあがりません。
「お金がないので貯金ができない」と嘆く声が聞こえてきそうです。
確かに統計でみると貯金がない家庭は意外と多いのです。ですが貯金は資産形成の第一歩。統計からみえる各世帯の貯金の状況と、FPがおすすめする今すぐできる貯金の方法を徹底解説します。
貯金ない家庭意外と多い?その割合は?
お金の話題は誰もが関心のあるテーマです。かといって職場や友人同士でも込み入った話はしません。
興味はとてもあるけれど、人には聞けないテーマ、それがお金の話です。
今回は金融広報中央委員会が行なった、全国を対象にした「家計の金融行動に関する世論調査」に基づいたデータを参考に各世代の貯金の状況をお伝えします。
(1)年代別からみる貯金ない割合
若者と年配では年収をはじめ、取り巻く環境など多くのことが異なります。
働きだして間もない若者は貯金が少ないのも当然です。
年配の方はそれなりに貯金があるかと思いきや、データは必ずしもそのようにはなっていません。
「家計の金融行動に関する世論調査」は年代別で貯金なし世帯の割合を公表しています。
「貯金なし世帯の割合(全世帯)」の調査結果は次のとおりです。
| 年代 | 割合 |
| 20代 | 40.6% |
| 30代 | 26.7% |
| 40代 | 28.4% |
| 50代 | 28.4% |
| 60代 | 23.1% |
| 70代 | 21.8% |
| 全年代平均 | 26.9% |
①20代
20代の貯金ゼロの割合は40.6%です。
20代の若者の多くは働き始めて間もない人や転職する人、正社員でない人が多くいます。
その分給料の手取りも安く、少額でも貯金に回せない人も多いのです。
その結果、貯金が全くない人の割合は各年代の中でもっとも多くなりました。
②30代
30代の貯金がない割合は26.7%です。
30歳ともなると仕事も安定して生活に少し余裕ができるころです。
結婚する人あるいは結婚を予定している人、マイホームの購入する人が増えるタイミングでもあります。
こうした理由により20代に比べて貯金のない割合が10%以上低下しました。
③40代
40代の貯金がない割合は28.4%です。
40代になると年収が上昇する人も出始めます。
人によっては年収1,000万円近い人もいるでしょう。
30代よりも貯金のない割合は減少するとの予想に反し、貯金のない人の割合が増えました。
これは子どもがいる家庭も増え、持ち家のための住宅ローンの返済や大学進学などの教育資金の負担の影響と考えられます。
④50代
50代の貯金がない割合は28.4%です。
興味深いのは40代と貯金がない割合に変化がないこと。
かつての年功序列、終身雇用の時代と異なり、50代の年収が上がらなくなった点が反映されている可能性があります。
また、50代といえば定年後や老後資金を意識しだすのが一般的です。
老後生活に向けて貯金ができないのは不安要因といえます。
(2)単身世帯からみる貯金ない割合
単身世帯の貯金がない割合は以下のとおりです。
| 年代 | 割合 |
| 20代 | 42.1% |
| 30代 | 32.4% |
| 40代 | 35.8% |
| 50代 | 39.6% |
| 60代 | 28.5% |
| 70代 | 28.3% |
| 全年代平均 | 34.5% |
単身世帯はどの年代も共通して二人以上世帯よりも貯金のない割合が多い結果となりました。
どんなにやりくりを上手にしても出費は多くなってしまいます。
そのため一人暮らしのほうが家賃や食費、光熱費などの生活資金が割高になってしまうのです。
20代は転職する人も多く、買い物のために借金をする人もいます。
また、独身の50代になると貯金のない割合が上昇しました。
50歳ともなると月収もあがりづらくなり、貯金に回す余裕がなくなる現実が見え隠れします。
(3)二人以上世帯からみる貯金ない割合
| 年代 | 二人以上世帯 |
| 20代 | 35.7 |
| 30代 | 23.9 |
| 40代 | 26.1 |
| 50代 | 24.4 |
| 60代 | 20.8 |
| 70代 | 18.7 |
| 全年代平均 | 23.1 |
二人以上世帯は単身世帯よりも貯金をしている結果となりました。
夫婦2人共働きで一緒に働けば1人で暮らすよりも貯金に回す余裕が生まれるのでしょう。
ただ、30代以降は貯金のない割合はあまり変わりません。
子育てやお子さんの学費、住宅の購入にお金が回ってしまい、貯金にまで資金が回っていない現状を示しています。
子どもがいれば養育費、両親がいればその介護、といった家族に応じたさまざまなケースが想像されます。
みなさんの平均貯金額は?
どれくらい貯金があるのか。誰しも興味のあることでしょう。
ですが、親しい友人や会社の同僚にもなかなか聞けないことです。
「家計の金融行動に関する世論調査」は人には聞けない金融資産保有額もアンケートを取っています。
調査をもとに日本人の懐事情を紐解きます。
(1)年代別からみる平均貯金額
調査によると年代別の平均貯金額は以下のとおりです。
| 年代 | 貯金額(平均値) | 貯金額(中央値) |
| 20代 | 185万円 | 20万円 |
| 30代 | 515万円 | 150万円 |
| 40代 | 785万円 | 200万円 |
| 50代 | 1199万円 | 260万円 |
| 60代 | 1689万円 | 552万円 |
| 70代 | 1755万円 | 650万円 |
平均値、中央値とも20代が最も少なく、年代を経るごとに貯金が多くなっていることがわかりました。
ただし、この統計は要注意点もあります。平均値と中央値では金額が異なります。
平均額では貯金の多い一部の人に数字が引っ張られてしまうため、こうした場合の平均値は割り引いて考える必要があります。
普通の家庭の状況でここまで高額の貯金があるわけではありません。
貯金額を並べた場合に真ん中にくる値である中央値のほうがリアルな実態を表しているといえるでしょう。
(2)単身世帯からみる平均貯金額
単身世帯の年代別の平均貯蓄額は以下のとおりです。
| 年代 | 貯金額(平均値) | 貯金額(中央値) |
| 20代 | 176万円 | 20万円 |
| 30代 | 494万円 | 75万円 |
| 40代 | 657万円 | 52.5万円 |
| 50代 | 1048万円 | 52.5万円 |
| 60代 | 1388万円 | 300万円 |
| 70代 | 1433万円 | 485万円 |
平均値が年代とともに上昇していくのは全世帯の場合と同様です。
特筆すべきは中央値です。30代よりも40代や50代のほうが少なくなっています。
単身世帯なので子育ては関係ありません。賃金が上昇しない、生活費がかかる、といったことが理由と考えられます。
万が一の病気やケガで働けない可能性も考えると、ある程度の蓄えがほしいところです。
(3)二人以上世帯からみる平均貯金額
二人以上世帯の平均貯蓄額は以下のとおりです。
| 年代 | 貯金額(平均値) | 貯金額(中央値) |
| 20代 | 214万円 | 43.5万円 |
| 30代 | 526万円 | 200万円 |
| 40代 | 825万円 | 250万円 |
| 50代 | 1,253万円 | 350万円 |
| 60代 | 1,819万円 | 700万円 |
| 70代 | 1,905万円 | 800万円 |
平均値は年代を追うごとに上昇しています。着実に資産を増やしている層がいるのです。
一方、中央値をみると30代以降50代まで思ったほど増えていません。
二人以上世帯には子育て世代が含まれています。
働き盛りであるこれらの世代の貯金が増えていかないのは、住宅購入や学資保険などの教育費の負担が主な理由です。
このほか家族が増える出産費用の補助、児童手当など給付金の支給は実施されているものの、苦しい台所事情に苦労しているのが垣間見えます。
60代を超えると年金の受給を始める人もいます。
なぜ貯金がない?その理由は?
気づいたら貯金がなかった。金額の違いはあれども、こうした経験をしたことがある人も多くいるはずです。
基本的にお金が勝手に消えていくことはないはずなので必ずどこかに原因があります。
その多くはお金の流れを把握・管理できていないことが原因です。
なぜ貯金ができないのか、貯金が少ない人の特徴を探っていきます。
(1)収支を正確に把握できていない
収入と支出のうち、収入は把握しやすいものです。
サラリーマンであれば毎月の給料はだいたい決まっています。
副業でもしないかぎり簡単に収入は増えていきません。
一方、毎月支出がいくらあるかは把握していない人が多いようです。
臨時の支出や1年に一度しか支払いのないお金などがあり、赤字になる月もあります。
このため、支出の把握が難しいのでしょう。
毎月いくらお金が必要なのかきちんと管理できていないと貯金は貯まっていきません。
(2)お金の使い方は計画性がない
今月はお金に少し余裕があったとします。
欲しかったあの洋服を買おう、ネットで目についたあの商品を買おうとしてついつい使ってしまいます。
衝動買いをしているとお金はいつまでも増えません。
このような状態では支出を削減することは難しいでしょう。
会社員の場合、給与やボーナスが出たからといってすぐに使ってしまってはいけないのです。
計画性のないお金の使い方が貯金を妨げています。
(3)支出がどんどん大きくなった
支出が増えても反対に貯金は増えていきません。
どんなに節約術を駆使しても最近は景気や経済の関係で値上げの流れが激しく、知らない間に支出が増えてしまうこともあるでしょう。
意図しない支出も中にはありますが、「これくらいはいいだろう」「必要だから」と安易に支出を増やしてしまうこともあります。
ネットやスマホで申し込んだけれど今では使っていないサービスなどもあるはずです。
今すぐできる貯金を増やす方法は?
ここまでで各世代の貯金の実情や貯金ができない原因はわかりました。
次は貯金を増やす方法や始め方です。
さまざまな手段があり、継続すれば着実に貯金は増えますが、短期間で効果があるわけではありません。
やはり貯金は日々コツコツと貯めるのが重要です。
今回は主に長期的な視野での貯金の方法を用意しました。
一念発起して貯金を増やすおすすめの方法をアドバイスします。
(1)家計簿をつけて収支を把握する
まずは家計の現状を知るために家計簿を利用しましょう。
昔は主婦がレシートをノートにつけるイメージでしたが、今では家計簿アプリがいくつも出ています。
クレジットカードや電子マネーなどのカード払いにも連動できるものもあるのでとても有効です。
家計簿をつけるとどんな項目にどれほど支出しているかがわかります。
いつの時代も家計管理と家計のチェックが非常に大切なのです。
弊社では16,000名の顧客データをもとにお金の管理アプリ「マネソル」(特許あり)を開発しています。簡単に家計簿管理ができるのと同時に、資産管理まで一元管理ができます。
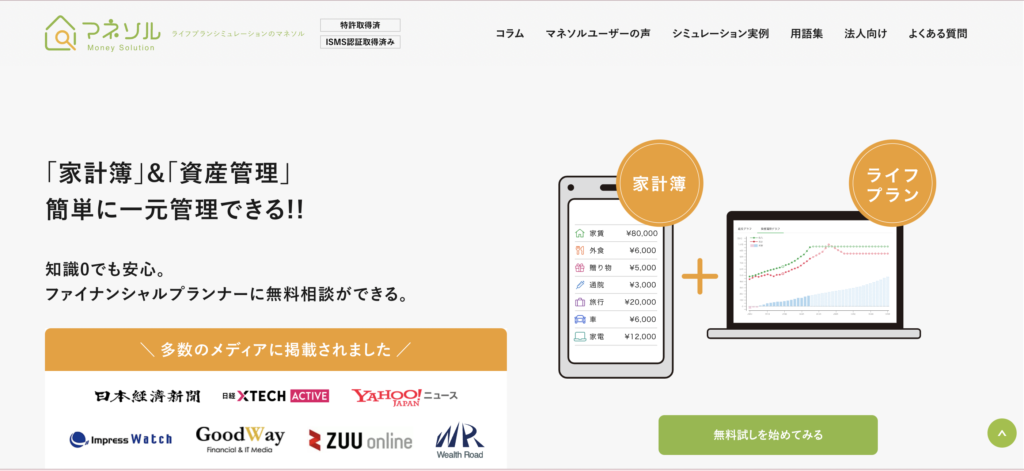
1ヶ月無料お試し期間がありますので、ぜひ活用してみてください。また、「マネソル」(特許あり)を利用すると、弊社FPと無料にて相談することも可能ですので、ぜひ試してみてください。
(2)固定費など改善できる費用を見直す
固定費と変動費が把握できると改善点を確認できます。
外食費が多い、通信費の無駄遣いをしている、といった具合です。
問題点を見つけたら改善する方法を考えましょう。もちろん、その費用を節約するのもひとつの方法です。
例えば加入していた医療保険を解約して保険料を節約します。
そのほか塾代や習い事など毎月一定額支払うものは見直しがしやすい項目です。
費用ごとに把握できれば、こうした戦略も立てやすくなります。
固定費の見直しについて詳しく知りたい方は、下記記事を参照にしてみてください。
(3)貯金口座を作るなど貯金できる仕組みを作る
貯金できる仕組みを作ると貯金をしやすくなります。
家計を見直したいけれど、なかなかできない。そんな声も聞こえてきます。
貯金口座で毎月貯める、積立を始める、定期預金口座を作る、とちょっとした工夫で貯金する仕組みを作れば自然とお金は貯まっていくものです。
NISAやジュニアNISAといった投資信託購入を促進する制度を使ってもよいでしょう。
お金を貯めるルールや仕組みがあれば、家計を維持しながら心理的な負担なくお金が貯まっていくのです。
貯金口座を作る時のコツなどについて詳しく知りたい方は、下記記事を参照にしてみてください。
(3)無理のない金額から貯金をスタートする
貯金は最初から無理をしてはいけません。今まで貯金してこなかった人がいきなり毎月10万円を貯めることはほぼ不可能です。
無理して三日坊主になってしまっては本末転倒。
そもそも費用を見直したとしても月々にあまるお金は決して多くありません。
月に数万円貯金できるのが理想ですが、無理せず貯めていく習慣をつくるのが長続きする方法なのです。
(5)いつまでにいくらをと明確にした目標を決める
目標を明確にするとモチベーションを保ちやすくなります。
ジョギングを例にすると、何キロ走るかわからないよりも、今日は10キロ走るとわかっていたほうが計画的に走れるものです。
貯金の具体的な目標は時期と目標金額、次いで目的です。
将来的にいくら、何のために貯めるのか目標や目標額を明確にしましょう。
家計の見直しで困る方はFPに相談する
貯金がない人も、思うようにたまらない人も「家計を見直して貯金がしたい」と考えています。
家計の改善を望んでいる人もどこから手をつけていいかわからない人も多いことでしょう。
家計の見直しで困ったらFPとも呼ばれるファイナンシャルプランナーに相談するのがよい方法です。
不安な点を解消、安心をもたらし、今後の参考にもなります。
FPへの相談内容や相談するポイントをまとめました。
(1)FPに何が相談できる
FPはいわば家計や資産運用のプロ。お金にまつわる話なら何でも相談できます。
家計の改善や教育費を貯めるのによい方法などを助言可能です。
相談にあたっては相談内容のほかに、現在の収入や支出、手元の現金や預貯金の状況などを事前に調べ、具体的に説明できるようにしておくとよいでしょう。
具体的な相談ができ、対策や対処法も具体的なものができあがります。
弊社に実際にあった相談事例も公開していますので、ぜひチェックしてみてください。
(2)FPに相談するメリット
FPに相談すると、第三者的な視点で相談者の現在の悩みや将来を踏まえて家計の見直しを提案してくれます。
FPは各ライフイベントでどれほどのお金が必要かのデータも多く持っています。
通信費が多い、食費が多いといったことも数多くの情報に基づいて判断可能です。
自分たちだけではわからなかった家計の弱点やライフプラン、対策のやり方をアドバイスし、サポートさせて頂きます。
まとめ
お金の話は誰しも興味がありますが、誰にでも相談できるものではありません。
やはり相談するならプロがよいでしょう。FPは家計に関する知識やノウハウを持っています。
もし家計の改善を本気で考えるなら専門家であるFPの活用を検討すべきです。
一度相談窓口を訪ねてみましょう。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者