1年で100万円を貯金できる?誰にでも簡単にできる8つのコツ教えます

この記事の監修者:
「貯金のやり方が分からない」
「今後も貯金ゼロのままで本当に大丈夫なのか不安になってきた」
住宅ローンや老後資金など、将来のことを考えると貯金は大切です。
しかし、貯金した気持ちはあるものの、なかなか貯金が貯まっていなくて焦っている人もいるのではないでしょうか。
本記事では、貯金できない人の特徴を紹介するとともに、1年間で100万円を貯金できる方法を徹底解説しています。
この記事を読んでいただき、将来の生活に備えて今から動き始めましょう。
年間100万円の貯金は少ない?できている割合は?
1年間で貯金する金額は、いくらが目安なのでしょうか。
ここでは、金融広報中央委員会の調査結果をもとに、理想的な貯蓄額や100万円以上貯金している人の割合をみていきましょう。
(1)年間100万円の貯金は少ない?
年間100万円の貯金を多いと思うか少ないと思うかは、年収や家族構成などによって人それぞれ意見が異なります。
下記の表は、調査結果をもとに年代別・世帯別の年間手取り収入をまとめたものです。(表1)
(表1 年代別・世代別の手取り収入)
| 世帯主の年齢 | 単身世帯 | 二人以上世帯 | ||
| 平均値 | 中央値 | 平均値 | 中央値 | |
| 20代 | 235万円 | 240万円 | 403万円 | 400万円 |
| 30代 | 301万円 | 300万円 | 550万円 | 500万円 |
| 40代 | 318万円 | 300万円 | 565万円 | 500万円 |
| 50代 | 285万円 | 213万円 | 660万円 | 600万円 |
| 60代 | 228万円 | 200万円 | 526万円 | 425万円 |
上記データをみて分かる通り、同じ年代でも、単身世帯より二人以上世帯の方が、手取り金額が高いです。
ただし、二人以上世帯は夫婦や子供のいる家族も対象なので、1人あたりの手取り平均額で比較した場合、20~40代では独身者の方が高い数値となっています。
手取り収入の何割を貯蓄に回すかは、家族構成やライフスタイルによってさまざまですが、手取りの2割から3割を理想とするのが一般的です。
表1の手取り平均値をもとに、それぞれの年代における理想の貯蓄額を計算し、下記表にまとめましたので、一つの目安としてご活用ください。(表2)
(表2 年代別 理想の貯蓄額)
| 世帯主の年齢 | 単身世帯 | 二人以上世帯 | ||
| 2割 | 3割 | 2割 | 3割 | |
| 20代 | 47万円 | 70.5万円 | 80.6万円 | 120.9万円 |
| 30代 | 60.2万円 | 90.3万円 | 110万円 | 165万円 |
| 40代 | 63.6万円 | 95.4万円 | 113万円 | 169.5万円 |
| 50代 | 57万円 | 85.5万円 | 132万円 | 198万円 |
| 60代 | 45.6万円 | 68.4万円 | 105.2万円 | 157.8万円 |
単身世帯と二人以上世帯を比較すると、単身世帯ではどの年代においても理想の貯蓄額が100万円未満なのに対し、二人以上世帯では30歳以上は理想の貯蓄額が100万円を超えていることが分かります。
そのため、単身世帯であれば年に45万円~100万円程度、二人以上世帯であれば年に100万円以上が、一つの貯金目安といえるでしょう。
(2)年間100万円の貯金ができている割合
先ほど、二人以上世帯の貯蓄目安が100万円以上とお伝えしましたが、実際に年間100万円以上貯金している人はどれくらいいるのでしょうか。
同じ調査の回答を参考に、年間100万円以上貯金している割合表を独自に作成しました。
項目ごとに詳しくご紹介します。
①年収から見る割合
下記の表は、年間100万円以上を貯金している人の割合を、年収別にまとめたものです。(表3)
(表3 年収別 年間100万円以上貯金している人の割合)
| 年収別 | 単身世帯 | 二人以上世帯 |
| 300万円未満 | 7.6% | 4.3% |
| 300~500万円未満 | 23.0% | 9.9% |
| 500~750万円未満 | 50.5% | 33.5% |
| 750~1000万円未満 | 67.5% | 37.5% |
| 1000~1200万円未満 | 60.0% | 63.4% |
| 1200万円以上 | 70.0% | 72.7% |
年収別にみてみると、年収が増えるにしたがって、年間100万円を貯金している人の割合も増える傾向があるといえます。
②年代から見る割合
年間100万円以上貯金している人の割合を、年齢別にまとめたものが下記の表です。(表4)
(表4 年齢別 年間100万円以上貯金している人の割合)
| 年齢別 | 単身世帯 | 二人以上世帯 |
| 20代 | 16.0% | 27.2% |
| 30代 | 10.5% | 32.6% |
| 40代 | 15.4% | 26.7% |
| 50代 | 12.7% | 25.1% |
| 60代 | 9.6% | 23.2% |
(※表1手取り収入平均値から、100万円が収入の何%にあたるかを算出。調査は最大が35%以上でまとめられているため、手取り収入の35%を超える場合でも、35%以上のデータを使用している。)
年齢別でみると、単身世帯と二人以上世帯で割合の差が一番開いているのは30歳代です。
これは、住宅ローンや子どもの教育費など、大きな出費が30代に多く重なっていることが考えられます。
貯金できない人の特徴
「大きな出費はしていないはずなのに、なぜか月末にはお金がカツカツ」
「貯金しようと努力しているのに、いつも失敗する」
こういった悩みを抱えている人はいませんか。
実は、お金が貯まらない人には、貯まらない理由があります。
貯金できない人の特徴を下記にまとめましたので、確認していきましょう。
- ✅面倒くさがり
- ✅ストレスを溜めやすい
- ✅自分へのご褒美が多い
- ✅リボ払いをよく使う
「面倒くさがり」「ストレスが溜まりやすい」といった性格の人は、貯金が苦手な傾向にあります。
一人暮らしで普段から自炊をあまりせず、外食やコンビニで食事を済ませることが多い人は要注意です。
また、仕事や人間関係で日々ストレスを抱えている人は、ストレスからお金を使いやすくなります。
ストレスを解消するために、飲み会が増えたり、衝動買いで不用品を買ってしまったりするので、なかなか貯金ができません。
「新作のバッグを購入する」「週末はリフレッシュのために旅行する」
など、自分へのご褒美が多い人はいます。
もちろん、頑張っている自分をいたわる時間は必要ですし、大切なことです。
しかし、お金は無限にあるわけではないので、計画的にやりくりするのが重要といえるでしょう。
給料日やボーナスを期待して、すぐにクレジットカードを切ってしまう人も貯金ゼロの原因になります。
現金と違ってお金が減っている感覚がないので、無意識のうちにお金を使いすぎている可能性があり、リボ払いの利息に驚くことも少なくありません。
年間100万円の貯金ができるようにするコツ
年間100万円を貯金するには、具体的に何をすればいいのでしょうか。
実は、貯金は工夫次第で誰でも簡単にできます。
貯金ができるようになるためのポイントを8つご紹介しますので、できそうなポイントからぜひ実践してみてください。
(1)家計簿をつけるなどして現在の収支を把握する
財布はレシートでいっぱい、毎月自分がいくらお金を使っているか分からないという人は、かなり問題です。
自分の家計収支を把握していない人は、家計簿をつけて収支状況を把握しましょう。
家計簿を付けるなら、スマホ一つで簡単に収支を入力でき、手間がかからず習慣化しやすい家計簿アプリがおすすめです。
弊社は16,000人のお客様のデータを活用して、お金の管理アプリ「マネソル」(特許あり)を開発しています。

家計簿から資産管理まで一元管理ができます。1ヶ月無料お試し期間がありますので、ぜひ使ってみてください。
(2)無駄遣いなど見直しできる支出を見つけ出す
毎月、毎年の収支状況が分かったら、無駄遣いしている項目を見つけて見直しましょう。
また、特に大きな無駄遣いがない場合の見直しにおすすめなのが固定費です。
生活費には、「固定費」と「変動費」の2つがあります。
- ✅固定費・・・家賃などの住居費、通信費、生命保険・医療保険などの保険料など、毎月定額でかかる費用
- ✅変動費・・・食費や光熱費、交際費、日用品費など、月によって金額が変わる費用
前述にもある通り固定費は、月々に支払う費用が一定の項目です。
「大手キャリアのスマートフォンを解約して乗り換える」「使っていないサブスクを解約する」といった固定費の見直しも、節約の一つの考え方として検討してみてはいかがでしょうか。
固定費の見直しについて詳しく知りたい方は、下記記事を参照にしてみてください。
(3)大きいお買い物は計画を立てる
将来のライフイベントや万が一に備えて、先取り貯金をしてお金を用意するのも大事です。
人生設計やライフプランは人それぞれですが、主に以下のような費用が考えられます。
- ✅結婚費用
- ✅病気、ケガ、介護費用
- ✅子どもの教育費
- ✅住宅購入費用
- ✅車や家電の買い替えにかかる費用
これらにかかる予算を逆算してコツコツ準備しておくと、将来的にも安心できるでしょう。
子どもの教育費について詳しく知りたい方は、下記記事を参照にしてみてください。
(4)金利が高い貯金口座を作る
貯金専用の銀行口座を作るのも、効率的な貯金に効果的です。
貯金用に口座を作るなら、金利が高い銀行を選びましょう。
ネット銀行は、利率がいいのはもちろん、インターネットから簡単に口座開設ができるのでおすすめです。
貯金口座の選び方などについて詳しく知りたい方は、下記記事を参照にしてみてください。
(5)会社の財形貯蓄の制度を利用する
財形貯蓄制度とは、給料から毎月一定の金額を天引きして、会社用の銀行口座に入金する制度です。
自分で先取り貯金をしなくても、会社で自動的に先取り貯金ができる仕組みなので、財形貯蓄制度を採用している企業の会社員は、積極的に利用しましょう。
財形貯蓄について詳しく知りたい方は、下記記事を参照にしてみてください。
(6)無理なく月々できる貯金額からスタートする
せっかく貯金するなら、毎月の貯金額は少しでも多い方がいいでしょう。
しかし、無理のある貯金は負担になり続きません。
せっかく貯金を始めたのに、結果的に失敗するというケースも多いので、貯金は無理のない範囲で行うようにしましょう。
(7)目標を明確に決める
貯金の目的や目標金額をなるべく具体的に設定するのもおすすめです。
目標額をあらかじめ決めていると、毎年いくら貯金すればいいか、さらには毎月いくら貯金すればいいかが明確になります。
(8)FPに家計の見直しをしてもらう
FPとはファイナンシャルプランナーの略で、お金に関するプロを指します。
家計の管理が苦手で、何から始めればいいのか分からない人はFPに家計の相談をするのも選択肢の一つです。
貯金100万を達成したらおすすめしたい投資商品
貯金がある程度貯まったら、円貯金だけでなく資産運用も平行して行いましょう。
なぜなら、預貯金では手元のお金がほとんど増えないからです。
ここでは、投資初心者でも始めやすい投資商品を5つご紹介します。
(1)つみたてNISA
つみたてNISAとは、利益にかかる税金を控除できる積立投資です。
通常の投資では、運用益に対して20%の税金がかかりますが、つみたてNISAは非課税でできるため、お得に資産運用ができます。
つみたてNISAと似ている投資商品に「一般NISA」がありますが、両者には非課税期間や年間非課税枠などに違いがあります。
| つみたてNISA | 一般NISA | |
| 年間非課税枠 | 40万円 | 120万円 |
| 非課税総額 | 最大800万円 | 最大600万円 |
| 非課税期間 | 20年間 | 5年間 |
| 非課税対象 | 対象商品に関わる配当金・分配金・売却益 | |
| 購入方法 | 積立購入 | スポット購入・積立購入 |
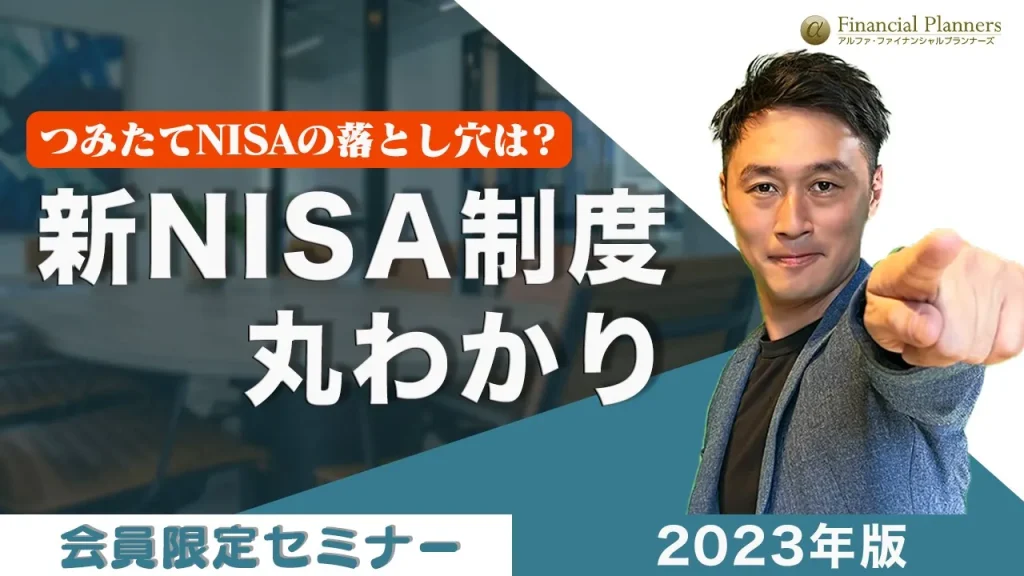
私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- ✅つみたてNISAの落とし穴
- ✅新NISAの注意点
- ✅実際に私が実践している投資商品
- ✅成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(2)iDeCo(イデコ)
iDeCoは、掛け金が全て所得控除になる個人型確定拠出年金です。
会社員など、本業がある人でも副業として始めやすいのも魅力といえます。
注意点としては、iDeCoは60歳になるまで引き出すことができないため、気をつけましょう。
iDeCoについて詳しく知りたい方は、下記記事を参照にしてみてください。
(3)投資信託
投資信託は、プロに資産を預けて代わりに運用してもらう株式投資です。
さまざまな金融商品や、国に分散投資できるため、リスクを抑えながら資産運用ができます。
投資信託について詳しく知りたい方は、下記記事を参照にしてみてください。
一方で投資商品の中では絶対に損をする商品もあります。下記動画ではそのような商品の特徴を解説していますので、損をしたくない方はぜひご覧ください。
(4)金(ゴールド)投資
金投資は、その名の通り金に投資する資産運用です。
金は鉱物なので無価値になることがなく、全世界で共通の価値を持つのが魅力ですが、デメリットとしては取引に米ドルが用いられるので、為替の影響を受けることが挙げられます。
また、長期的に運用する商品のため、短期間で資産を増やしたい人には向きません。
金(ゴールド)投資について詳しく知りたい方は、下記記事を参照にしてみてください。
(5)不動産クラウドファンディング
不動産クラウドファンディングは、不動産事業に複数人で投資し、期間中に得られた利益を受け取る資産運用です。
一般的な不動産投資は、不動産を購入して運用するため多額の資金を必要としますが、不動産クラウドファンディングは不動産を直接購入するのではなく、不動産の利益を受け取る権利を購入するため、比較的少額で不動産投資ができます。
効率よく投資する時のコツ
投資はしっかりと特徴を理解していないと、結果的に損をするケースも少なくありません。
ここでは効率的に投資するためのポイントを3つご紹介します。
初めての投資で失敗しないためにも、ポイントをしっかりと理解しておきましょう。
(1)分散投資をする
まず、大前提として一つの金融商品のみに全額を投資するのは絶対にやめましょう。
どの金融商品にも、元本割れのリスクはつきものです。
複数の商品に投資してリスクを分散すると、一つの商品が赤字になっても、他の商品で補うことができるので、利益がマイナスになるリスクを軽減できます。
(2)自分にあった投資プランを選ぶ
投資商品の種類はかなり多く、ハイリスク・ハイリターンから、ローリスク・ローリターンまで、商品の特徴もさまざまです。
投資プランを選ぶ際は、自分の資金や投資目標に合う商品を選びましょう。
自分に合わないプランを選んでしまうと、効果的に資産を増やせない可能性があります。
(3)FPなどプロのアドバイスをもらう
自分に合う投資商品や投資プランが分からない人は、FPにアドバイスをもらうのもおすすめです。
資産形成のやり方や、自分に合った投資商品の選び方を丁寧に教えてくれます。
お金を増やしたかったらFPに相談する
持っている資産を増やしたい場合も、FPに相談するのがおすすめです。
(1)FPに相談できる内容
FPに相談できる内容は幅広く、基本的にお金に関することなら何でも相談できます。
具体的な相談内容は以下のとおりです。
- ✅貯金の増やし方や節約方法
- ✅資産の運用方法、金融商品の説明
- ✅住宅ローン全般
- ✅教育資金の計算 など
実際に弊社にあった相談事例を公開していますので、ご興味がある方はぜひ読んでみてください。
(2)FPに相談するメリット
FPへの相談には、多くのメリットがあります。
- ✅お金に関する疑問や不安を解消できる
- ✅お金の知識を身に付けられる
- ✅自分の資産状況を可視化できる
- ✅無料で相談できる場合がある
FPへの相談を特におすすめしたいのが、お金に関する知識を持っていない人です。
「貯金が貯まらない」「貯金ゼロに危機感はあるけど、何からやればいいか分からない」など漠然とした相談にも乗ってくれます。
貯金を増やしたいと思っている方は、ぜひ相談してみてください。
まとめ
この記事では、貯金できない人の特徴や、誰でも簡単に貯金ができるコツを紹介してきました。
貯金ができるようになるためには、まず自分の現状をしっかりと把握することが大切です。
状況を把握した上で、貯金目標を立て、目標に向けて今やらなければいけないことを細分化していきましょう。
また、より効率的に貯金したいなら、資産運用もおすすめです。
投資商品はそれぞれに特徴があるので、疑問や不安はFPに相談しながら、自分に合う方法で賢く貯金を増やしていきましょう。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者