資産運用の失敗例3選!失敗する人の特徴、成功するコツを徹底解説

この記事の監修者:
資産運用と聞くと失敗して多額の借金を抱えるようなマイナスイメージを持っている方もおられるでしょう。
効率的な資産運用を行うには、預貯金だけではなく投資も必要ですが、損失リスクがゼロではありません。
しかしポイントを押さえれば、成功する確率を高めることは可能です。この記事では、資産運用で失敗する人の特徴と、成功するコツを徹底解説します。
なんで失敗する?資産運用で失敗する人の特徴
資産運用はなぜ失敗するのでしょうか。まずは、資産運用で失敗する人の特徴について説明します。
(1)投資商品について理解していない
投資商品にはリスクとリターンがあり、仕組みも複雑です。
知識不足のまま目先の利益だけを求めて投資すると、予期せぬ事態によって損失を被るがあり危険性があります。
例えば、リターンの大きい金融商品はリスクも高い傾向にあります。
もしリスクを理解していないと、全ての資産をハイリスクの商品に投資して、財産をほとんど失ってしまう可能性もあるでしょう。
投資するときは、その金融商品について自分自身で理解していることが大切です。
(2)分散投資などリスクヘッジをしていない
資産運用にはさまざまなリスクが存在します。もし特定の金融商品に集中して投資した場合、その商品が暴落したときに多額の損失が発生します。
できるだけ損失を抑えるためには、分散投資などの対策が欠かせません。分散投資とは、商品の種類や地域、購入時期を分散させることです。
値動きの異なる複数の商品を保有することで、失敗するリスクを抑えることができるでしょう。
(3)担当者に任せっきり
投資の結果はすべて自己責任です。
資産管理を専門家やロボアドバイザーに任せることもできますが、発生した損失分は基本的に自分が被ることになります。
また、プロであっても市場の動向を完璧に予測することはできません。
担当者には任せっきりにして、自分の資産状況をチェックしないような姿勢では、失敗する可能性が高いでしょう。
自分の資産を守るために、金融や経済に関する知識を身につけ、自分で判断するようにしましょう。
(4)投資目標など決めず勢いで始まった
具体的な目標を設定せずに勢いで投資を始めるのは、おすすめできません。
単純にお金を儲けたいという考え方では、いつまでに・いくら利益を出すのか計画がなく、適切な投資方法を選択できない可能性が高いでしょう。
なんとなく勢いで始めるのではなく、いつまでに・どのくらい利益が必要なのかゴールを考えた上で投資方法を検討しましょう。
(5)投資にリスクがあることを分かっていない
投資にはリスクがつきものです。
金融商品の内容やリスクを理解せずに、話題のある人気商品や担当者から提案された商品を購入するのは危険です。
資産運用は自分の責任になるため、他人からの意見を鵜呑みにして投資するのはやめましょう。
(6)自分に合っていない投資プランを組んでしまった
自分に合わない投資プランを組むと、精神的苦痛やストレスを抱えることになります。
投資プランを組むときは、自分のリスク許容度を考えることが重要です。
リスク許容度とは「どれ程度の損失なら受け入れられるか」「どの位のまでなら生活に支障がないか」ということです。
自分の年齢・家計の状況・ライフプラン・ストレス耐性などと、金融商品ごとの特性を比較して投資プランを考えましょう。
資産運用にリスクはつきもの!それでも資産運用をするメリット
資産運用にリスクはつきものですが、それでも資産運用するメリットとは何でしょうか。
日本は金利が低く、銀行口座に預金していても、ほとんどお金が増えません。
また、少子高齢化により将来の年金受取額も減少する可能性があります。
将来を見据えた資産形成にあたり、効率よくお金を増やせる「資産運用」は必要不可欠です。
例えば、毎年40万円を年利3%の積立投資で運用した場合と、金利0.001%の普通預金に預け入れた場合のシミュレーションを見てみましょう。
| 年数 | 5年 | 10年 | 15年 | 20年 |
| 積立投資 (年間利回り3%) | 2,187,364円 | 4,723,118円 | 7,662,753円 | 11,070,594円 |
| 預貯金 (金利0.001%) | 2,000,000円 | 4,000,220円 | 6,000,480円 | 8,000,840円 |
20年後の資産合計額は300万円以上も差が出ており、投資の有効性を認識できるでしょう。
投資の利回りは運用状況により変動しますが、インデックス型投資信託の積立投資などであれば、比較的安定した運用成果が得られます。
初心者にオススメしたい資産運用商品
資産運用は損失リスクがあって不安に感じる人もいるでしょう。
ここでは比較的リスクが低く、初心者でも始めやすい資産運用商品を紹介します。
(1)投資信託
投資家からの投資金を運用会社が運用して、得られた利益が分配金としてもらえる金融商品です。
投資先の商品選定などはファンドマネージャーと呼ばれる専門家が代行してくれるので、バランスのよい分散投資が簡単にできます。
投資信託は数千円から投資可能であり、手元資金が少額でも気軽に始めやすいため、初心者向けの投資方法です。
ただし、あくまで投資であるため元本保証はありません。また運用・管理の手数料として、信託報酬(運用管理費用)がかかります。
(2)つみたてNISA
つみたてNISAは、長期・分散・積立投資を推奨するために、国が用意した非課税制度です。
年間40万円を上限として、金融庁が認めた一部の投資信託が購入可能です。
投資信託を保有している期間に得た分配金と、値上がり後に売却して得た利益は、商品購入後20年間非課税扱いとなります。
例えば投資で10万円の利益が出た場合、通常なら20.315%の税率により20,315円の税金がかかりますが、つみたてNISAなら0円です。
投資対象は長期の積立投資に適した商品が選定されているため、投資初心者でも安心です。
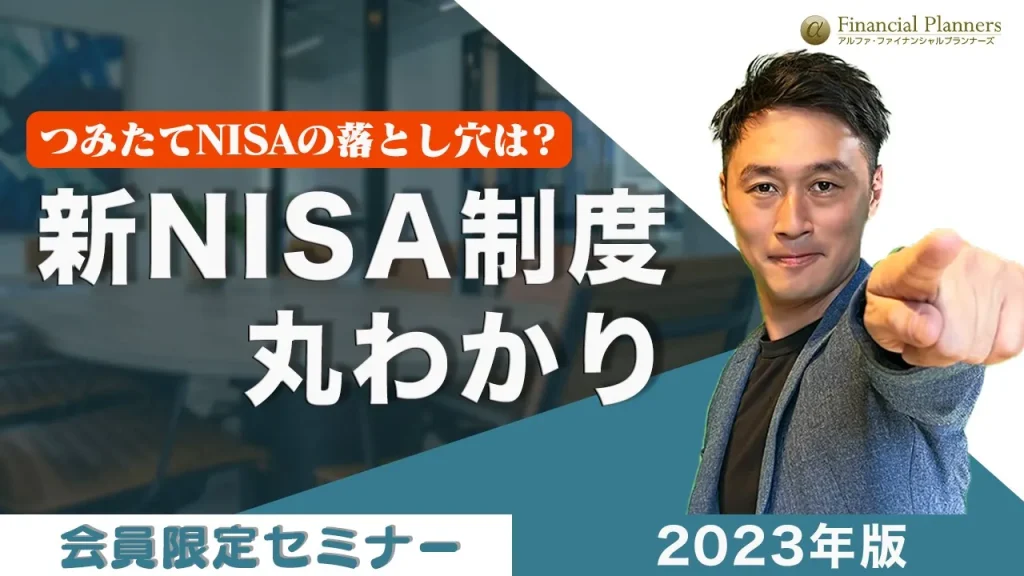
私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- つみたてNISAの落とし穴
- 新NISAの注意点
- 実際に私が実践している投資商品
- 成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(3)iDeCo(イデコ)
iDeCoは正式名称を個人型確定拠出年金といい、公的年金の上乗せで加入できる私的年金制度です。
拠出した掛金を自分の選んだ商品で運用し、60歳以降に一時金または年金として受け取ります。
掛金は全額所得控除の対象であり、運用期間中の運用益も非課税であるため、節税効果があります。
また、運用益の受取時も税金の控除制度が使えるため、一般的な投資と比べてお得です。
ただし、運用益および掛金は原則60歳以降になるまで引出しができないので、掛金は無理のない範囲で設定しましょう。
(4)外貨預金
外貨預金は外国通貨で預金をすることです。
近年、海外の利上げで外貨金利は上昇しており、日本円で預け入れるよりも多くの利息がつく可能性があります。
例えば、1ドル=100円の時に日本円100万円を預金すると、預金額は1万ドルです。
その後円安が進み1ドル=110円のタイミングで払い戻すと、評価額110万円となり、10万円の利益が得られます。
一般的な日本円の預金では金融機関が破綻しても、預金1000万円までは保証してもらえますが、外貨預金は対象外となるので注意しましょう。
(5)金(ゴールド)投資
金投資とは、その名の通り金に投資することです。
金貨や金地金などの実物資産を購入する方法と、金に投資する投資信託を購入する方法があります。
金は世界共通で価値が認められているため、価値がなくなることがありません。
一方で、株式や債券は発行する企業や国の信用を元に取引されており、情勢の変化によっては価格が下落する信用リスクがあります。
そのため、金は一般的な投資のリスクヘッジとして活用できます。
(6)不動産投資
不動産投資は、マンションやアパートを他人に貸して家賃収入を得ることです。
入居者が入っている限り、毎月安定的な収入が得られる魅力があります。
また、物件を売却するときに価格が上がっていれば、売却益を得ることも可能です。
ローンを組んで物件を購入すれば、レバレッジ効果により少ない自己資金で高い収益を上げることもできます。
特にサラリーマンや公務員の人はローン審査に通りやすいため、副業としておすすめです。
ただし空室になると家賃収入が得られなくなり、大きな損失が発生します。
ローン返済の負担が重くなるデメリットもあるため、入居者ニーズの高い物件を購入することが大切です。
資産運用で成功するコツ
次に、資産運用で成功する6つのコツについて説明します。
(1)投資知識を身につける
資産運用を始めるにあたり、最初に投資知識を身につけましょう。
日々、経済や金融に関する情報を集めて勉強することで、商品価格の変動などを予想して、リスク回避できる可能性があります。
万が一、お金をだまし取るための儲け話を持ち掛けられたとしも、金融知識があれば投資詐欺と気づくことができるでしょう。
(2)信頼できる担当者を見つける
資産運用に関する相談先を見つけておくのも一つです。
証券会社や銀行の担当者など専門知識が豊富で、信頼できる人と懇意にしていれば心強いでしょう。
判断に迷ったときに、客観的なアドバイスをもらえるはずです。
(3)身の丈に合った投資プランにする
自分の投資目標を設定したうえで、身の丈に合った投資プランを選択しましょう。
例えば100万円を10年後に130万円まで増やしたい場合は、FXや株式投資などハイリスクハイリターンの商品を選択する必要はありません。
投資信託のようなローリスクローリターンの投資手法でも、十分、目標金額を達成できるためです。
このように投資目標に合ったプランを選択することが、成功への近道といえます。
(4)リスクヘッジとして分散投資をする
分散投資によるリスクヘッジも大切です。金融商品の種類や銘柄、投資する時間を分けることで、リスクが分散できます。
例えば株式と債券は反対の値動きをするケースが多く、どちらも投資することで、価格変動リスクの軽減が可能です。
また、国内と海外、先進国と新興国のように地域を分けることで、為替変動リスクやカントリーリスクを避けられます。
投資するタイミングの分散は、平均購入価格の低減につながり、高値づかみを回避できます。
(5)短期、長期と投資プランを分ける
いつまでにいくら利益を出したいのかによって、投資対象も変わります。
短期的な投資と長期的な投資ではプランを分けるべきであり、そのためには投資目的を明確にする必要があるでしょう。
例えば短期間で多くの収益を上げたいのであれば、株式投資やFXなどハイリスクハイリターンの投資プランを設定する必要があります。
一方で、現在30代の人が老後資金を貯めたい場合は、投資信託のようなローリスクの長期運用を選択することが望ましいです。
(6)失敗した時に備えてあくまでも余剰資金でする
資産運用は余剰資金の範囲内で行いましょう。もし自己資金を全て投資に回してしまうと、失敗したときに生活費がなくなり、生活に困ります。
総資産額のうち半年分の手取り収入額を目安に、生活資金として確保しておくことをおすすめします。
実際にあった資産運用の失敗例
では、実際にあった資産運用の失敗例について紹介していきます。
(1)株式投資の失敗例
以前から投資に興味があり、「配当金と株主優待が高利回り」とインターネットで紹介されていた銘柄を100万円で取得しました。
その後、コロナショックで株価が80万円に下がりましたが、売却して損切りすることに抵抗感があり、保有し続けました。
結局50万円まで値下がりしてしまい、損失額が50万円に膨らんでしまいました。
あらかじめ「株価が10%下がったら売却する」などルールを決めて、冷静に対応していれば、損失を抑えられたと後悔しています。
(2)FXの失敗例
少しでも資産を増やしたいと思い、銀行に預金していた50万円でFXに投資しました。
書籍やYou Tubeで勉強したつもりでしたが、基礎知識がないまま投資したので、あっという間に投資額全額を失ってしまいました。
損失を取り戻そうと、さらにFXに資金を投入し、最終的に100万円の損失になってしまいました。
今から思い返すと、追加で投資したのは間違いでした。初めに50万円失ったことで不安な気持ちになり、適切な判断ができなくなってしまいました。
(3)不動産投資の失敗例
友人から勧められてワンルームマンションへの不動産投資を始めましたが、入居者が入らず赤字が続いています。
物件が駅から徒歩20分と遠く、入居者ニーズが低い物件であったことが原因です。
経験も知識もない状態で、不動産投資は難易度が高い資産運用方法だったと感じます。事前に物件の選び方など勉強しておくべきでした。
失敗した理由は「知識不足」「投資目標がなく、なんとなく投資を始めている」「リスクを把握していない」など、前述の資産運用で失敗する人の特徴とも共通しています。
これから資産運用を始める人は、このような失敗がないように、気を付けましょう。
お金のプロであるFPに相談
これまで、資産運用で失敗しないためのポイントや資産運用商品を中心にご説明しました。
しかし「自分の選んだ投資方法が最適か不安」「より効率的な運用方法を教えてほしい」など、悩みをお持ちの方もおられるでしょう。
そのような時は、お金の専門家であるFP(ファイナンシャルプランナー)に相談してみてください。
プロ目線の的確なアドバイスが得られるでしょう。
まとめ
今回は資産運用で失敗する人の特徴と、成功するコツを徹底解説しました。
資産運用で失敗と聞くと怖いと感じるかもしれませんが、この記事でお伝えした内容を実践すれば、失敗するリスクを抑えることができます。
それでも不安な方は、ぜひお金の専門家であるFPに相談してみてください。資産運用する上で、心強いパートナーになってくれるでしょう。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者