【2026】無料家計簿アプリおすすめ13選!FPが安全性を徹底比較

この記事の監修者:
「すきま時間にスマホでサクッと資産運用を始めてみたい」
「でも、たくさんアプリがありすぎてどれが一番安全で使いやすいの?」
新NISAの普及もあり、資産運用を始めたいと考えつつも、アプリ選びで迷ってしまう方は非常に多くいます。
資産運用・管理アプリは、選び方ひとつで「三日坊主で終わるか」「勝手にお金が貯まる仕組みを作れるか」が大きく変わってきます。
そこで本記事では、のべ3万件以上の家計・資産運用の相談実績を持つファイナンシャルプランナー(FP)が、初心者でも迷わず使える本当におすすめの無料資産運用・管理アプリ15選を徹底比較!
「何から始めればいいかわからない」という方でも、自分に最適なツールと安全な使い方が一目で分かります。今日からスマホ1台で、賢い資産形成への第一歩を踏み出しましょう!
お⾦の専⾨家であるファイナンシャルプランナーが、数多くの選択肢の中から、中⽴公平な⽴場であなたに最適なアドバイスをします。
お⾦に関する不安や⼼配ごとなどお気軽にご相談ください。
経験豊富なファイナンシャルプランナーがあなたの不安や疑問に丁寧にお答えします。
相談例)
- 住宅ローン
- NISA,iDeCo
- ⽼後資⾦
- 家計/ライフプラン
- 保険
- 資産運⽤など
 無料相談を予約する
資産運用アプリとは?

まずは、資産運用アプリの概要をわかりやすく説明します。
そもそも「資産運用アプリ」とは?3つの種類と目的別の使い分け
資産運用アプリとは、スマートフォンだけで資産管理や投資ができるツールのことです。
銀行口座や証券口座の残高、投資状況などを外出先でも気軽にチェックできるため、今や個人の資産運用には欠かせない存在になっています。
(2)資産運用アプリの3つの種類
資産運用アプリには複数のタイプがあり、目的によって使い分けることが大切です。
ここでは大きく3つに分類して紹介します。
①資産管理アプリ
資産管理アプリは、日々の収支や預貯金・投資資産などをまとめて管理できるアプリです。
銀行やクレジットカードを連携させれば情報が自動反映されるため、「毎月いくら使っているのか」「現在の総資産はいくらか」を簡単に把握できます。
資産運用を始める前に、まず現状を知るための第一歩としておすすめです。
②情報収集アプリ
情報収集アプリは、投資に役立つニュースやマーケット情報を手軽にチェックできるアプリです。
新聞や専門誌を自分で調べる必要がなく、主要な経済ニュースや企業情報が自動で配信されるため、初心者でも効率よく情報を得られます。
忙しい人でも、最新の投資情報をすきま時間で確認できます。
③投資取引アプリ
投資取引アプリは、株式や投資信託などの金融商品を実際に売買するアプリです。
従来はPCで取引するイメージがありましたが、今では多くの証券会社がスマホアプリを提供しており、外出先でも簡単に取引ができます。
投資取引アプリには、次の2タイプがあります。
- ☑自分で投資先を選ぶアプリ
自分で銘柄を選び、売買のタイミングを決めるタイプです。
スマホ向けに画面がシンプルで操作しやすいものが多く、ポイント投資や少額投資など初心者向けサービスも増えています。
まず投資を試してみたい人に最適です。
- ☑AIが投資先を選ぶアプリ
AIがユーザーに代わり投資先を選定し、自動で運用してくれるタイプです。
投資先を研究する時間がない人や、運用に手間をかけたくない人に向いています。
自身の性格や投資方針に合わせてポートフォリオを構築してくれるため、初心者でも始めやすいアプリです。
初心者こそ知っておきたい!資産運用アプリを活用する3つのメリット
次に、資産運用アプリを使うことで得られる3つのメリットを紹介します。
(1)いつでもどこでも投資することができる
スマホ1つで取引ができるため、通勤中や休憩時間などのすきま時間で情報収集や株価チェックが可能です。
相場が急変した場合でも、すぐに売買できるため、タイミングを逃がしにくい点が大きなメリットです。
(2)口座開設が簡単にできる
従来は窓口での手続きや書類の郵送が必用でしたが、多くのアプリではオンラインだけで口座開設が完結します。
スマホで本人確認書類を撮影するだけで手続きできるため、投資を始めるまでのハードルがぐっと下がりました。
(3)自分の資産を一目で把握できる
資産管理アプリを使えば、銀行口座や証券口座など複数の資産情報が自動で集約されます。
総資産の内訳がひと目で分かるため、ポートフォリオのバランス確認やリバランスもスムーズに行えます。
資産の動きが可視化されることで、運用状況を冷静に判断できます。
【失敗しない】初心者が資産運用アプリを選ぶときの3つのチェックポイント
資産運用アプリは種類が多く、それぞれ特徴や強みが異なります。
長く安心して利用するためには、以下のポイントを押さえて選ぶことが大切です。
(1)手数料や運用コスト
投資取引アプリを利用する際に必ず確認したいのが、手数料や運用コストです。
少額投資に対応しているアプリでも、サービスによっては取引手数料や信託報酬などが割高な場合があります。
取引回数が増えるほどコストは積み重なり、利益を圧迫してしまうこともあります。
特に長期運用では、わずかな手数料の差が数年後の成果に大きく影響します。
長期的に見て納得できるコストかどうかを事前に確認しておきましょう。
(2)アプリの使いやすさ・操作性
資産運用を継続するためには、アプリの使いやすさも重要です。
「デザインが見やすいか」「操作がシンプルか」「必要な情報をすぐに確認できるか」など、自分にとってストレスなく使い続けられる設計かどうかが大切です。
手軽に取引できるメリットがある一方で、操作が簡単すぎると十分に検討しないまま取引してしまうリスクもあります。
アプリを選ぶ際は、情報量と操作性のバランスがとれているかどうかもチェックしましょう。
(3)セキュリティ体制と信頼性
資産運用アプリは、金融資産や個人情報を扱うサービスです。
そのため、安全性や信頼性の高さは欠かせないポイントです。
以下のようなセキュリティ対策が整っているか確認しておきましょう。
- 生体認証(指紋・顔認証)
- 二段階認証の対応
- 通信の暗号化
- 金融庁への登録状況や運営会社の実績
また、アプリの口コミやサポート体制なども信頼性の判断材料になります。
安心して運用を続けるためにも、安全面は必ずチェックしておきましょう。
【危険性は?】資産運用アプリを安全に使うためのセキュリティ対策
「スマホで資産や口座を連携させるのは、情報漏洩や不正送金の危険性がないか不安……」と思われるのはごく自然なことです。大切なお金を扱うアプリだからこそ、利便性だけでなく安全性の見極めが最も重要になります。
結論から言うと、適切な対策を行っている大手の資産運用・管理アプリは非常に安全性が高いです。その理由と、私たちが選ぶ際に見るべきセキュリティのポイントをプロの視点で解説します。
① 金融機関のログインパスワードや暗証番号は「入力不要」
多くの資産管理・家計簿アプリが口座連携の際に要求するのは、残高や利用明細を表示するための「閲覧専用データ」のみです。お金を出金したり振り込んだりする際に必要な「取引パスワード」や「暗証番号」をアプリ側に入力することはありません。そのため、万が一アプリ側でトラブルがあっても、勝手にお金を引き出されるリスクは極めて低い仕組みになっています。
② 「ISMS認証」やプライバシーマークの有無をチェック
運営会社が個人情報をどれだけ厳重に扱っているかを確認するには、客観的な認証規格を持っているかどうかが確実な指標になります。特に、国際的な情報セキュリティ基準である「ISMS(情報セキュリティマネジメントシステム)認証」を取得している企業であれば、金融機関と同等の厳格なデータ管理が行われていると判断できます。
また、通信がすべて暗号化(SSL/TLS)されているか、スマホ紛失時の対策として「生体認証(指紋・顔認証)」や「アプリロック機能」がついているかも必ず確認しましょう。これらが揃っているツールであれば、過度に危険性を恐れる必要はありません。
デジタル化が進む現代だからこそ知っておきたい、お金を守り増やすための基礎知識は「マネーリテラシーとは?身につけるべき理由とおすすめの勉強法を解説」で詳しく紹介しています。
【自動連携で完結】おすすめの「資産管理・家計簿アプリ」6選
ここからは、実際におすすめの資産運用アプリを紹介していきます。
まずは、資産の見える化に役立つ資産管理アプリ6つをピックアップしました。
日々のお金の流れを把握することは、資産運用の基盤づくりに欠かせません。
特徴を比較しながら、自分に合うアプリを見つけてみてください。
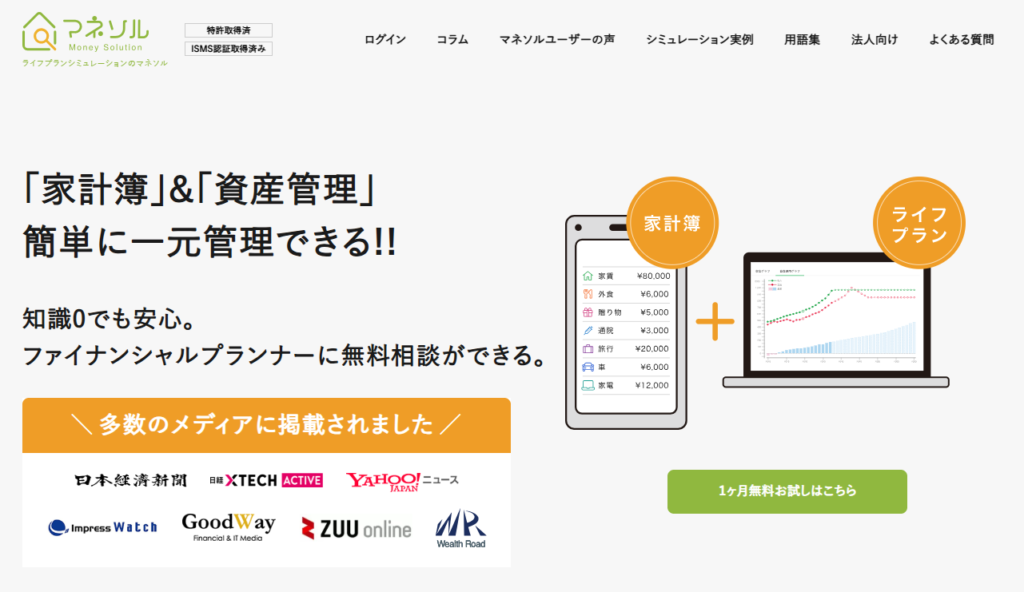
(1)マネソル
引用:マネソル
「マネソル」(特許あり)は家計簿機能だけでなく、将来のライフプラン設計もサポートする資産管理アプリです。
16,000件以上のファイナンシャルプランニングデータをもとに、AIが簡単な質問に答えるだけで、将来の収支や資産の推移をシミュレーションし、潜在的な課題や改善ポイントを可視化してくれます。
銀行口座やカード、証券口座など幅広い金融機関と連携でき、日々の家計管理もスムーズになります。
資産状況を一目で把握できるうえ、必要に応じてAIが最適化のヒントを提示してくれるため、初心者でも実践しやすい仕組みになっています。
さらに、専門のファイナンシャルプランナーに何度でも無料で相談できる点も魅力です。
利用料は月額880円(税込)が最新のプランとなっており、新規登録時には30日間の無料体験が用意されています。
将来設計から日々の管理まで総合的に支援してくれることを考えると、コスト以上の価値が期待できるアプリです。
(2)マネーフォワードME
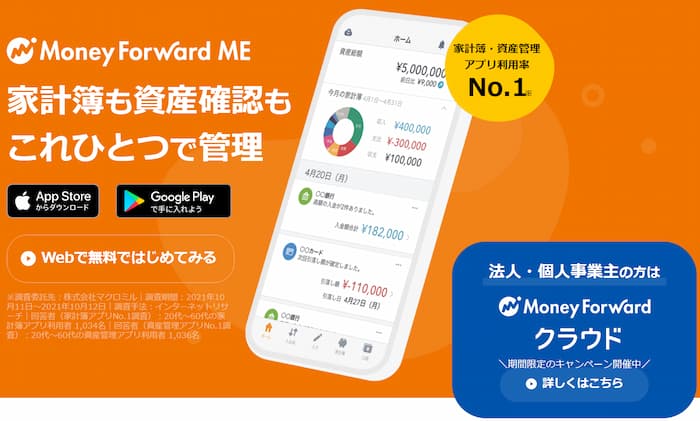
マネーフォワードMEは、銀行・証券・保険・クレジットカードなど幅広い金融資産を一括で連携・管理できる資産管理アプリです。
総資産や収支が円グラフで直感的に確認でき、毎月の家計状況が把握しやすくなっています。レシートの自動読み取り機能も備わっています。
無料版でも基本機能が利用可能ですが、外部サービスとの連携数には制限があるため、資産を一元管理したい場合は、有料版(プレミアムサービス)へのアップグレードを検討しても良いでしょう。
ただし、2025年8月5日から月額料金が540円(クレジット払い)や590円(AppStore/GooglePlay払い)に改定されています。
また、セキュリティ面では、以前あった「二段階認証(マネーフォワードID独自)」は提供が終了しており、ログイン時には新しい追加認証方式が導入されています。
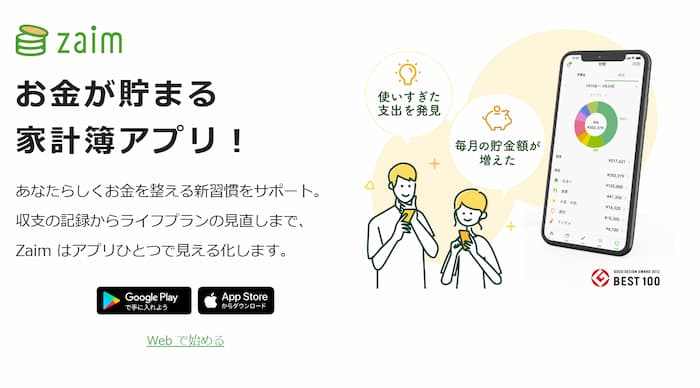
(3)Zaim
引用:Zaim
Zaimは、レシートの自動読み取り機能が優れている家計簿・資産管理アプリです。
レシートをスマホで撮影するだけで、日付・合計金額・店舗名・購入品目などを自動で読み取ってくれるので、入力の手間を大幅に省けます。
銀行口座・クレジットカードなどの連携にも強く、無料会員でも連携数に上限がありません。(ただし、有料プラン「プレミアム(月額480円、Web版は440円)」にすると、連携データの更新を好きなタイミングで手動で行えるなどの利便性が増します。)
また、Zaimには「履歴カレンダー」と呼ばれる機能があり、支出・収入の記録だけでなく一日の出来事をメモできるデイリーメモ機能も搭載されています。
(4)Moneytree

引用:Moneytree
Moneytreeは、銀行・カード・電子マネーなど複数の金融口座と連携し、明細をAIが自動で「外食」「通信費」「公共料金」などに分類してくれる資産管理アプリです。
自動分類により入力の手間を大幅に削減できます。
金融サービス(銀行、カードなど)の登録数は最大50件まで(無料・有料共通)です。セキュリティ面では、通信の暗号化など安全性に配慮されています。
ただし、注意点として一部の銀行では明細の自動更新頻度が変わっており、必ずしも毎回最新情報が取得できるとは限りません。
また、レシート読み取り機能についてはAndroid9以下の端末では、2025年7月31日をもって提供終了となっているため、対応OSを確認する必要があります。
(5)OsidOri

引用:OsidOri
OsidOriは夫婦/カップルの共有家計簿アプリで、共有用ページと個人用ページを使い分けられるため、それぞれのプライバシーを保ちながらお金を共有できます。
銀行口座・カード・電子マネーなど1,200以上の金融サービスと連携可能で、AIによるレシート読み取りにも対応しています。
「目標貯金(貯蓄目標)」機能で、将来のイベント(結婚資金・旅行など)に向けた共同貯金が可能です。
さらに、TimeTree(カレンダー共有アプリ)との連携が可能で、貯金の進捗をカレンダーで視覚的に管理できます。
アプリは基本無料で利用可能。ただし、共有だけでなく高度な機能を使いたい場合は有料プランが必要になることがあります。
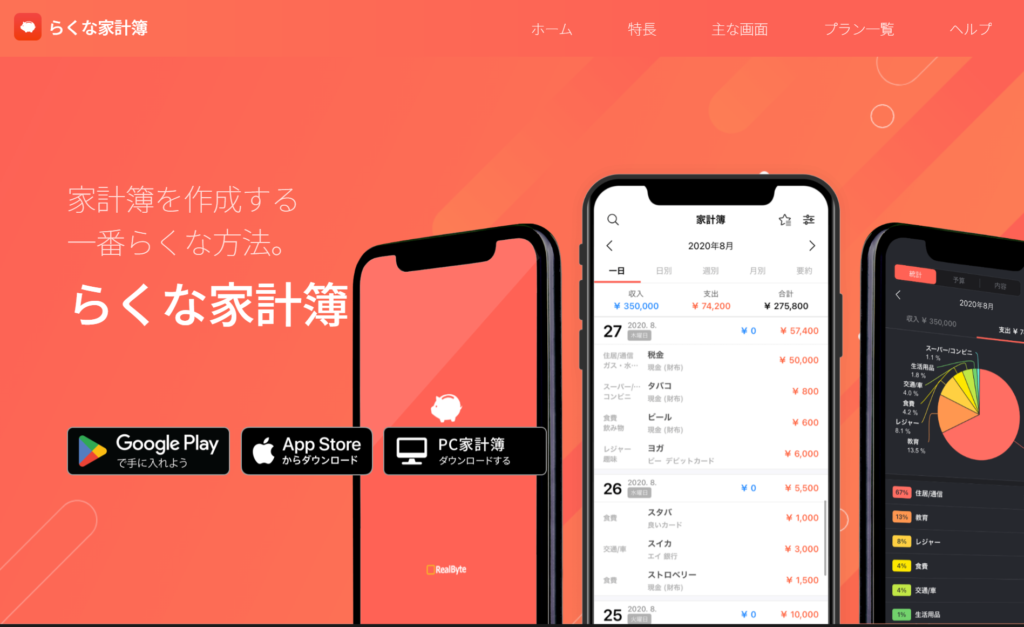
(6)らくな家計簿
引用:らくな家計簿
らくな家計簿は、シンプルな入力で収入・支出を管理でき、複数の資産や口座を細かく分類して記録できる家計簿アプリです。
音声入力や電卓機能に対応しており、日々の入力がスムーズに行えます。
統計グラフやカレンダー表示も用意されているため、支出傾向を視覚的に把握しやすい点も特徴です。
また、分類ごとに週・月・年単位で予算を設定でき、予算管理もしやすくなっています。
PCとの同期や、iCloud・Dropboxへのバックアップにも対応しており、複数端末での管理が便利です。
パスワードロックを設定できるなどセキュリティ面も安心です。
同期機能については、無料・有料・サブスクリプションのプランでも使え、手動で同期する場合はアプリ内でリストを下にスワイプすることで更新が可能です。
【最新情報をキャッチ】投資の情報収集・ニュース共有に必須のアプリ

投資を始める上で、最新の経済ニュースや株式、為替の情報を効率よくチェックできるアプリは欠かせません。
中でも「Yahoo!ファイナンス」は情報量が豊富でおすすめです。
「ニュース速報」機能を使えば、株価や為替レートの変動などをリアルタイムで通知してくれるため、外出先でもすぐに最新情報を確認できます。
また、掲示板では実際の利用者のコメントも見られるので、売買の判断をする際の参考として活用できます。
【100円から買える】実際の売買ができるおすすめ投資取引アプリ9選

投資取引アプリには、大きく分けてAIが投資先を選ぶタイプと自分で投資先を選ぶタイプの2種類があります。
AIが投資先を選ぶタイプでは、ウェルスナビやTHEOが有名です。ウェルスナビは預かり資産・運用者数ともに国内No.1を誇る資産運用サービスです。
長期の積立や分散投資が全て自動で行われるため、初心者でも手間なく資産運用を任せられます。
THEOは、プロが監修するおまかせ運用機能により、一人ひとりの状況や目標に合ったポートフォリオを提案してくれるのが特徴です。
次に自分で投資先を選ぶタイプの中からおすすめの投資取引アプリ9選を紹介します。
(1)SBI証券株アプリ

引用:SBI証券
「SBI証券株アプリ」は、国内株の取引に特化した初心者向けスマホアプリです。
画面構成がシンプルで直感的に操作できるため、株価チェックから注文までスムーズに行えます。
登録銘柄の管理やチャート確認、口座状況の把握もワンタップで可能です。
単元未満株(S株)にも対応しており、少額投資を始めたい人にも便利です。
◎主な機能
・ワンタップで確認できる情報
登録した銘柄の株価・チャート、口座状況、検索履歴などをすぐに 表示可能
・幅広い取り扱い商品
上場株式、ETF、REIT、など多様な銘柄に対応
・非課税制度に対応
新NISAやiDeCoの利用も可能
・分析・情報収集機能が充実
リアルタイム株価、チャート、関連入スの閲覧、テクニカル分析の 利用が可能
・S株(単元未満株)注文にも対応
少額から投資を始めたい人にも便利
◎注意点
・米国株の取引は別アプリが必要(条件付き)
国内株専用のため、米国株の取引や海外EFT購入には「SBI証券米国株アプリ」やブラウザ版の利用が推奨。ただし、米国株の一部は「ゼロ革命」の対象で、条件を満たせば手数料無料で購入可能。
・手数料無料化には条件あり(ゼロ革命)
国内株式現物・信用・S株の売買手数料が0円になる「ゼロ革命」を利用するには、インターネット取引コースの利用や電子甲府サービスの申込など、所定条件を満たす必要がある。
・誤発注に注意
スピード注文や板連動注文など操作が速いため、誤発注のリスクあり。
(2)楽天証券i SPEED

引用:楽天証券
「楽天証券のi SPEED」は、スマホ一つで国内株・米国株・CFDを管理・取引できるアプリです。
2025年8月時点で1,000万ダウンロードを突破するなど人気が高く、MyPage機能によって、チャート・ニュース・ランキングを自由に配置できるカスタマイズ性が特徴です。
動画ニュースも見られるため、投資情報のインプットと判断がスマホだけで完結します。
◎主な機能
・MyPage機能で自由にカスタマイズ
チャート、ニュース、銘柄情報などを好みに合わせて対置可能
・動画ニュースが視聴可能
マーケット解説を動画でも確認でき、学びながら投資判断ができる
・日本株・米国株の売買に対応
国内外の主要銘柄をアプリで取引可能
・非課税性対応
新NISA・iDeCoの利用がスマホで可能
・楽天ポイントで投資
楽天ポイントを株や投資信託に使える
◎注意点
・「ゼロコース」を使うには条件がある
現物・信用取引の手数料0円(ゼロコース)を利用するには、SOR/Rクロス注文を使う必要がある。
・高機能ゆえに操作が複雑
カスタマイズできる項目が多いため、初心者には慣れるまで時間がかかる場合がある。
・注文形態・市場によってはコストが発生
特定注文方式や一部海外取引では手数料やスプレッドが発生する場合がある。
(3)SMBC日興証券アプリ

引用:SMBC日興証券
SMBC日興証券のスマホアプリは、「キンカブ(金額・株数指定取引)」や、「日興フロッギー(記事+取引)」が統合されており、少額投資やポイント投資を活用しながら学べるアプリです。
特に初心者が投資を始めるには非常に柔軟なサービスが揃っています。
◎主な機能
・キンカブ(少額投資)
金額指定で100円以上(100円刻み)で株を購入可能。
※100円から投資できるのはキンカブ対象銘柄のみ。
・dポイント投資
自己資金を使わず、dポイントを使って株式を購入できる。
・日興フロッギー連携
投資記事を読んで、記事内からそのまま株を購入できる。
◎注意点
・通常の株式売買手数料がやや高め
キンカブやポイント投資は魅力的だが、単元株の定額手数料は他社のネット証券より高い。
・定期定額売却の停止
2025年1月24日に「定期定額売却」が制度改定で廃止
・投資スタイルを選ぶ必要がある
キンカブなど少額中心向けサービスと、大口・短期取引向けは使い方が異なる。
◎キンガブ(少額投資)の手数料
| 概算注文金額 | 買いの手数料 | 売りの手数料 |
| 100万円以下 | 0%(無料) | 0.5% |
| 100万円超 | 1.0% | 1.0% |
日興ブロッギー内の取引でも、キンカブ方式を利用することで少額投資が可能。
出典:日興フロッギー
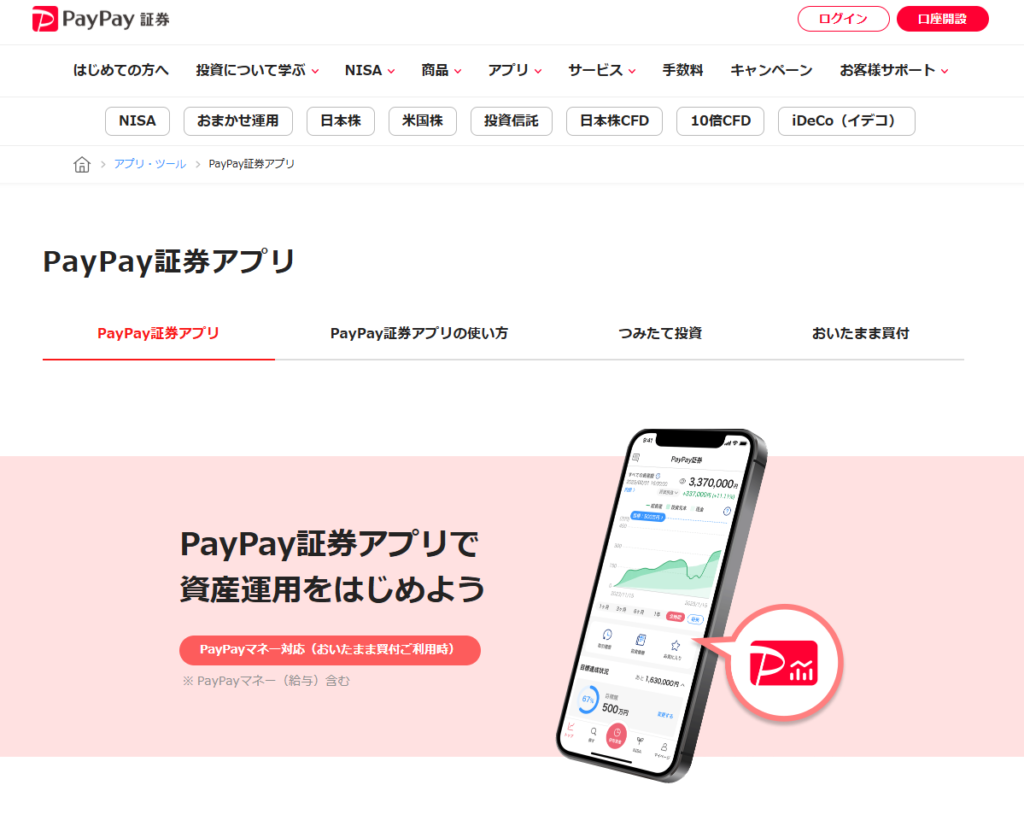
(4)PayPay証券
引用:PayPay証券
PayPay証券は、少額投資に特化したスマホアプリです。
日本株・米国株・ETF・投資信託を1,000円単位から購入できます。
PayPay残高やPayPayポイントで投資可能なため、初心者でも手軽にスタートできます。
IPO(新規公開株)にも1株から応募可能で、投資体験を少額で始めたい人向けに設計させたアプリです。
◎主な機能
・1,000円単位の少額投資
日本株・米国株・EFT・投資信託を少額で購入可能。
・PayPay残高・ポイント利用
銀行口座を使わずPayPayから直接購入できる。
・IPO1株単位応募
新規公開株に少額から応募可能。
・スマホで完結する注文・管理
情報収集から購入までアプリで完結できる。
◎注意点
・大口取引には不向き
購入金額が大きくなるほど手数料も高くなるため、大量取引には不適。
・立会時間外の取引手数料が割高
日本株・米国株とも、立会時間外取引には割増手数料がかかる。
◎取引手数料
取引手数料は下記の通りです。
| 立会時間内 | 立会時間外 | |
| 日本株 | 基準価格の0.5% | 基準価格の1.0% |
| 米国株 | 基準価格の0.5% | 基準価格の0.7% |
(※日本株の立会時間は9:00~11:30および12:30~15:00、米国株の立会時間は現地時間で9:30~16:00)
(5)LINE証券

引用:LINE証券
LINE証券は、LINEアプリと連携して使えるスマホ専用証券サービスです。
国内株式・ETF、REIT、単元未満株などをスマホ1台で手軽に取引でき、若年層や投資初心者に特に人気です。
LINEポイントを使った少額取引や「株のタイムセール」などユニークな機能も搭載されています。
◎主な機能
・1株単位の株式投資(いちかぶ)
単元株(通常100株)ではなく、1株から取引できる銘柄があり、少額投資を始めやすい環境。
・ポイント投資対応
LINEポイントを株式購入に活用でき、ポイントを使って資産運用ができる。
・株のタイムセール/キャンペーン
不定期に終値から割引価格(例:3%・5%・7%)で購入できるタイムセールを実施。
ただし、参加条件は毎回異なる可能性が高いので、開催直前の告知を確認する必要がある。
◎注意点
・取引コストは「手数料0円+スプレッド方式」
取引手数料が無料と明記されている一方で、1株取引(いちかぶ)ではスプレッド(買値/売値の差)が実質的なコストとなり、銘柄・時間帯により0.35%~1%程度となる場合がある。
・大口・頻繁取引には別の選択肢も検討を
少額・1株単位取引に強みを持つ一方で、大口・短期売買目的では他社のネット証券の手数料優遇型プランの方が有利な場合がある。
(6)GMOクリック証券「FX neo」
GMOクリック証券の「FX neo」は1,000通貨単位から始められる少額FX取引に対応したアプリです。
2023年にはスプレッドがさらに縮小されており、コストを抑えてスマホで本格的なFXが可能です。
スワップポイントも高めに設定されていて、短期取引だけでなく中・長期ポジションにも使いやすい設計です。
◎主な機能
・小額取引対応(最低1,000通貨)
少ない資金でFX取引を始めたい人に適した取引単位
・低スプレッド
米ドル/円は原則固定で0.2銭(午前9時~翌3時)など、業界でも非常に影響力のあるコスト。
・取引・決済コストの透明化
通常は取引手数料無料。ただし、自動ロスカット・強制決済が発生した際は1万通貨あたり500円のコストがかかる場合がある。
◎注意点
・スプレッド拡大リスク
原則固定スプレッドではあるが、市場の急変時や重要経済指標発表時などには拡大する可能性がある。
・高レバレッジによるリスク
FX取引全般の性質として、レバレッジ取引は損失が証拠金を超えるリスクがある。
・取引通貨ペアの選定に注意
ラージ通貨ペアやマイナー通貨ペアを使う際は、スプレッド・スワップ・取引単位を確認する必要がある。
(7)DMM FX

引用:DMM FX
DMM FXは、直感的で使いやすいスマホアプリと高い取引コスト競争力を兼ね備えたDMM.com証券が提供するFX専用アプリです。
2025年1月からミニ通貨ペア(主要4通貨ペア:米ドル/円など)が追加され、1,000通貨単位での取引が可能になりました。
これより、より少ない資金でFXを始めたいユーザーにも対応しやすくなっています。
◎主な機能
・ミニ通貨ペア対応(1,000通貨単位)
主要通貨のミニ通貨ペアが追加され、少額取引が可能。
・豊富な通貨ペア
通常通貨ペアに加えてラージ/ミニ通貨ペアを取り扱っており、選択肢が広い。
・スマホで快適な取引
チャート、注文機能、決済などがスマホアプリでスムーズに操作可能。
◎注意点
・スプレッド変動リスク
スプレッドは原則固定表示があるが、市場状況(指標発表時など)で拡大する可能性あり。
・ミニ通貨ペアは原則固定対象外
ミニ通貨ペアに対しては、原則固定スプレッドが適用されない場合がある。
・為替リスクと証拠金リスク
レバレッジ取引の性質上、為替変動による損失リスクや証拠金比率の管理には注意が必要。
(8)トラノコ

引用:トラノコ
トラノコは、買い物時のおつりやポイント・歩数など、日常の端数を自動で投資に回せるマイクロ投資アプリです。
運営会社は、TORANOTEC投信投資顧問会社。
おつりやポイントなどをコツコツ資産を増やしたい人向けの設計で、長期の積立に適した「放置型投資」をスマホで気軽に始められます。
◎主な機能
・おつりで投資
クレジットカードや電子マネーでの支払いの小数点以下をおつり相当として投資に回せる。
・ポイント・歩数連携
nanakoポイントやANAマイル、歩数など他の資産を使って投資に充てられる。
・3種類のリスク選択コース
少トラ(安定重視)、中トラ(バランス重視)、大トラ(リターン重視)のポートフォリオから選べる。
◎注意点
・月額利用料がかかる
サービス利用には月額料金(390円/月)が必要で、少額投資ではコストの割合が高めになる可能性がある。
・運用報酬がある
投資したお金に対して運用コスト(信託報酬)として年率0.33%程度かかる。
・元本保証ではない
投資信託を運用しているため、元本は変動する可能性がある。
(9)クラウドバンク
引用:クラウドバンク
クラウドバンクは、融資型クラウドファンディング(ソーシャルレンディング)サービスで、1万円から事業ファンドに投資ができる点が魅力的です。
太陽光発電事業や不動産開発事業など複数の事業に資金を貸し出す形でリターンを得る設計となっており、長期での資産運用に向いています。
◎主な機能
・1万円から出資可能
少額からファンド形式で投資をスタートできる。
・分散投資が可能
複数ファンドへの出資によってリスクを分散しやすい。
・キャッシュバック・キャンペーン有り
過去に最大1.5%のキャッシュバックを行うキャンペーンを実施。
◎注意点
・元本割れのリスク
融資先の事業の経営状況次第では、元本が減る可能性がある。
・流動性が低い
投資金額はファンドの運用期間中は基本的に引き出せない。
・手数料・報酬構造を確認する必要あり
出資手数料はないものの、ファンドによって営業者報酬が発生する仕組みがある。
資産運用アプリで「現状の見える化」が完了した次のステップ
ここまでご紹介したアプリを活用すれば、「今、どこに、いくら資産があるのか」という家計の現状は100点満点で見える化できるようになります。手入力の手間から解放され、毎月の収支がグラフで分かるだけでも大きな進歩です。
しかし、ここで多くの方が「現状は分かったけれど、結局この先どうしたらお金が増えるの?」という次の壁にぶつかります。
実は、アプリで過去や現在の数字を記録するだけでは、本当の意味で資産形成は成功しません。最も大切なのは、見える化した現在のデータを元に「未来のライフプラン(人生の設計図)」を描くことです。
ただの記録で終わらせない「未来のシミュレーション」
例えば、「現在の資産は300万円」と分かったとします。これだけでは安心も不安も判断できませんよね。しかし、ここに未来のイベントを掛け合わせてみるとどうでしょうか。
- 5年後に家を建てるなら、頭金はいくら払えるか?
- 子どもが高校・大学に進学したとき、家計はカツカツにならないか?
- 今のペースで投資を続けたら、定年時に老後資金はいくら残るのか?
これらを予測し、10年後、20年後に発生する「お金の過不足」を事前にあぶり出すことこそが、本当に価値のある資産管理です。
弊社のライフプラン作成アプリ「マネソル」は、まさにこの「現状の見える化から未来のシミュレーション、そして具体的な課題解決」までを一気通貫で行える日本で唯一の特許取得アプリ(特許第7100917号)です。
「アプリで数字は並んだけど、我が家の未来が大丈夫なのか不安……」という方は、ただ記録するだけの家計簿から一歩進んで、未来を見据えた仕組み作りを始めてみてください。何から手をつければいいか迷ったときは、私たちお札の専門家(FP)への初回無料相談もいつでもお待ちしています。
「現状の把握はできたから、実際に少額から投資をスタートしたい」という方は、初心者向けの具体的なステップを解説した「投資初心者は何から始めるべき?FPが教えるおすすめの資産運用とスタート手順」を参考にしてください。
投資初心者はFPなどの専門家に相談がオススメ

資産運用はアプリを使えば手軽に始められますが、ライフプランによって最適な投資方法や運用期間は異なります。
これから投資をはじめる人は、初めにファイナンシャルプランナーなどの専門家に相談し、自分の資産運用のゴールを一緒に考えてもらうことをおすすめします。
投資目的や金額を明確にすることで、資産運用を続ける上でのモチベーション維持にもつながるでしょう。
まとめ

資産運用アプリには、資産管理・情報収集・投資取引の3つの種類があります。
それぞれの特徴を理解した上で、複数のアプリを組み合わせて活用することで、効率的に資産運用が可能です。
また、資産運用の方法やアプリの選び方に迷う場合や、自分の判断に不安がある場合はFP(ファイナンシャルプランナー)などの専門家に相談するのも有効です。
個人の資産状況やリスク許容度に応じて、適切な運用方法をアドバイスしてもらえるでしょう。
住宅ローン、資産運⽤、保険など、専⾨知識が必要で、「何をどうしたらよいのかわからない」という⽅が多いかと思います。
お⾦の専⾨家であるファイナンシャルプランナーが、あなたの現在から未来のライフプランを可視化!
データに基づき、中⽴公平な⽴場からお⾦の不安に対するアドバイスをします。
「そもそも先のこともまだわからない」という⽅も
経験豊富なファイナンシャルプランナーが様々なケースを提⽰して、丁寧にお答えします。
まずは「無料相談」で⼀緒にあなたのライフプランを作成しましょう。
無料相談を予約するよくある質問
Q. 無料アプリはセキュリティや危険性が心配ですが大丈夫ですか?
安全ですが、より万全を期すなら運営会社の信頼性(ISMS認証取得など)を確認すべきです。なお、弊社のアプリ「マネソル」は特許取得に加えISMS認証も取得済みですので、最高水準のセキュリティ環境で安心して家計・資産管理を行っていただけます。
Q. 家計簿アプリを入れて口座連携すれば、本当にお金は貯まりますか?
連携して「過去の支出」を見るだけでは不十分です。本当に大切なのは**「未来のライフプラン(何年後にいくら必要か)」と連動させること**。アプリで今の資産を見える化したら、必ずそれを未来のキャッシュフロー表に落とし込む仕組み作りが重要です。
Q. 有料版(プレミアムプラン)に課金すべきでしょうか?
口座数が増えると無料版では限界が来ますが、家計簿のためだけに毎月固定費を払うのは本末転倒。弊社の「マネソル」なら、月額800円(税別・1ヶ月無料)で、家計管理だけでなく**「将来のライフプランシミュレーションが何度でも無制限に作れる機能」**までついてくるため、他社アプリへの課金よりも投資対効果が圧倒的に高いです。
Q. アプリでの家計管理を三日坊主で終わらせないコツは?
手間を減らすのは大前提ですが、一番のコツは「目的(ゴール)」を持つことです。ただ数字を記録するのではなく、「住宅ローンを完済したい」「教育費を◯歳までに貯めたい」という未来の目標があれば続きます。迷ったら一度、弊社のFP初回無料個別相談で「目指すべき家計のゴール」を一緒に設定することをおすすめします。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者