米国高配当ETF(HDV、SPYD、VYM)を徹底比較!新NISAで運用するメリット

この記事の監修者:
そもそも米国高配当ETFとは?人気の理由
比較の前に、米国高配当ETFの基本を押さえましょう。ETF(上場投資信託)とは、証券取引所に上場していて、株式のように売買できる投資信託のことです。
1本で「多数の高配当株」に分散投資できる
米国高配当ETFの最大の魅力は、1本買うだけで、数十〜数百銘柄の米国高配当株にまとめて分散投資できることです。個別株だと、どの銘柄を選ぶか、いつ買うかを自分で判断し、1社が減配したときのリスクも大きくなります。ETFなら、多数の銘柄に自動で分散されるため、個別株より手軽で、リスクも抑えられます。これが、投資初心者から配当金生活を目指す人まで幅広く支持される理由です。
【一覧比較表】HDV・SPYD・VYMの基本スペック
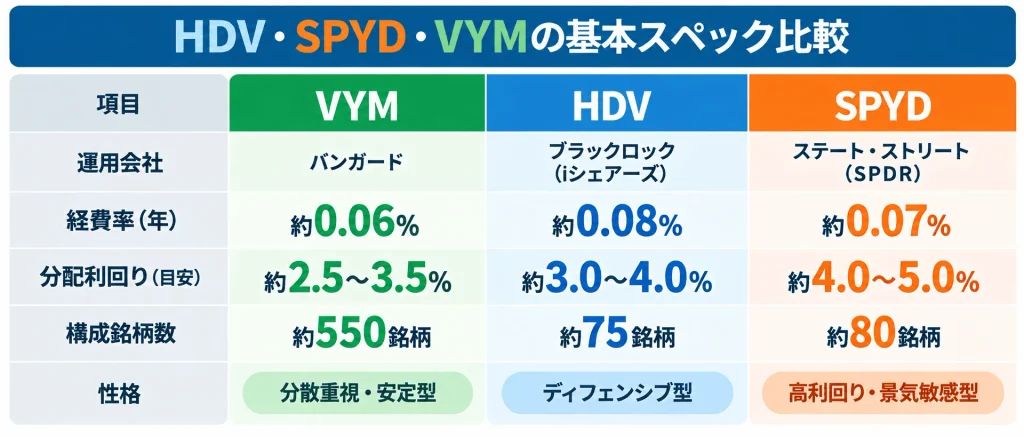
まずは、3つのETFの基本スペックを一覧で比較しましょう。なお、分配利回りは市場環境によって変動するため、おおよその目安としてご覧ください。
| 項目 | VYM | HDV | SPYD |
|---|---|---|---|
| 運用会社 | バンガード | ブラックロック(iシェアーズ) | ステート・ストリート(SPDR) |
| 経費率(年) | 約0.06% | 約0.08% | 約0.07% |
| 分配利回り(目安) | 約2.5〜3.5% | 約3.0〜4.0% | 約4.0〜5.0% |
| 構成銘柄数 | 約550銘柄 | 約75銘柄 | 約80銘柄 |
| 性格 | 分散重視・安定型 | ディフェンシブ型 | 高利回り・景気敏感型 |
分配利回りは変動します。経費率・銘柄数も時期により変わる場合があります
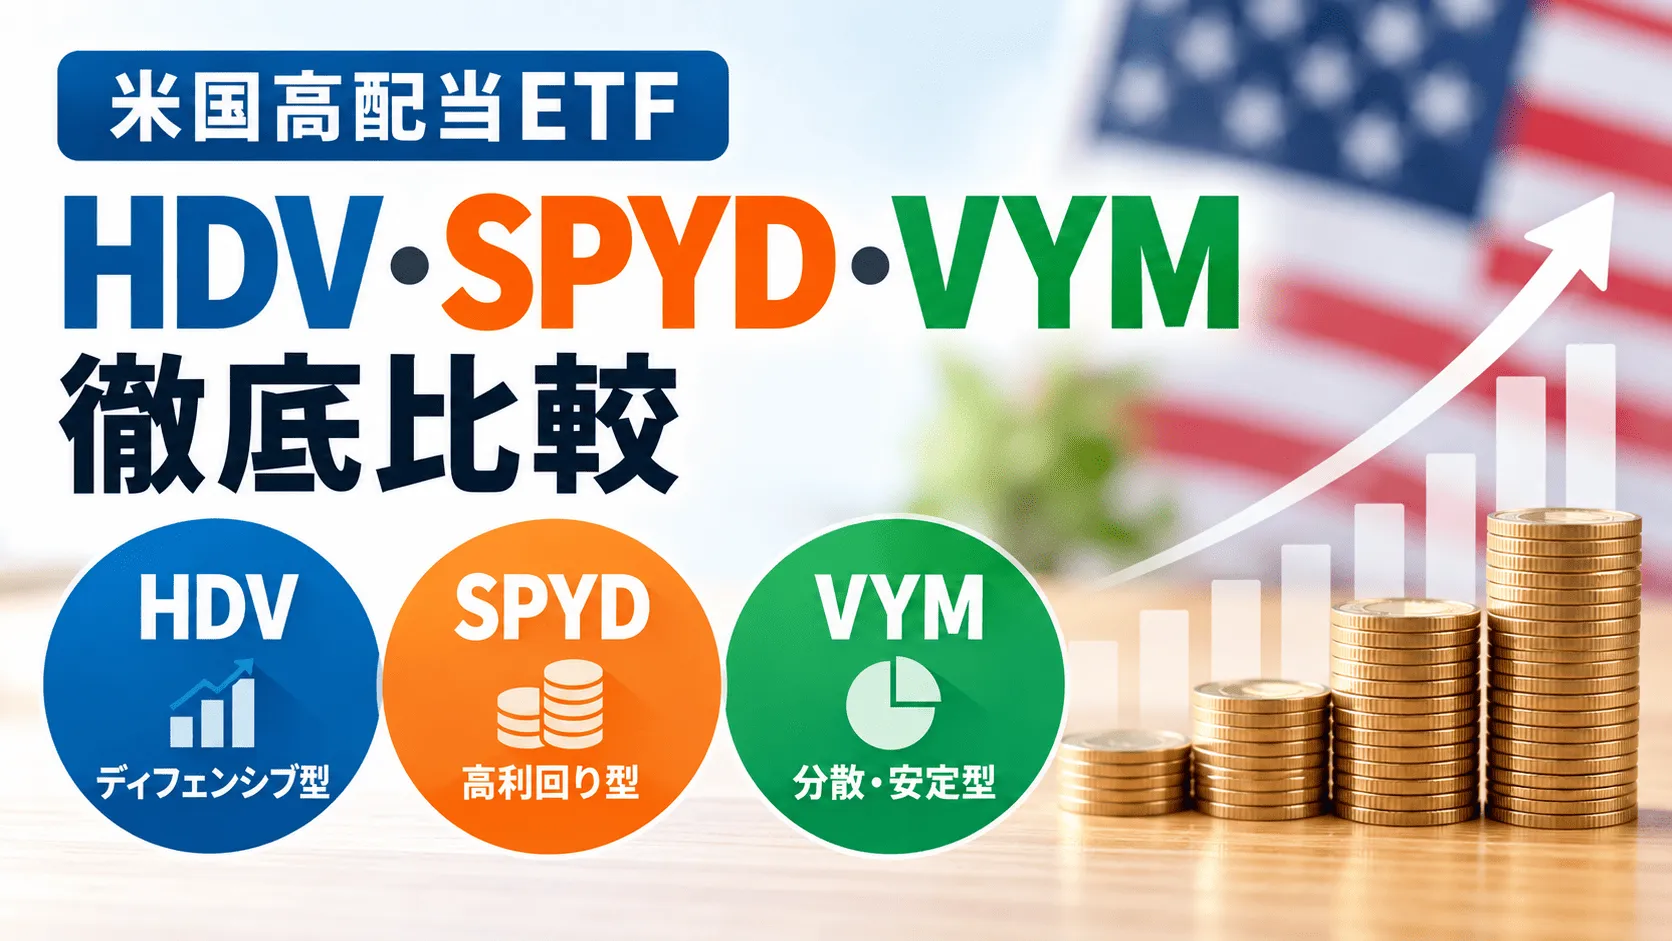
この表だけでも、「VYMは幅広く分散された安定型」「SPYDは利回りが高いが景気の影響を受けやすい」「HDVはその中間でディフェンシブ」という、大まかな性格の違いが見えてきます。次に、1つずつ詳しく見ていきましょう。
3つのETFを個別に徹底解説
それぞれのETFの中身と特徴を、もう少し詳しく見ていきます。
VYM:約550銘柄に分散された「安定型」
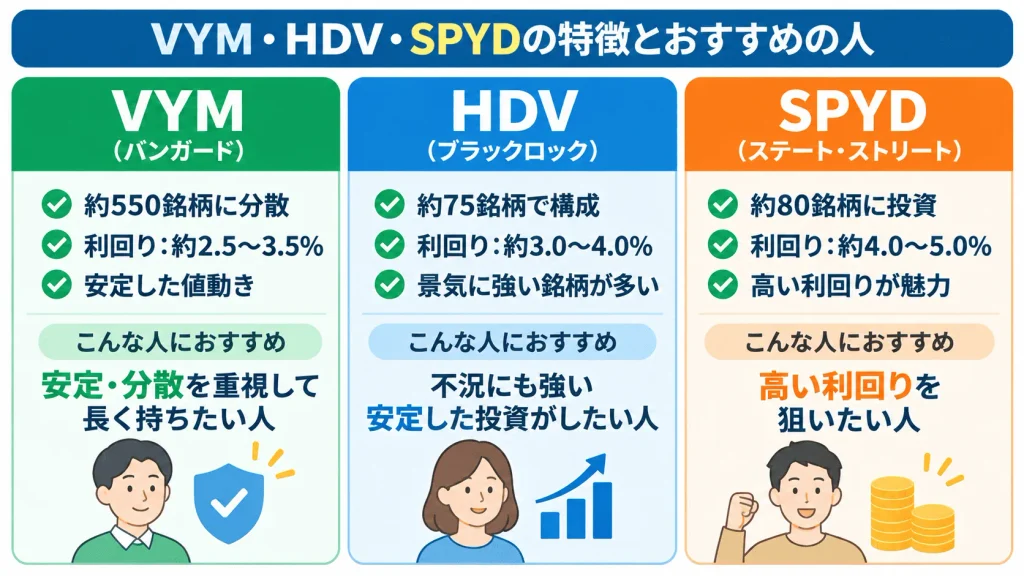
VYM(バンガード・米国高配当株式ETF)は、約550銘柄という圧倒的な分散が特徴です。金融・生活必需品・ヘルスケアなど幅広いセクターに分散されており、特定の業種に偏っていません。利回りは3つの中では控えめですが、そのぶん値動きが比較的安定しています。経費率も約0.06%と最安水準。「高利回りより、安定して長く持ちたい」という人に向いています。
HDV:財務健全な約75銘柄の「ディフェンシブ型」
HDV(iシェアーズ・コア米国高配当株ETF)は、財務の健全性を重視して選ばれた約75銘柄で構成されます。ヘルスケア・エネルギー・生活必需品など、景気の影響を受けにくいディフェンシブなセクターの比率が高いのが特徴です。利回りはVYMとSPYDの中間程度。「不況にも比較的強い、守りの高配当投資がしたい」という人に向いています。
SPYD:高利回りが魅力の「景気敏感型」
SPYD(SPDRポートフォリオS&P500高配当株式ETF)は、S&P500の中から配当利回りの高い約80銘柄を選び、ほぼ均等に投資するのが特徴です。3つの中で最も高い利回りが魅力ですが、不動産(REIT)・金融・公益といった金利や景気の影響を受けやすいセクターの比率が高く、値動きや分配金の変動が大きめという側面もあります。「多少の変動は受け入れて、とにかく高い利回りを狙いたい」という人に向いています。
新NISAで米国高配当ETFを運用する2つのメリットと注意点
これらの米国高配当ETFは、新NISAの「成長投資枠」で購入できます(取扱いは証券会社により異なります)。新NISAで運用するメリットと、知っておくべき注意点を整理します。
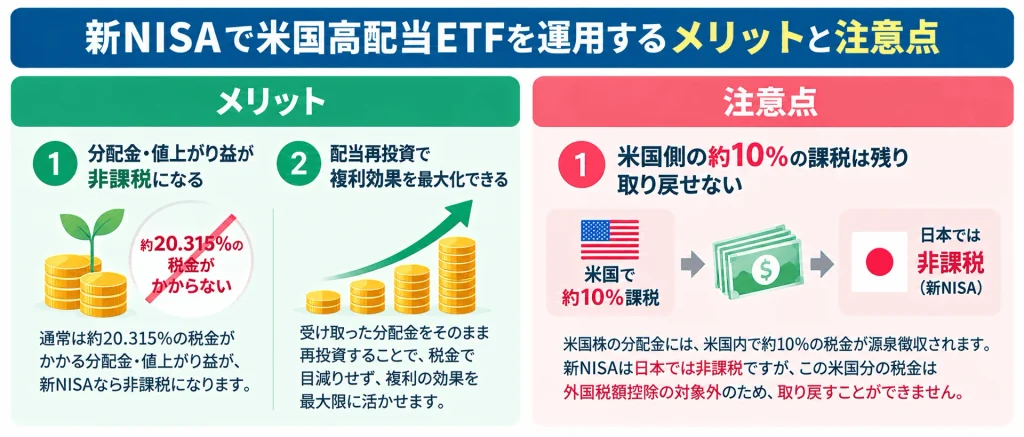
メリット①:分配金・値上がり益が「非課税」になる
最大のメリットは、分配金(配当金)と値上がり益にかかる日本の税金(約20.315%)が、非課税になることです。課税口座なら、受け取る分配金から約2割が税金で引かれますが、新NISAならその分がまるごと手元に残ります。高配当ETFは分配金を受け取る回数が多いぶん、この非課税メリットが特に大きく効いてきます。
メリット②:長期の「配当再投資」で複利を活かせる
非課税で受け取った分配金をそのまま再投資すれば、税金で目減りすることなく複利効果を最大化できます。長期でコツコツ積み立て、分配金を再投資していく——という高配当ETF投資の王道を、新NISAは強力に後押ししてくれます。
注意点:米国側の課税(10%)は残り、取り戻せない
一つ重要な注意点があります。米国株の配当には、米国内で約10%の税金が源泉徴収されます。 課税口座であれば、確定申告の「外国税額控除」でこの米国分の一部を取り戻せますが、新NISAは日本国内で非課税のため、この外国税額控除が使えません。 つまり、新NISAで米国高配当ETFを持つと、日本の約20%は非課税になる一方、米国の約10%は引かれたまま戻ってこない点は、理解しておきましょう。それでも、日本の約20%が非課税になるメリットは十分に大きいといえます。
結局どれを選ぶ?タイプ別の選び方
3つの特徴を踏まえて、タイプ別の選び方をまとめます。どれか1つが絶対の正解ということはなく、自分の考え方に合うものを選ぶのが大切です。
安定・分散を重視するなら「VYM」
利回りは控えめでも、幅広い分散で安定的に長く持ちたい人にはVYMが向いています。初めての高配当ETFとして、まずVYMから、という選び方もおすすめです。
不況への強さを重視するなら「HDV」
そこそこの利回りを得つつ、景気後退局面にも比較的強い守りの投資がしたい人にはHDVが向いています。ディフェンシブなセクター中心の構成が、安心感につながります。
高い利回りを重視するなら「SPYD」
値動きや分配金の変動が大きめでも、とにかく高い利回りを狙いたい人にはSPYDが向いています。ただし、景気敏感な構成であることは理解したうえで選びましょう。
迷うなら「組み合わせる」のも一つの手
「1つに絞れない」という場合は、複数を組み合わせて持つという方法もあります。たとえば、安定のVYMをベースに、利回りを底上げするためSPYDを一部加える、といった形です。それぞれの長所を組み合わせることで、自分なりのバランスをつくれます。
アルファ・ファイナンシャルプランナーズが提案する「高配当ETFの活かし方」
どのETFを選ぶかも大切ですが、独立系FPとしてお伝えしたいのは、「それを人生の中でどう活かすか」という視点です。
ETF選びの前に「目的」を決める
高配当ETF投資で大切なのは、「何のために、いつまでに、いくらの分配金がほしいのか」という目的です。目的が決まれば、必要な投資額も、選ぶべきETFの性格(安定重視か利回り重視か)も自然と見えてきます。商品選びから入るのではなく、人生の目的から逆算する——これが、独立系FPが大切にしている考え方です。
マネソルで「分配金込みの将来設計」を見える化
アルファ・ファイナンシャルプランナーズが開発した特許取得済みのライフプランシミュレーションアプリ「マネソル」なら、高配当ETFへの積立と分配金収入を含めて、将来の資産と家計の推移を数分で可視化できます。「このペースで積み立てたら、何年後にいくらの分配金が得られるか」「それが老後の家計にどう効くか」まで見通せます。ETF選びを、人生全体の計画の中で考えられるようになります。
まとめと次の一歩:自分に合った1本を、人生の計画とともに
この記事の要点を整理します。米国高配当ETFの代表格、VYM・HDV・SPYDは、それぞれ「分散・安定のVYM」「ディフェンシブなHDV」「高利回り・景気敏感のSPYD」という異なる性格を持ちます。新NISAで運用すれば、分配金や値上がり益にかかる日本の約20%の税金が非課税になる大きなメリットがあります(ただし米国の約10%課税は残り、NISAでは外国税額控除で取り戻せない点に注意)。どれを選ぶかは、安定重視か利回り重視かなど、自分の考え方次第です。
「自分の目的なら、どのETFをどう活用すればいいのか」「毎月いくら積み立てれば、目標の分配金に届くのか」を知りたい方は、まずはマネソルで、積立と分配金を含めた将来のお金の流れをシミュレーションしてみることをおすすめします。数字で見えると、今日から取るべき行動がはっきりします。
「高配当ETF投資を、自分の資産形成プランにどう組み込めばいいか相談したい」「新NISAの使い方を含めて、中立な立場でアドバイスがほしい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。のべ3万件を超える相談実績を持つ監修者・田中佑輝をはじめ、特定の金融機関に縛られない独立系FPが、お一人おひとりに合わせて中立な立場でサポートします。自分に合った1本を、人生の計画とともに選んでいきましょう。
よくある質問
Q. HDV・SPYD・VYMの違いは何ですか?
Q. HDV・SPYD・VYMで一番利回りが高いのはどれですか?
Q. 米国高配当ETFは新NISAで買えますか?
Q. 新NISAで米国ETFを買うと税金はどうなりますか?
Q. HDV・SPYD・VYMはどれを選べばいいですか?
Q. 米国高配当ETFの経費率はどのくらいですか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者