20代が資産運用する4つのメリット|オススメ投資商品と成功するコツ

この記事の監修者:
学生から社会人になったばかりの20代の人は、「資産運用はまだ自分には関係ない」と遠い未来のように感じているかもしれません。
もちろん資産運用を始める年齢は自由で、30代・40代からスタートすることも可能です。
しかし20代から資産運用を始めると、リスクを抑えながら高い収益性も期待できます。
本記事では20代が資産運用する4つのメリットを解説します。
オススメの投資商品と成功するコツもお伝えするので、ぜひ参考にしてみてください。
なぜ20代から資産運用すべき?20代からするメリット
20代から資産運用すべき理由とは、どのようなものでしょうか。まずは20代から資産形成するメリットについて説明します。
(1)長期間運用できることからリスクを低減することができる
20代は長期間運用ができるため、投資のリスクを低減できます。
運用期間が長いと、ローリスクローリターンの投資方法でも十分収益が見込めるためです。
反対に短期間で資産形成しようとすると、ハイリスクハイリターンの投資方法しか選択肢がなくなってしまします。
長期間運用で安定的に資産形成できることは、20代の最大のメリットです。
(2)複利効果を得られやすい
投資期間を長く設けられることにより、複利効果が得られやすいことも大きな強みです。
利息の計算方法には単利と複利の2種類がありますが、単利は元金に対してのみ利息がつくことです。
一方、複利は運用によって得た利益を再投資するため、元金と利息に対して利息がつきます。単利より複利の方が効率的に資産を増やせます。
具体的な事例で単利と複利を比較してみましょう。100万円の元金を年利3%で20年間運用した場合のシミュレーションは次のとおりです。
| 運用期間 | 5年 | 10年 | 15年 | 20年 |
| 単利 | 1,150,000円 | 1,300,000円 | 1,450,000円 | 1,600,000円 |
| 複利 | 1,159,274円 | 1,343,916円 | 1,557,967円 | 1,806,111円 |
| 差額 | 9,274円 | 43,916円 | 107,967円 | 206,111円 |
運用期間が長いほど複利と単利の差額が広がっており、複利効果が高まることが分かります。
複利効果を生かすには長期運用が効果的であり、20代はそのメリットを享受しやすいでしょう。
(3)時間を味方にして投資のメリットを得られやすい
時間を味方にして、投資のメリットを得られやすい利点があります。特に複利効果を活用すると、少額からでも投資形成しやすいです。
例えば、100万円の元本を同じ年利3%で運用したとしても、運用期間が長い方が投資元本と利息の合計額が多くなります。
| 積立期間 | 5年 | 10年 |
| 年間積立額 | 20万円 | 10万円 |
| 元本 | 100万円 | 100万円 |
| 合計額 | 1,093,682円 | 1,180,780円 |
20代は投資資金が少ない分、時間の多さを最大限活用しましょう。
(4)万が一失敗してもやり直しやすい
早くから投資を始めることで、万が一失敗してもやり直しやすい点もメリットです。
20代は資産運用に充てられる時間が長いので、失敗しても残りの期間で損失を取り戻せる可能性があります。
損失が出てもカバーしやすいため、リスクの高い投資商品に挑戦することも可能でしょう。
20代にオススメしたい投資商品6選
次に20代が資産運用を始める場合、オススメしたい投資商品6選を紹介します。
いずれも比較的リスクの少ない商品ですが、あくまで「投資」であるため、元本割れのリスクがあることは把握しておいてください。
(1)つみたてNISA
つみたてNISAは毎年40万円までの投資額に対する利益が、最長20年間非課税で運用できる制度です。
国民の資産形成を促進するため、2018年に国が導入しました。
長期の少額投資に適しており、資産づくりの第一歩にぴったりの投資方法といえます。
①メリットとデメリット
投資対象は、販売手数料が無料で信託報酬が一定以下の投資信託やETFに限られています。
金融庁が認めた商品に限定されており、知識のない初心者の人でも安心です。
反対に一般株式などは対象外であり、投資したい商品が購入できない可能性もあります。
②オススメしたいポイント
非課税期間中は金融商品の売却益や分配金に対して税金がかかりません。
通常の投資は得た利益に対して20.315%の税金を支払う必要がありますが、つみたてNISAならゼロです。
長期の積立投資が非課税でできるため、20代に最適な制度でしょう。つみたてNISAについて詳しく知りたい方は、下記記事を参照にしてみてください。
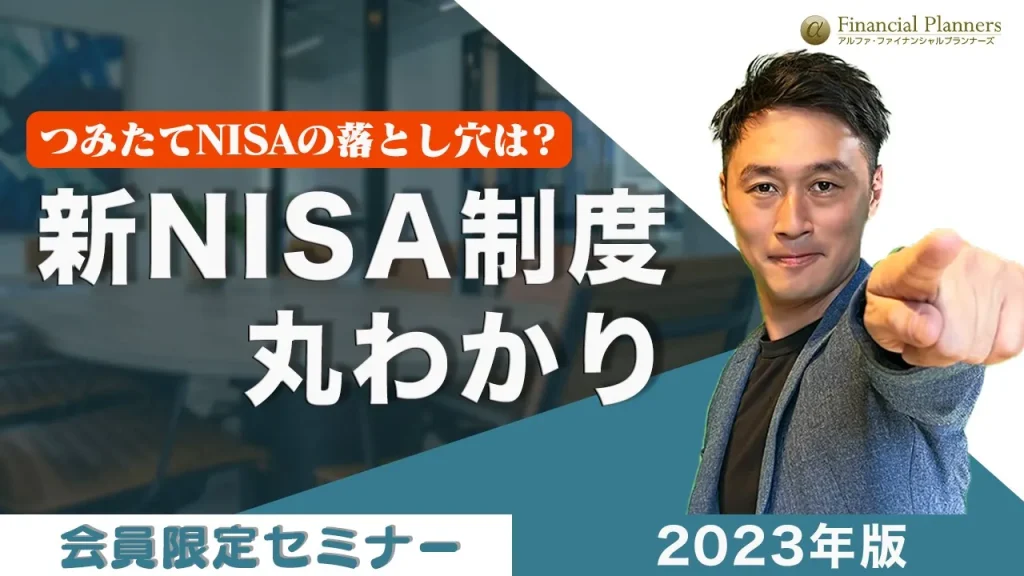
また、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- つみたてNISAの落とし穴
- 新NISAの注意点
- 実際に私が実践している投資商品
- 成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(2)投資信託
投資信託は投資家から集めた資金を、運用のプロがいろいろな金融商品に投資して、運用してくれる商品です。
運用成果によって、決算期に分配金を受け取ることができるファンドもあります。
保有期間中は、運用・管理を委託する代わりに、信託報酬という手数料がかかります。
①メリットとデメリット
専門家がさまざまな投資先を選んで代わりに投資してくれるので、手軽に分散投資ができますが、個別銘柄を指定することはできません。
また、上場株式のようにリアルタイムで価格が分からないため、短期間での売買には不向きです。
②オススメしたいポイント
1口数百円~数千円程度で購入できるので、まとまった資金がなくても、少額から投資できます。
投資信託の購入を検討しているなら、税制上のメリットがある「つみたてNISA」の枠内で始めるのがお勧めです。
投資信託について詳しく知りたい方は、下記記事を参照にしてみてください。
(3)金(ゴールド)投資
金投資とは金に投資する投資方法で、インゴットなどの実物を購入する方法や、金に投資する投資信託を購入する方法があります。
金価格は株式と反対の値動きをする傾向があり、株式投資のリスクヘッジとして買われることも多いです。
またお金の価値が下がる局面で、金の価値が上昇するケースが多いため、インフレにも強い資産といえます。
①メリットとデメリット
金は希少性が高く、世界全体で価値が認められているため、無価値になることがありません。
しかし、金を保有しているだけでは利益が生まれず、購入時からの値上がり益のみを狙うことになります。
保有期間中も配当金や利息がつく株や債券とは異なるため、注意が必要でしょう。
②オススメしたいポイント
戦争やテロなど社会情勢が不安定な時は、株価や通貨が下落しますが、金は値上がりする傾向があります。
そのため、不測の事態に備えて安全資産を保有しておきたい人におすすめです。
金(ゴールド)投資について詳しく知りたい方は、下記記事を参照にしてみてください。
(4)外貨預金
外貨預金とは、日本円ではなく外貨で預金することです。一般的に外国は金利が高く、日本円で預金するより多くの利子がつく可能性があります。
①メリットとデメリット
利子以外に、為替相場によって利益が得られる可能性があります。例えば100万円を1ドル=100円の時に預け入れると、預金額は1万ドルです。
その後円安が進み、1ドル=120円になったタイミングで払い戻すと、評価額は120万円となり20万円の為替差益が得られます。
反対に円高になると、評価額が減るリスクもあります。なお円預金と異なり、金融機関が倒産したときの元本保証がありません。
②オススメしたいポイント
外貨であること以外は、基本的に日本円の預金と同じ仕組みであるため、投資初心者にも分かりやすいでしょう。
(5)不動産クラウドファンディング
不動産クラウドファンディングとは、少額の資金で不動産投資ができる商品です。
運営会社が投資家から集めた資金を元手に不動産を購入・運営し、得られた賃貸収入や売買益を分配金として投資家に再配分します。
①メリットとデメリット
実際の物件を購入するには多額の資金が必要ですが、不動産クラウドファンディングでは1万円程度で間接的に不動産投資が可能です。
現物不動産は建物の修繕や設備の買い替えなど維持管理費用がかかりますが、不動産クラウドファンディングは投資家が直接支出することはありません。
一方で、物件をローンで購入すると高い収益率が期待できますが、不動産クラウドファンディングはレバレッジ効果が薄くなります。
②オススメしたいポイント
不動産クラウドファンディングは少額から投資できるので、20代でも気軽に投資できます。
少額なのでポートフォリオをバランスよく保ちやすい点でもおすすめです。
(6)iDeCo(イデコ)
iDeCoは正式には個人型確定拠出年金といい、任意で加入できる私的年金制度です。
公的年金の上乗せとして、自分で選んだ金融商品で掛金を運用し、60歳以降に年金または一時金として受け取ります。
①メリットとデメリット
掛金が全額所得控除の対象となるため、所得税・住民税の軽減につながります。
運用期間中の運用益が非課税であり、元本と運用益を受け取る際も税制優遇されます。
ただし途中で積立金を引き出すことはできず、原則60歳まで運用し続ける必要があるため、無理のない余裕資金の範囲内で拠出しましょう。
②オススメしたいポイント
60歳まで掛金が引き出せない特徴を利用することで、途中でお金を使ってしまいそうな人でも老後資金が形成できます。
iDeCoについて詳しく知りたい方は、下記記事を参照にしてみてください。
20代で資産運用をする際の注意点
では資産運用を始めるにあたって、どのようなことに気を付けるべきなのでしょうか。20代で資産運用する際の注意点について確認していきましょう。
(1)短期、長期と投資目標を設定する
資産運用をする際は、短期的目標と長期的目標にゴールを分けて設定しましょう。
投資目的や目標金額・ライフプランによって、運用商品の選択が異なるためです。
例えば、若い世代が60代以降の老後資金を準備するなら、ローリスクローリターンの商品でも、資産が増やせる可能性が高いでしょう。
一方で近い将来、高額を用意する必要がある場合は、積極的にリスクを取ってリターンの大きい商品で運用する必要があるでしょう。
(2)資産運用にリスクがあることを理解する
資産運用は必ず利益が出るわけではなく、損失が発生する可能性もあります。
リターンの大きい商品ほどリスクも高いので、初心者のうちは比較的リスクの少ない商品に投資することが重要です。
緊急出費用として手元に半年分の生活費を確保しておくことも、リスク軽減につながるでしょう。
(3)手軽に始められる投資商品を選ぶ
投資に充てられる資金が少ないうちは、手軽に始められる商品を選ぶことが大事です。
例えば投資信託は少額から投資可能で、運用をプロが代行してくれるため、初心者向けの商品です。
一方、株式投資は単価が高いことが多く、価格変動リスクも高いため、経済知識や投資経験を積んでから投資することをおすすめします。
(4)自分に合った投資プランを立てる
自分に合った投資プランを立てることも大切です。
損失を抑え、安定した資産づくりを望む人は、投資信託などリスクが低い投資プランを立てるべきでしょう。
反対にリスクを取ってでも収益率を重視するなら、株式投資やFXなどハイリスクハイリターンの投資方法も選択肢の一つです。
投資プランが合わないとストレスの原因になる可能性もあるため、自身の性格や考え方に合った投資手法を選びましょう。
不安がある方はFPなどの専門家に相談する
20代は資産運用を有利に進めやすいので、計画的に投資すると将来的にまとまった資産を手にできるでしょう。
この記事で説明した内容を前提に、経済ニュースや投資情報をチェックして勉強を継続することが大切です。
しかし自分の判断に自信がなく、心配になる人もいるでしょう。
少しでも不安がある人は、FP(ファイナンシャルプランナー)などの専門家に相談しましょう。プロならではの視点でアドバイスをさせて頂きます。
まとめ
最近は人生100年時代といわれ、定年退職後の生活費も準備しておく必要性が高まっています。
20代は独身で実家暮らしの人も多く、余剰資金もあるため、今後のライフイベントに向けて資産運用を始めるのに最適な時期です。
将来の自分のために、若いうちから着実に資産形成を進めましょう。
投資商品の選び方が分からない人や、自分に合う資産運用方法が知りたい人は、我々FPに相談することをおすすめします。
個人のお金事情などを考慮して、最適な投資プランを提案させて頂きます。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者