【年収別】貯金額の平均はいくら?手取りから見る貯蓄の目安
貯蓄
2026.10.14 Wed
同じ年収の人は、いくらくらい貯金しているのだろう。自分の貯金額は多いのか、少ないのか。気になったことはありませんか。
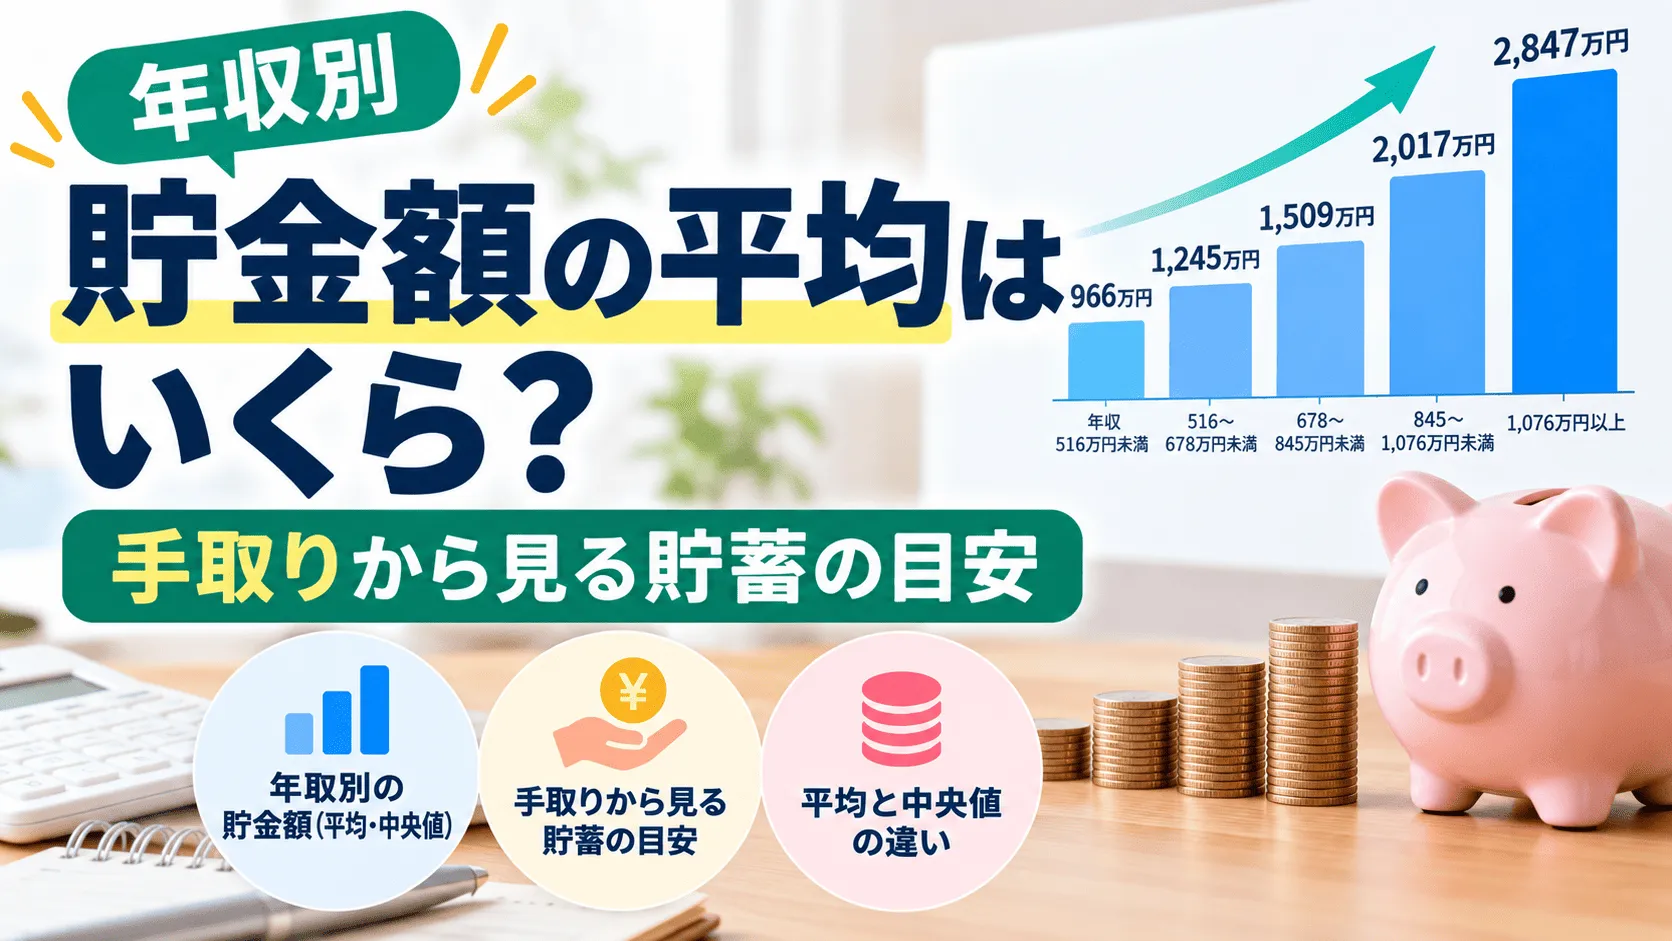
結論から言うと、二人以上の勤労者世帯の貯蓄は、年収が高いほど多く、年収階級別に約966万円〜約2,847万円です(総務省・2025年)。ただ、この数字をそのまま自分の目標にすると、ズレることがあります。平均は一部の高額な世帯に引き上げられますし、ここでいう年収は、世帯全体の額面だからです。
この記事では、最新の公的データで年収別の貯金額の平均と中央値を確認し、手取りから見た貯蓄の目安までまとめました。
平均と比べるだけでなく、自分の将来を数字で見たい方は、「マネソル」(特許あり)がおすすめです。月額880円(税込)でFPに何度でも相談できます。すぐに試したい方は、1ヶ月の無料お試しから始められます。
【この記事の結論】
二人以上の勤労者世帯の貯蓄現在高は、年収が最も低いグループで約966万円、最も高いグループで約2,847万円です。貯蓄は、おおむね年収の約2年分が平均的な水準です。一方、平均値は一部の高額な世帯に引き上げられるため、実感に近いのは中央値(貯蓄がある勤労者世帯で1,015万円)です。毎月の貯蓄の目安は手取りの10〜20%で、預貯金に振り分けている世帯の平均は、手取りの約17%です。
【年収別】貯金額の平均|二人以上の勤労者世帯(2025年)
総務省の「家計調査」(貯蓄・負債編)では、世帯の年間収入を低い方から5等分したグループごとに、貯蓄現在高が公表されています。会社員などの勤労者世帯の結果は、次のとおりです。
ここでいう貯蓄現在高とは、預貯金のほか、生命保険など、株式や投資信託といった有価証券を含めた金額です。
| 年収階級(世帯の年間収入) | 平均年収 | 貯蓄現在高(平均) | うち預貯金 | 貯蓄÷年収 |
|---|---|---|---|---|
| 第Ⅰ階級(516万円未満) | 394万円 | 966万円 | 644万円 | 約2.5倍 |
| 第Ⅱ階級(516〜678万円未満) | 598万円 | 1,245万円 | 797万円 | 約2.1倍 |
| 第Ⅲ階級(678〜845万円未満) | 758万円 | 1,509万円 | 891万円 | 約2.0倍 |
| 第Ⅳ階級(845〜1,076万円未満) | 949万円 | 2,017万円 | 1,085万円 | 約2.1倍 |
| 第Ⅴ階級(1,076万円以上) | 1,420万円 | 2,847万円 | 1,503万円 | 約2.0倍 |
| 勤労者世帯全体 | 824万円 | 1,717万円 | 984万円 | 約2.1倍 |
出典:総務省 家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯のうち勤労者世帯)。預貯金は通貨性預貯金と定期性預貯金の合計(筆者計算)。
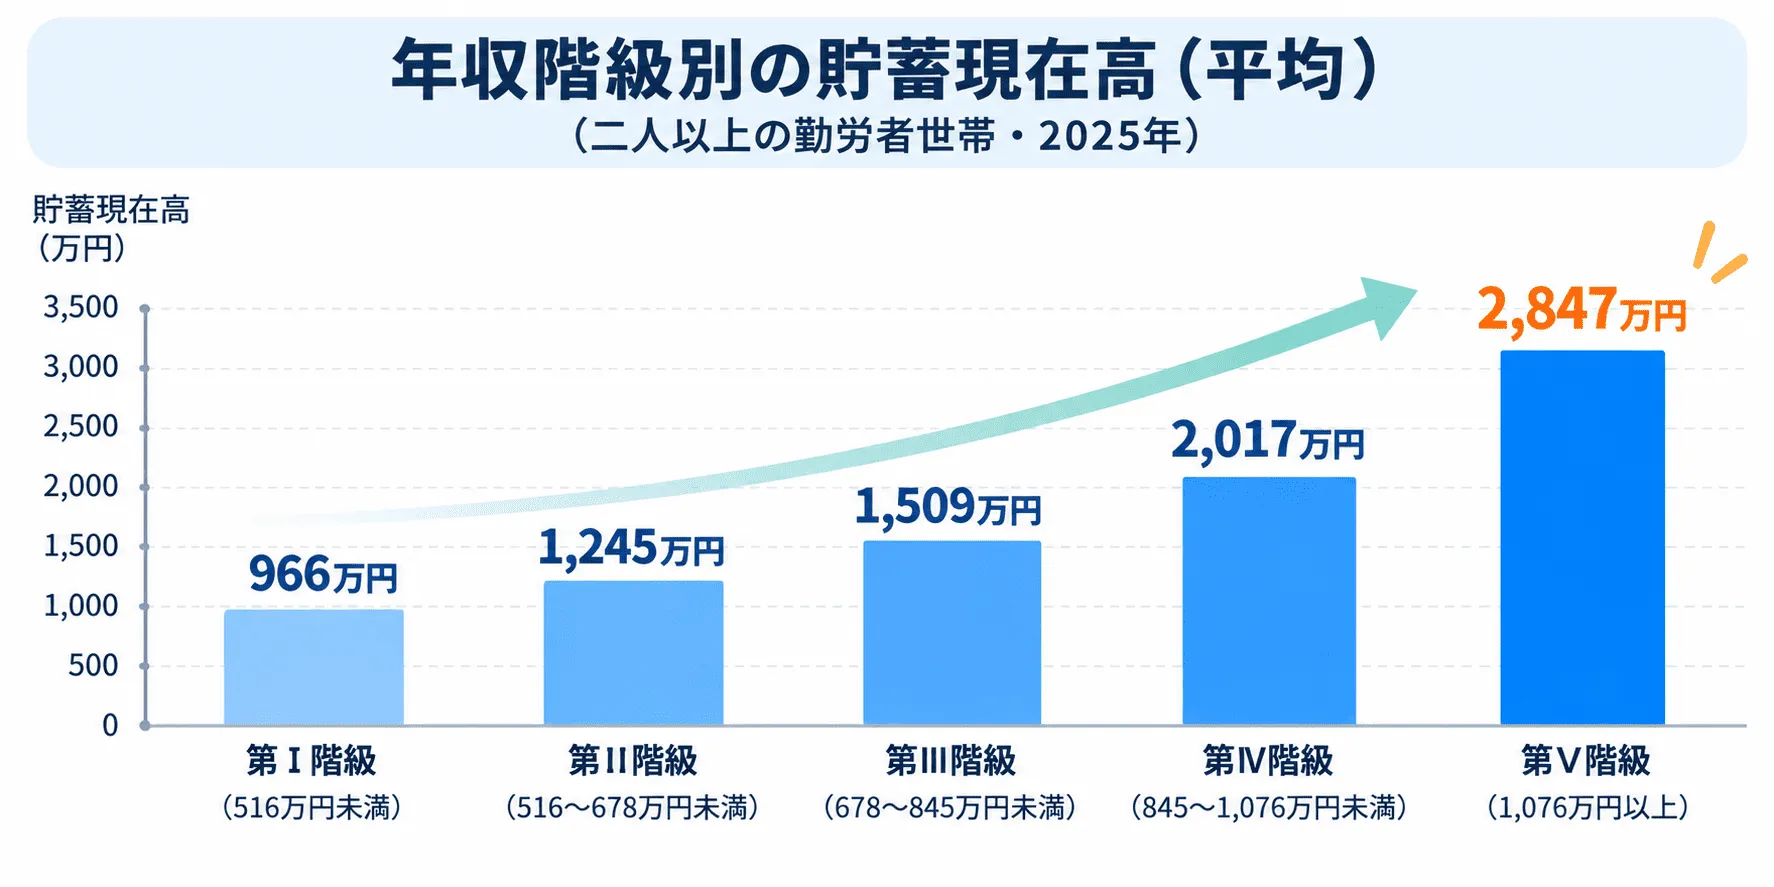
年間収入は、世帯全体の過去1年間の収入で、税金や社会保険料を引く前の金額(いわゆる額面)にあたります。表から、次の3点が読み取れます。
- 年収が高いグループほど、貯蓄も多い。最も低いグループは約966万円、最も高いグループは約2,847万円です。
- 貯蓄は、おおむね年収の約2年分。勤労者世帯全体では、貯蓄年収比(貯蓄÷年収)が208.4%でした。
- 預貯金だけで見ると、約644万〜1,503万円。年収が高いグループほど、有価証券の割合も高くなっています(最も低いグループ15.2%、最も高いグループ27.3%)。
注意したいのは、これが世帯の年収であって、本人の年収ではないことです。共働きなら、夫婦の収入を合計した金額で区分されています。個人の年収とは、そのまま比べられません。
平均値より中央値を見る|実感に近い貯金額
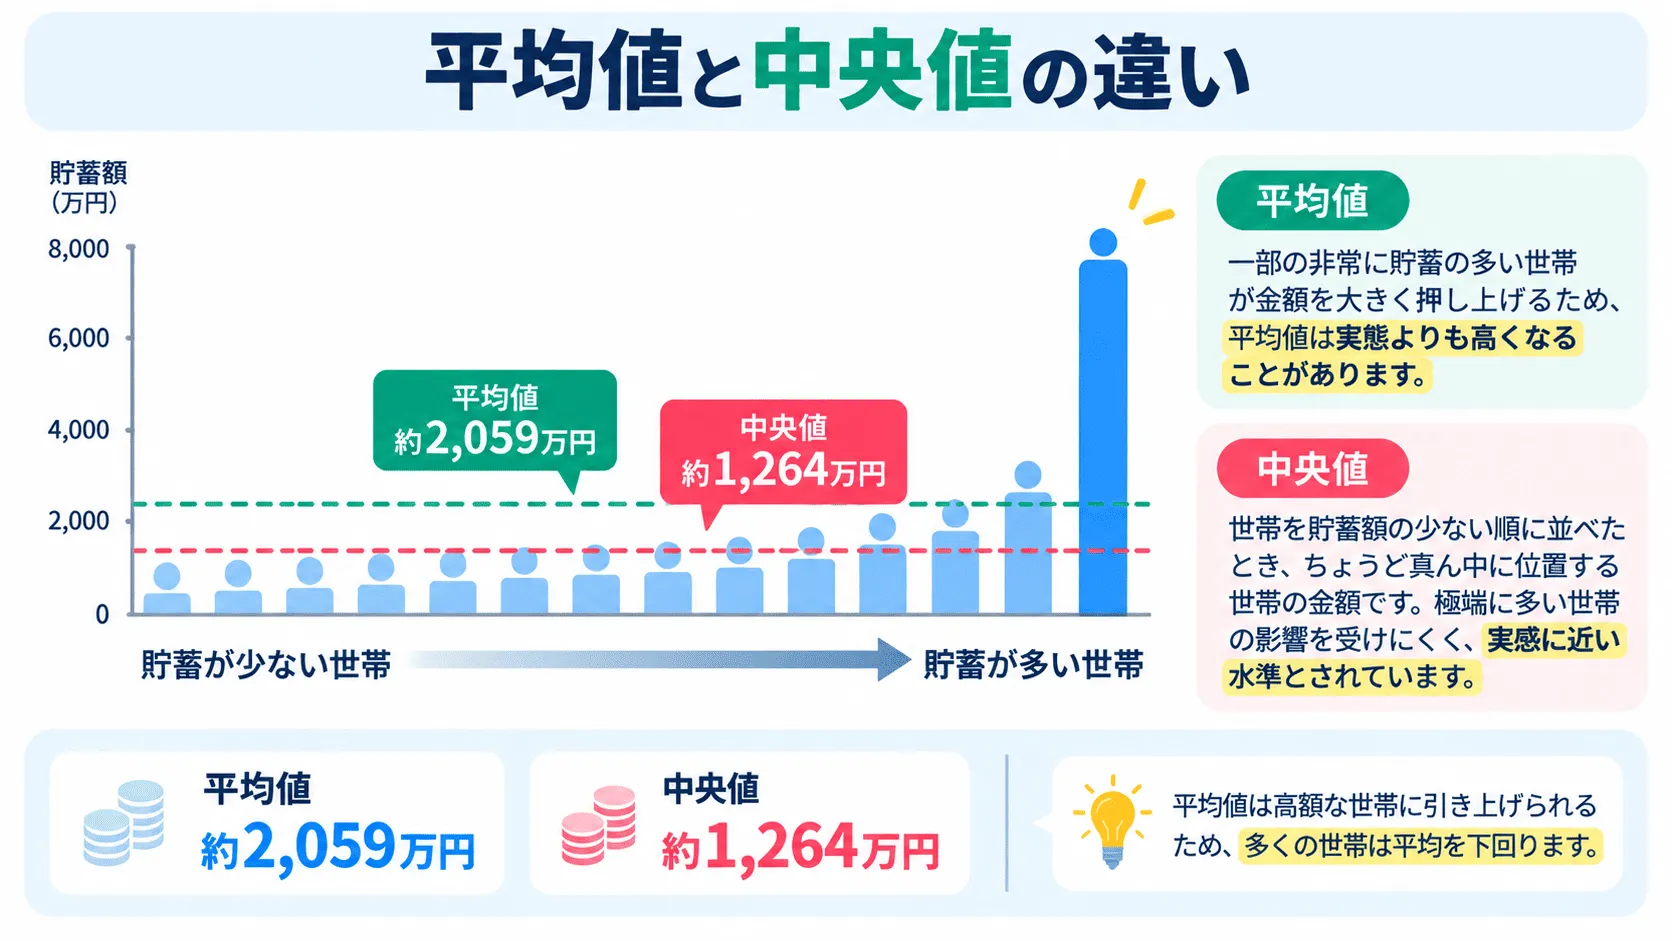
貯金額の平均は、一部の高額な貯蓄を持つ世帯に引き上げられるため、実感よりも高く出ます。実感に近いのは、真ん中の世帯の金額である中央値です。
| 調査と対象 | 平均値 | 中央値 |
|---|---|---|
| 家計調査(二人以上の世帯) | 貯蓄現在高 2,059万円 | 1,264万円(貯蓄保有世帯) |
| 家計調査(うち勤労者世帯) | 貯蓄現在高 1,717万円 | 1,015万円(貯蓄保有世帯) |
| J-FLEC世論調査(二人以上世帯) | 金融資産 1,940万円 | 720万円 |
| J-FLEC世論調査(単身世帯) | 金融資産 919万円 | 130万円 |
出典:総務省 家計調査(貯蓄・負債編)2025年平均、金融経済教育推進機構(J-FLEC) 家計の金融行動に関する世論調査2025年
家計調査では、貯蓄が平均(2,059万円)を下回る二人以上の世帯が66.1%を占めます。J-FLECの単身世帯調査でも、全世帯の8割弱が、平均値(919万円)より金融資産が少ない結果でした。
同じ「中央値」でも、調べ方で金額が変わります。家計調査の中央値は、貯蓄が0の世帯を除いた数字です(0の世帯を含めると、二人以上の世帯全体で1,167万円)。J-FLECの中央値は、金融資産を持たない世帯を含みます。
なお、J-FLECの調査は、2025年から調査方法が変わっています。前年までの数字との単純な比較はできません。
手取りで見る貯金額の目安|年収別の手取りと月々の貯蓄額
年収と手取りの関係
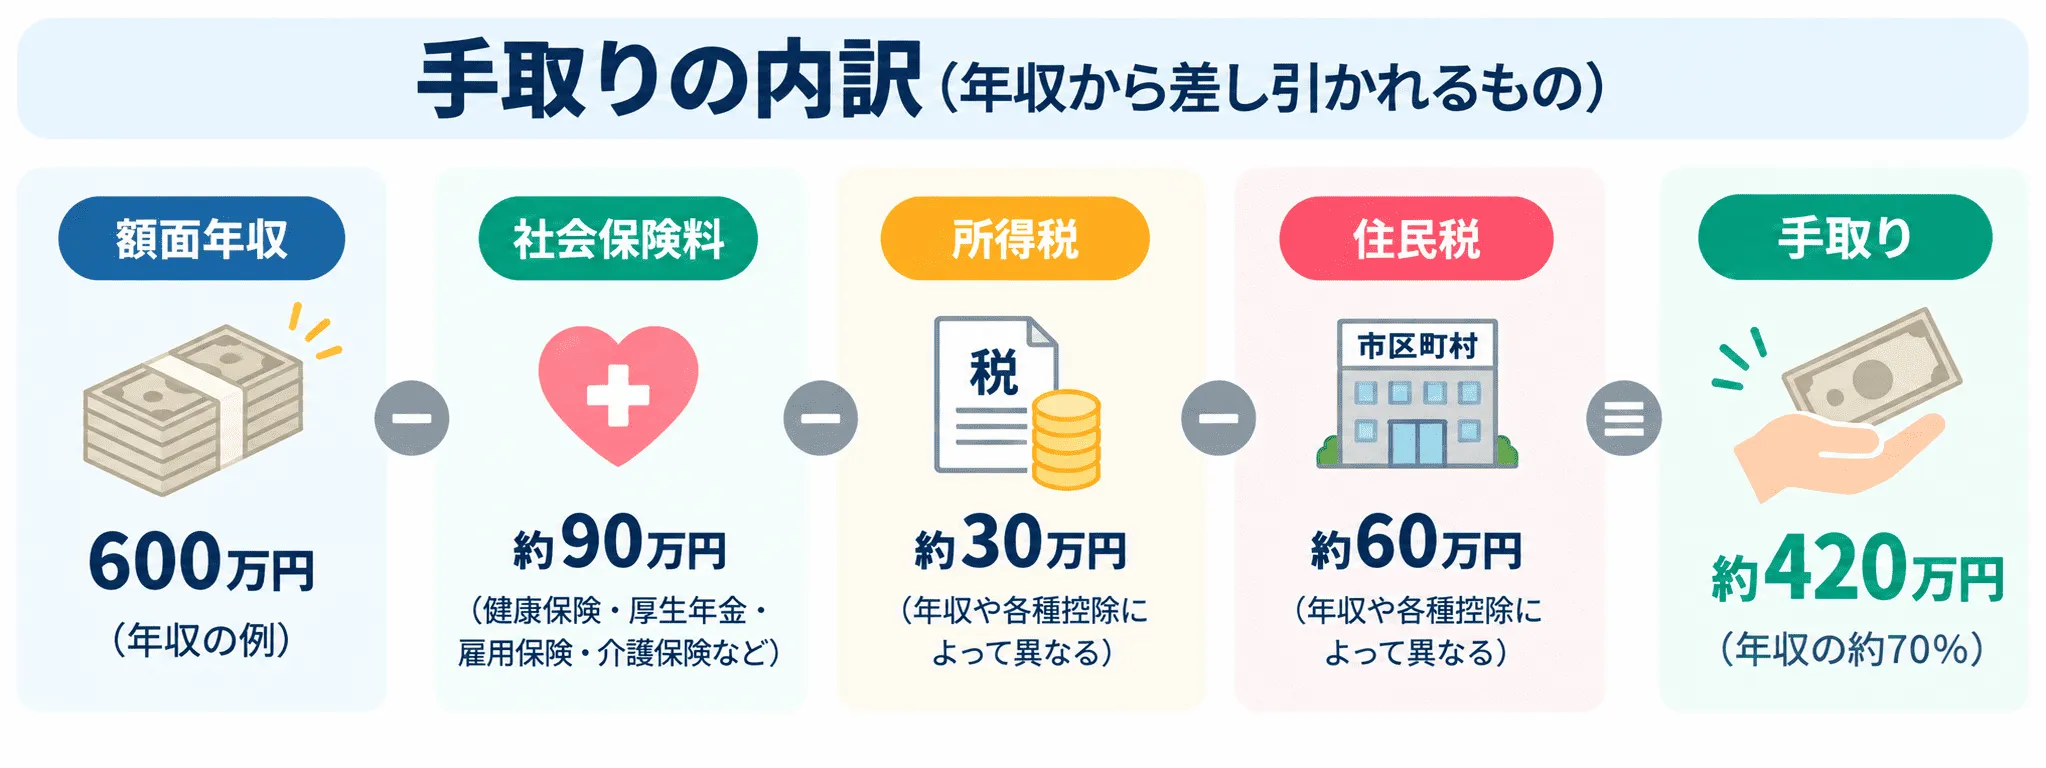
手取りは、額面年収の約75〜85%が目安です。年収が高いほど、税金や社会保険料の負担が増えて、手取りの割合は下がります。
| 年収(額面) | 手取り(年) | 手取り(月) | 手取り率 |
|---|---|---|---|
| 300万円 | 約240万円 | 約20.0万円 | 約80% |
| 400万円 | 約315万円 | 約26.2万円 | 約79% |
| 500万円 | 約390万円 | 約32.5万円 | 約78% |
| 600万円 | 約460万円 | 約38.3万円 | 約77% |
| 800万円 | 約600万円 | 約50.0万円 | 約75% |
| 1,000万円 | 約725万円 | 約60.4万円 | 約72.5% |
独身・扶養なしの会社員を想定し、2026年度の税率・社会保険料で試算した複数の手取り計算ツールの結果を、丸めた目安です。居住地、年齢、扶養家族、ボーナスの有無で変わります。
手取りの何%を貯めればいい?
J-FLECの調査(2025年)によると、二人以上世帯のうち預貯金に振り分けている世帯は、年間手取り収入の約17%を貯蓄しています。たとえば、手取りが年間400万円(年収では500万円強)の世帯なら、年間約68万円、月に約5.7万円です。
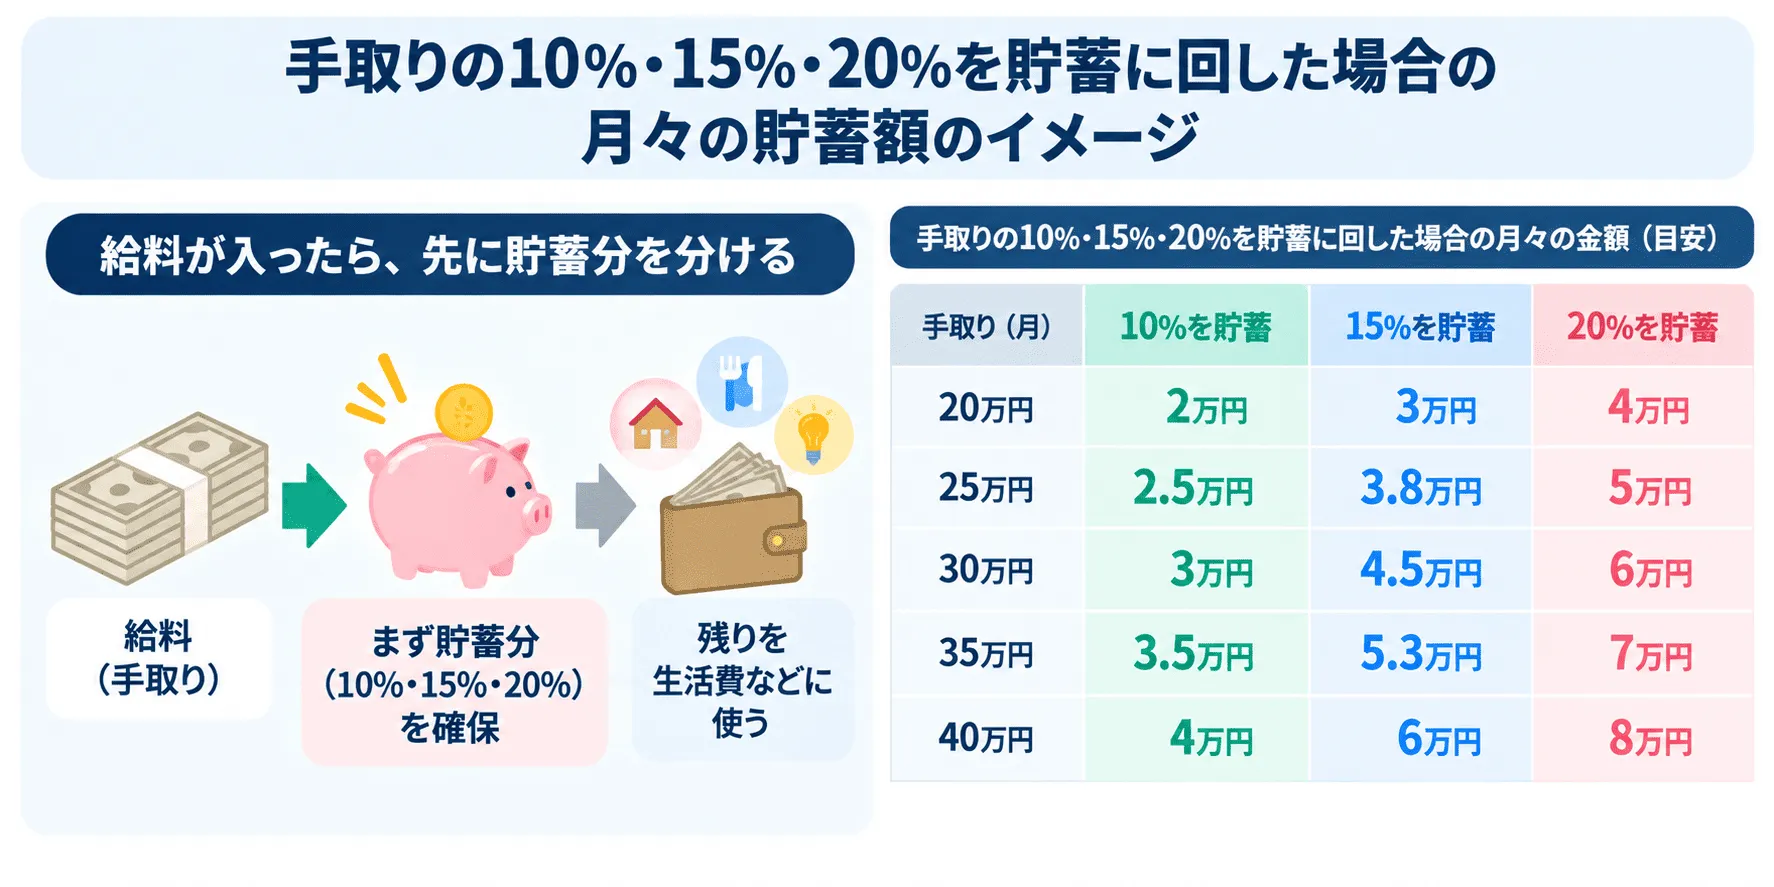
ただ、いきなり17%は、難しい方もいます。まずは手取りの10%から始めて、余裕が出たら15〜20%に増やすのが、現実的です。年収別の月々の貯蓄額は、次のとおりです。
| 年収(手取りの月額) | 手取りの10% | 手取りの15% | 手取りの20% |
|---|---|---|---|
| 300万円(月20.0万円) | 約2.0万円 | 約3.0万円 | 約4.0万円 |
| 400万円(月26.2万円) | 約2.6万円 | 約3.9万円 | 約5.2万円 |
| 500万円(月32.5万円) | 約3.2万円 | 約4.9万円 | 約6.5万円 |
| 600万円(月38.3万円) | 約3.8万円 | 約5.8万円 | 約7.7万円 |
| 800万円(月50.0万円) | 約5.0万円 | 約7.5万円 | 約10.0万円 |
| 1,000万円(月60.4万円) | 約6.0万円 | 約9.1万円 | 約12.1万円 |
手取りの目安は、前の表の値をもとに計算した試算です。実際の手取りに置き換えて、考えてください。
参考までに、J-FLECの調査(2025年)で、過去1年間の手取り収入は、二人以上世帯が平均609万円・中央値500万円、単身世帯が平均274万円・中央値220万円でした。
貯金額は年収の何倍が目安?年齢で変わる貯蓄年収比
勤労者世帯の貯蓄年収比は、208.4%(約2倍)でした。ただし、年齢によって大きく変わります。二人以上の世帯全体で、世帯主の年齢別に見ると、次のとおりです。
| 世帯主の年齢 | 平均年収 | 貯蓄現在高 | 貯蓄年収比 |
|---|---|---|---|
| 40歳未満 | 767万円 | 994万円 | 129.6%(約1.3倍) |
| 40〜49歳 | 871万円 | 1,381万円 | 158.6%(約1.6倍) |
| 50〜59歳 | 905万円 | 1,756万円 | 194.0%(約1.9倍) |
| 60〜69歳 | 646万円 | 2,843万円 | 440.1%(約4.4倍) |
| 70歳以上 | 442万円 | 2,471万円 | 559.0%(約5.6倍) |
出典:総務省 家計調査報告(貯蓄・負債編)2025年平均(二人以上の世帯)
60歳以上は、年金収入が中心になって年間収入が小さくなるため、比率が高く出ます。現役世代の目安としては、40歳未満で約1.3倍、50代で約1.9倍が、平均的な水準です。
ただし、住宅ローンのある世帯は、貯蓄が少なく見えます。次の章で、負債も含めて見てみましょう。
年収が高くても貯金が増えにくい理由|負債と支出
年収が高いグループほど貯蓄が多い一方で、負債も多いのが実態です。勤労者世帯の負債現在高(2025年平均)は、最も低いグループで421万円、最も高いグループで1,465万円でした。
貯蓄から負債を引いた金額で見ると、次のようになります(筆者計算)。
- 第Ⅰ階級(516万円未満):貯蓄966万円 − 負債421万円 = 約545万円
- 第Ⅱ階級(516〜678万円未満):貯蓄1,245万円 − 負債929万円 = 約316万円
- 第Ⅲ階級(678〜845万円未満):貯蓄1,509万円 − 負債1,075万円 = 約434万円
- 第Ⅳ階級(845〜1,076万円未満):貯蓄2,017万円 − 負債1,278万円 = 約739万円
- 第Ⅴ階級(1,076万円以上):貯蓄2,847万円 − 負債1,465万円 = 約1,382万円
第Ⅱ階級の約316万円が、最も少ない結果です。住宅ローンを組む世帯が増える年収帯で、貯蓄と負債が、ともに増えるためと考えられます。
収入が増えると、住宅や車にお金をかけやすくなり、支出も増えがちです。年収が上がったときほど、生活水準を上げる前に、先取りで貯蓄額を決めておくのが近道です。
単身世帯の貯金額|平均919万円、中央値130万円
J-FLECの調査(2025年)では、単身世帯の金融資産保有額は、平均919万円、中央値130万円でした。平均と中央値の差が大きく、一部の世帯が平均を押し上げています。
同じ調査で、金融資産を保有していない世帯は753世帯で、保有している世帯1,690世帯と合わせた全体の約3割にあたります。過去1年間の手取り収入は、平均274万円、中央値220万円です。
手取りが月18万円の単身世帯なら、10%で月約1.8万円、20%で月約3.6万円が、貯蓄の目安です。収入が少ない時期でも、先取りで少額から始めれば、貯まる仕組みを作れます。
貯金を増やす3つの行動
- 手取りと支出の実績を把握する:直近3か月ほどの実績から、毎月いくら残っているかを確認します。
- 先取りで、手取りの10%から貯める:給料が入ったら、使う前に貯蓄分を分けます。
- 固定費を見直す:通信費、保険料、サブスクなど、一度見直せば、効果が続く支出から手をつけます。
平均より大切なのは「自分の将来」|「マネソル」で数字にする
平均は、年齢、家族構成、住宅の有無などが違う世帯の平均です。貯金額が平均より多いか少ないかより、自分のライフプランに対して、足りているかのほうが大切です。
「マネソル」(特許あり)は、完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。金融機関とデータ連携して、家計簿と資産管理をまとめて確認でき、その実績をもとに、ライフプランを作れます。
- 質問に一問一答で答えていくと、ライフプランが作られます
- 金融機関とのデータ連携で、家計簿と資産管理をまとめて確認できます。連携は必須ではなく、手入力でも使えます
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。平均と比べて一喜一憂するのではなく、FPに相談しながら、自分の目標に向けて貯蓄を整えていきたい方に向いています。
貯蓄の現状把握から、ライフプラン、FPへの相談まで、FPを顧問のように使いながら進められます。
年収別の貯金額についてのよくある質問
年収別の貯金額について、よく聞かれる質問をまとめました。
年収別の貯金額の平均は、いくらですか?
二人以上の勤労者世帯では、年収階級別に、約966万円から約2,847万円です。総務省「家計調査」(2025年平均)で、世帯の年間収入が最も低いグループ(平均年収394万円)の貯蓄現在高は約966万円、最も高いグループ(平均年収1,420万円)は約2,847万円です。貯蓄には、預貯金のほか、生命保険や有価証券も含まれます。
貯金額は、平均と中央値のどちらを見ればいいですか?
実感に近いのは、中央値です。平均値は、一部の高額な貯蓄を持つ世帯に引き上げられます。家計調査では、貯蓄が平均を下回る二人以上の世帯が66.1%を占めています。
手取りは、年収の何割ですか?
額面年収の約75〜85%が目安です。独身・扶養なしの会社員の場合、年収400万円で手取りは約315万円(約79%)、年収600万円で約460万円(約77%)です。年齢、居住地、扶養家族によって変わります。
手取りの何%を貯金すればいいですか?
まずは手取りの10%、余裕があれば15〜20%が目安です。J-FLECの調査(2025年)では、二人以上世帯のうち預貯金に振り分けている世帯は、年間手取り収入の約17%を貯蓄しています。無理のない範囲で、先取りで始めましょう。
貯金額は、年収の何倍が目安ですか?
二人以上の勤労者世帯の平均は、年収の約2倍です。家計調査(2025年平均)の貯蓄年収比は208.4%です。二人以上の世帯全体では、世帯主が40歳未満で約1.3倍、50代で約1.9倍と、年齢によって異なります。
貯金ゼロの世帯は、どれくらいありますか?
単身世帯では、約3割が金融資産を保有していません。J-FLECの調査(2025年)の単身世帯調査では、金融資産を保有していない世帯が753世帯、保有している世帯が1,690世帯でした。
年収が高いのに、貯金が増えないのはなぜですか?
住宅ローンなどの負債や、支出も増えやすいためです。家計調査(2025年平均)の勤労者世帯では、年収が高いグループほど負債現在高も多く、最も低いグループで421万円、最も高いグループで1,465万円です。
貯金が平均より少ないときは、どうすればいいですか?
平均と比べすぎず、自分の収支とライフプランで目標を決めます。平均は、年齢・家族構成・住宅の有無などが違う世帯の平均です。まず手取りと支出の実績を把握し、先取りで貯める仕組みを作りましょう。ライフプランをもとにFPに相談する方法もあります。「マネソル」は、月額880円(税込)で、FPに何度でも相談できます。
まとめ
二人以上の勤労者世帯の貯蓄現在高は、年収が高いほど多く、年収階級別に約966万円〜約2,847万円です(2025年)。貯蓄は、おおむね年収の約2年分ですが、実感に近いのは中央値で、世帯年収と本人の年収の違いにも、注意が必要です。
毎月の貯蓄の目安は、手取りの10〜20%です。預貯金に振り分けている世帯の平均は、手取りの約17%でした。まずは10%から、先取りで始めてみてください。
平均と比べるだけでなく、自分のライフプランに対して足りているかを確認することが、いちばん大切です。FPに何度でも相談しながら整えていきたい方は、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として使えます。