家計簿アプリは銀行連携で何が変わる?メリット・安全性・選び方を解説
ライフプラン
2026.10.07 Wed
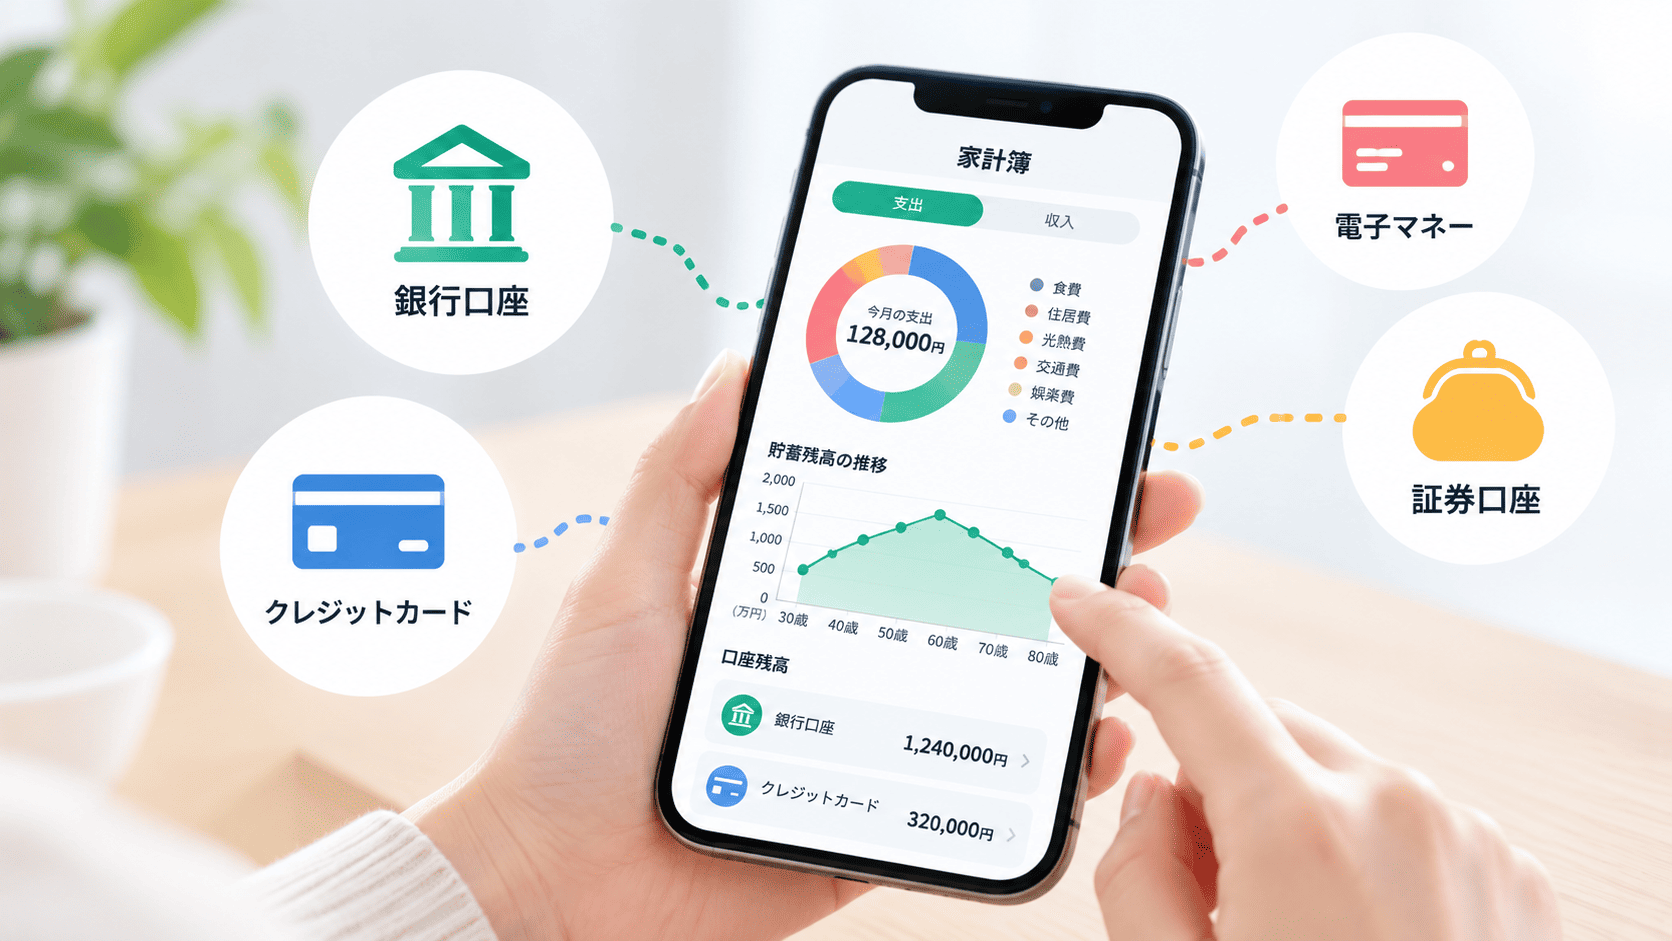
家計簿アプリを使いたいけれど、毎日の入力が面倒で続かない。そんな悩みを一番減らしてくれるのが、銀行連携です。銀行口座やクレジットカードの入出金を、アプリが自動で取り込んでくれる機能です。
ただ、「銀行のIDやパスワードを渡して大丈夫?」「勝手にお金を動かされたりしない?」という不安があるのも自然なことです。実際、連携の仕組みや運営会社によって、安心して使える度合いは変わります。
この記事では、銀行連携で何が変わるのか、仕組みと安全性、デメリット、選ぶときのチェックポイントまでを整理しました。
家計簿もライフプランも、FPへの相談まで。「マネソル」(特許あり)なら、月額880円(税込)でFPに何度でも相談できます。すぐに試したい方は、1ヶ月の無料お試しから始められます。
【この記事の結論】
銀行連携とは、銀行口座やカードの入出金・残高を、家計簿アプリが自動で取り込む機能です。入力の手間と記録漏れが減る一方、安全に使うには連携方式(API連携かどうか)と運営会社の信頼性の確認が欠かせません。家計簿アプリは残高や入出金を照会するだけで、送金はできない仕組みですが、IDとパスワードの管理は利用者自身の責任です。連携できる金融機関と、無料プランの制限も、使い始める前に確認しておきましょう。
家計簿アプリの銀行連携とは?
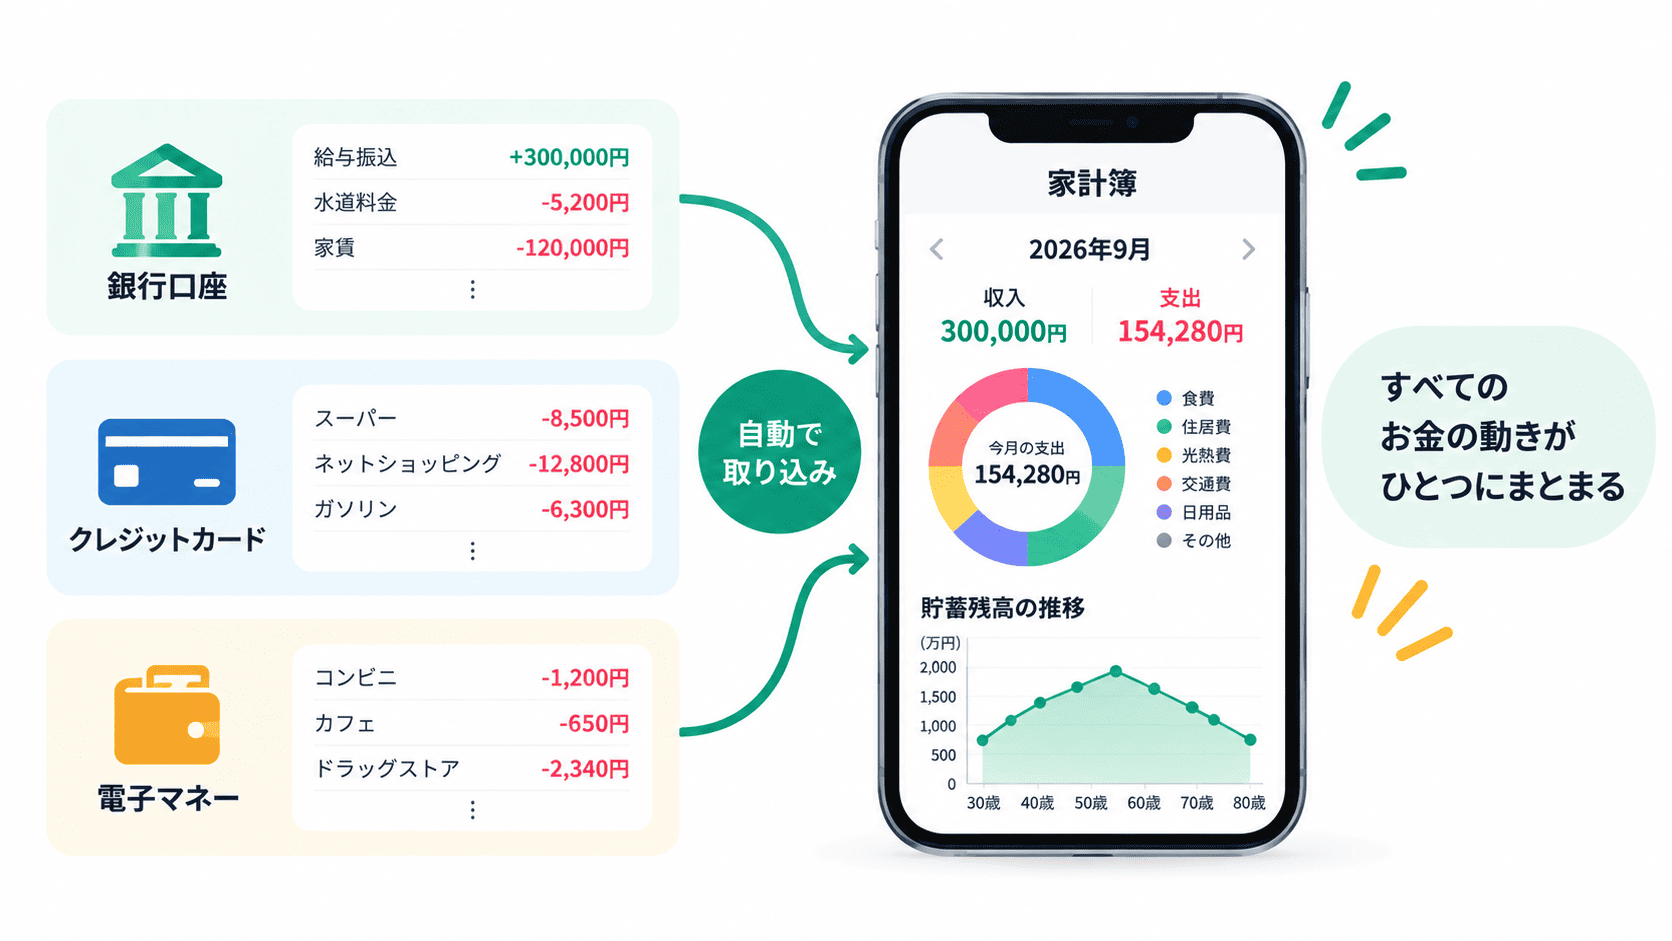
銀行連携とは、銀行口座やクレジットカード、電子マネーなどの入出金や残高を、家計簿アプリが自動で取り込む機能です。「口座連携」「自動連携」とも呼ばれます。
連携すると、給与の振り込みや、カードの利用、公共料金の引き落としなどが、日付と金額つきで家計簿に並びます。自分で金額を打ち込む作業は、ほとんどなくなります。
預金口座との連携は、基本的にインターネットバンキングの利用が前提です。ネットバンキングを使っていない口座は、連携できないことがあります。
なお、連携で取り込むのは、お金の動きを「見る」ための情報です。家計簿アプリが口座からお金を動かすわけではありません。詳しくは、安全性の章で説明します。
銀行連携で変わる5つのこと
連携あり・なしで、家計簿の使い勝手は大きく変わります。
1. 入力の手間が大きく減る
最大の変化は、毎日の入力がほぼ不要になることです。レシートをためて、週末にまとめて入力する、といった作業がなくなります。家計簿が続かない理由の多くは「入力が面倒」なので、ここがいちばん効きます。
2. 記録漏れが減る
手入力だと、「この引き落とし、何だっけ」と抜けが出がちです。連携なら、口座に動きがあったものはすべて載るので、固定費や口座引き落としの漏れにも気づけます。
3. 口座ごとの残高と資産が見える
複数の銀行やカードの残高を、ひとつの画面で確認できます。お金がどこにいくらあるのかが一覧になるので、貯蓄額の把握も楽になります。
4. 支出が自動で分類される
多くのアプリでは、取り込んだ明細が、食費や光熱費といったカテゴリに自動で振り分けられます。月ごとの内訳が自動で出るので、固定費の見直しにもつなげやすくなります。分類がずれることもあるため、そこだけ直す運用になります。
5. 将来の見通しにつなげやすい
連携でたまる実際の収支データは、ライフプランの土台になります。家計の実績が正確であれば、将来の貯蓄の推移もずれにくくなります。ライフプランシミュレーションの入力にも、そのまま役立ちます。
銀行連携の仕組み|API連携とスクレイピングの違い
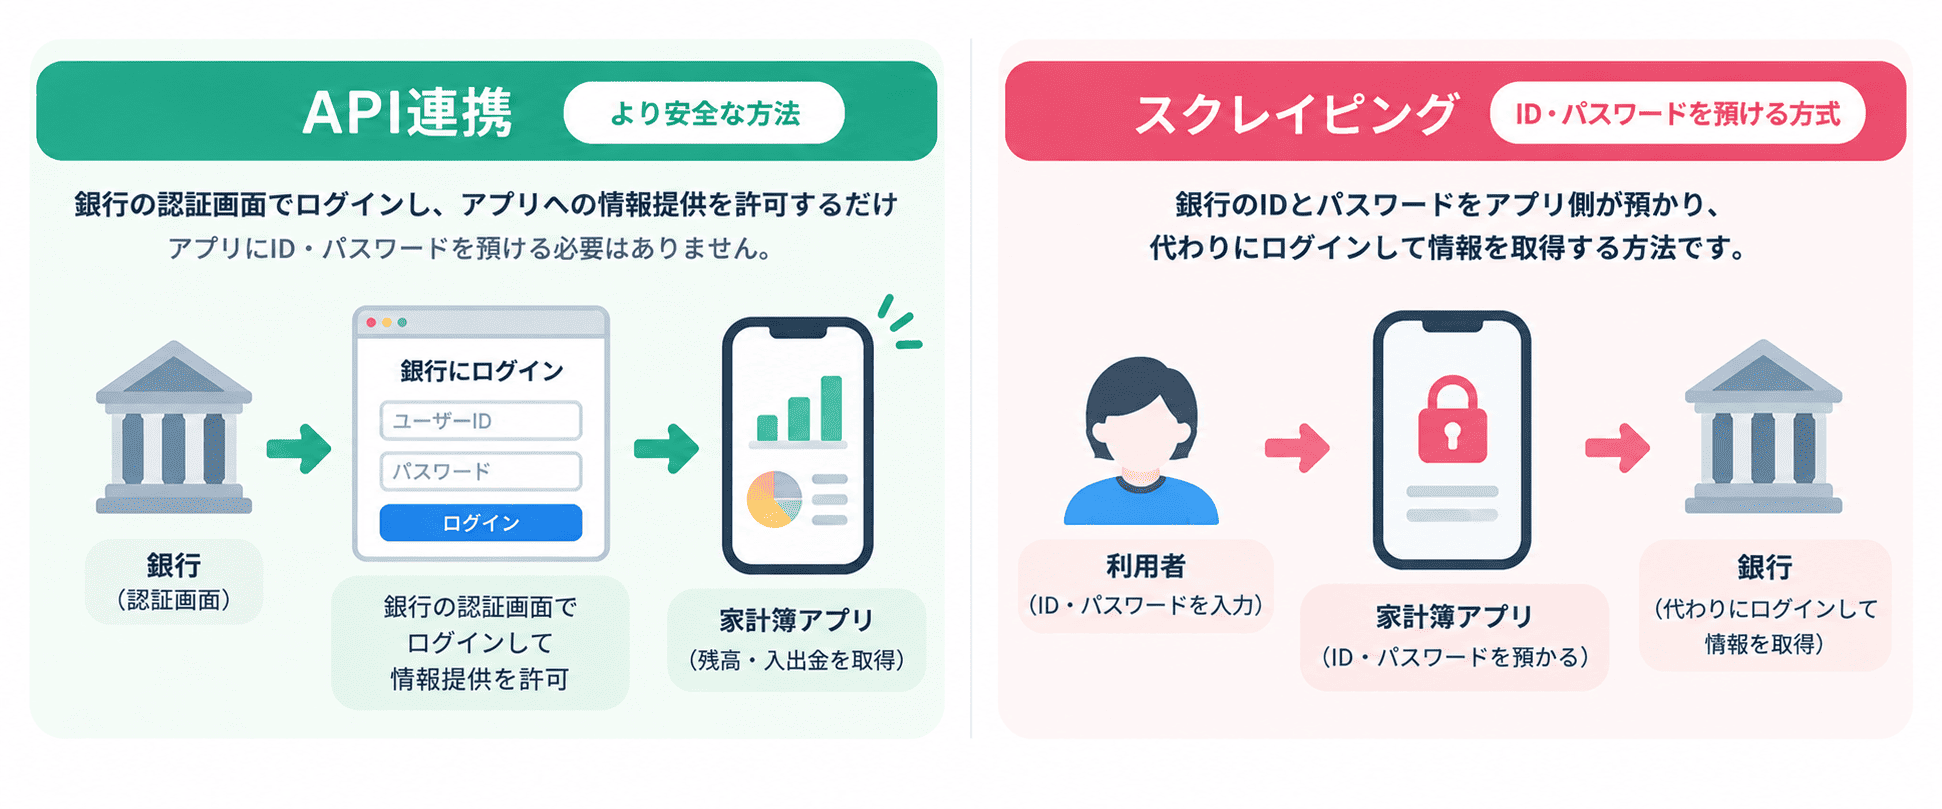
家計簿アプリが銀行の情報を取ってくる方法は、大きく2つあります。API連携と、スクレイピング(IDとパスワードを預ける方式)です。
金融広報中央委員会の「知るぽると」の解説(2020年10月掲載)によると、家計簿アプリが登場したころは、事業者が利用者のIDとパスワードを預かり、代わりにインターネットバンキングにアクセスする方式が取られていました。ただ、IDとパスワードを事業者に渡すのは好ましくないため、オープンAPIという技術を使った方法への移行が進みつつあるとされています。
API連携では、利用者が銀行の認証画面でログインし、アプリへの情報提供を許可します。アプリ側が、IDとパスワードを預かる必要はありません。
| 項目 | API連携 | スクレイピング(IDとパスワードを預ける方式) |
|---|---|---|
| IDとパスワードの扱い | アプリに預けない(銀行の認証画面でログインして許可する) | アプリ側が預かり、代わりにログインする |
| 取得できる情報 | 許可した範囲の情報(残高・入出金など) | ログインした画面から読み取れる情報 |
| 金融機関の画面変更の影響 | 受けにくい | 受けやすく、連携が切れることがある |
| 安全面での位置づけ | 制度面でも利用が促されている | 認証情報を事業者が預かるため、望ましくないとされる |
| 対応できる金融機関 | 拡大中だが、金融機関ごとに差がある | API未対応の金融機関にも対応できる場合がある |
制度の面でも、2018年6月に施行された改正銀行法で、電子決済等代行業が登録制になりました。家計簿アプリのように口座の情報を取得するサービスも対象で、より安全なAPI方式の利用が促されています。
どちらの方式で連携しているかは、アプリの公式サイトやヘルプに書かれている場合があります。見当たらなければ、問い合わせて確認するのもひとつの方法です。
銀行連携は安全?送金や情報漏れの心配は?
結論から言うと、家計簿アプリの銀行連携では、残高や入出金を「照会」するだけで、送金はできません。ただし、リスクがゼロというわけではないので、仕組みと対策を知っておくことが大切です。
送金や引き出しはできない仕組み
銀行のAPIには、残高や明細を見るための「参照系」と、振込のように残高が動く「更新系」があります。知るぽるとの解説では、家計簿アプリは口座の情報を照会するだけで、送金機能はないとされています。
一方、キャッシュレス決済アプリのように、送金やチャージの機能を持つサービスもあります。「お金を見るアプリ」と「お金を動かすアプリ」は別物と覚えておくと、整理しやすくなります。
登録制度で、事業者がチェックされている
銀行と接続して口座の情報を取得する事業者は、電子決済等代行業者としての登録が必要です。金融庁のサイトで、登録業者の一覧が公表されています。アプリの運営会社、または連携を担う事業者が載っているかを、確認できます。
それでも残るリスクと、利用者側の対策
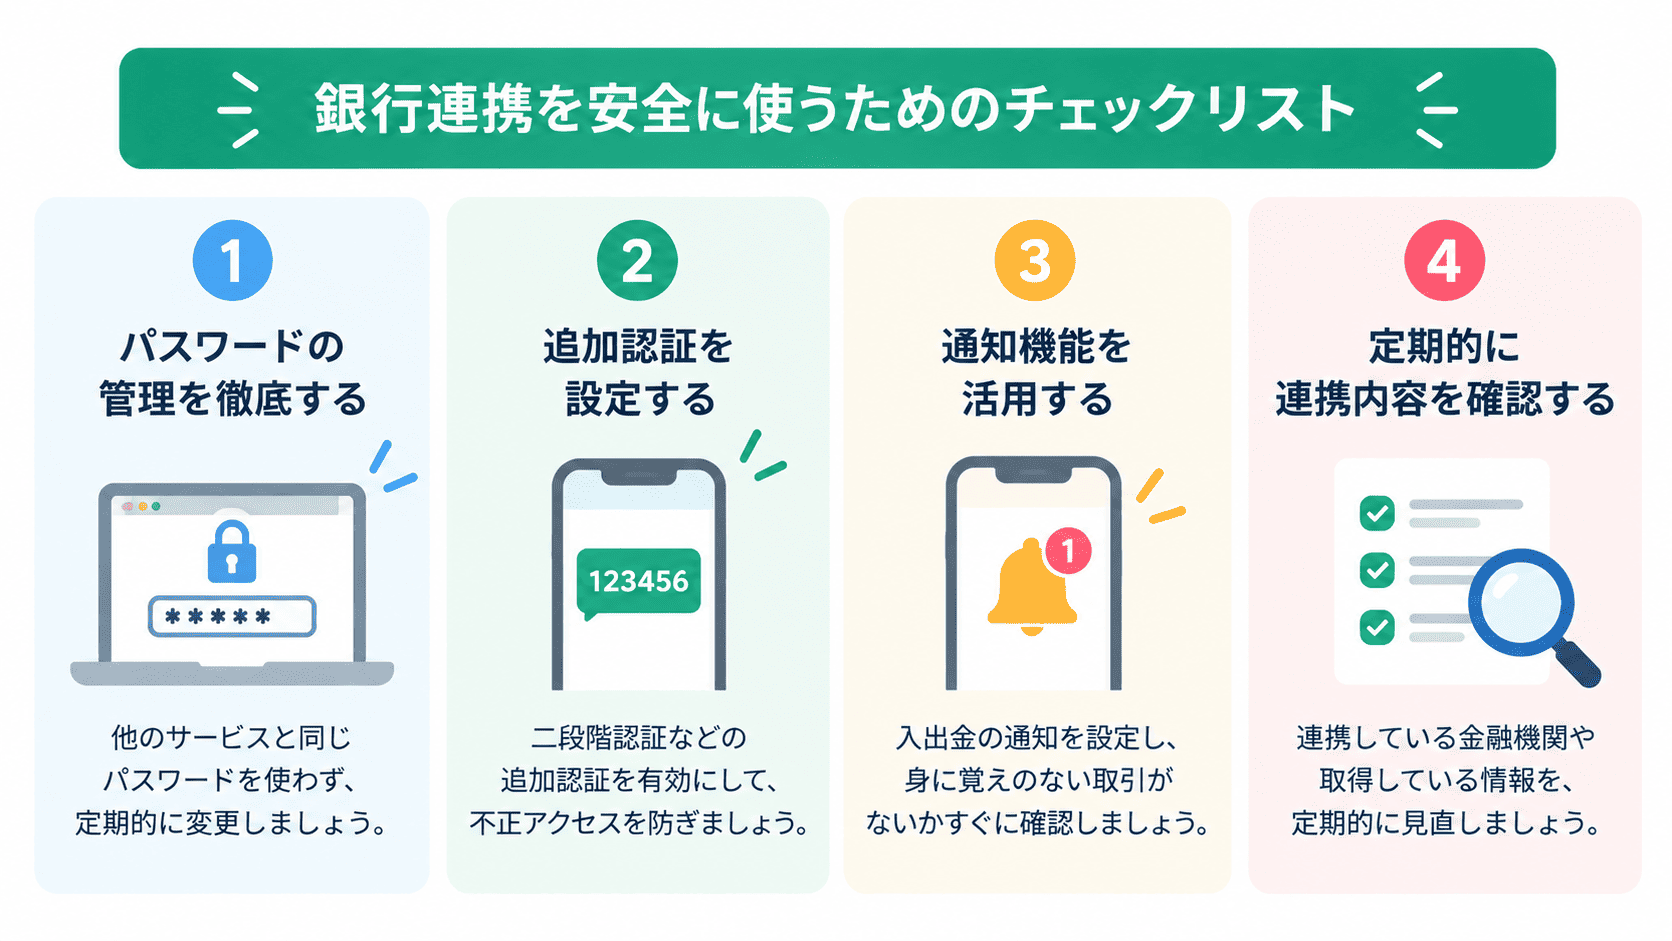
IDやパスワードの管理は、利用者自身の責任です。盗まれてしまうと、被害を防ぐのは難しくなります。次の4つは、必ず押さえておきたい対策です。
- パスワードは長くランダムなものにする(他のサービスと使い回さない)
- 追加の認証(二段階認証など)の機能があれば有効にする
- 通知機能(一定額以上の入出金でメールが届くなど)があれば使う
- 使い始めたら放置せず、ときどきアプリで残高や明細を見る
アプリの運営会社の体制も、確認したいポイントです。ISMSなどの第三者認証を取得しているか、セキュリティの考え方が公開されているかが、目安になります。
銀行連携のデメリットと注意点
便利な反面、知っておきたい注意点もあります。
- 連携が切れることがある。金融機関側の仕様変更やパスワードの変更、再認証が必要になったときなどに、連携が止まります。その場合は、再設定が必要です。
- 反映に時間差が出ることがある。リアルタイムとは限らず、更新のタイミングはアプリによって違います。
- 使っている金融機関が対応しているとは限らない。アプリは対応先を増やしていますが、いま使っている銀行やカード、電子マネーが含まれていない場合があります。
- 無料プランには制限がある場合がある。連携できる口座やカードの数に上限があったり、情報の更新に制約があったりします。
- 自動分類がずれることがある。現金払いは連携の対象外なので、手入力が必要です。
- カード払いが二重に見えることがある。クレジットカードを連携すると、カードの利用明細と、後日の銀行引き落としが二重に見える場合があります。二重計上を防ぐ仕組みがあるかは、アプリによって違います。
どれも、事前に知っていれば対処できることがほとんどです。
銀行連携つき家計簿アプリの選び方|6つのチェックポイント
アプリ選びで見ておきたい点を、6つにまとめます。
- 自分が使う金融機関に対応しているか(銀行・カード・電子マネー)
- 連携方式がAPI連携かどうか(IDとパスワードを預ける方式ではないか)
- 運営会社の信頼性(電子決済等代行業者としての登録、またはその連携先、ISMSなどの第三者認証、セキュリティの説明)
- 料金と、無料プランの制限(連携できる口座・カードの数、更新の頻度)
- 連携でつまずいたときのサポート(チャット、問い合わせ窓口など)
- 家計簿の「その先」まで使えるか(資産管理、ライフプラン、専門家への相談)
迷ったら、まず1〜3の安全面の確認から入るのがおすすめです。そのうえで、「家計簿で記録して見直したい」のか、「将来のお金まで見通したい」のかで、6つ目の重みが変わってきます。
銀行連携のやり方|基本の4ステップ
画面はアプリごとに違いますが、流れはおおむね共通です。
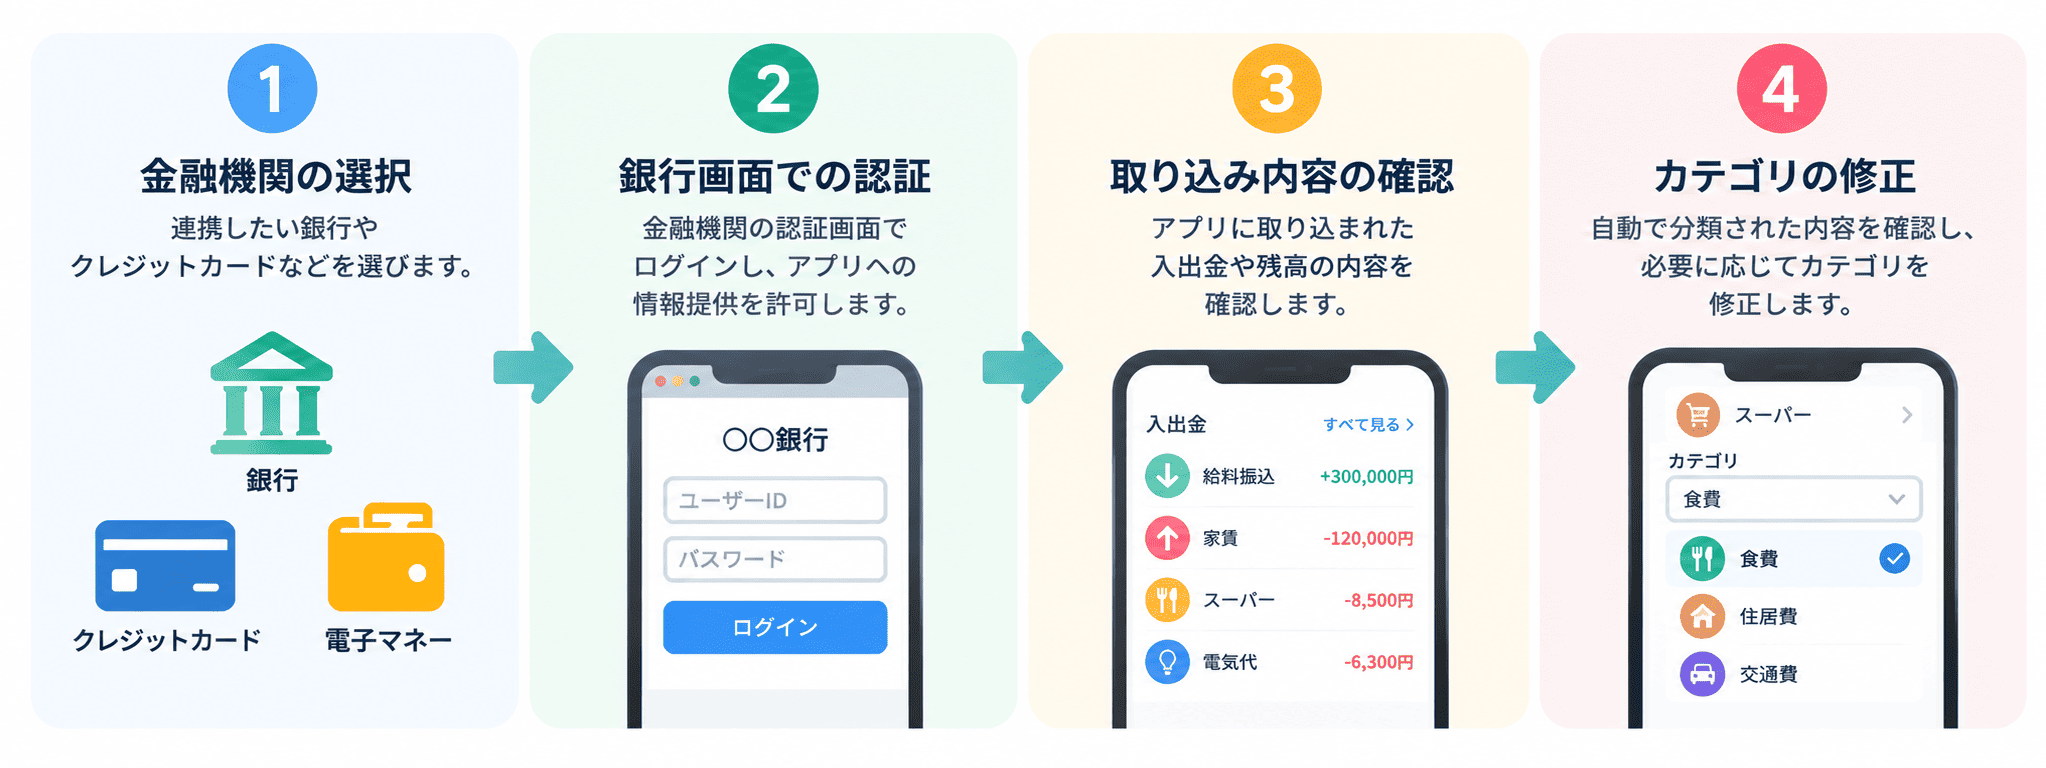
ステップ1|連携したい金融機関を選ぶ
アプリの連携画面から、銀行・カード・電子マネーなどを選びます。預金口座は、インターネットバンキングの契約が必要な場合があるので、先に確認しておきます。
ステップ2|認証して、情報の取得を許可する
API連携なら、銀行の認証画面でログインし、アプリへの情報提供を許可します。アプリ側にIDとパスワードを入力する方式の場合は、本当にその方式でよいかを確認してから進めます。
ステップ3|取り込まれた明細を確認する
連携が終わると、明細や残高が取り込まれます(取り込める期間はアプリによります)。金額や日付が、通帳やネットバンキングの明細と合っているか、ざっと見ておきます。
ステップ4|カテゴリを整える
自動分類のズレを直します。最初に整えておくと、あとが楽になります。
銀行連携をしなくてもいい?手入力で済ませる選択肢
銀行連携は、しなくても家計簿アプリは使えます。認証情報を渡すことに抵抗がある方や、口座が少なく、現金中心で暮らしている方は、手入力でも十分です。
ただ、手入力は続けるのが大変です。「家計簿をつけたけれど、数週間でやめてしまった」という経験があるなら、連携を使うほうが向いています。
不安が残る場合は、給与が振り込まれる口座など、1つだけ連携して様子を見る方法もあります。取り込まれ方や使い勝手を確かめてから、連携先を増やせば、無理がありません。
「マネソル」なら、銀行連携からFP相談までつながる
ここからは、この記事を掲載している「マネソル」の紹介です。運営元の立場での紹介になりますので、そのつもりで読んでください。
「マネソル」(特許あり)は、完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。ライフプランの作成方法について特許を取得しています(特許第7100917号)。
銀行などの金融機関とのデータ連携ができ、家計簿と資産管理をまとめて確認できます。連携は必須ではありませんが、連携すると入力の手間を大きく減らせます。連携でつまずいたときは、チャットで相談できます。
いちばんの特徴は、月額880円(税込)で、FPに何度でも相談できることです。連携で集まった実績データを見ながら、「固定費はどこから見直せばいいか」「このままで老後は足りるのか」を、FPに聞けます。FPを自分の顧問として雇うようなイメージと考えるとわかりやすいと思います。
初回の相談では、初期設定までFPと一緒に進められます。「どこから始めればいいのかわからない」と止まってしまう心配が少なく、スムーズに使い始められます。
- 銀行などの金融機関とデータ連携でき、家計簿と資産管理をまとめて確認できます
- 連携は必須ではなく、手入力でも使えます
- 質問に一問一答で答えていくと、ライフプランが作られます
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。「連携は不安なので、まず手入力で試したい」という使い方でも構いません。「マネソル」(特許あり)なら、家計簿をつけて終わりにせず、FPに相談しながら見直しを続けられます。
家計簿の記録から、ライフプラン、FPへの相談まで、FPを顧問のように使いながら進められます。
家計簿アプリの銀行連携でよくある質問
家計簿アプリの銀行連携について、よく聞かれる質問をまとめました。
家計簿アプリの銀行連携とは何ですか?
銀行口座やカードの入出金・残高を、家計簿アプリが自動で取り込む機能です。手入力の手間と記録漏れが減ります。預金口座との連携は、基本的にインターネットバンキングの利用が前提です。
家計簿アプリの銀行連携は安全ですか?
残高や入出金を照会するだけで送金はできない仕組みですが、リスクがゼロではありません。API連携なら、IDとパスワードをアプリに預けずに連携できます。運営会社の信頼性、連携方式、第三者認証の有無を確認し、パスワード管理や追加認証などの対策も合わせて行いましょう。
銀行連携すると、勝手に送金されませんか?
一般的な家計簿アプリには、送金する機能がありません。家計簿アプリが使うのは、残高や明細を確認するための参照系の仕組みで、振込のような更新系の仕組みとは別です。ただし、IDやパスワードが盗まれると被害を防ぎにくくなるため、管理は徹底してください。
銀行連携では、IDとパスワードを預ける必要がありますか?
連携方式によって異なります。API連携では、銀行の認証画面で許可するだけで、アプリ側にIDとパスワードを預ける必要はありません。IDとパスワードを入力する方式の場合は、アプリ側で認証情報を扱うことになるため、方式を確認してから連携しましょう。
銀行連携は無料でできますか?
多くの家計簿アプリに無料プランがあります。ただし、連携できる口座やカードの数に上限があったり、情報の更新に制限があったりする場合があります。有料プランの内容と合わせて確認してください。
銀行連携に対応していない金融機関はありますか?
あります。アプリは連携できる金融機関を増やしていますが、いま使っている銀行やカード、電子マネーが対応しているとは限りません。使い始める前に、公式サイトなどで確認しましょう。
銀行連携しなくても家計簿アプリは使えますか?
使えます。手入力で記録できますが、入力の手間はかかります。認証情報を渡すことに不安がある場合は、まず給与口座など1つだけ連携して様子を見る方法もあります。
「マネソル」では、銀行連携は必要ですか?
必須ではありません。連携しなくても使えますが、連携すると入力の手間を大きく減らせます。連携でつまずいたときは、チャットで相談できます。
まとめ
家計簿アプリの銀行連携は、入力の手間と記録漏れを減らし、お金の動きを一覧にしてくれる機能です。送金はできない仕組みで、登録制度も整っていますが、IDとパスワードの管理と、運営会社の確認は、利用者自身で行う必要があります。
選ぶときは、まず連携方式(API連携か)、運営会社の信頼性、対応している金融機関の3つを確認します。不安なら、給与口座だけ連携して様子を見る方法もあります。
家計簿は、つけて終わりではなく、見直しにつなげてこそ意味があります。記録を土台にライフプランを作り、FPに何度でも相談しながら整えていきたい方は、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として使えます。