【2026年版】新NISAとは?始め方・非課税枠・おすすめの使い方
資産形成
2026.10.21 Wed
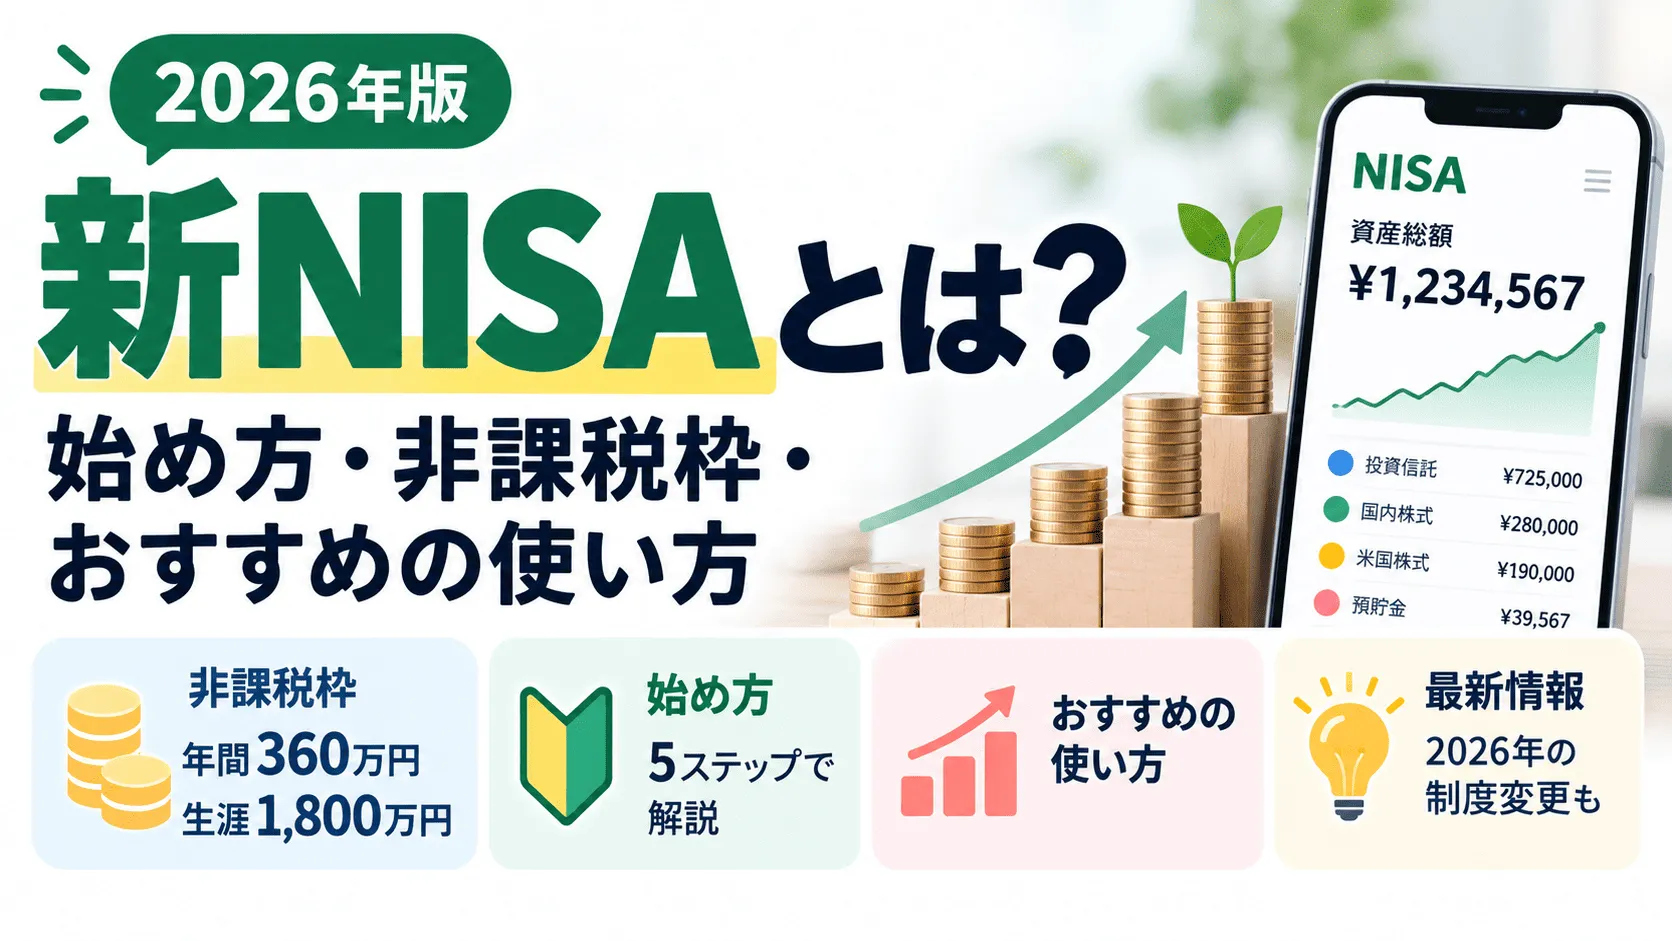
新NISAを始めたいけれど、何から手をつければいいのかわからない。非課税枠の仕組みも、ややこしい。そう感じていませんか。
新NISAは、投資で得た利益が非課税になる制度で、年間360万円、生涯1,800万円まで使えます。期限なく保有できるため、長期の資産形成に向いた制度です。
この記事では、新NISAの仕組みと非課税枠、始め方の5ステップ、おすすめの使い方を、2026年時点の情報でまとめました。
「いくら積み立てればいいか」は、人によって違います。ライフプランをもとに決めたい方には、「マネソル」(特許あり)がおすすめです。月額880円(税込)でFPに何度でも相談できます。まずは1ヶ月の無料お試しから始められます。
【この記事の結論】
新NISAの非課税枠は、年間360万円(つみたて投資枠120万円+成長投資枠240万円)、生涯1,800万円です。非課税での保有期間に期限はありません。始め方は、証券会社を選び、NISA口座を開設して、積立設定をするの3つが基本です。積立額は、生活防衛資金を残したうえで、ライフプランから決めるのがおすすめです。
新NISAとは?仕組みをわかりやすく解説
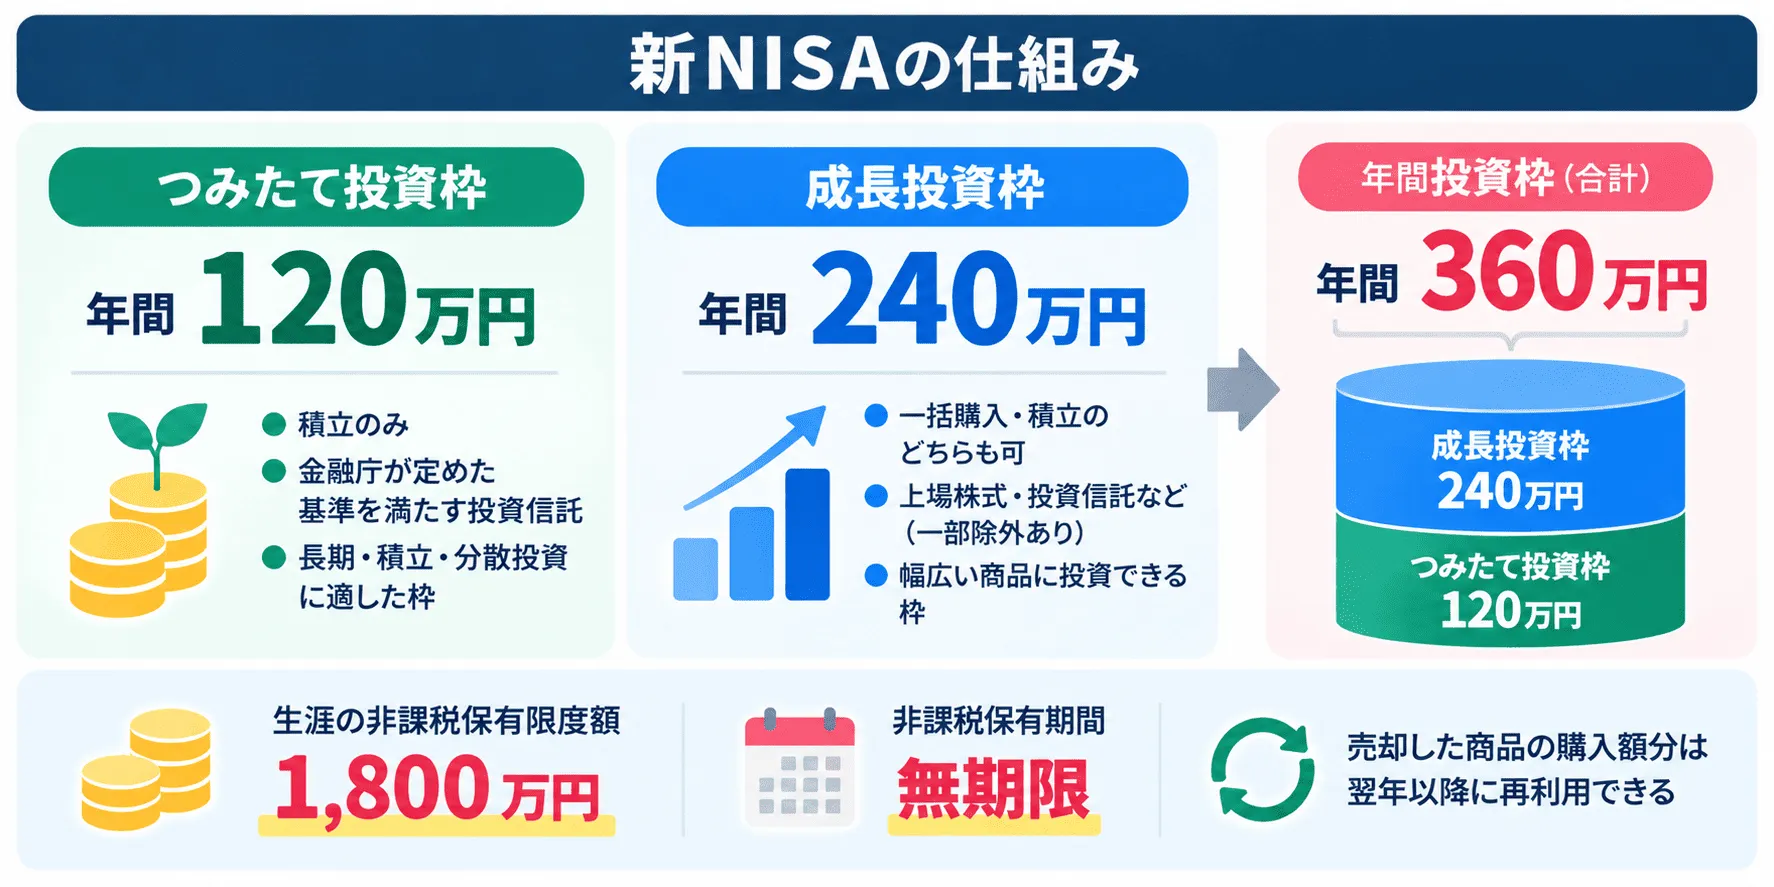
新NISA(新しいNISA)は、2024年1月に始まった、投資で得た利益が非課税になる制度です。株式や投資信託などで得た売却益や配当金には、通常、約20%(20.315%)の税金がかかります。NISA口座で運用すると、この税金がかかりません。
| 項目 | 内容 |
|---|---|
| 対象 | 18歳以上の方(日本に住んでいる方) |
| 非課税保有期間 | 無期限 |
| 年間投資枠 | つみたて投資枠 120万円、成長投資枠 240万円(合計360万円) |
| 非課税保有限度額(生涯) | 1,800万円(うち成長投資枠は1,200万円まで) |
| 枠の再利用 | 売却した商品の購入額分が、翌年以降に再利用できる |
| 口座 | 1人1口座(金融機関の変更は年単位) |
出典:金融庁 新しいNISA
以前のNISAは、制度の期限があり、非課税で保有できる期間も限られていました。新NISAは、制度が恒久化され、保有期間も無期限になりました。長く持ち続けやすいのが特徴です。
新NISAの非課税枠|つみたて投資枠と成長投資枠の違い
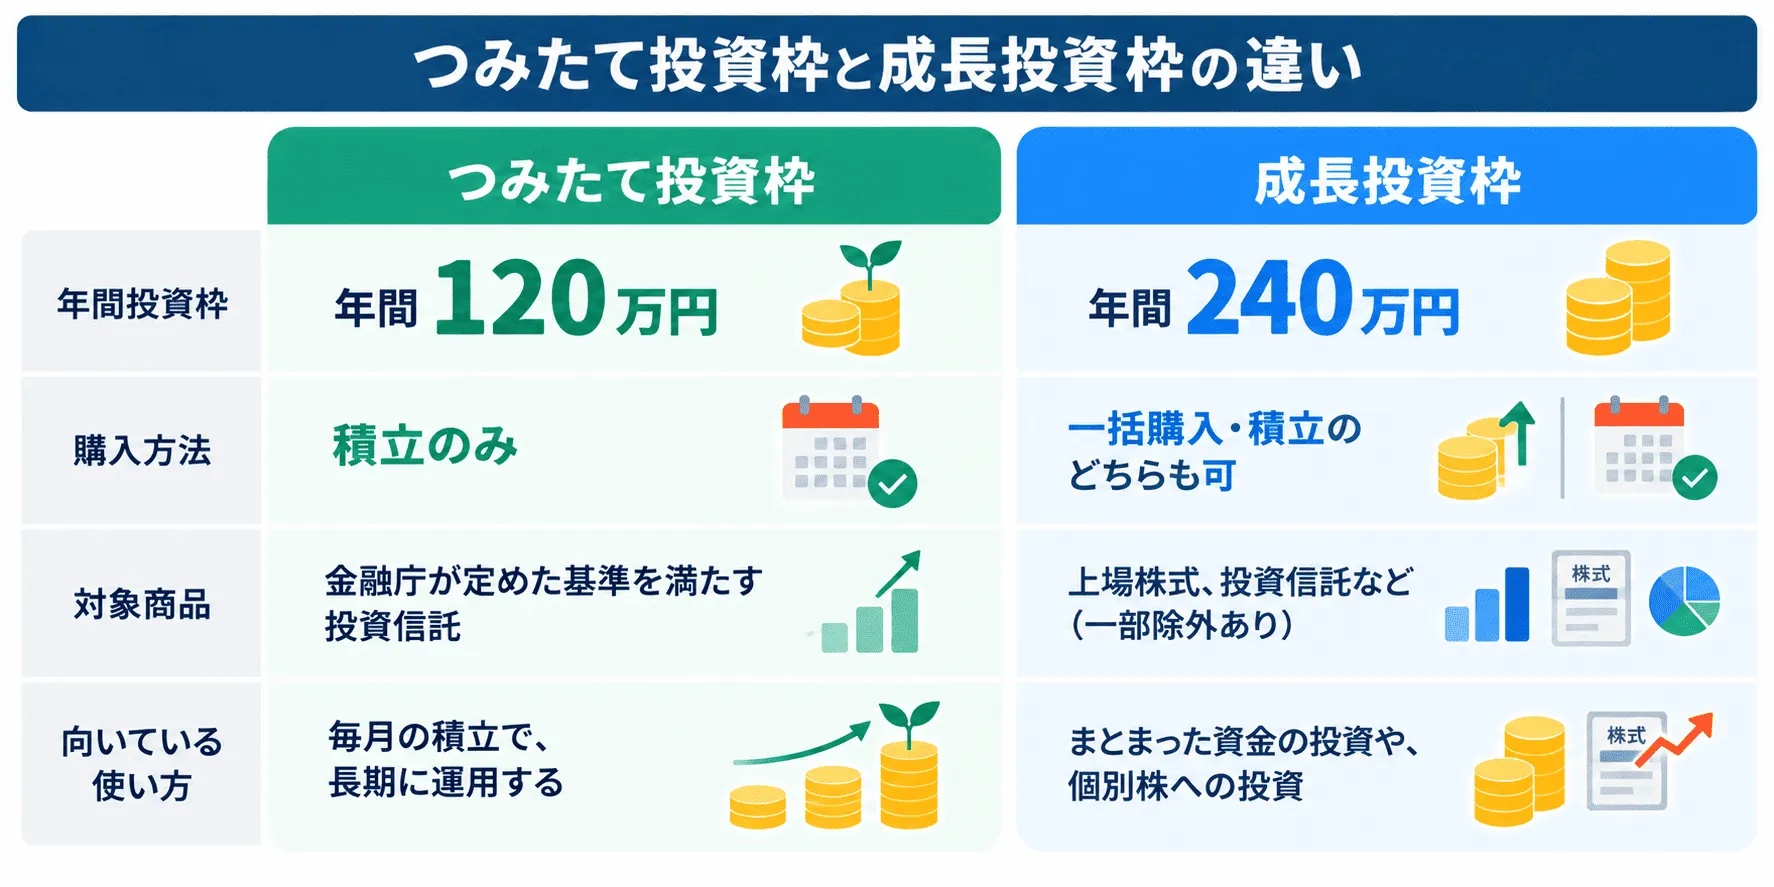
新NISAには、2つの投資枠があります。併用もできます。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 購入方法 | 積立のみ | 一括購入・積立のどちらも可 |
| 対象商品 | 金融庁が定めた基準を満たす投資信託 | 上場株式、投資信託など(一部除外あり) |
| 向いている使い方 | 毎月の積立で、長期に運用する | まとまった資金の投資や、個別株への投資 |
生涯の非課税保有限度額は、合計1,800万円で、うち成長投資枠は1,200万円までです。つみたて投資枠だけで、1,800万円まで使うこともできます。
成長投資枠は、整理・監理銘柄、信託期間が20年未満の投資信託、毎月分配型の投資信託などが対象外です。購入前に、金融機関の対象商品を確認してください。
【2026年版】新NISAの最新情報|こどもNISAとつみたて投資枠の拡充
2026年度の税制改正で、新NISAの見直しが決まっています。主な内容は、次の2点です。
- 18歳未満が使える「こどもNISA」が、2027年1月以降に始まる:対象は0歳〜17歳で、利用できるのはつみたて投資枠のみです。年間投資枠は60万円、非課税保有限度額は600万円です。
- つみたて投資枠の対象商品が拡大する:従来の「主に株式に投資するもの」から、「株式または公社債に投資するもの」まで広がります。
一方で、NISA口座内で売却した商品の枠を、すぐに復活させる見直しは、今回は見送られました。現行どおり、売却した翌年以降の再利用です。
制度の細かい内容は、今後変わる可能性があります。始める前に、金融庁や金融機関の最新情報を確認してください。
NISAの利用は、どれくらい広がっている?
日本証券業協会などの統計をもとにした資料では、NISA口座数は、2026年7月末時点で約3,100万口座(推計)でした。2026年1〜7月の買付額は、全金融機関の推計で約15.7兆円です。
出典:資産運用普及センター資料(2026年9月9日付)(金融庁「NISA口座の利用状況調査」、日本証券業協会の調査をもとにした推計値)
証券会社10社のデータからの推計で、金融庁の公式統計ではありません。
新NISAの始め方|5ステップ
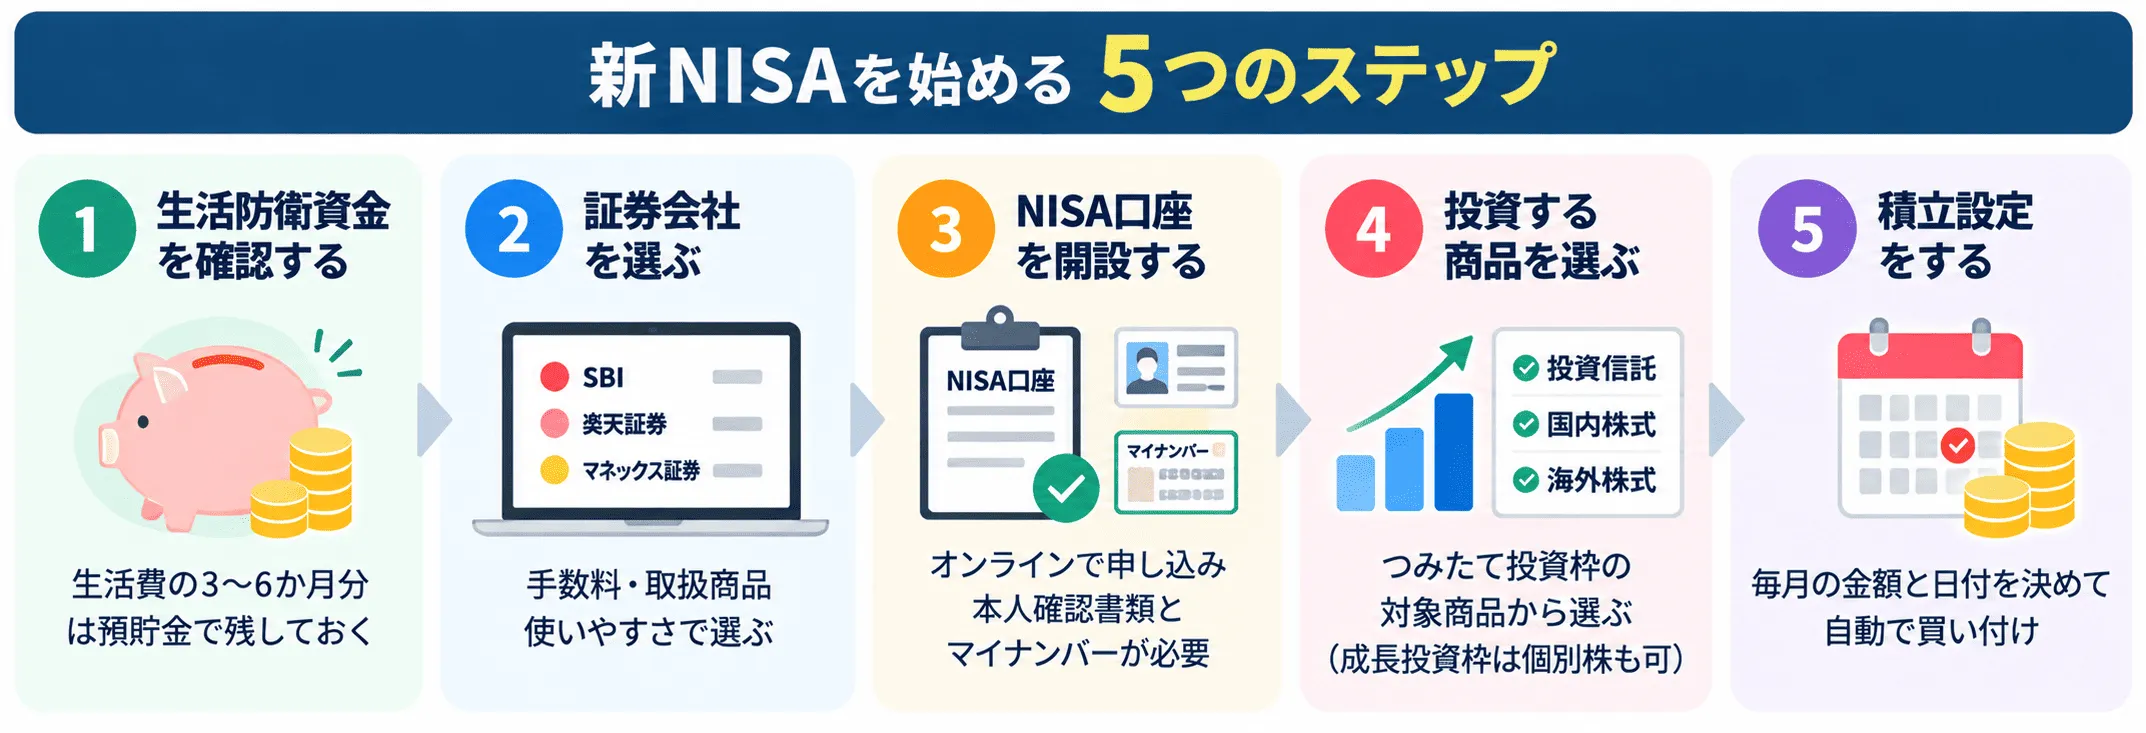
- 生活防衛資金を確認する:生活費の3〜6か月分程度は、預貯金で残しておきます。
- 証券会社(金融機関)を選ぶ:手数料、取扱商品、使いやすさで選びます。
- NISA口座を開設する:オンラインで申し込めます。本人確認書類とマイナンバーが必要です。口座開設には、数日〜2週間程度かかるのが目安です。
- 投資する商品を選ぶ:長期の積立なら、つみたて投資枠の対象商品から選びます。
- 積立設定をする:毎月の金額と日付を決めると、自動で買い付けされます。
最初から、完璧に決める必要はありません。少額で始めて、慣れてから増やすことも、積立額を変更することもできます。
新NISAのおすすめの使い方|積立額はいくらにする?
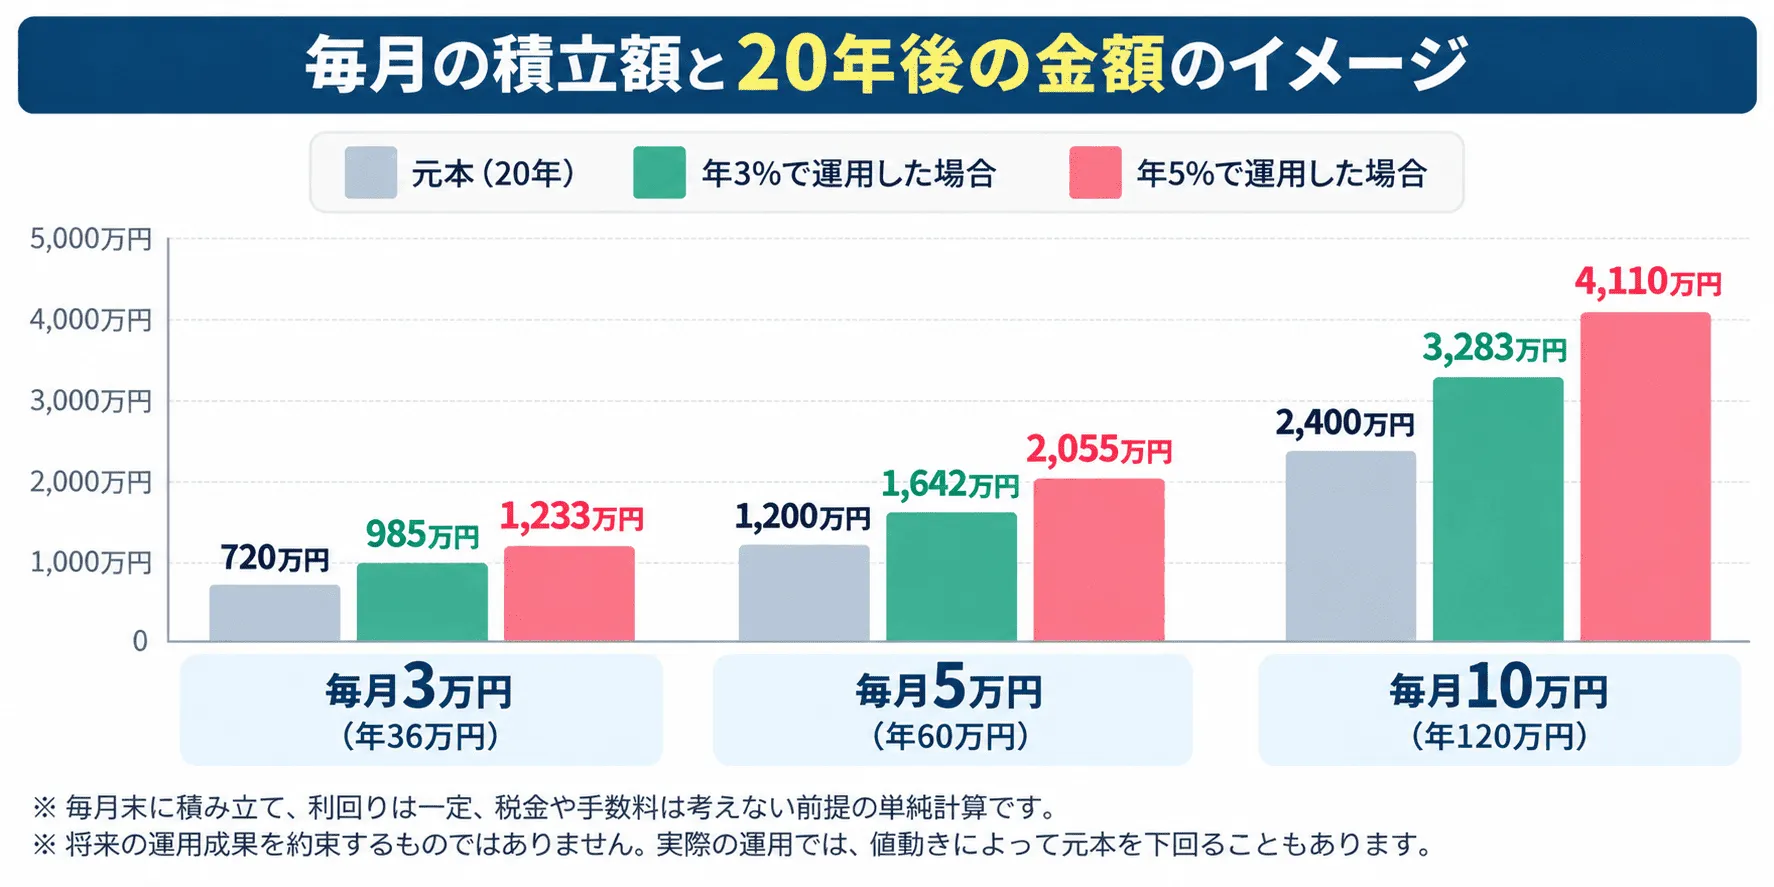
積立額は、手取りや貯蓄の状況、将来の支出から逆算して決めるのが基本です。最初に、毎月の積立額による、20年後の金額のイメージを見てみましょう。
| 毎月の積立額 | 元本(20年) | 年3%で運用した場合 | 年5%で運用した場合 |
|---|---|---|---|
| 月3万円(年36万円) | 720万円 | 約985万円 | 約1,233万円 |
| 月5万円(年60万円) | 1,200万円 | 約1,642万円 | 約2,055万円 |
| 月10万円(年120万円) | 2,400万円 | 約3,283万円 | 約4,110万円 |
毎月末に積み立て、利回りは一定、税金や手数料は考えない前提の単純計算です。将来の運用成果を、約束するものではありません。実際の運用では、値動きによって元本を下回ることもあります。
おすすめの使い方3つ
- まず、つみたて投資枠から始める:少額から、毎月コツコツ続けやすい方法です。
- 生活防衛資金は、NISAに入れない:急な出費で、運用中の資産を売らなくて済むようにします。
- 教育費や住宅購入など、使う時期が近いお金は、慎重に考える:使う時期に値下がりしていると、必要な額が足りなくなるおそれがあります。
いくら積み立てるか、何年後にいくら必要かは、家族構成や将来の支出で変わります。ライフプランから逆算して決めると、無理のない金額が見えてきます。
新NISAの注意点
- 元本は保証されない:値下がりして、元本を下回ることがあります。
- 損失の通算・繰越はできない:NISA口座の損失は、他の口座の利益と損益通算できません。
- 口座は1人1つ:金融機関を変更できるのは、年単位です。
- 枠の復活は翌年以降:売却した年のうちには、再投資の枠は戻りません。
積立額を決めるなら「マネソル」|ライフプランから逆算
新NISAの積立額は、将来のライフプランに対して、いくら必要かがわかると決めやすくなります。ただ、自分一人で試算するのは、難しい部分です。
「マネソル」(特許あり)は、完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。金融機関とデータ連携して、家計簿と資産管理をまとめて確認でき、その実績をもとに、ライフプランを作れます。
- 質問に一問一答で答えていくと、ライフプランが作られます
- 家計簿と資産管理を、一つのアプリで確認できます。連携は必須ではなく、手入力でも使えます
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。「新NISAを始めたいが、いくら積み立てればいいかわからない」という方が、FPに相談しながら、自分のライフプランに合った金額を考えるのに向いています。
FPを顧問のように使いながら、新NISAを含めた資産形成を進められます。
新NISAについてのよくある質問
新NISAの始め方や非課税枠について、よく聞かれる質問をまとめました。
新NISAとは、何ですか?
株式や投資信託などの運用で得た利益に、税金がかからない制度です。2024年に始まった、18歳以上が使える非課税制度です。通常は利益に約20%(20.315%)の税金がかかりますが、NISA口座で運用した分は、非課税になります。投資枠は「つみたて投資枠」と「成長投資枠」の2つがあり、非課税で保有できる期間に期限はありません。
新NISAの非課税枠は、いくらですか?
年間360万円、生涯で1,800万円までです。年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円で、合計360万円です。生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです。
新NISAは、いつから始めるのがいいですか?
思い立ったときが、始めどきです。投資額が同じなら、運用期間が長いほど、複利の効果を活かしやすくなります。ただし、運用成果は保証されていません。生活費の3〜6か月分程度の生活防衛資金を残したうえで、無理のない金額から始めましょう。
新NISAは、いくらから始められますか?
金融機関によりますが、月100円や1,000円から積立できるところもあります。つみたて投資枠は、少額から積立設定できる金融機関が多くあります。最低積立額は、金融機関によって異なります。まずは、無理なく続けられる額から始め、あとから増やすこともできます。
つみたて投資枠と成長投資枠は、併用できますか?
併用できます。つみたて投資枠と成長投資枠は、同じ年に両方使えます。年間の合計は最大360万円です。つみたて投資枠は長期の積立に、成長投資枠は一括での購入や、個別株などにも使えます。
新NISAで売却すると、非課税枠はどうなりますか?
売却した分の枠は、翌年以降に再利用できます。売却した商品の購入時の金額(簿価)の分だけ、生涯の非課税保有限度額が空きます。再利用できるのは、売却した翌年以降です。売却した年のうちには、枠は復活しません。
新NISAのデメリットや注意点は、何ですか?
元本割れのリスクがあり、損失は他の口座の利益と通算できません。NISAは、運用結果を保証する制度ではありません。NISA口座で出た損失は、課税口座の利益と損益通算できず、翌年以降への繰越控除もできません。また、1人1つの口座のため、金融機関は年単位でしか変更できません。
新NISAの資産は、どう管理すればいいですか?
預貯金や保険とあわせて、全体の資産の中で把握します。NISAの評価額だけを見るのではなく、預貯金、保険、ローンを含めた全体で、ライフプランに対して足りているかを確認することが大切です。「マネソル」は、月額880円(税込)で、FPに何度でも相談できます。初回は初期設定まで一緒に進めます。
まとめ
新NISAは、投資で得た利益が非課税になる制度で、年間360万円、生涯1,800万円まで使えます。非課税で保有できる期間に期限はありません。つみたて投資枠と成長投資枠は、併用できます。
始め方は、証券会社を選ぶ→NISA口座を開設する→積立設定をするです。生活防衛資金を残して、無理のない金額から始めてください。2027年1月以降は、こどもNISAも始まる予定です。
積立額に迷ったときは、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として、何度でも相談できます。
※本記事は情報提供を目的としたもので、特定の金融商品の購入を勧めるものではありません。投資には元本割れのリスクがあります。制度の内容は、変更される場合があります。