家計簿をつけても貯金が増えない理由|「記録」の次にやること
家計
2026.10.19 Mon
毎月、レシートを集めて家計簿をつけている。それなのに、貯金はなぜか増えない。「家計簿って、意味ないのかな」と思ったことはありませんか。
結論から言うと、家計簿をつけても貯金が増えない原因は、「記録」で止まっていることです。家計簿は、お金の流れを知るための道具です。貯める仕組みをつくる、固定費を見直す、目的を決める、という「記録の次」の行動がないと、数字はきれいに並んでも、残高は変わりません。
この記事では、家計簿をつけても貯まらない5つの理由と、記録の次にやることを、公的データも交えて整理しました。
自分一人で見直すのが難しい方には、「マネソル」(特許あり)がおすすめです。月額880円(税込)でFPに何度でも相談できます。まずは1ヶ月の無料お試しから始められます。
【この記事の結論】
家計簿が貯金につながらない理由は、①見直しがない ②完璧を目指して疲れる ③貯金が「余ったら」になっている ④特別な出費が見えていない ⑤目的がないの5つです。解決策は、毎月の貯蓄額を先に決める、固定費を見直す、年に数回の出費を月割りにする、そして月に1回、3つの数字だけを見直すことです。
家計簿をつけても貯金が増えない5つの理由
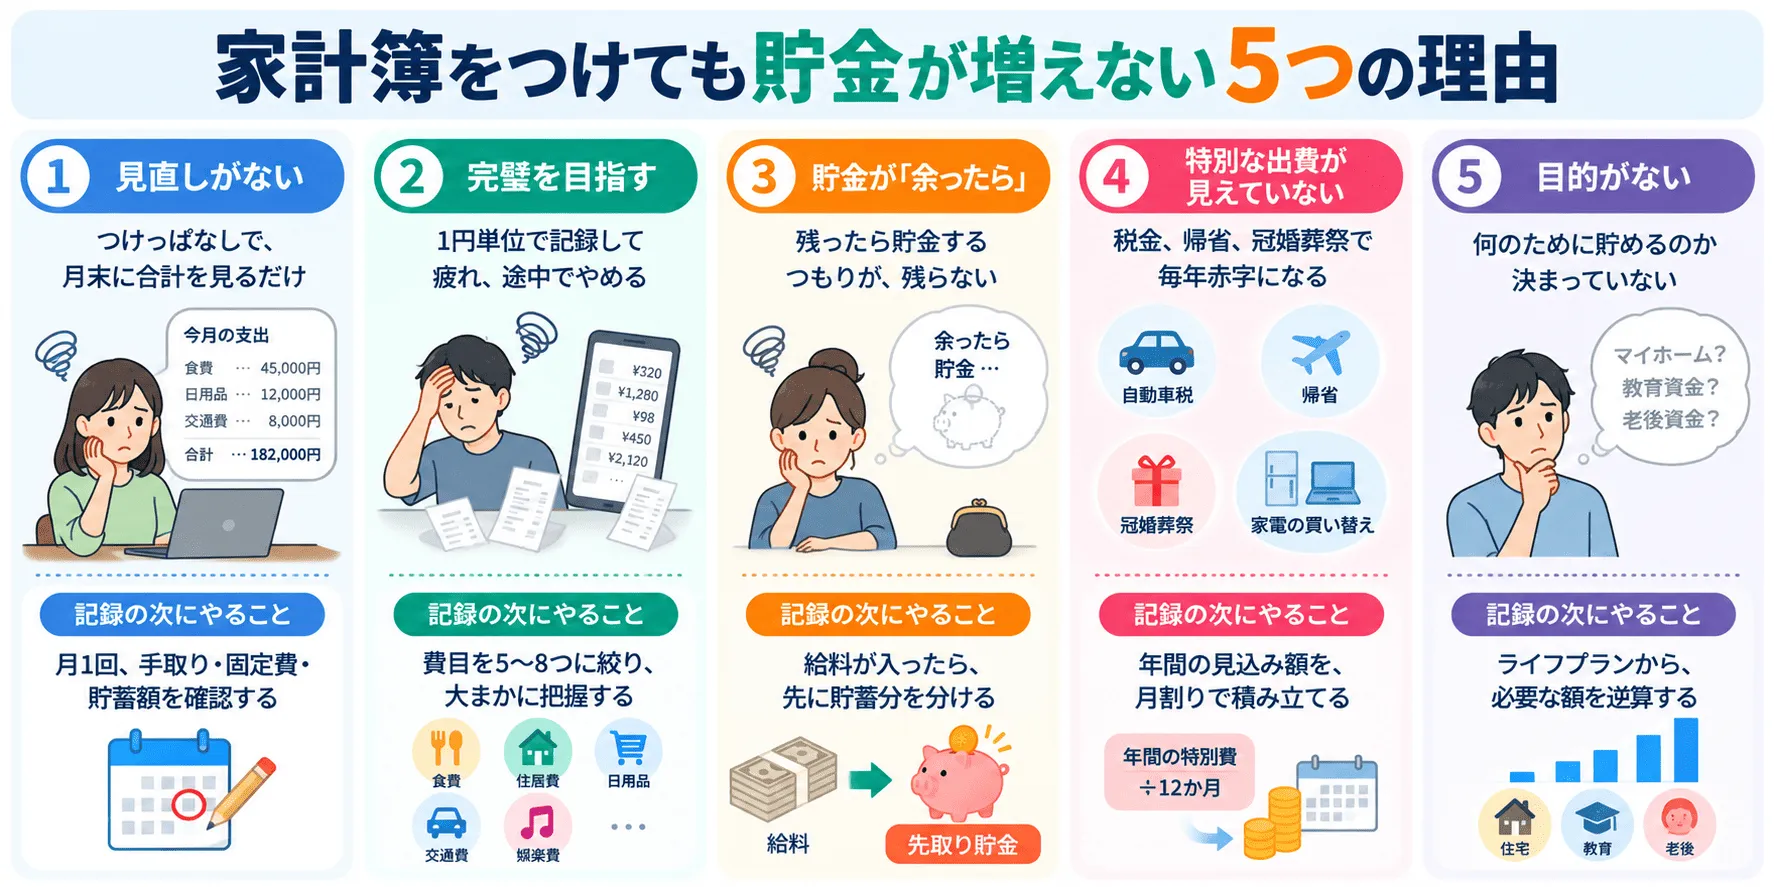
家計簿を続けている方でも、貯金が増えない原因は、だいたい次の5つのどれかに当てはまります。まず、全体を表で確認してみましょう。
| 理由 | よくある状態 | 記録の次にやること |
|---|---|---|
| ① 見直しがない | つけっぱなしで、月末に合計を見るだけ | 月1回、手取り・固定費・貯蓄額を確認する |
| ② 完璧を目指す | 1円単位で記録して疲れ、途中でやめる | 費目を5〜8つに絞り、大まかに把握する |
| ③ 貯金が余ったら | 残ったら貯金するつもりが、残らない | 給料が入ったら、先に貯蓄分を分ける |
| ④ 特別な出費が見えない | 税金、帰省、冠婚葬祭で毎年赤字になる | 年間の見込み額を、月割りで積み立てる |
| ⑤ 目的がない | 何のために貯めるのか決まっていない | ライフプランから、必要な額を逆算する |
① 記録するだけで、見直していない
いちばん多いのが、つけることが目的になっているケースです。レシートを入力して、月末に合計を眺めて、終わり。これでは、体重計に乗るだけでダイエットをしていない状態と同じです。
記録は、見直すための材料です。支出の中から「減らせるもの」「減らしたくないもの」を分けて、はじめて家計は変わります。
② 完璧を目指して、疲れてしまう
1円単位まで合わせようとすると、入力が負担になって、続かなくなります。「家計簿は意味ない」と感じる方の多くは、この段階でやめています。
大切なのは、正確さよりも傾向をつかむことです。費目を絞って、数百円のずれは気にしない。それくらいの気持ちのほうが、結果的に長く続きます。
③ 貯金が「余ったら」になっている
「残ったら貯金しよう」と考えていると、お金は残りません。人は、手元にあるお金を、つい使ってしまうからです。
対策は、先取りです。給料が入ったら、使う前に貯蓄分を別の口座に移します。残りで生活する形にすると、家計簿で見るべき範囲もはっきりします。
④ 年に数回の出費が、見えていない
自動車税、固定資産税、帰省、冠婚葬祭、家電の買い替え。毎月は発生しないので、家計簿の月ごとの数字では見落としがちです。
これらは特別費として年間の見込み額を出し、12で割って毎月積み立てておくと、特定の月だけ赤字になる状況を防げます。
⑤ 何のために貯めるのか、決まっていない
目的がないと、貯める動機も、使ってよい金額の基準も、あいまいなままです。
住宅、教育、老後。いつ、いくら必要かがわかると、毎月いくら貯めればいいかが決まります。家計簿の数字が、はじめて意味を持ちます。
「家計簿は意味ない」は本当?|家計簿の役割
結論として、家計簿に意味はあります。ただ、それだけでは貯金は増えません。役割を整理すると、次のとおりです。
| 家計簿でできること | 家計簿だけではできないこと | |
|---|---|---|
| 現状の把握 | 収入と支出の流れがわかる | お金を貯める行動は、自動では起こらない |
| 見直しの材料 | 減らせる支出を見つけられる | 見直す判断は、自分で行う必要がある |
| 将来の見通し | 過去の実績が残る | 将来の必要額は、記録だけではわからない |
J-FLEC(金融経済教育推進機構)の「金融リテラシー調査」(2025年)では、18〜79歳30,000人のうち、1か月の収入を把握している人が86.1%でした。一方で、1か月の支出を把握している人は72.2%にとどまります。
収入は決まっていても、支出の把握は、後回しになりやすいことがわかります。家計簿は、この差を埋める道具として役立ちます。
出典:金融経済教育推進機構(J-FLEC) 金融リテラシー調査2025年
データで見る|「黒字」なのに貯金が増えにくい理由
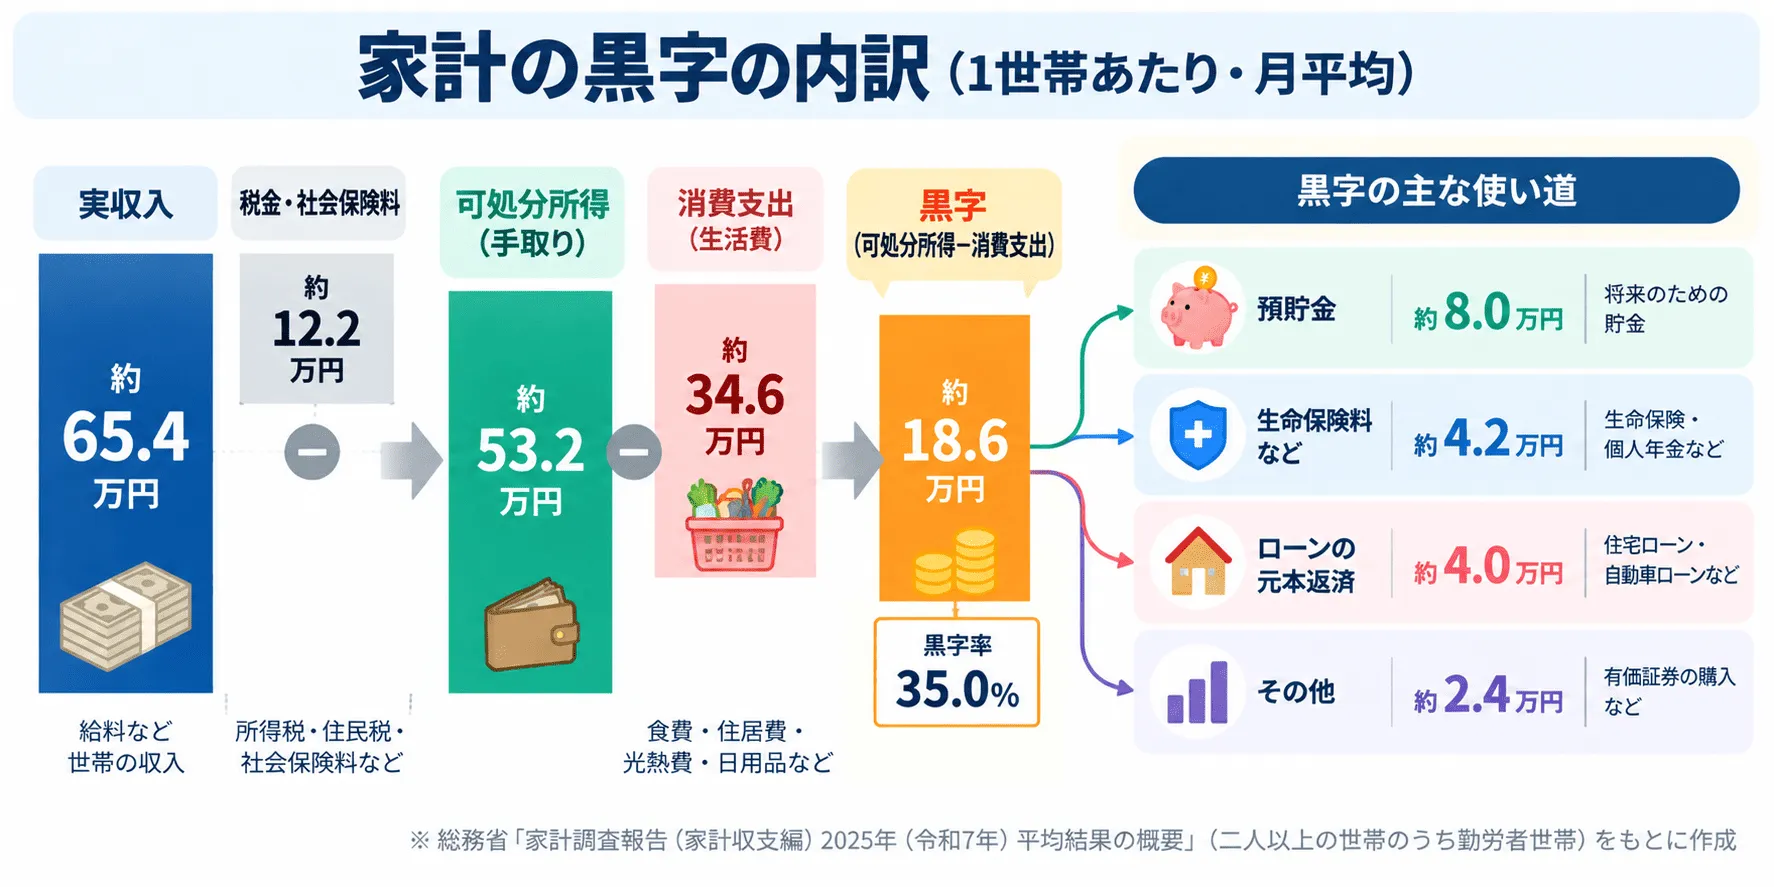
総務省の「家計調査」(2025年平均)で、二人以上の勤労者世帯の1か月の家計収支を見てみましょう。
| 項目 | 1世帯あたり・月平均 |
|---|---|
| 実収入 | 約65.4万円 |
| 可処分所得(税金・社会保険料を引いた額) | 約53.2万円 |
| 消費支出(生活費) | 約34.6万円 |
| 黒字(可処分所得 − 消費支出) | 約18.6万円 |
| 黒字率 | 35.0% |
出典:総務省 家計調査報告(家計収支編)2025年(令和7年)平均結果の概要(二人以上の世帯のうち勤労者世帯)
黒字は月に約18.6万円、黒字率は35.0%でした。ただ、この黒字には貯金だけでなく、生命保険料やローンの元本返済なども含まれます。家計簿に「残った」と出る金額と、通帳の残高が増える金額は、一致しないことがあります。
家計簿の「残額」を見て安心するのではなく、実際に口座に貯まった金額まで確認することが大切です。
記録の次にやること|貯まる家計の5ステップ
家計簿が3か月ほどたまったら、次の順番で進めてみてください。
- 毎月の手取りと、固定費の合計を出す:家賃、通信費、保険料、サブスクなど、毎月決まって出ていくお金を合計します。
- 貯蓄額を先に決める:まずは手取りの10%を目安に、給料日に別口座へ移します。
- 固定費を見直す:通信費、保険料、サブスクから確認します。一度見直せば、効果が続きます。
- 特別費を月割りで積み立てる:年間の見込み額を12で割り、毎月別に分けておきます。
- 目的と金額を決める:住宅、教育、老後など、いつ・いくら必要かを書き出します。
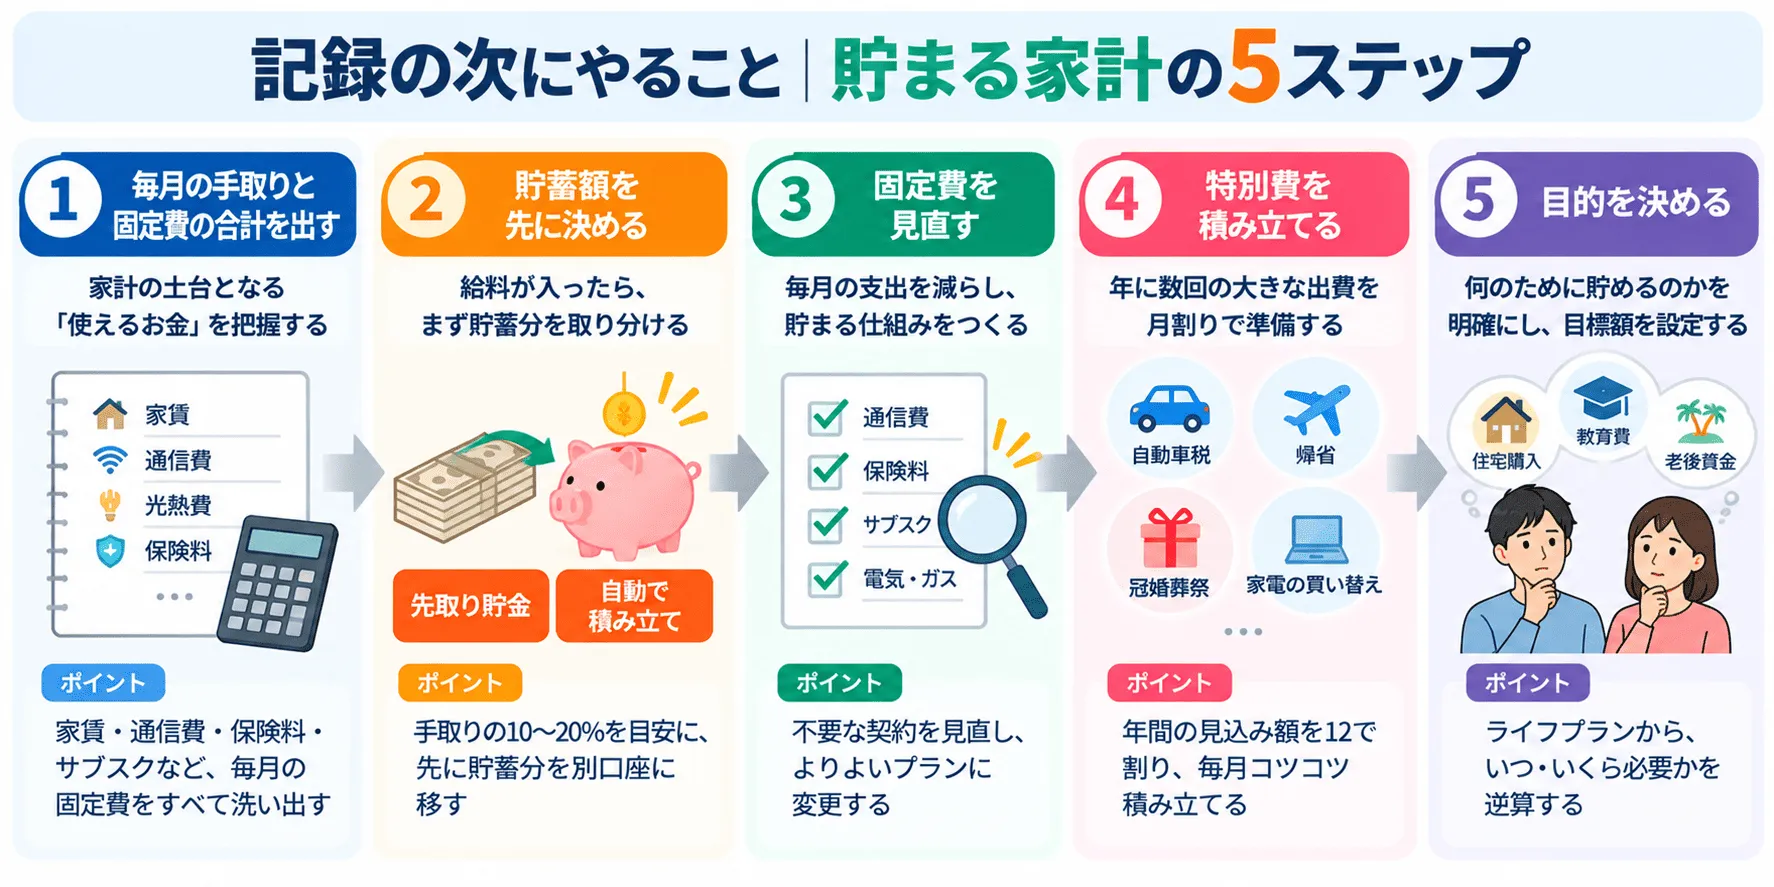
最初から5つ全部をやろうとせず、「貯蓄額を先に決める」だけでも、効果は出ます。できるところから始めてください。
月に1回、見るのは3つの数字だけ
- 手取り:今月、いくら入ったか
- 固定費:毎月必ず出ていく合計はいくらか
- 貯蓄額:実際に、口座にいくら貯まったか
この3つを毎月同じ形で見るだけで、貯まっているか、そうでないかが一目でわかります。
続けやすい家計簿のやり方
- 費目を5〜8つに絞る:食費、日用品、交通費、娯楽費、特別費など、大まかな分け方にします。
- 週に1回、まとめて入力する:毎日つけようとすると、負担が大きくなります。
- 数百円のずれは気にしない:目的は、傾向をつかむことです。
- 自動化できる部分は任せる:金融機関との連携などで、入力の手間を減らします。
続かない原因が「入力の面倒さ」なら、家計簿アプリのような道具に任せるのも一つの方法です。
記録の次は「自分のライフプラン」|「マネソル」で整える
家計簿で現状がわかったら、次はその家計で、将来の目標に届くかを確認します。一人で考えると、迷いやすい部分です。
「マネソル」(特許あり)は、完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。金融機関とデータ連携して、家計簿と資産管理をまとめて確認でき、その実績をもとに、ライフプランを作れます。
- 質問に一問一答で答えていくと、ライフプランが作られます
- 金融機関とのデータ連携で、家計簿と資産管理をまとめて確認できます。連携は必須ではなく、手入力でも使えます
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。「家計簿はつけているのに貯まらない」という方が、FPに相談しながら、記録の次の一歩を踏み出すのに向いています。
家計の見直し、貯蓄額の設定、ライフプランの確認まで、FPを顧問のように使いながら進められます。
家計簿と貯金についてのよくある質問
家計簿をつけても貯金が増えない方から、よく聞かれる質問をまとめました。
家計簿をつけても貯金が増えないのは、なぜですか?
記録するだけで、貯める仕組みと見直しがないからです。家計簿は、お金の流れを知るための道具です。つけるだけでは貯金は増えません。毎月の貯蓄額を先に決めること、固定費や年に数回の出費を見直すこと、貯める目的を持つことが必要です。
家計簿は意味がないのですか?
意味はあります。ただし、つけるだけでは足りません。支出の実態がわかれば、見直す場所が見つかります。J-FLECの調査(2025年)では、1か月の支出を把握している人は72.2%で、収入を把握している人の86.1%より低くなっています。把握した数字を、先取り貯蓄や固定費の見直しにつなげることが大切です。
黒字なのに、貯金が増えないのはなぜですか?
黒字には、貯金以外のお金も含まれるからです。総務省の家計調査(2025年平均)では、二人以上の勤労者世帯の黒字は月約18.6万円、黒字率は35.0%でした。この黒字には、貯金のほか、生命保険料やローンの元本返済などが含まれます。家計簿の「残った額」が、すべて手元に貯まるわけではありません。
家計簿は、どのくらいの頻度で見直せばいいですか?
月に1回、月末に見直すのが目安です。毎日細かく見る必要はありません。月末に、手取り・固定費・貯蓄額の3つの数字を確認します。3か月分の記録がたまったら、固定費や貯蓄額を見直しましょう。
家計簿の費目は、いくつに分ければいいですか?
5〜8つ程度で十分です。食費、日用品、交通費、娯楽費、特別費など、大まかな分け方で続けられます。細かく分けすぎると手間が増えて、続かなくなる原因になります。
固定費は、何から見直せばいいですか?
通信費、保険料、サブスクから見直します。固定費は、一度見直すと毎月の節約効果が続きます。契約内容を確認して、使っていないサービスや重複している保障がないかを調べましょう。食費などの変動費は、そのあとでも間に合います。
年に数回の大きな出費は、どう管理すればいいですか?
年間の合計を12で割って、毎月積み立てます。自動車税、帰省、冠婚葬祭、家電の買い替えなどは、特別費として年間の見込み額を出し、月割りで別に積み立てておきます。月ごとの黒字・赤字がぶれにくくなります。
家計簿アプリを使えば、貯金は増えますか?
アプリは記録を楽にする道具です。貯金を増やすには、目標と先取りが必要です。記録が自動化されると、続けやすくなります。そのうえで、貯蓄額の設定とライフプランに沿った見直しが必要です。「マネソル」は、月額880円(税込)で、FPに何度でも相談できます。初回は初期設定まで一緒に進めます。
まとめ
家計簿をつけても貯金が増えない原因は、記録で止まっていることです。見直しがない、完璧を目指して疲れる、貯金が「余ったら」になっている、特別な出費が見えていない、目的がない。この5つのどれかに当てはまっていないか、確認してみてください。
記録の次にやることは、貯蓄額を先に決める、固定費を見直す、特別費を月割りにする、そして月に1回、手取り・固定費・貯蓄額の3つを見ることです。
一人での見直しが難しいときは、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として、何度でも相談できます。