資産管理アプリとは?家計簿との違いと、資産を一元管理するメリット
資産形成
2026.10.19 Mon
銀行の口座、証券口座、保険、iDeCoやNISA。気づけば、お金があちこちに分かれていて、「全部でいくらあるのか」がすぐに答えられない。そんな状態になっていませんか。
資産管理アプリは、分散した資産を一か所に集めて、資産の合計と内訳をいつでも確認できるアプリです。家計簿との違いを一言でいえば、家計簿は「お金の流れ」、資産管理は「お金の残高」を見るものです。
この記事では、資産管理アプリとは何か、家計簿との違い、資産を一元管理するメリットと、選ぶときのポイントをまとめました。
資産の把握から、将来の見通し、FPへの相談までまとめて進めたい方には、「マネソル」(特許あり)がおすすめです。月額880円(税込)でFPに何度でも相談できます。まずは1ヶ月の無料お試しから始められます。
【この記事の結論】
資産管理アプリは、預貯金・投資・保険・ローンなどを一つの画面で確認し、純資産(資産-負債)の推移を見るためのアプリです。家計簿アプリと目的が違うため、収支と資産を両方見られるものを選ぶのがポイントです。連携できない資産は、手入力で補えます。
資産管理アプリとは?できることを整理
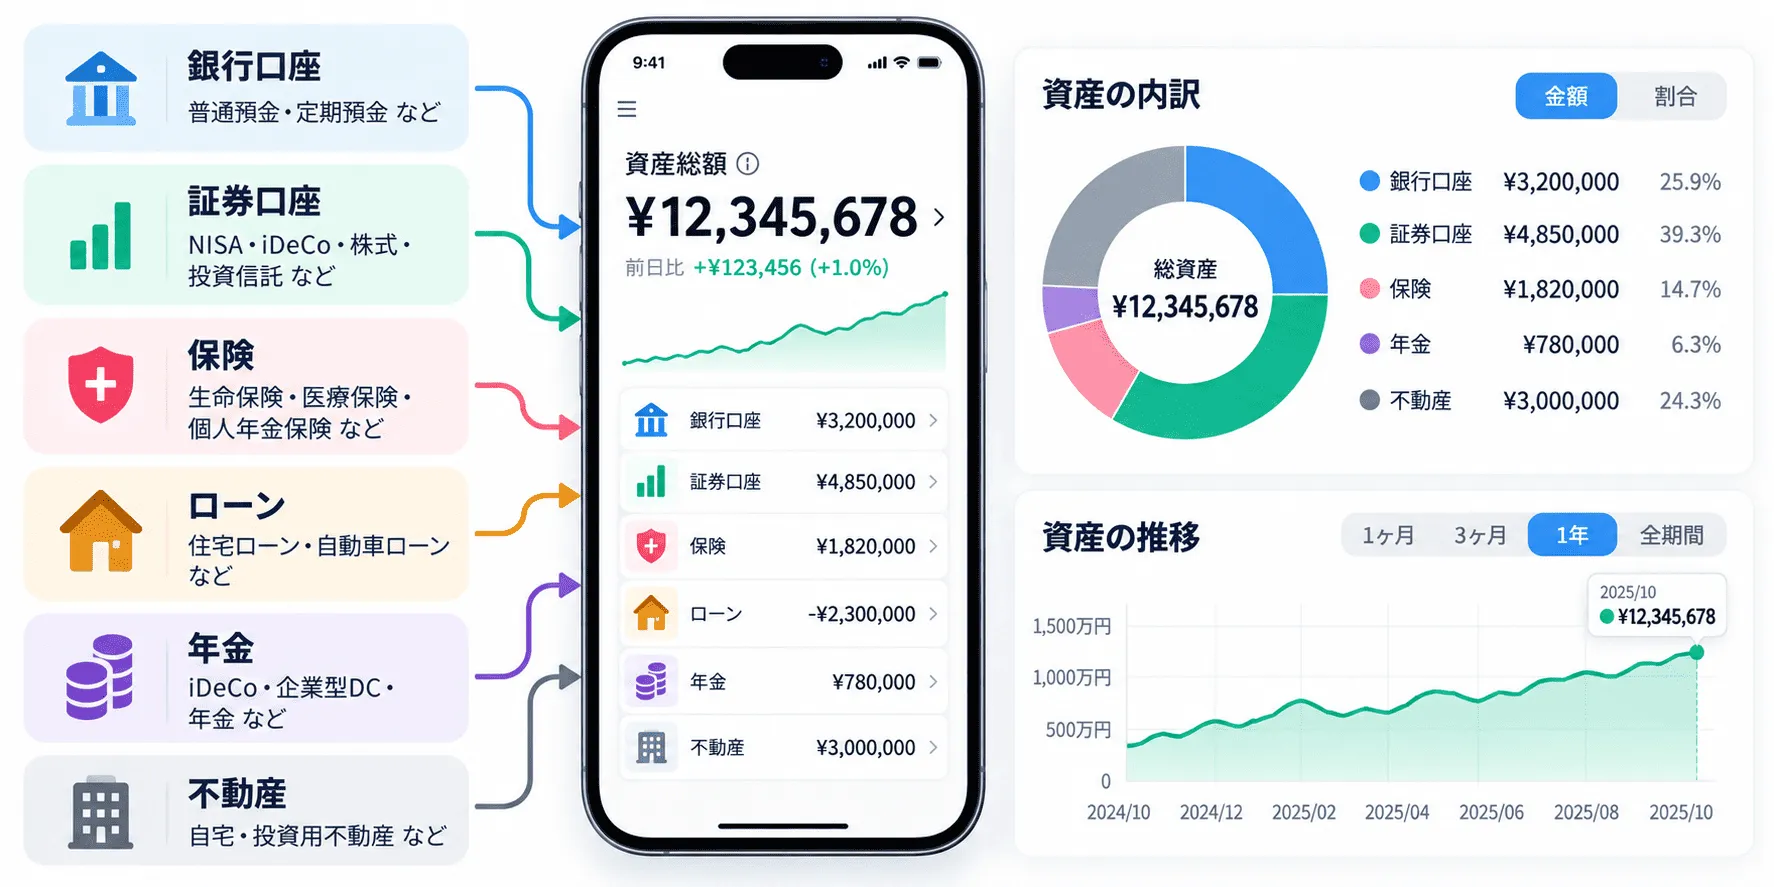
資産管理アプリとは、銀行・証券・保険・年金・不動産・ローンなどの情報を集めて、資産の全体像を確認できるアプリです。金融機関とのデータ連携で、残高や評価額を自動で更新するものが多くあります。
主にできることは、次のとおりです。
- 資産の合計を確認する:預貯金、株式、投資信託、保険などの総額がわかります。
- 内訳を見る:どの資産に、どれくらいの割合で持っているかを確認できます。
- 負債を引いた純資産を見る:住宅ローンなどを差し引いた、実質的な資産がわかります。
- 推移を追う:資産が増えているのか、減っているのかを、時間の流れで確認できます。
資産管理と家計簿の違い|「フロー」と「ストック」
資産管理と家計簿の違いは、見ているものが違うことです。家計簿は、一定期間の収入と支出の流れ、つまりフローを記録します。資産管理は、ある時点で持っている資産と負債の残高、つまりストックを確認します。
| 家計簿 | 資産管理 | |
|---|---|---|
| 見るもの | 毎月の収入と支出(フロー) | 資産と負債の残高(ストック) |
| わかること | 何にいくら使ったか | いま、いくら持っているか |
| 確認する頻度 | 毎月 | 月に1回〜数か月に1回 |
| 役立つ場面 | 支出の見直し、貯蓄額の設定 | 資産配分の確認、将来の備えの判断 |
| 足りない点 | 貯めたお金の全体は見えない | 増減した理由は見えない |
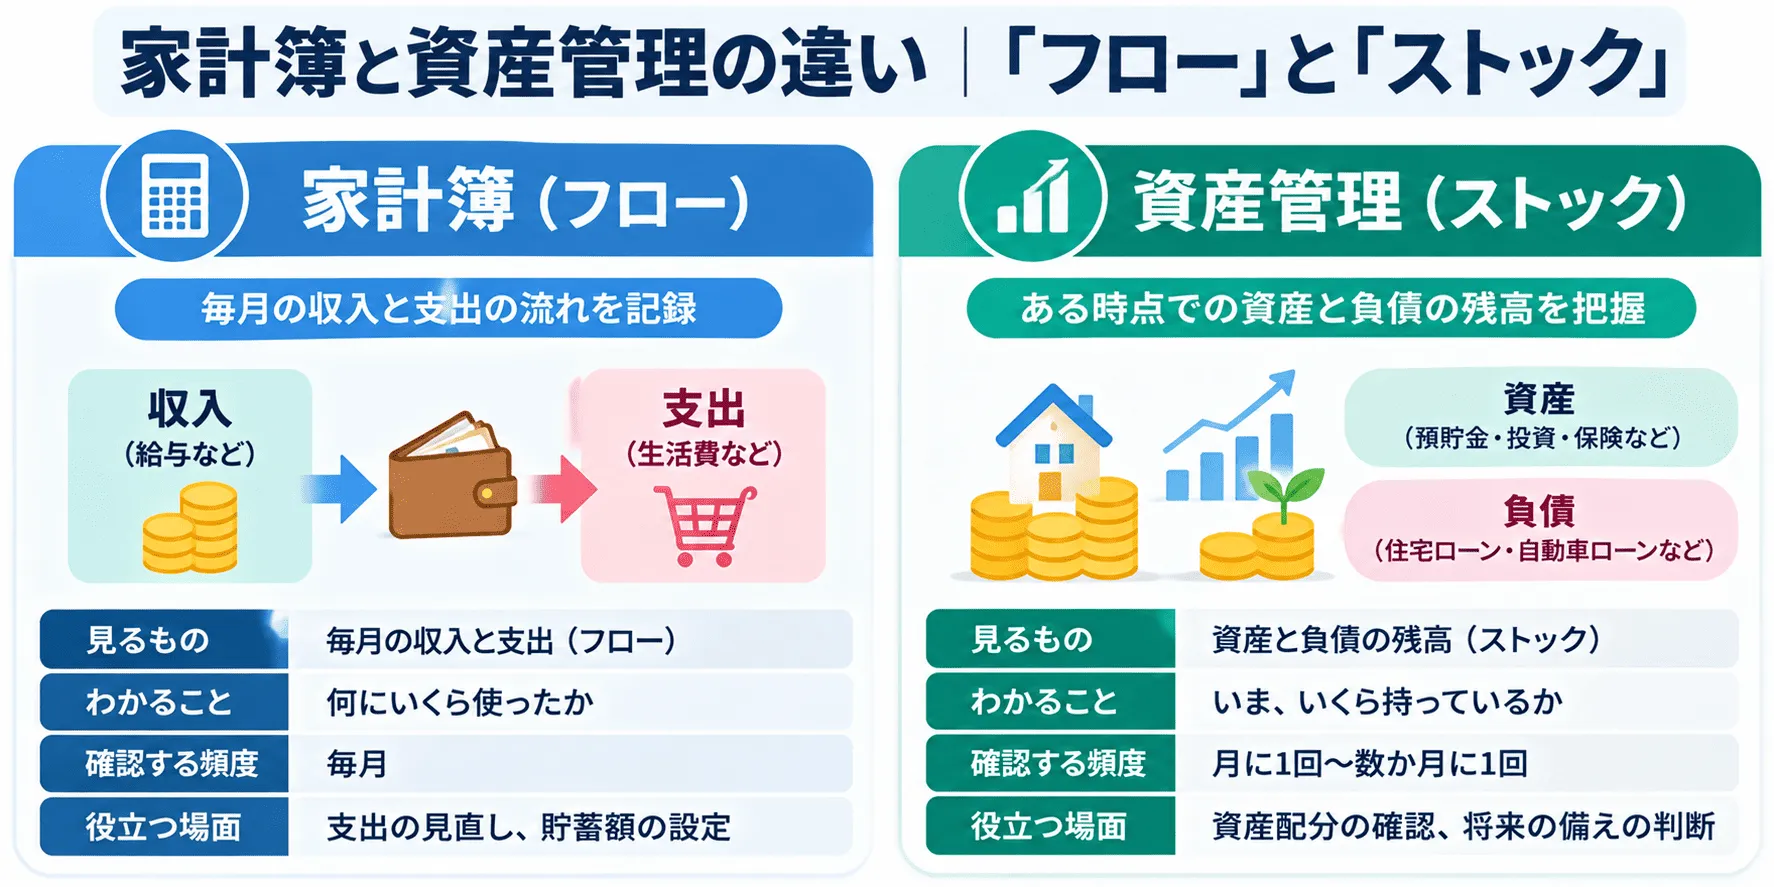
たとえば、毎月の貯蓄額が増えていても、住宅ローンの残高や、投資の評価額が下がっていれば、資産全体は増えていないこともあります。反対に、家計簿だけを見ていると、貯めたお金がいまいくらになっているのかはわかりません。両方を見て、はじめて家計の全体像がつかめます。
資産は意外と分散している|データで見る貯蓄の内訳
総務省の「家計調査」(2025年平均)で、二人以上の世帯の貯蓄現在高を見てみましょう。平均は2,059万円で、内訳は次のとおりです。
| 貯蓄の種類 | 金額(平均) | 構成比 |
|---|---|---|
| 通貨性預貯金(普通預金など) | 710万円 | 34.5% |
| 定期性預貯金 | 511万円 | 24.8% |
| 生命保険など | 369万円 | 17.9% |
| 有価証券(株式・投資信託など) | 440万円 | 21.4% |
| 金融機関外 | 29万円 | 1.4% |
| 合計 | 2,059万円 | 100.0% |
出典:総務省 家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)。構成比は、各金額を合計で割った値です。
預貯金が約6割で、残りは生命保険と有価証券に分かれています。複数の金融機関や商品に分かれて持っている世帯が多く、全体を把握するだけで、手間がかかるのが実態です。
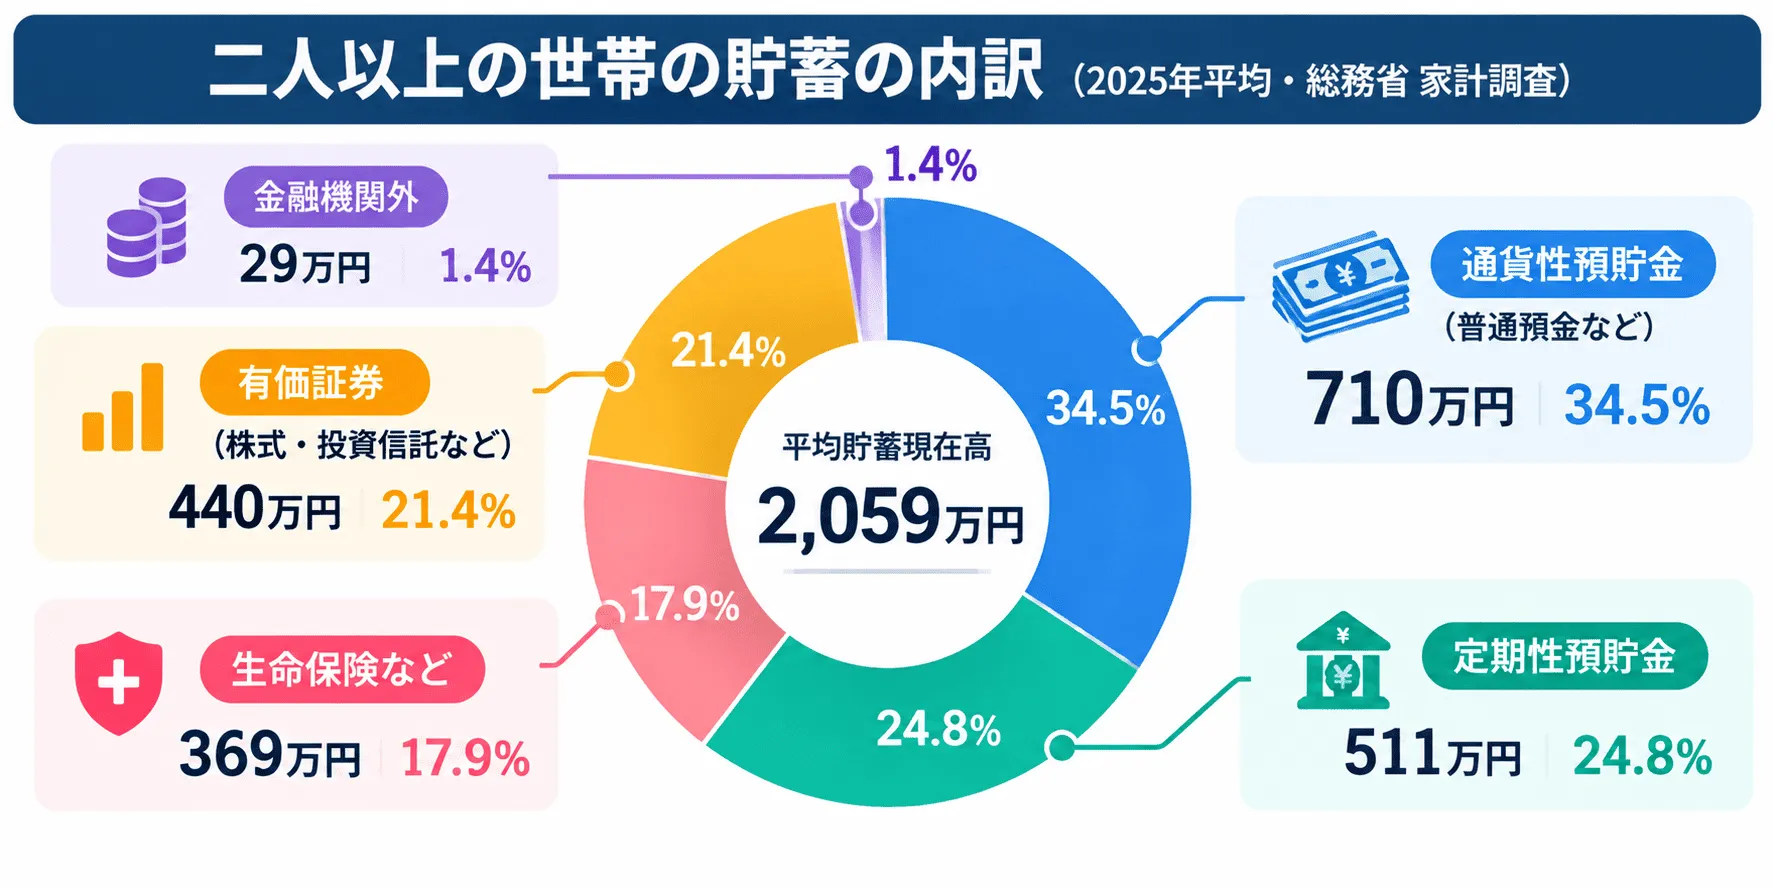
さらに、NISAやiDeCoを始めると、口座の数は増えていきます。一元管理の需要が高まるのは、そのためです。
資産を一元管理する5つのメリット
① 資産の全体像が、すぐにわかる
口座ごとにログインして残高を確認する手間がなくなります。「全部でいくらあるか」に、すぐ答えられるようになります。
② 負債を引いた「純資産」で、実態がつかめる
資産だけを見ると、余裕があるように感じます。住宅ローンなどの負債を引いた純資産で見ると、実態に近づきます。
③ 使っていない口座や、重複に気づける
一覧にすると、残高が少ない口座や、同じ目的の積立が重なっている状況が見えます。口座の整理にもつながります。
④ 資産配分の偏りを確認できる
預貯金ばかり、あるいは特定の投資先に偏っていないかを、割合で確認できます。見直しの判断材料になります。
⑤ ライフプランと組み合わせて、将来の備えを確認できる
資産の合計がわかると、将来の支出に対して足りているかを確認できます。資産管理とライフプランをつなげると、現状の把握が、行動に結びつきます。
資産管理アプリを使うときの注意点
- 連携できない資産がある:不動産や年金、一部の金融機関は、手入力が必要な場合があります。
- 反映にタイムラグがある:金融機関によって、残高や評価額が反映されるまでに時間がかかります。
- セキュリティを確認する:運営会社、ISMSなどの認証、二段階認証への対応を、事前にチェックします。
- 見るだけで終わらせない:資産の合計を眺めるだけでは、資産は増えません。数字を見て、次の行動を決めることが大切です。
資産管理アプリの選び方|3つのポイント
| ポイント | 確認すること | 理由 |
|---|---|---|
| ① 連携できる金融機関 | 普段使う銀行・証券会社に対応しているか | 対応していないと、手入力が増えるため |
| ② 家計簿との一体管理 | 収支と資産を同じ画面で見られるか | フローとストックを両方見るため |
| ③ 将来の見通し | ライフプランや、相談の機能があるか | 資産の合計を、行動につなげるため |
資産管理だけが得意なアプリは多くあります。ただ、現状を見るだけで終わってしまうのが、よくある課題です。将来の見通しまでつながるものを選ぶと、使い続ける理由ができます。
資産管理から将来の備えまで|「マネソル」で一元管理
「マネソル」(特許あり)は、完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。金融機関とデータ連携して、家計簿と資産管理をまとめて確認でき、その実績をもとに、ライフプランを作れます。
- 家計簿と資産管理を、一つのアプリで確認できます。連携は必須ではなく、手入力でも使えます
- 質問に一問一答で答えていくと、ライフプランが作られます
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。資産の合計を確認して終わりではなく、FPに相談しながら、将来に向けて整えていきたい方に向いています。
資産の把握から、ライフプラン、FPへの相談まで、FPを顧問のように使いながら進められます。
資産管理アプリについてのよくある質問
資産管理アプリや、家計簿との違いについて、よく聞かれる質問をまとめました。
資産管理アプリとは、何ですか?
預貯金、投資、保険など、複数の資産をまとめて確認できるアプリです。銀行口座、証券口座、保険、不動産、ローンなどの残高を一か所に集めて、資産の合計や負債を引いた純資産を把握できます。多くのアプリは、金融機関とのデータ連携で、残高を自動で更新します。
資産管理アプリと家計簿アプリの違いは、何ですか?
家計簿は「収支」、資産管理は「資産の残高」を見るものです。家計簿は、毎月の収入と支出の流れ(フロー)を記録します。資産管理は、ある時点で持っている資産と負債の残高(ストック)を確認します。両方を見ることで、家計の全体像がわかります。
資産管理アプリは、家計簿アプリの代わりになりますか?
代わりにはなりません。目的が違うため、両方を見るのが理想です。資産管理だけでは、お金が増減した理由がわかりません。家計簿だけでは、貯めたお金の全体がわかりません。両方を一つのアプリで確認できるものを選ぶと、手間を減らせます。
資産は、どのように分散して持たれていますか?
預貯金のほか、生命保険や有価証券にも分かれています。総務省の家計調査(2025年平均)では、二人以上の世帯の貯蓄現在高は平均2,059万円で、内訳は通貨性預貯金710万円、定期性預貯金511万円、生命保険など369万円、有価証券440万円、金融機関外29万円でした。
資産管理アプリを使うメリットは、何ですか?
資産の全体像が一目でわかり、見落としを防げます。資産の合計と内訳が確認できる、負債を引いた純資産の推移がわかる、使っていない口座に気づける、といったメリットがあります。ライフプランと組み合わせると、将来に向けて足りているかも確認できます。
資産管理アプリの連携は、安全ですか?
セキュリティ対策や運営会社の信頼性を確認して選びましょう。多くのアプリは、残高や取引の確認を目的とした連携です。選ぶときは、運営会社、ISMSなどの認証の有無、二段階認証への対応を確認してください。「マネソル」はISMS認証を取得済みで、金融機関との連携は必須ではなく、手入力でも使えます。
連携できない金融機関や資産は、どうすればいいですか?
手入力で補います。不動産、年金、会員権など、連携に対応していない資産もあります。評価額を手入力で登録しておけば、資産全体をまとめて確認できます。更新は、年に数回の確認でも十分です。
資産管理アプリは、何を基準に選べばいいですか?
連携できる金融機関、家計簿との一体管理、将来の見通しの3点で選びます。普段使っている金融機関に対応しているか、収支と資産を同じ画面で確認できるか、ライフプランとつながっているかを確認しましょう。「マネソル」は、月額880円(税込)で、FPに何度でも相談できます。初回は初期設定まで一緒に進めます。
まとめ
資産管理アプリは、預貯金・投資・保険・ローンなどを一つの画面で確認し、純資産の推移を見るためのアプリです。家計簿が「お金の流れ(フロー)」を見るのに対して、資産管理は「お金の残高(ストック)」を見ます。
資産は、預貯金だけでなく、生命保険や有価証券にも分かれています。一元管理すると、全体像の把握、純資産の確認、重複や偏りの発見ができます。選ぶときは、連携できる金融機関、家計簿との一体管理、将来の見通しの3点を確認してください。
資産の把握から、将来の備えまで進めたい方は、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として、何度でも相談できます。