ライフプランシミュレーションは意味ない?やるメリットと失敗しない使い方
家計
2026.10.28 Wed
ライフプランシミュレーションをやってみたけれど、「どうせ未来はわからないし、意味ないのでは」と感じたことはありませんか。
結論から言うと、ライフプランシミュレーションは、やり方しだいで意味があるものにも、ないものにもなります。予測を当てるためのものではなく、いまの家計のままで将来お金が足りるのかを確認するための道具だからです。
この記事では、「意味ない」と言われる理由、やるメリット、失敗しない使い方を整理しました。
入力や見直しを、FPと一緒に進めたい方には、「マネソル」(特許あり)がおすすめです。月額880円(税込)でFPに何度でも相談できます。まずは1ヶ月の無料お試しから始められます。
【この記事の結論】
ライフプランシミュレーションが「意味ない」と感じるのは、前提が適当、一度作って放置、結果を予測だと思い込むときです。現実に近い前提で入力し、複数パターンで比べ、年に1回見直すと、住宅購入、教育費、老後の判断材料として役立ちます。
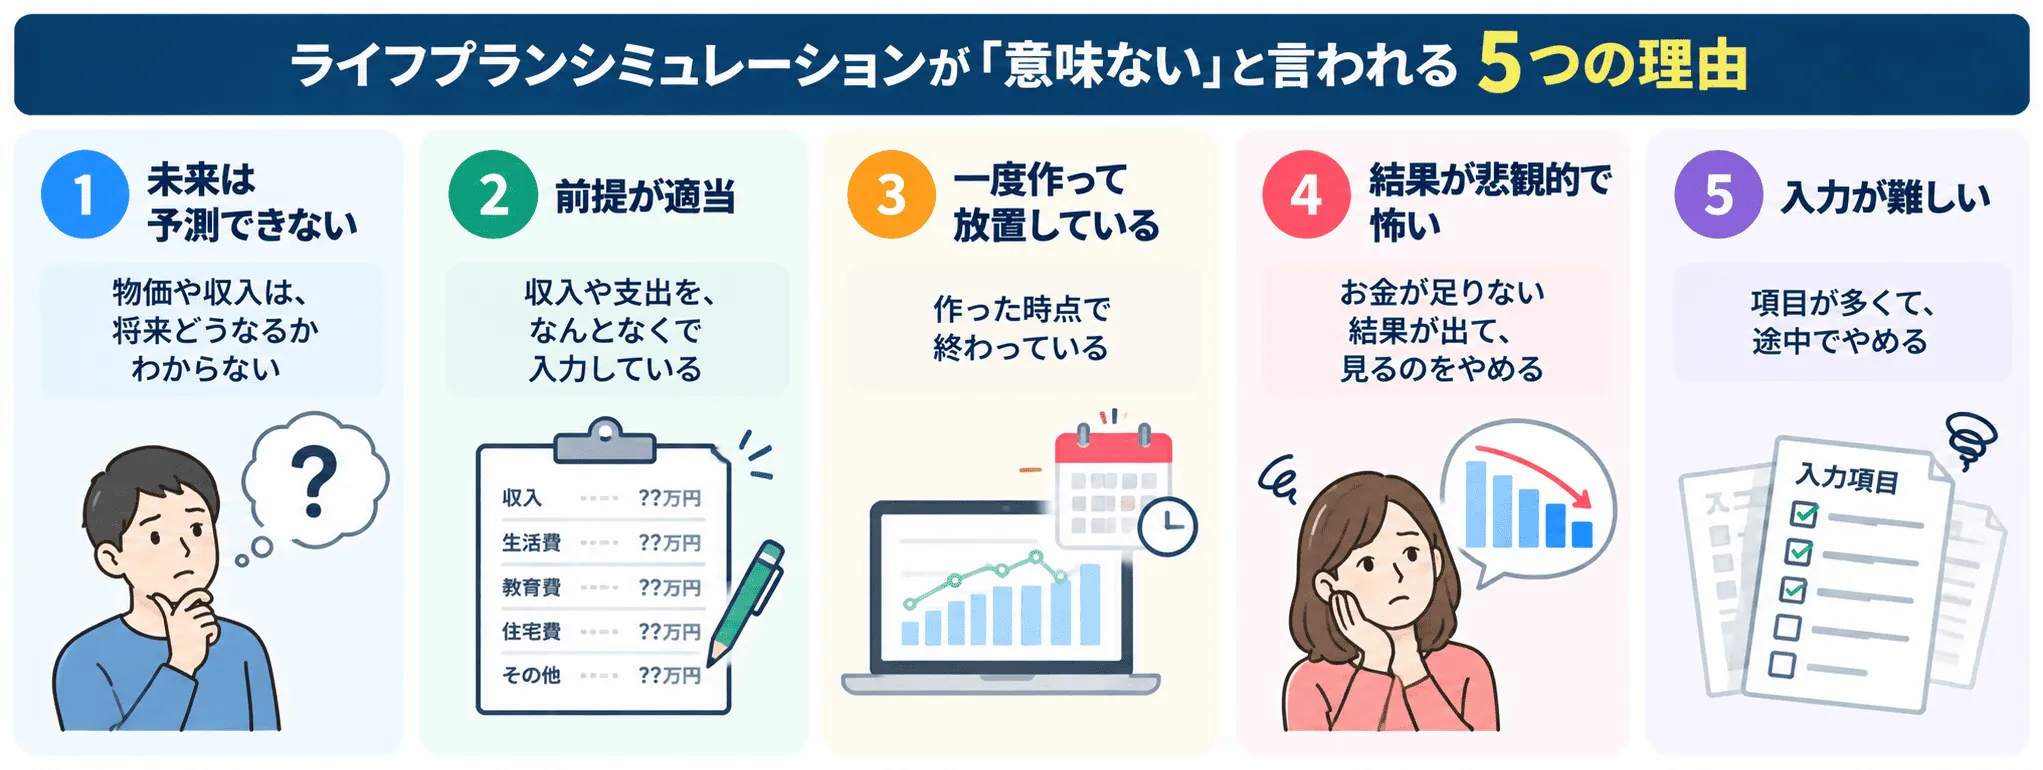
ライフプランシミュレーションが「意味ない」と言われる5つの理由
まず、「意味ない」と感じる理由を整理します。当てはまるものがあれば、使い方を変えるだけで、役立つようになります。
| 理由 | よくある状態 | 対策 |
|---|---|---|
| ① 未来は予測できない | 物価や収入は、将来どうなるかわからない | 予測ではなく「見通し」として使う |
| ② 前提が適当 | 収入や支出を、なんとなくで入力している | 直近の実績をもとに入力する |
| ③ 一度作って放置 | 作った時点で終わっている | 年1回と、イベント時に見直す |
| ④ 結果が悲観的で怖い | 足りない結果が出て、見るのをやめる | 足りない原因を探して、対策を試す |
| ⑤ 入力が難しい | 項目が多くて、途中でやめる | 大まかな入力から始める。FPに相談する |
① 未来は予測できない
物価も、収入も、金利も、将来は変わります。その意味では、ライフプランシミュレーションは「当たらない」ものです。
ただ、当てることが目的ではありません。いまの収入と支出が続くと仮定したときに、どの時期に、どれくらいお金が足りなくなりそうかを確認するための、見通しです。
② 前提が適当になっている
収入や支出が実態とずれていると、結果も実態とずれます。「意味ない」と感じる、いちばん多い原因です。
家計簿や口座の実績をもとに、毎月の支出と貯蓄額を入れましょう。年に数回の出費(税金、帰省、車検など)も、忘れずに入れます。
③ 作って、そのまま放置している
ライフプランは、作ったあとの見直しで価値が出ます。収入が変わった、子どもが生まれた、住宅を買った。状況が変われば、数字も変わります。
④ 結果が悲観的で、見たくなくなる
「◯歳でお金が足りなくなる」と出ると、不安になります。ただ、それは問題が先に見つかった、ということです。
足りない原因は、収入・支出・貯蓄のどこにあるのかを探して、条件を変えて、もう一度試すことで、対策が見えてきます。
⑤ 入力が難しくて、途中でやめる
項目が多いと、途中で疲れてしまいます。最初から細かく入れず、大まかな数字で一度最後まで作ってみましょう。細部は、あとから直せます。
それでもライフプランシミュレーションをやる5つのメリット
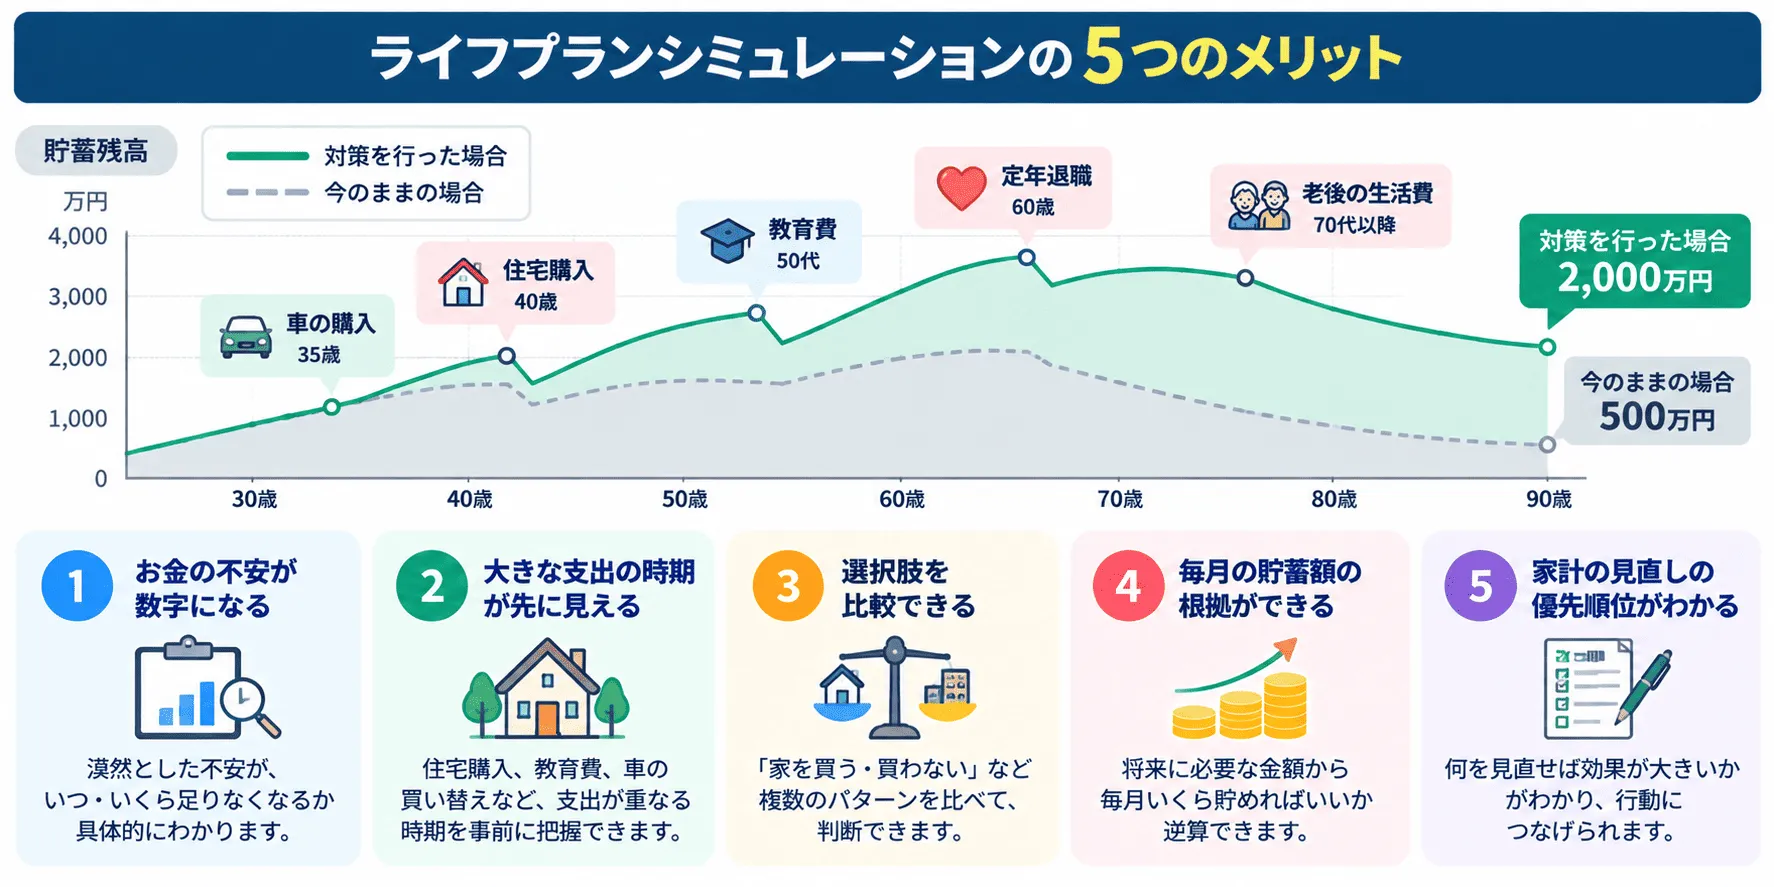
① お金の不安が、数字になる
漠然とした不安は、数字にすると、課題が具体的になります。「老後が不安」ではなく、「60代から毎年◯万円足りなくなりそう」と、見えてきます。
② 大きな支出の時期が、先に見える
住宅の購入、子どもの進学、車の買い替え、親の介護。支出が重なる時期は、貯蓄が一気に減ります。事前にわかれば、準備の時間が取れます。
③ 住宅購入や教育費などの判断を、比べられる
「家を買う場合と、買わない場合」「子どもが2人の場合と、3人の場合」など、条件を変えて比較できます。感覚ではなく、数字で判断できます。
④ 毎月の貯蓄額の根拠ができる
「なんとなく月3万円」ではなく、将来に必要な金額から、毎月いくら貯めればいいかを逆算できます。新NISAなどの積立額を決めるときにも役立ちます。
⑤ 家計を見直す優先順位がわかる
何を減らせば、将来の数字が改善するのかが、シミュレーションを動かすとわかります。効果が大きいところから、手をつけられます。
データで見る|老後に必要なお金の目安
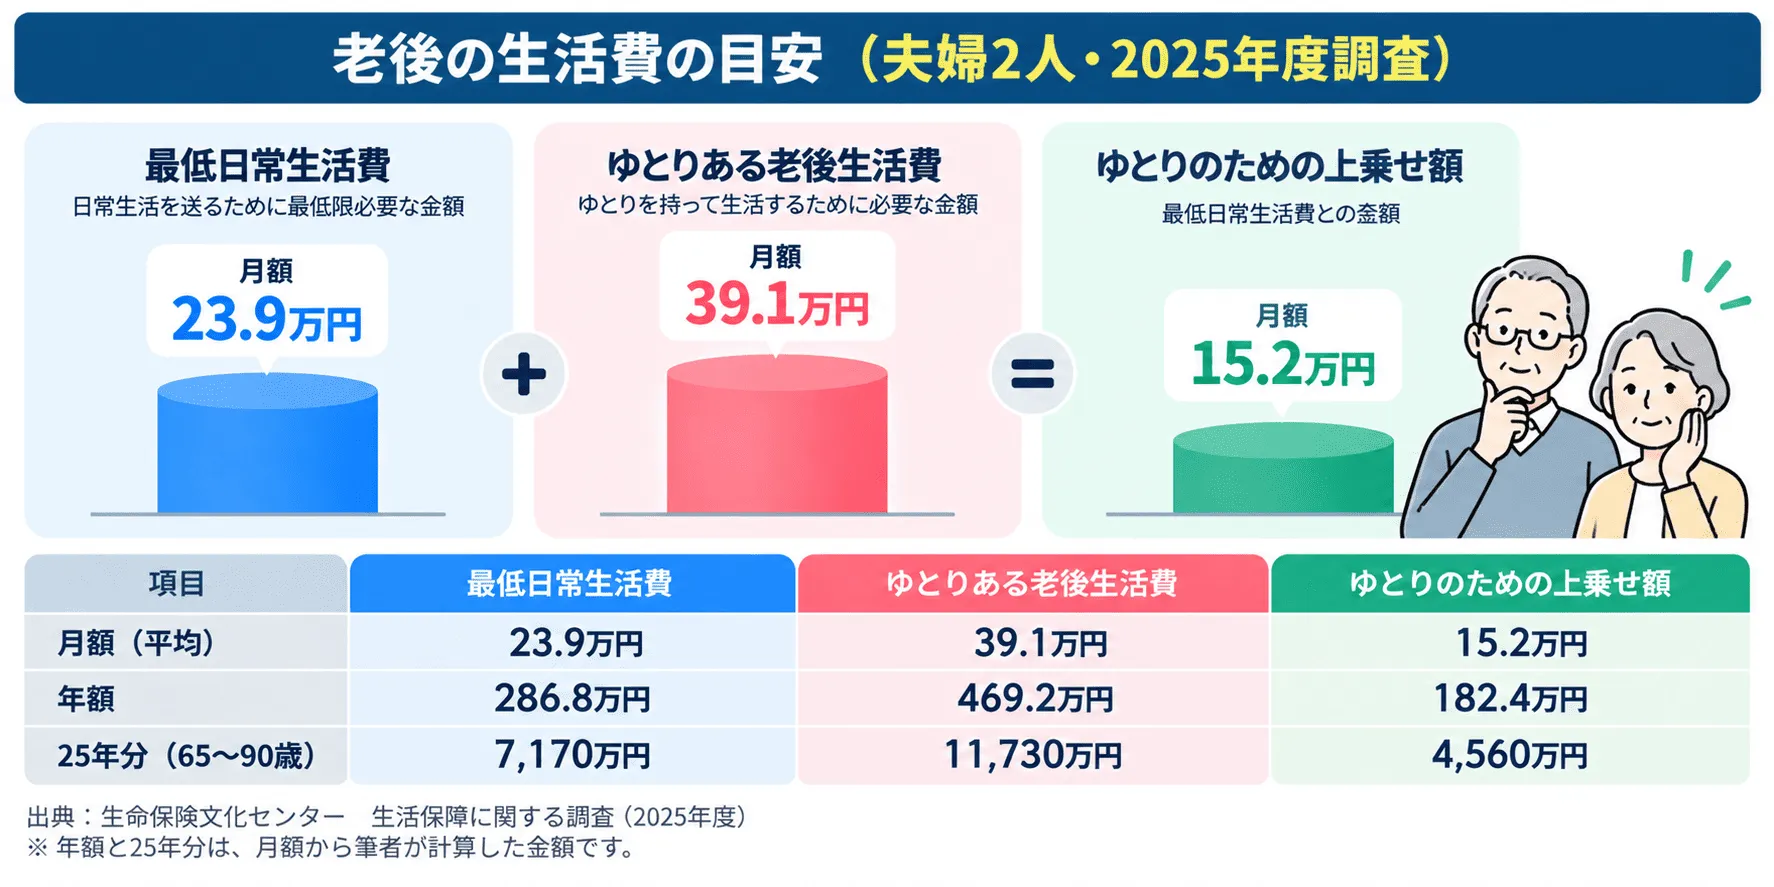
ライフプランのなかで、金額が大きく、見通しが立てにくいのが老後です。生命保険文化センターの「生活保障に関する調査」(2025年度)では、夫婦2人の老後生活費について、次の結果でした。
| 項目 | 月額(平均) | 年額 | 25年分(65〜90歳) |
|---|---|---|---|
| 最低日常生活費 | 23.9万円 | 286.8万円 | 7,170万円 |
| ゆとりある老後生活費 | 39.1万円 | 469.2万円 | 11,730万円 |
| ゆとりのための上乗せ額 | 15.2万円 | 182.4万円 | 4,560万円 |
出典:生命保険文化センター 生活保障に関する調査(2025年度)。年額と25年分は、月額から筆者が計算した金額です。
これは支出の総額で、ここから、公的年金などの収入を引いた分が、貯蓄や資産で用意する金額になります。収入は、働き方や加入歴で人によって大きく変わるため、自分の場合はいくらかを、シミュレーションで確認する必要があります。
平均の金額は、あくまで目安です。自分の家計で、どう変わるかを見るのが、ライフプランの役目です。
失敗しないライフプランシミュレーションの使い方|5つのコツ
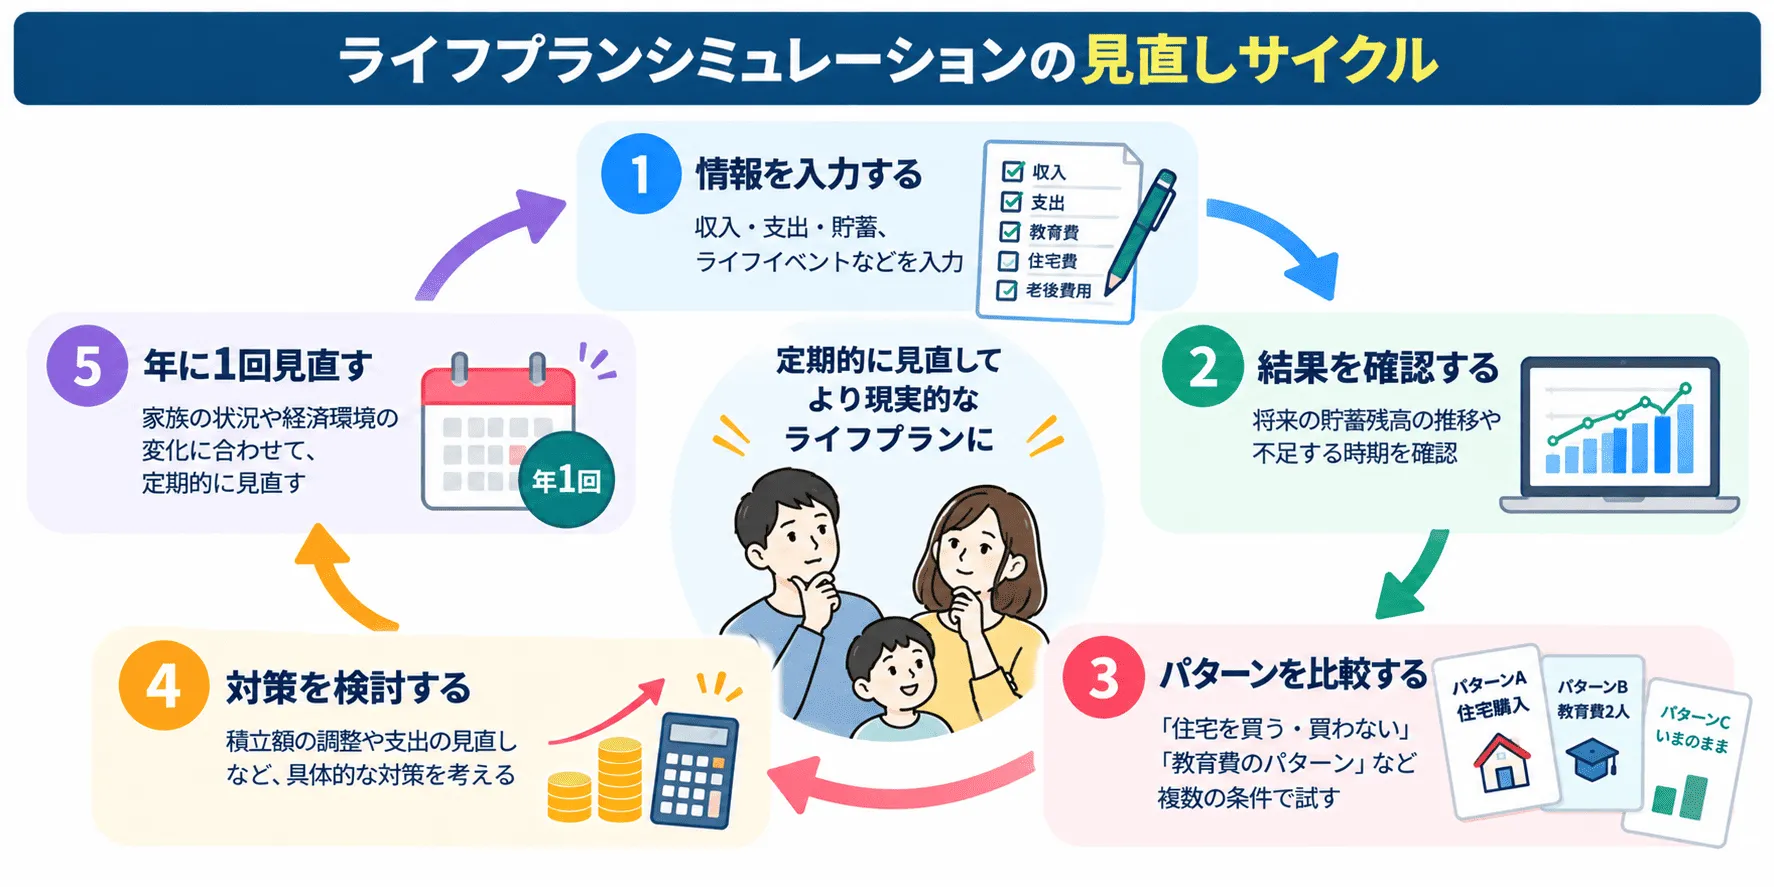
- 直近の実績から入力する:手取り、毎月の支出、貯蓄額を、家計簿や口座の数字で入れます。
- 収入は控えめに、支出は余裕を持って入れる:昇給を見込みすぎず、予備費も含めます。
- パターンを複数作る:「いまのまま」「支出を抑えた場合」「住宅を買った場合」などを並べて比べます。
- 足りない時期の原因を探す:収入、支出、貯蓄のどこで差が出ているかを、確認します。
- 年に1回、見直す:実績とずれていたら、前提を直します。結婚や出産などのイベントでも、見直します。
最初から完璧に作る必要はありません。大まかな数字で一度作って、あとから直していくほうが、続きます。
入力するのは、この4つ
- 収入:手取りの月額とボーナス、今後の変化の見込み
- 支出:毎月の生活費と、年に数回の出費
- 貯蓄・資産:預貯金、投資、保険の積立など
- ライフイベント:住宅、教育、車、老後、親の介護など
こんな人は、ライフプランを作る価値があります
- 住宅の購入や、ローンの借り換えを考えている
- 子どもの教育費が、いくらかかるのかわからない
- 老後資金が足りるのか、漠然と不安がある
- 共働きから、働き方を変えることを考えている
- 新NISAなどの積立額を、何を基準に決めればいいか迷っている
逆に、「毎月の収支がよくわからない」状態なら、先に家計簿で現状を把握するほうが、シミュレーションの精度が上がります。
入力や見直しに迷うなら「マネソル」|FPと一緒に作る
ライフプランは、作ることよりも、見直し続けることが大切です。ただ、入力する数字に迷う、結果の読み方がわからない、という声も多くあります。
「マネソル」(特許あり)は、完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。質問に一問一答で答えていくと、ライフプランが作られます。
- ライフプランは、複数作成でき、修正も無制限です
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- 金融機関とのデータ連携で、家計簿と資産管理をまとめて確認できます。連携は必須ではなく、手入力でも使えます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。「ライフプランを作ってみたが、これで合っているのか不安」という方が、FPに相談しながら、見直しを続けるのに向いています。
FPを顧問のように使いながら、ライフプランを、家計に合った形に整えられます。
ライフプランシミュレーションについてのよくある質問
ライフプランシミュレーションが必要かどうか、よく聞かれる質問をまとめました。
ライフプランシミュレーションは、意味がないのですか?
意味はあります。ただし、作って放置すると役に立ちません。ライフプランは、将来を的中させる予測ではありません。いまの収入や貯蓄のままだと、将来にお金が足りるのかを確認する見通しです。前提を現実に近づけて、見直しを続けることで、判断の材料として使えます。
ライフプランは、本当に必要ですか?
お金の不安があるなら、必要です。住宅購入、子どもの教育、老後など、大きな支出が重なる人ほど、全体の見通しが役立ちます。数字で確認すると、漠然とした不安が、具体的な課題に変わります。
ライフプランシミュレーションは、当たりますか?
当たるものではなく、備えるためのものです。物価、収入、運用成果などは、将来どうなるかわかりません。シミュレーションは、前提を変えながら「もしも」を試して、備えの余裕を確認するために使います。
ライフプランシミュレーションで、何がわかりますか?
将来の貯蓄残高の推移と、お金が足りなくなる時期がわかります。収入、支出、ライフイベントを入力すると、毎年の貯蓄残高が表やグラフで確認できます。住宅購入の時期や、子どもの教育費の有無など、条件を変えた比較もできます。
ライフプランは、どのくらいの頻度で見直せばいいですか?
年に1回と、ライフイベントがあったときに見直します。結婚、出産、住宅購入、転職、収入の変化があったときは、そのつど見直します。何もなくても、年1回は実績とのずれを確認しましょう。
老後には、毎月いくら必要ですか?
夫婦2人で、最低でも月約24万円、ゆとりある生活では月約39万円が目安です。生命保険文化センターの「生活保障に関する調査」(2025年度)では、夫婦2人の老後の最低日常生活費は平均月23.9万円、ゆとりある老後生活費は平均月39.1万円でした。
ライフプランシミュレーションを、失敗しないためのコツは何ですか?
前提を無理のない数字にして、パターンを複数作ることです。収入は増える想定を控えめにし、支出は余裕を見て入れます。結果に一喜一憂せず、「悪い場合」「普通の場合」を並べて、備えの幅を確認します。
自分でやるのが難しいときは、どうすればいいですか?
FPに相談しながら、一緒に作る方法があります。入力する数字に迷うときは、専門家と一緒に作ると、前提の抜け漏れを防げます。「マネソル」は、月額880円(税込)で、FPに何度でも相談できます。初回は初期設定まで一緒に進めます。
まとめ
ライフプランシミュレーションが「意味ない」と感じる原因は、前提が適当、作って放置、結果を予測だと思い込むことです。未来を当てるものではなく、いまの家計で将来お金が足りるかを確認する、見通しとして使います。
直近の実績から入力する、パターンを複数作る、年に1回見直す。この3つで、判断の材料になります。老後は、夫婦2人で月約24万円(最低)〜約39万円(ゆとり)が目安ですが、自分の場合の数字は、シミュレーションで確認してください。
入力や見直しに迷うときは、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として、何度でも相談できます。