住宅購入のライフプランシミュレーション|住宅ローンはいくらまで借りられる?
ライフプラン
2026.10.30 Fri
住宅の購入を考え始めると、「住宅ローンは、いくらまで借りられるのだろう」と気になります。ただ、本当に大切なのは、借りられる額ではなく、無理なく返せる額です。
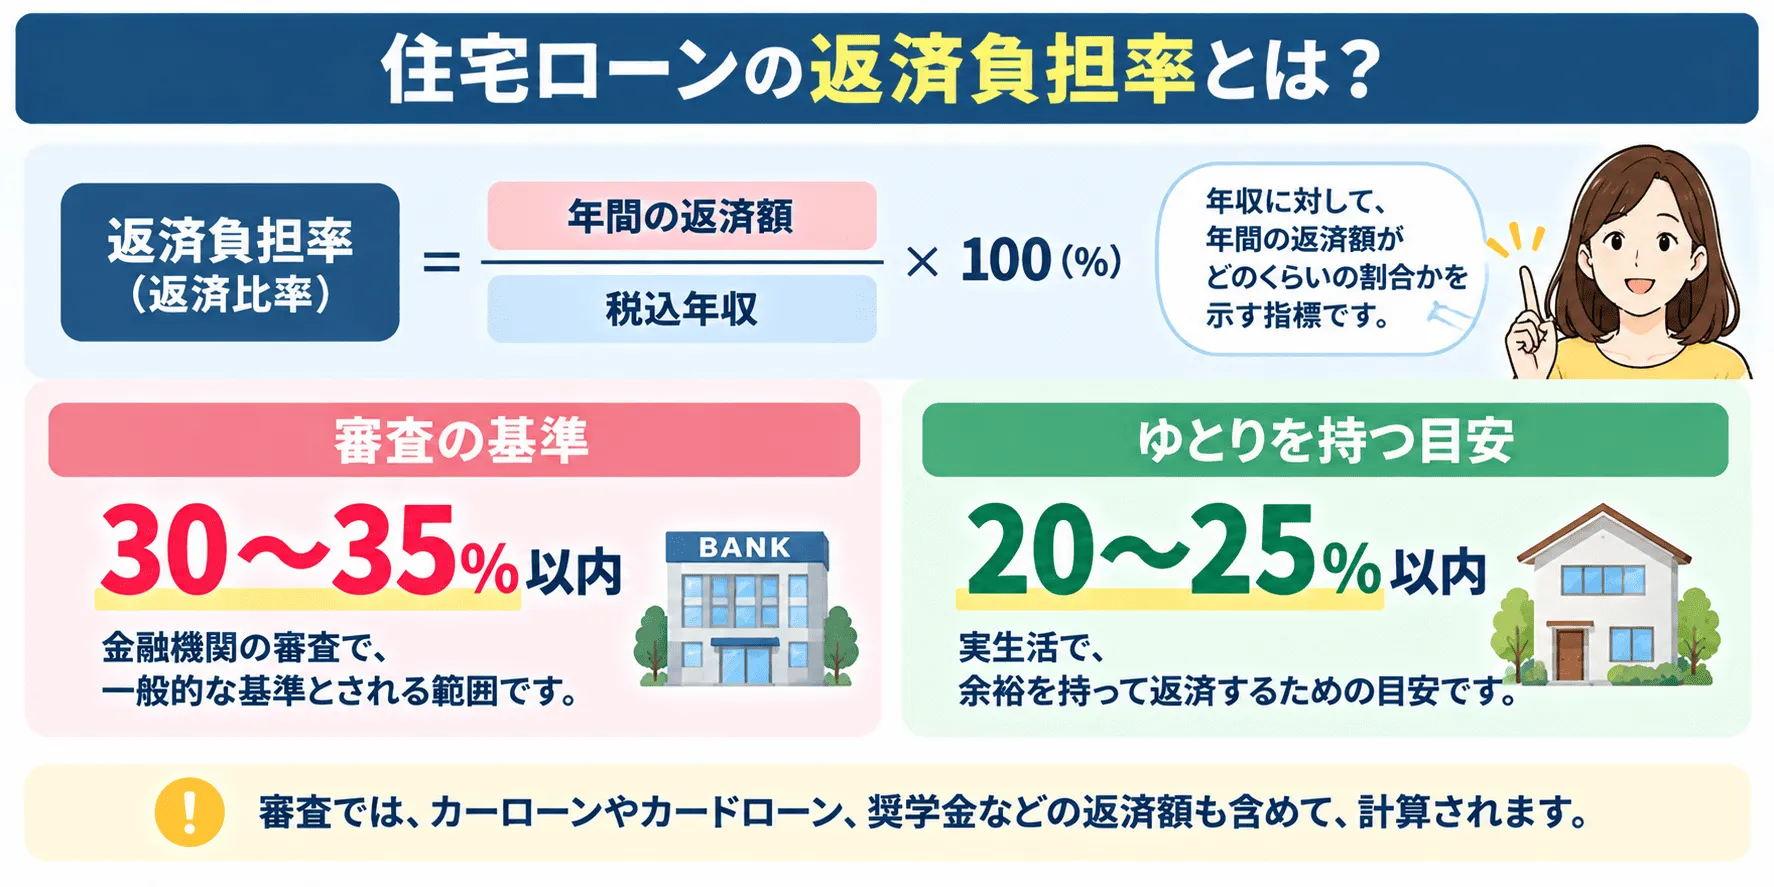
結論から言うと、住宅ローンの借入額は、年収の5〜7倍が目安とされますが、実際は返済負担率(年収に対する年間返済額の割合)で決まります。ゆとりを持つなら、返済負担率は20〜25%以内が目安です。
この記事では、住宅ローンの借入額の目安を、年収別・金利別の表で整理し、住宅購入のライフプランシミュレーションのやり方を解説します。
将来の支出まで含めて、住宅購入の判断をしたい方には、「マネソル」(特許あり)がおすすめです。月額880円(税込)でFPに何度でも相談できます。まずは1ヶ月の無料お試しから始められます。
【この記事の結論】
借入額の目安は年収の5〜7倍ですが、実際の審査は返済負担率で決まります。審査の基準は30〜35%以内が一般的ですが、ゆとりを持つ目安は20〜25%以内です。「借りられる額」ではなく「無理なく返せる額」を、ライフプランで確認しましょう。
住宅ローンはいくらまで借りられる?年収倍率と返済負担率
借入額の目安は「年収の5〜7倍」
よく使われる目安が、年収の5〜7倍です。たとえば、年収500万円なら、2,500万〜3,500万円になります。
ただし、年収倍率は、借入可能額の上限を示すものではありません。実際の審査では、返済負担率などをもとに、借入可能額が決まります。
返済負担率とは
返済負担率(返済比率)は、年間の返済額÷税込年収×100で計算します。目安は、次のとおりです。
- 30〜35%以内:金融機関の審査で、一般的な基準とされる範囲
- 20〜25%以内:実生活で、余裕を持って返済するための目安
審査では、カーローンやカードローン、奨学金などの返済額も含めて、計算されます。
【年収別・金利別】住宅ローンの借入額の目安
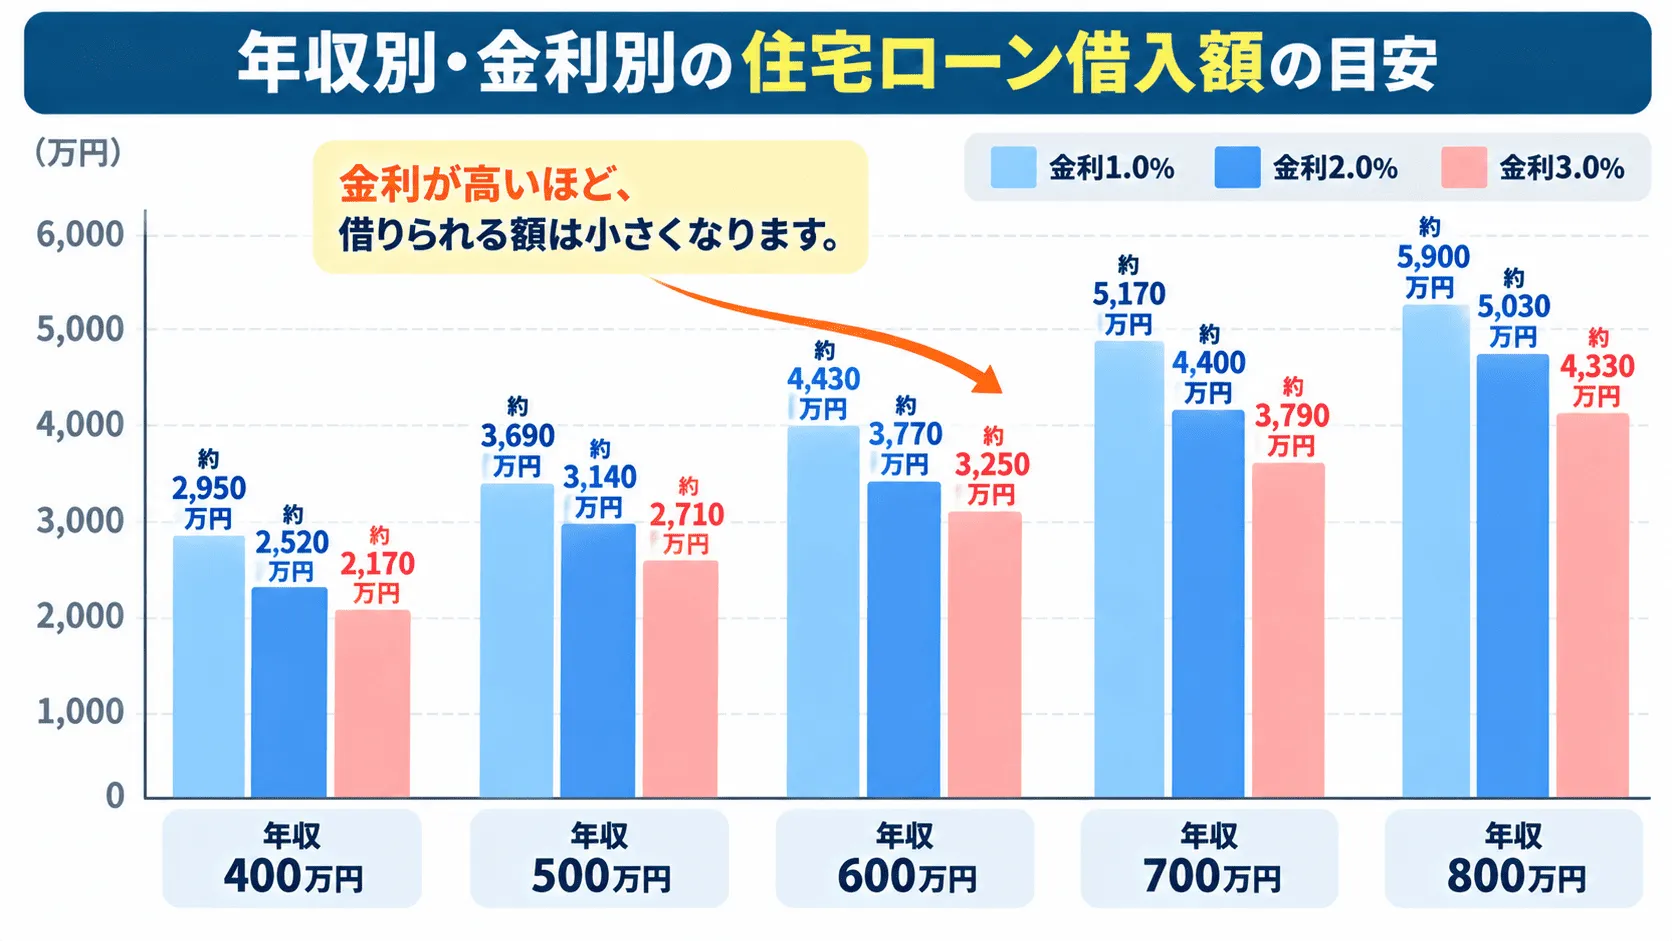
返済負担率を25%(ゆとりを持つ目安)として、35年・元利均等返済で借りられる額を計算しました。金利によって、借入額は大きく変わります。
| 年収(税込) | 金利1.0% | 金利2.0% | 金利3.0% | 年収倍率(金利2.0%) |
|---|---|---|---|---|
| 400万円 | 約2,950万円 | 約2,520万円 | 約2,170万円 | 約6.3倍 |
| 500万円 | 約3,690万円 | 約3,140万円 | 約2,710万円 | 約6.3倍 |
| 600万円 | 約4,430万円 | 約3,770万円 | 約3,250万円 | 約6.3倍 |
| 700万円 | 約5,170万円 | 約4,400万円 | 約3,790万円 | 約6.3倍 |
| 800万円 | 約5,900万円 | 約5,030万円 | 約4,330万円 | 約6.3倍 |
頭金や、他のローンは考えない、単純計算です。実際の借入額は、審査の結果で決まります。金利は、変動する可能性があります。
返済負担率で、借入額はどれくらい変わる?
年収600万円、金利2.0%、35年の場合の、返済負担率ごとの比較です。
| 返済負担率 | 月々の返済額 | 借入額の目安 |
|---|---|---|
| 20% | 月約10.0万円 | 約3,020万円 |
| 25% | 月約12.5万円 | 約3,770万円 |
| 30% | 月約15.0万円 | 約4,530万円 |
| 35% | 月約17.5万円 | 約5,280万円 |
審査の上限に近い35%と、ゆとりを持つ25%では、借入額に約1,500万円の差が出ます。上限いっぱいまで借りるかどうかで、家計の余裕は大きく変わります。
借入額ごとの、月々の返済額
| 借入額 | 金利1.0% | 金利2.0% | 金利3.0% |
|---|---|---|---|
| 3,000万円 | 月約8.5万円 | 月約9.9万円 | 月約11.5万円 |
| 4,000万円 | 月約11.3万円 | 月約13.3万円 | 月約15.4万円 |
| 5,000万円 | 月約14.1万円 | 月約16.6万円 | 月約19.2万円 |
| 6,000万円 | 月約16.9万円 | 月約19.9万円 | 月約23.1万円 |
35年・元利均等返済の計算です。ボーナス払いや、繰り上げ返済は考えていません。
実際には、どのくらい購入されている?|フラット35のデータ
住宅金融支援機構の「フラット35利用者調査」(2024年度)では、平均世帯年収は669万円でした。購入の種類ごとの、所要資金と年収倍率は、次のとおりです。
| 住宅の種類 | 所要資金 | 年収倍率 |
|---|---|---|
| マンション | 5,592万円 | 7.0倍 |
| 土地付注文住宅 | 5,007万円 | 7.5倍 |
| 注文住宅 | 3,936万円 | 6.9倍 |
| 建売住宅 | 3,826万円 | 6.7倍 |
| 既存マンション | 3,033万円 | 5.5倍 |
| 既存戸建て | 2,573万円 | 5.3倍 |
出典:住宅金融支援機構「フラット35利用者調査」2024年度(2024年4月〜2025年3月承認、借換えを除く27,523件)。不動産流通研究所の報道をもとにした数字です。
フラット35を利用した人の数字で、すべての住宅ローン利用者の平均ではありません。それでも、年収の5〜7倍台で購入している人が多いことがわかります。
住宅購入のライフプランシミュレーション|手順と入力項目
住宅の購入では、住宅ローンの返済が、ほかの支出と重なることが、いちばんのリスクです。ライフプランで、全体を確認します。
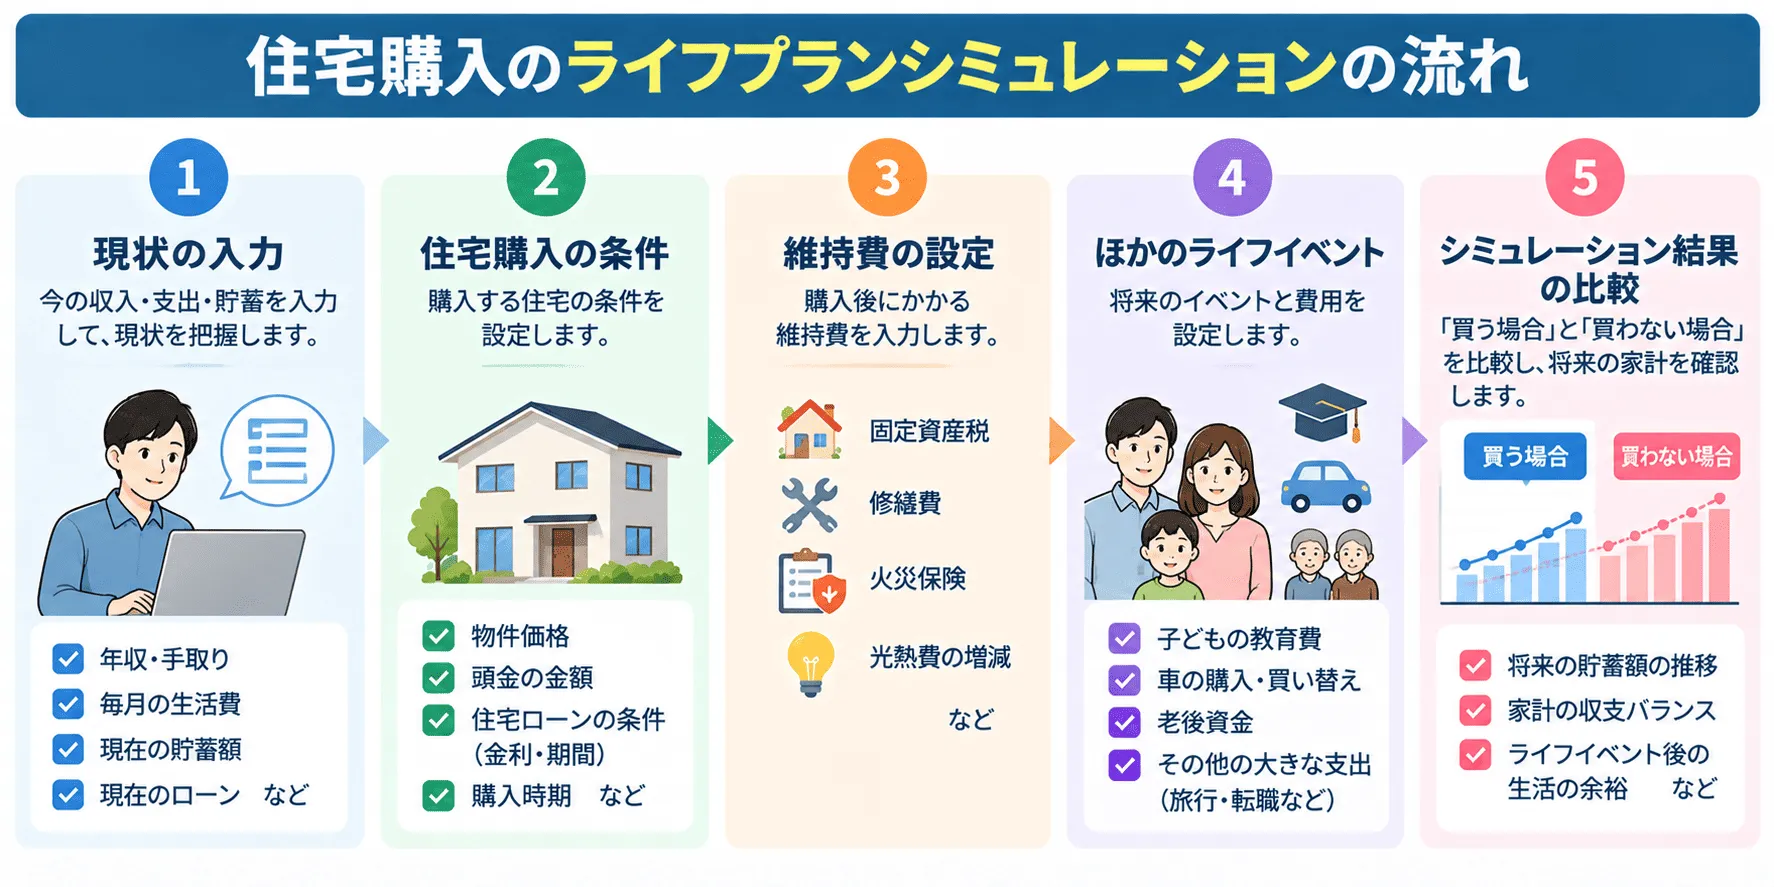
- 現状の家計を入力する:収入、支出、貯蓄額を、直近の実績で入れます。
- 住宅購入の条件を入れる:購入価格、頭金、借入額、金利、返済期間を入力します。
- 住宅の維持費を入れる:固定資産税、管理費・修繕積立金(戸建ては修繕費)、火災保険などを加えます。
- ほかのライフイベントを入れる:子どもの教育費、車の買い替え、老後資金などを入れます。
- 買う場合と、買わない場合を比べる:貯蓄残高の推移を並べて、お金が足りなくなる時期がないかを確認します。
例|借入4,000万円・金利2.0%・35年の場合
月々の返済額は約13.3万円、総返済額は約5,565万円で、利息は約1,565万円です。借入額が大きく、期間が長いほど、利息の負担も大きくなります。
ライフプランでは、この返済に加えて、住宅の維持費や教育費が重なる時期の、貯蓄残高を確認します。
住宅購入で、失敗しないための5つのポイント
- 借りられる額ではなく、返せる額で決める:返済負担率は、20〜25%以内を目安にします。
- 頭金のあとにも、貯蓄を残す:頭金を出しすぎて、生活防衛資金がなくなる状態は避けます。
- 住宅ローン以外の費用も入れる:諸費用、固定資産税、修繕費、管理費などを織り込みます。
- 金利が上がった場合も確認する:変動金利なら、金利が上がったときの返済額もシミュレーションします。
- 教育費・老後資金と、あわせて考える:住宅だけでなく、将来の支出とセットで確認します。
住宅購入の判断は「マネソル」で|FPに何度でも相談
住宅の購入は、人生で最も大きな支出の一つです。金融機関の審査に通る額と、家計として無理のない額は、同じではありません。
「マネソル」(特許あり)は、完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。質問に一問一答で答えていくと、ライフプランが作られます。
- ライフプランは、複数作成でき、修正も無制限です。住宅を買う場合と買わない場合を、並べて確認できます
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- 金融機関とのデータ連携で、家計簿と資産管理をまとめて確認できます。連携は必須ではなく、手入力でも使えます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。「購入を考え始めたが、いくらまでなら安心か知りたい」という方が、FPに相談しながら、住宅購入を含めたライフプランを作るのに向いています。
FPを顧問のように使いながら、住宅購入の判断を、納得できる形に整えられます。
住宅ローンの借入額についてのよくある質問
住宅購入と、住宅ローンの借入額について、よく聞かれる質問をまとめました。
住宅ローンは、年収の何倍まで借りられますか?
年収の5〜7倍が目安ですが、実際は返済負担率で決まります。年収倍率は、借入可能額の上限を示すものではありません。実際の審査では、年収に対する年間返済額の割合(返済負担率)などをもとに決まります。他のローンの返済額も含めて計算されます。
返済負担率とは、何ですか?
年収に対する、年間のローン返済額の割合です。年間の返済額÷税込年収×100で計算します。金融機関の審査では30〜35%以内が一般的な基準とされ、ゆとりを持つ目安は20〜25%以内とされています。
借りられる額と、返せる額は、同じですか?
同じではありません。借りられる額より、無理なく返せる額で考えます。審査の上限いっぱいまで借りると、教育費や老後資金の準備が難しくなることがあります。ライフプランで、将来の支出も含めて、返済額を決めましょう。
年収500万円なら、いくらまで借りるのが安心ですか?
返済負担率25%・金利2%・35年なら、約3,100万円が目安です。年間返済額は125万円(月約10.4万円)です。金利や返済期間、他のローンの有無で変わります。この金額は、将来の支出を考慮する前の、単純な計算です。
住宅購入のライフプランシミュレーションでは、何を入力しますか?
購入価格、頭金、借入額、金利、返済期間と、住宅の維持費を入力します。あわせて、収入の見込み、教育費、老後資金などの、ほかのライフイベントも入れます。住宅を買う場合と、買わない場合を並べて比べるのが基本です。
住宅ローン以外に、住宅購入でかかるお金は何ですか?
諸費用、固定資産税、修繕費や管理費、火災保険などがかかります。購入時には、登記の費用や手数料などの諸費用がかかります。購入後は、固定資産税、マンションなら管理費・修繕積立金、戸建てなら修繕費が必要です。ライフプランに、すべて織り込みましょう。
住宅購入は、ライフプランが必要ですか?
必要です。住宅は、人生で最も大きな支出の一つだからです。返済は数十年続きます。収入、教育費、老後資金の見通しを立てずに借りると、あとで家計が苦しくなるおそれがあります。購入前に、ライフプランで確認しましょう。
住宅購入の相談は、どこにすればいいですか?
金融機関の窓口とは別に、FPにも相談すると、客観的に確認できます。金融機関は、融資の審査が目的です。家計全体で無理がないかは、FPと確認する方法があります。「マネソル」は、月額880円(税込)で、FPに何度でも相談できます。初回は初期設定まで一緒に進めます。
まとめ
住宅ローンの借入額は、年収の5〜7倍が目安です。ただ、実際の審査は返済負担率で決まります。審査の基準は30〜35%以内が一般的で、ゆとりを持つ目安は20〜25%以内です。
借りられる額ではなく、返せる額で考えることが、いちばん大切です。住宅の維持費、教育費、老後資金を含めて、買う場合と買わない場合を、ライフプランで比べてみてください。
住宅購入の判断に迷うときは、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として、何度でも相談できます。
※本記事の借入額・返済額は、一定の条件で計算した目安です。実際の借入額や金利は、金融機関の審査によって異なります。