FPに無料相談するのは危険?メリット・デメリットと失敗しない選び方
お金
2026.10.28 Wed
お金のことをFPに相談したいけれど、「無料相談は、やめたほうがいい」という声も聞く。本当に危険なのか、気になって調べていませんか。
結論から言うと、無料のFP相談は、危険とは限りませんが、無料になる仕組みを知らずに使うと、期待とずれることがあります。多くの無料相談は、相談のあとに紹介される商品の販売で、収益を得ているためです。
この記事では、無料のFP相談のメリット・デメリットと、失敗しない選び方を整理しました。
特定の商品の販売を前提にせず、家計全体を何度も相談したい方には、「マネソル」(特許あり)がおすすめです。月額880円(税込)でFPに何度でも相談できます。まずは1ヶ月の無料お試しから始められます。
【この記事の結論】
無料のFP相談の主なデメリットは、提案が特定の商品に寄りやすい、勧誘や連絡が続く場合がある、継続的な相談がしにくいことです。一方で、費用がかからず、気軽に第三者の意見を聞けるメリットもあります。失敗しないためには、収益の仕組みを聞く、提案の理由を確認する、その場で契約しない、複数を比べることが大切です。
なぜ無料?FP相談が無料になる仕組み
FPに相談するのに、相談料がかからない。この理由を知っておくと、無料相談との付き合い方が変わります。
多くの無料相談は、相談の先にある商品の販売や紹介で、収益を得ている仕組みです。たとえば、保険ショップは、契約が成立すると、保険会社から手数料が支払われる形で運営されています。
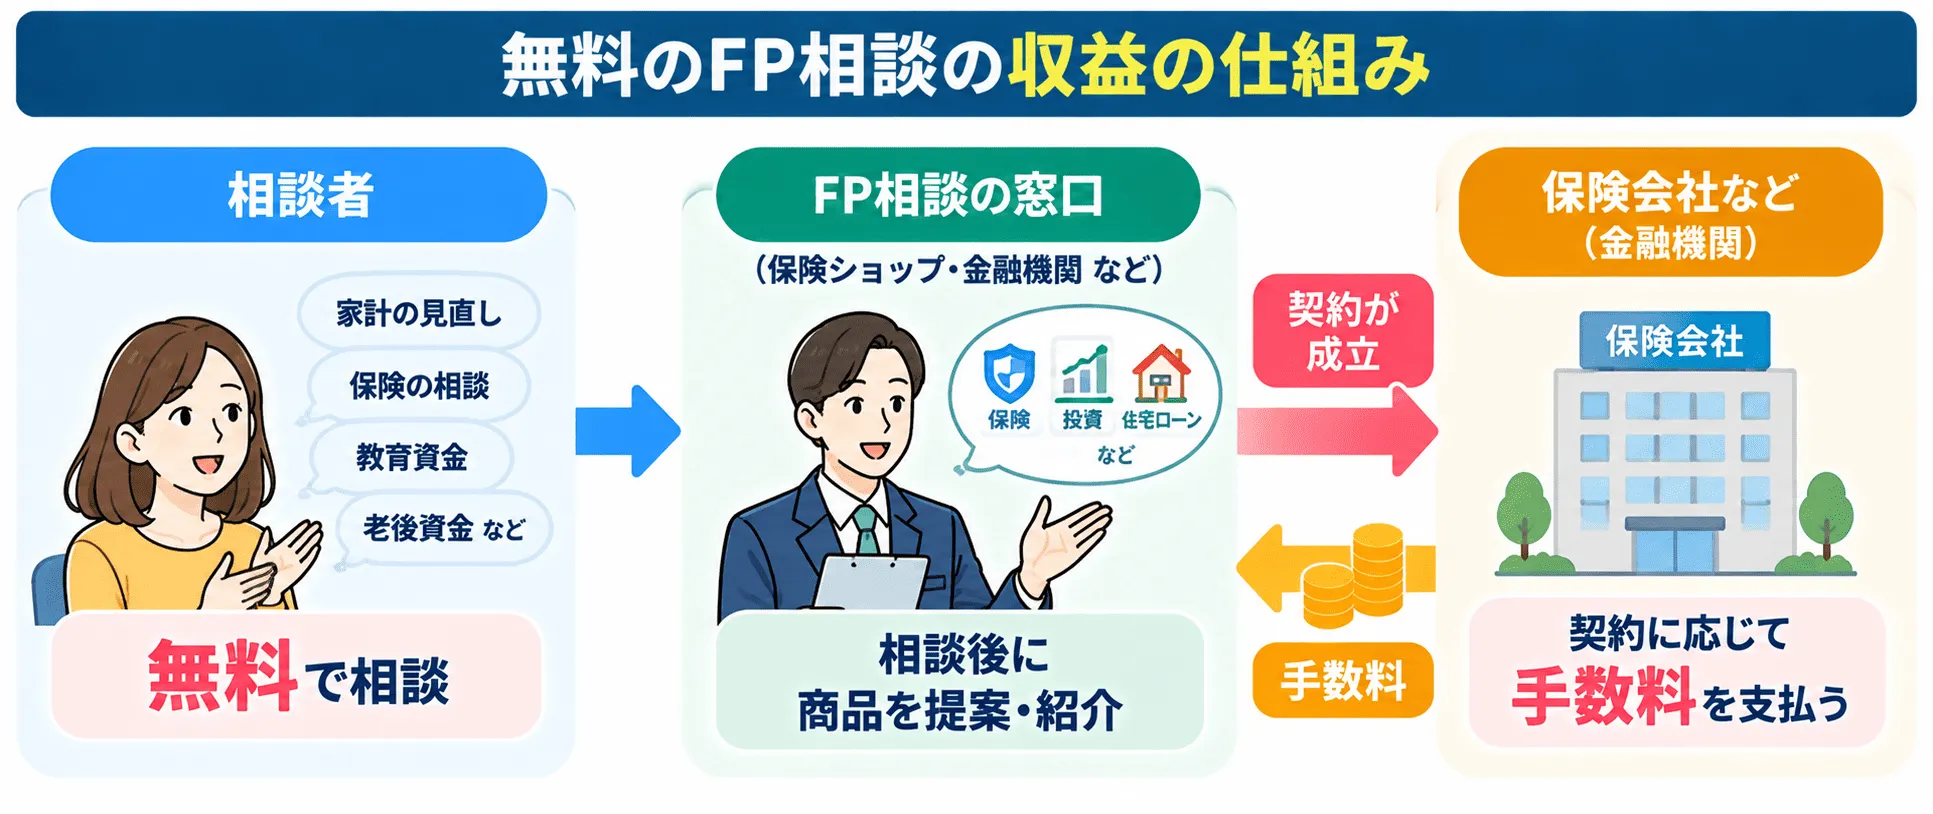
この仕組みそのものが、悪いわけではありません。ただ、収益が商品の販売に結びついているため、提案の方向が、商品選びに寄りやすいという特徴があります。
金融庁の資料でも、手数料と推奨の関係が指摘されている
金融庁の有識者会議の資料(2024年4月)では、手数料の多寡が、乗合代理店の推奨を歪める可能性があるとして、比較・推奨販売に係る情報提供の拡充が示されています。
出典:金融庁 損害保険業の構造的課題と競争のあり方に関する有識者会議(第2回)資料(2024年4月25日)
これは損害保険の代理店についての資料です。ただ、手数料で運営される窓口では、同じ点に注意が必要だと考えられます。
無料のFP相談のメリット|3つ
- 費用がかからない:相談料を払わずに、お金の悩みを話せます。
- 気軽に、第三者の意見を聞ける:家族や友人に話しにくいお金の話も、整理できます。
- 複数に相談して、比べられる:提案の違いから、自分に合う考え方が見えてきます。
中立的な無料相談の例として、日本FP協会は、50分間の対面での無料体験相談を行う「くらしとお金のFP相談室」を運営しています。2022年度の実施は754件で、相談テーマの上位は、ライフプラン、家計収支、金融資産運用でした。
出典:日本FP協会 ニュースリリース(2023年7月27日)(実施状況は2022年度のもの。現在の内容は、日本FP協会の公式サイトでご確認ください)
無料の相談といっても、運営の仕組みはさまざまです。「無料=すべて同じ」ではありません。
無料のFP相談のデメリット|5つ
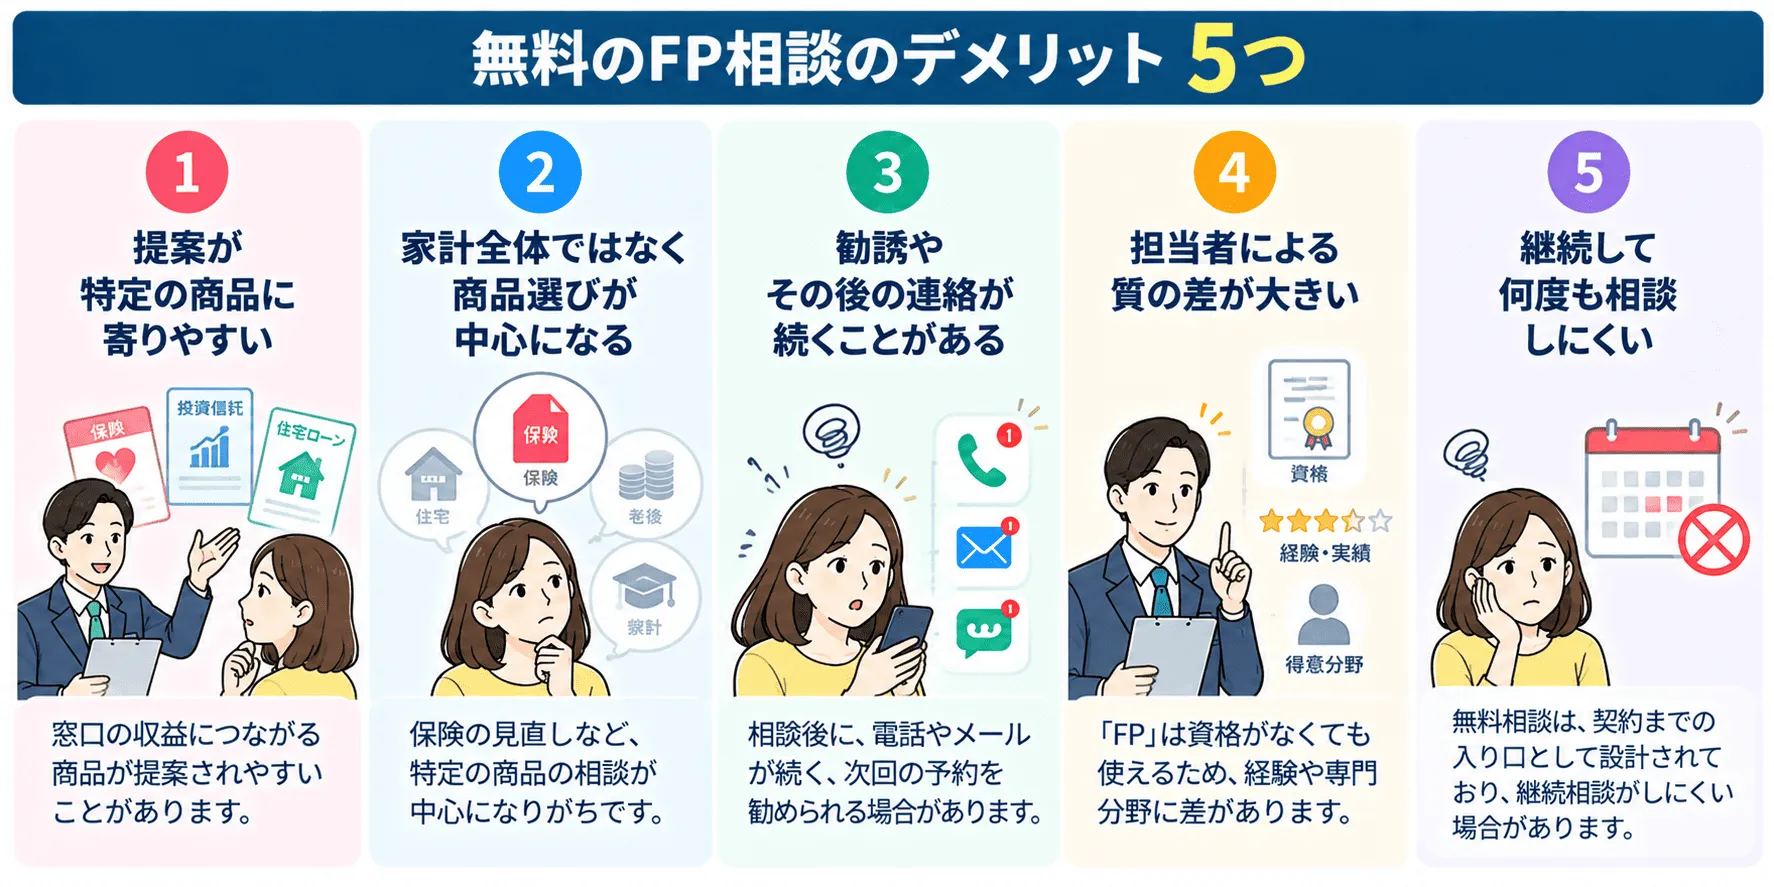
① 提案が、特定の商品に寄りやすい
収益が商品の販売と結びついていると、相談者にとって最善の商品ではなく、窓口にとって都合のよい商品が、提案される可能性があります。
② 家計全体ではなく、商品選びが中心になる
保険の見直しが目的の窓口では、相談がほぼ保険の話になることがあります。貯蓄、住宅、教育費、老後といった家計全体を見たい場合には、向かないことがあります。
③ 勧誘や、その後の連絡が続くことがある
相談後に、電話やメールが続く、次回の予約を勧められる、といったことが起こる場合があります。
④ 担当者による質の差が大きい
「FP」と名乗っていても、経験や専門分野には差があります。ファイナンシャル・プランニング技能士は国家資格ですが、「FP」という呼び名自体は、資格がなくても使えるため、資格や経歴を確認することが大切です。
⑤ 継続して、何度も相談しにくい
無料相談は、商品の契約に至るまでの入り口として設計されていることが多く、契約後や、そのあとの見直しで、何度も相談するのには向かないことがあります。
無料と有料のFP相談の違い
| 比べる点 | 無料のFP相談 | 有料のFP相談 |
|---|---|---|
| 収益の源泉 | 商品の販売・紹介による手数料 | 相談そのものの料金 |
| 提案の方向 | 商品選びに寄りやすい | 家計全体や、将来の計画を見やすい |
| 費用 | 相談料はかからない | 相談料がかかる |
| 継続性 | 一度きり、または商品の契約まで | 契約内容により、継続相談も可能 |
| 向いている人 | 保険や商品の情報を集めたい人 | 家計全体の整理や、将来の計画を立てたい人 |
どちらが良い、悪いではなく、目的で選ぶものです。「保険だけ見直したい」なら無料の窓口、「家計全体を整理したい」なら有料や、継続して相談できるサービスが向いています。
失敗しないFP相談の選び方|5つのチェック
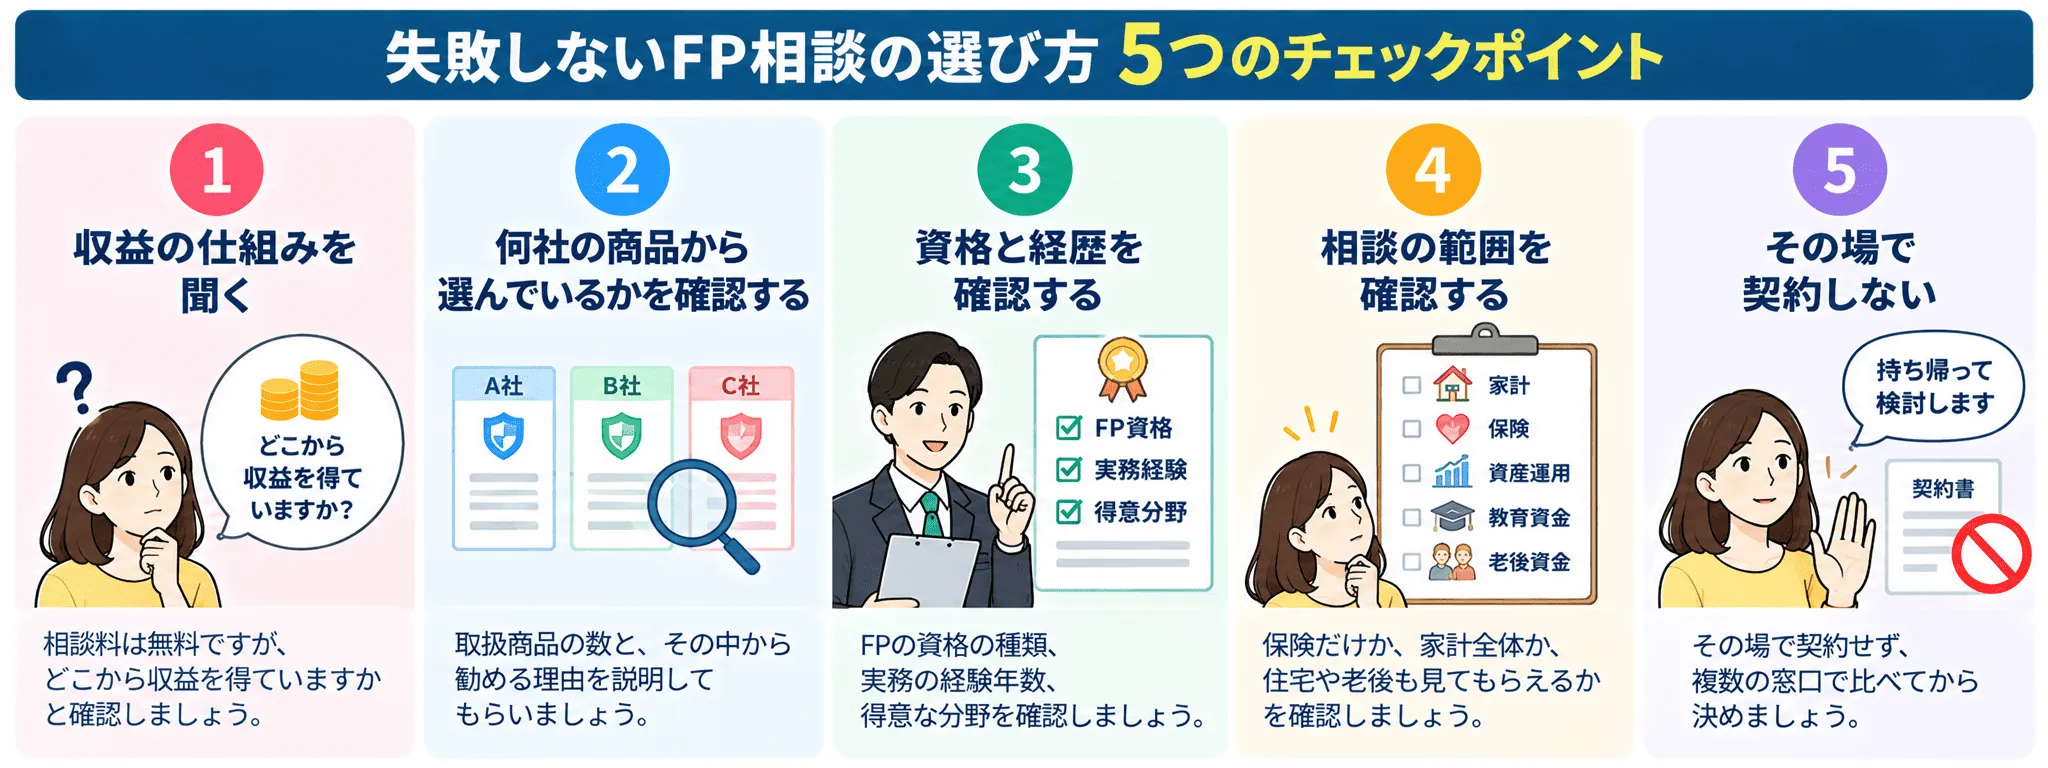
- 収益の仕組みを聞く:「相談料は無料ですが、どこから収益を得ていますか」と、率直に聞きます。
- 何社の商品から選んでいるかを確認する:取扱商品の数と、その中から勧める理由を説明してもらいます。
- 資格と経歴を確認する:FPの資格の種類、実務の経験年数、得意な分野を聞きます。
- 相談の範囲を確認する:保険だけか、家計全体か、住宅や老後も見てもらえるかを確認します。
- その場で、契約しない:「持ち帰って検討します」と伝えて、複数の窓口で比べます。
相談前に聞いておきたい質問
- 相談料は無料ですが、どこから収益を得ていますか
- 何社の商品から、選んでいますか
- この商品を勧める理由を、教えてください
- 手数料は、商品によって違いますか
- 契約しなかった場合は、どうなりますか
これらの質問に、はっきり答えてくれる窓口は、信頼しやすい傾向があります。
「やめたほうがいい」のはどんなとき?
- 家計全体の見直しを、期待しているのに、保険の相談が中心の窓口だった場合
- その場で契約を急かされる場合
- 収益の仕組みや、提案の理由を、説明してもらえない場合
- 商品の比較ができず、1社の商品しか出てこない場合
反対に、「保険の情報を集めたい」「第三者の意見を聞いてみたい」という目的なら、無料の相談を使うのも一つの方法です。契約を急がず、比べることを前提にしてください。
家計全体を何度でも相談するなら「マネソル」|月額880円でFPを顧問に
無料の相談に、不安がある。でも、有料の相談は、1回ごとの料金が気になる。そんな方に向いているのが、「マネソル」(特許あり)です。
「マネソル」(特許あり)は、特定の金融機関に属さない完全独立系のFP事務所であるアルファ・ファイナンシャルプランナーズが、約16,000件の相談データをもとに開発したアプリです。金融機関とデータ連携して、家計簿と資産管理をまとめて確認でき、その実績をもとに、ライフプランを作れます。
- FPへの相談は月額880円(税込)で何度でも。初回は初期設定まで一緒に進めます
- 質問に一問一答で答えていくと、ライフプランが作られます
- 家計簿と資産管理を、一つのアプリで確認できます。連携は必須ではなく、手入力でも使えます
- ISMS認証を取得済みです
料金は月額880円(税込)で、まずは1ヶ月の無料お試しから始められます。FPを自分の顧問のように使いながら、家計の見直しや将来の計画を、継続して相談できます。
FPの無料相談についてのよくある質問
無料のFP相談について、よく聞かれる質問をまとめました。
無料のFP相談は、危険ですか?
危険とは限りません。ただし、無料になる仕組みを知って使う必要があります。無料のFP相談の多くは、相談料を取らない代わりに、保険商品などの紹介で収益を得ています。そのため、提案が特定の商品に寄る可能性があります。目的が商品選びなのか、家計全体の相談なのかで、向き不向きが分かれます。
無料のFP相談は、なぜ無料なのですか?
相談の先にある、商品の販売や紹介が収益になっているためです。保険ショップなどの多くは、契約が成立すると、保険会社から手数料が支払われる仕組みで運営されています。相談料を取らなくても、事業が成り立つ理由です。
無料のFP相談で、しつこい勧誘は受けますか?
窓口や担当者によって異なります。その場で契約しなくても問題ありません。相談後に連絡が続く、次の予約を促される、といったことが起こる場合もあります。その場で決めず、「家族と相談してから」「他社とも比べてから」と伝えて、持ち帰って構いません。
無料のFP相談のメリットは、何ですか?
費用がかからず、気軽に、第三者の意見を聞けることです。お金の悩みを整理するきっかけになります。複数社に相談して比べることで、提案の違いも見えます。日本FP協会は、50分間の無料体験相談の仕組みを運営しており、2022年度の実施は754件でした。
無料のFP相談と、有料のFP相談の違いは、何ですか?
収益の源泉が違います。無料は商品の販売、有料は相談そのものの対価です。有料のFP相談は、相談料で運営されるため、特定の商品を売る必要がありません。一方、料金がかかり、相談できる回数や時間にも制限があることが多くあります。
無料のFP相談で、失敗しないためには、どうすればいいですか?
収益の仕組みと、提案の理由を、最初に確認します。「どこから収益を得ているか」「何社の商品から選んでいるか」「その商品を勧める理由は何か」を聞きましょう。その場で契約せず、複数の窓口を比べることも大切です。
保険の代理店の手数料は、提案に影響しますか?
影響する可能性があると、金融庁の資料でも指摘されています。金融庁の有識者会議の資料(2024年4月)では、手数料の多寡が乗合代理店の推奨を歪める可能性があるとして、比較・推奨販売に係る情報提供の拡充が示されています。これは損害保険の代理店についての資料ですが、手数料で運営される窓口では、同じ点に注意が必要です。
継続して相談できるFPを探すには、どうすればいいですか?
相談の回数に制限がなく、商品販売に依存しないサービスを選びます。家計の見直しは、一度で終わるものではありません。「マネソル」は、月額880円(税込)で、FPに何度でも相談できます。初回は初期設定まで一緒に進めます。
まとめ
無料のFP相談は、危険とは限りません。ただ、多くは、相談の先にある商品の販売で収益を得ているため、提案が商品選びに寄りやすいという特徴があります。
失敗しないためには、収益の仕組みを聞く、提案の理由を確認する、その場で契約しない、複数を比べることです。目的が「保険の情報収集」なら無料の窓口、「家計全体の整理」なら、継続して相談できるサービスが向いています。
家計全体を、何度でも相談したい方は、「マネソル」(特許あり)の1ヶ月無料お試しからどうぞ。月額880円(税込)で、FPを自分の顧問として、何度でも相談できます。