【サラリーマン大家の現実】副業で始める不動産投資のメリットと初心者が絶対に避けるべき物件の特徴
この記事の監修者:
保険・住宅購入・住宅ローン・資産形成・教育費・老後資金など、お金の悩みは一つだけではなく、暮らしが変わるたびに出てきます。そのたびに相談先を探すのは、意外と大変です。
アルファ・ファイナンシャルプランナーズが運営する「マネソル」(特許あり)なら、月額880円(税込)で、ファイナンシャルプランナーに何度でも相談できます。会社が顧問を雇うように、FPを自分のお金の相談役として迎えるイメージです。
初回の相談では、初期設定までFPが一緒に進めます。アプリで作ったライフプランをもとに、「自分の場合はどう考えればいい?」を、気になったときに聞けます。
「一度きりの相談では足りない」と感じた方は、まずは「マネソル」のサービス内容をご覧ください。
 FPを顧問にできる「マネソル」について詳しく見る
なぜ今、会社員が副業で不動産投資を始めるのか
まず、なぜこれほど多くの会社員が副業として不動産投資に注目しているのか、その背景から整理します。
「給与収入だけ」への不安が広がっている
終身雇用や右肩上がりの昇給が当たり前ではなくなり、「本業の給料だけに頼るのは不安」と感じる人が増えました。物価は上がり、老後に必要なお金も膨らむ一方で、年金だけで安心して暮らせる保証もありません。こうした中で、給与以外に「もう一つの収入の柱」を持ちたいという願いが、不動産投資への関心を高めています。
「不動産投資は副業にあたるのか?」という疑問
会社の就業規則で副業が禁止されている場合、不動産投資をしてよいのか不安に思う方も多いでしょう。一般的に、不動産投資は「資産運用」とみなされ、多くの企業では副業規定の対象外とされるケースが少なくありません。ただし、物件が一定規模(いわゆる「5棟10室」以上の事業的規模)になると扱いが変わる場合や、公務員には別の制限があるなど、例外もあります。心配な場合は、必ず事前にお勤め先の就業規則を確認しておきましょう。
副業で不動産投資をする4つのメリット
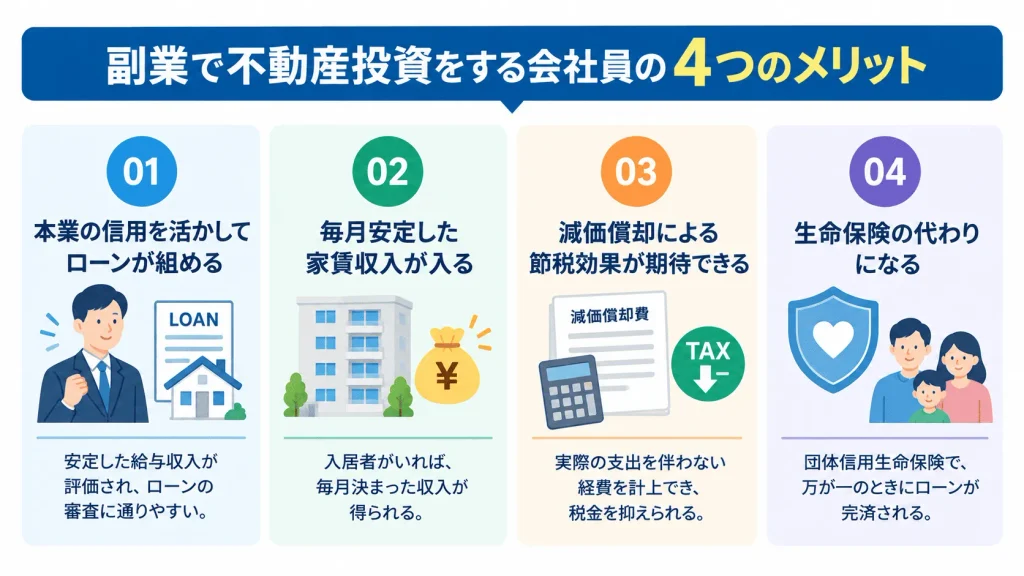
会社員が副業として不動産投資を行うことには、他の投資にはない独自のメリットがあります。代表的な4つを見ていきましょう。
メリット①:本業の「信用(属性)」を活かしてローンが組める
会社員最大の強みが、安定した給与収入という「属性」です。金融機関は、安定収入のある会社員を「返済能力が高い」と評価するため、個人事業主などに比べてローンの審査に通りやすい傾向があります。この信用力を使って、自己資金の何倍もの規模の資産(物件)に投資できる——これを「レバレッジ(てこの原理)」と呼び、不動産投資ならではの大きな魅力です。
メリット②:毎月安定した「家賃収入」が入る
入居者がいる限り、毎月決まった家賃収入が入ってきます。株式投資のように日々価格が激しく動くわけではなく、相対的に安定したストック収入(継続的に入り続ける収入)を得られるのが不動産投資の特徴です。本業の給与に加えて、家賃という別の収入源を持つことで、家計に安心感が生まれます。
メリット③:減価償却による「節税効果」が期待できる
不動産投資では、「減価償却費」という実際の支出を伴わない経費を計上できるため、帳簿上の利益を圧縮し、所得税・住民税を抑える節税効果が期待できます。給与所得との損益通算で、納めた税金の一部が還付されるケースもあります。ただし、この減価償却には期限があり、やがて「デッドクロス」という落とし穴につながる点には注意が必要です(後述)。
メリット④:生命保険の代わりになる(団体信用生命保険)
不動産投資ローンを組む際、多くの場合「団体信用生命保険(団信)」に加入します。これは、ローン契約者に万が一のこと(死亡・高度障害など)があった場合、残りのローンが保険で完済される仕組みです。つまり、万一のときにはローンのない収益物件を家族に残せるため、生命保険の代わりとしての役割も果たします。
知らないと後悔する!副業不動産投資の4つのデメリット・リスク
メリットだけを見て始めると、必ず後悔します。独立系FPとして、デメリットとリスクも正直にお伝えします。ここを理解したうえで判断することが、失敗を避ける第一歩です。
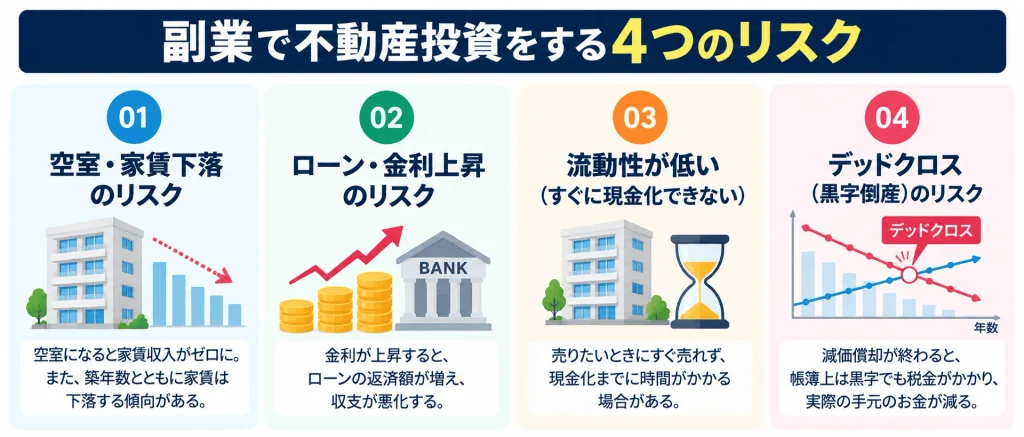
リスク①:空室・家賃下落のリスク
不動産投資の収入は、入居者がいて初めて成り立ちます。空室になれば家賃収入はゼロになる一方、ローン返済や管理費の支払いは続くため、その間は手持ちの資金から持ち出しになります。また、建物が古くなるにつれて家賃は下落していくのが一般的です。「満室で、家賃も下がらない」前提の試算は危険で、空室と家賃下落を織り込んだ現実的な見積もりが欠かせません。
リスク②:ローン・金利上昇のリスク
不動産投資はローンを活用するため、金利が上昇すると返済額が増え、収支が悪化します。また、「いくら借りられるか」と「いくらなら無理なく返せるか」は別問題です。金融機関が貸してくれる上限まで借りてしまうと、空室や金利上昇で一気に資金繰りが苦しくなります。自分の年収でどの程度の借入が安全圏なのかを、冷静に見極めることが重要です。
リスク③:流動性が低い(すぐに現金化できない)
株式などと違い、不動産は「売りたいときにすぐ売れる」資産ではありません。買い手が見つかるまで数か月かかることもあり、急にまとまったお金が必要になっても、すぐに現金化できないのが弱点です。購入時には、将来「いくらで、どのくらいの期間で売れそうか」という出口(売却)まで見据えておく必要があります。
リスク④:デッドクロス(黒字倒産)のリスク
メリットで触れた減価償却には期限があり、それが切れると税負担が増える一方で、ローンの元金返済は進んでいきます。この結果、「帳簿上は黒字で税金がかかるのに、実際の手元のお金は減っていく」という「デッドクロス」に陥ることがあります。これは初心者が見落としがちな、不動産投資最大の罠の一つです。
【本題】初心者が絶対に避けるべき物件の5つの特徴
ここからが、この記事で最もお伝えしたい核心です。不動産投資の成否は、物件選びで8割決まると言っても過言ではありません。初心者が手を出すと高い確率で後悔する、「避けるべき物件」の5つの特徴を解説します。
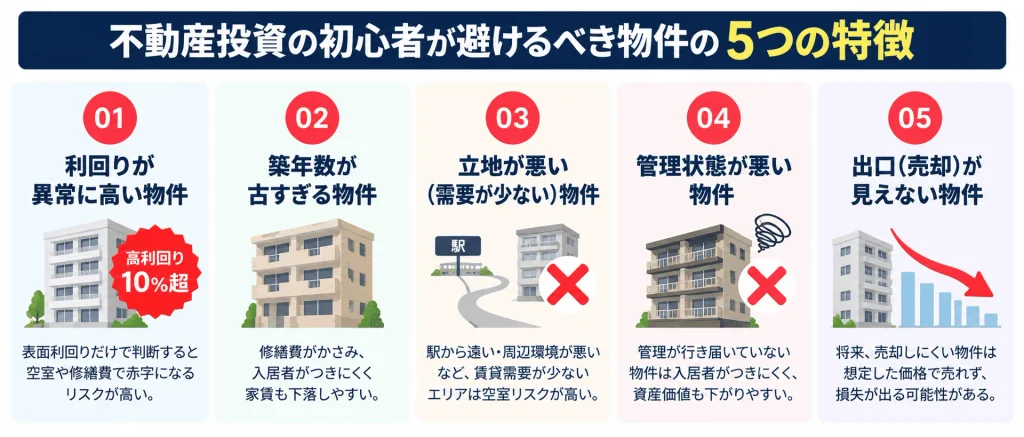
特徴①:利回りだけが異常に高い物件
「利回り15%!」といった、相場からかけ離れて高い利回りの物件には、必ず理由があります。人口が激減しているエリア、再建築ができない土地、重大な欠陥がある建物など、「高い利回りでなければ買い手がつかない」事情を抱えているケースがほとんどです。表面利回りの高さだけに飛びつくと、「入居者が全くつかず、売ることもできない」という最悪の事態に陥ります。
特徴②:割高な新築ワンルームマンション
「節税になります」「年金代わりになります」というセールストークで、会社員向けに販売される新築ワンルームマンションには注意が必要です。新築はデベロッパーの利益や販売経費が上乗せされているため価格が割高で、購入した瞬間に資産価値が大きく下がることが珍しくありません。月々の収支が赤字で、節税メリットもわずか、というケースも多く、初心者が安易に手を出すと苦しむ典型例です。
特徴③:修繕積立金が不自然に安い中古物件
中古マンションは新築より利回りが高く魅力的ですが、修繕積立金が相場より極端に安い物件には要注意です。将来の大規模修繕に備えた積立が不足していると、ある時期に積立金が一気に値上げされたり、一時金を請求されたりして、収支が大きく狂います。中古物件は、修繕積立金の状況や長期修繕計画まで確認したうえで判断することが欠かせません。
特徴④:賃貸需要のないエリアの物件
どれだけ建物が良くても、そのエリアに「賃貸需要」がなければ、入居者は集まりません。人口が減り続けている地域、大学や工場の撤退で需要が消えつつある地域の物件は、空室リスクが非常に高くなります。物件そのものだけでなく、そのエリアに安定した賃貸需要があるか(人口動態・交通・周辺環境)を必ず確認しましょう。
特徴⑤:「今すぐ決めないと」と契約を急かされる物件
「この物件は人気ですぐ売れます」「今日決めてくれれば特別価格に」——こうして契約を急かしてくる営業には警戒が必要です。良い物件なら、冷静に収支シミュレーションをする時間をくれるはずです。考える時間を与えず、判断を急がせるのは、冷静に検討されると困る事情がある場合が少なくありません。焦らされたときほど、一度持ち帰って第三者に相談することが大切です。
初心者はどの物件タイプを選ぶべき?代表的なタイプを比較
「避けるべき物件」がわかったところで、では初心者はどんな物件タイプを選べばよいのでしょうか。代表的な2つのタイプを比較しながら、選び方の考え方をお伝えします。
「都心のワンルーム」と「地方の一棟アパート」どちらがいい?
初心者がまず悩むのが、「価格が手頃で管理も楽な都心のワンルーム」と「利回りが高い地方の一棟アパート」のどちらを選ぶかです。ワンルームは少額から始めやすく空室リスクを分散しにくい一方、一棟アパートは利回りが高い反面、価格が高く管理の手間も大きくなります。どちらが正解かは、自己資金・リスク許容度・かけられる手間によって変わります。
会社員が副業で不動産投資を始める前に必ずやるべきこと
最後に、物件を選び、契約する前に、必ずやっておくべき2つのことをお伝えします。これをやるかどうかで、成功と失敗が大きく分かれます。
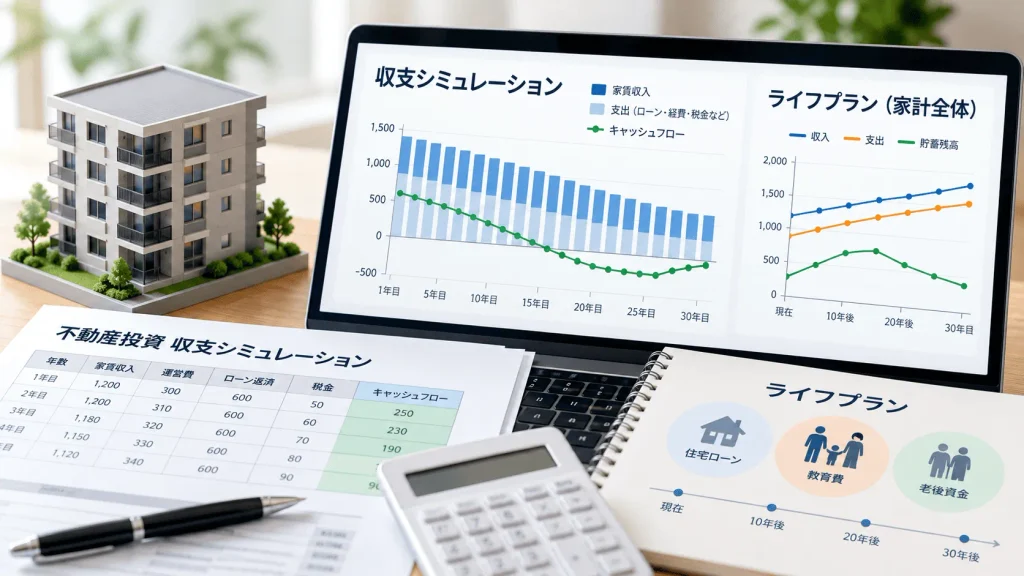
①「現実的な」収支シミュレーションで本当に儲かるか見極める
不動産会社が提示する収支シミュレーションは、満室想定・家賃下落なし・デッドクロス考慮なしの「バラ色」になっていることが少なくありません。物件を売りたい立場では、どうしても楽観的な試算になりがちだからです。空室・家賃下落・修繕費・金利上昇・デッドクロスまで織り込んだ「厳しめのシミュレーション」で、「この物件は、20年、30年と保有して本当に利益が残るのか」を自分の目で確かめることが、何よりも重要です。
②「家計全体のライフプラン」に組み込んで考える
不動産投資は、それ単体で考えてはいけません。自宅の住宅ローン、子どもの教育費、老後資金——これら家計全体のお金の流れの中に不動産投資を組み込んで、「もし空室や赤字が続いても、我が家の家計は耐えられるか」をシミュレーションしておく必要があります。不動産投資の成否は、物件単体の収支だけでなく、人生全体のお金の計画の中で判断すべきものなのです。
アルファ・ファイナンシャルプランナーズが提案する「失敗しない不動産投資」
不動産投資は、正しく始めれば家計の強い味方になりますが、物件選びや収支の見極めを誤ると、長く苦しむことにもなりかねません。だからこそ、特定の不動産会社に属さない独立系FPの、中立な視点が役立ちます。
物件を売る立場ではない「中立なFP」だからできること
私たちアルファ・ファイナンシャルプランナーズは、特定の不動産を販売する立場ではありません。だからこそ、「その物件を買うべきか、やめるべきか」を、あなたの家計の味方として冷静に判断するお手伝いができます。楽観的な前提を排除した現実的な収支シミュレーションの作成から、不動産投資を含めた家計全体の設計まで、中立な立場でサポートします。監修を務める田中佑輝は、外資系プライベートバンカー出身で、のべ3万件を超える相談実績を持つ資産形成の専門家です。
まとめと次の一歩:数字で「本当に買っていいか」を確かめよう
この記事の要点を整理します。会社員の副業としての不動産投資には、本業の信用でローンが組める、安定した家賃収入が得られる、節税や保険代わりになる、といったメリットがあります。一方で、空室・家賃下落、金利上昇、流動性の低さ、デッドクロスといったリスクもあり、両面を理解したうえで判断することが大切です。
そして最も重要なのが「物件選び」です。利回りだけが異常に高い物件、割高な新築ワンルーム、修繕積立金が不自然に安い中古物件、賃貸需要のないエリアの物件、契約を急かされる物件——これらは初心者が絶対に避けるべき特徴です。そのうえで、現実的な収支シミュレーションと家計全体のライフプランへの組み込みを行うことが、失敗しない不動産投資の鍵になります。
検討中の物件が本当に「買っていい物件」かどうかは、長期の収支を数字で可視化すれば見えてきます。まずはマネソルで、不動産投資を始めた場合の長期的なキャッシュフローと家計への影響をシミュレーションしてみましょう。アルファ・ファイナンシャルプランナーズが開発した特許取得済みライフプランシミュレーションアプリ「マネソル」なら、「この物件を買ったら、我が家の家計は何年後にどうなるか」を数分で可視化できます。
「気になっている物件が、本当に買って大丈夫か第三者に見てほしい」「副業で不動産投資を始めたいが、何から手をつければいいかわからない」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。物件の収支診断から、不動産投資を含めた家計全体の設計まで、特定の不動産会社に縛られない独立系FPが、あなたの味方として中立にサポートします。「サラリーマン大家」としての第一歩を、後悔のない形で踏み出しましょう。
よくある質問
Q. 不動産投資は副業にあたりますか?会社にばれませんか?
Q. 副業で不動産投資を始めるメリットは何ですか?
Q. 不動産投資の初心者が避けるべき物件の特徴は何ですか?
Q. 不動産投資の初心者はいくらから始められますか?
Q. 副業の不動産投資で失敗しないためには何が重要ですか?
Q. 新築ワンルームマンション投資はやめたほうがいいですか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者