【中古マンション投資】リノベーション物件で利回りを上げるコツと修繕積立金上昇のリスク
この記事の監修者:
保険・住宅購入・住宅ローン・資産形成・教育費・老後資金など、お金の悩みは一つだけではなく、暮らしが変わるたびに出てきます。そのたびに相談先を探すのは、意外と大変です。
アルファ・ファイナンシャルプランナーズが運営する「マネソル」(特許あり)なら、月額880円(税込)で、ファイナンシャルプランナーに何度でも相談できます。会社が顧問を雇うように、FPを自分のお金の相談役として迎えるイメージです。
初回の相談では、初期設定までFPが一緒に進めます。アプリで作ったライフプランをもとに、「自分の場合はどう考えればいい?」を、気になったときに聞けます。
「一度きりの相談では足りない」と感じた方は、まずは「マネソル」のサービス内容をご覧ください。
 FPを顧問にできる「マネソル」について詳しく見る
なぜ中古マンション投資は「利回りが高い」のか?新築との違い
まず、中古マンション投資がなぜ利回りで有利なのか、新築との違いから見ていきましょう。この仕組みを理解すると、中古投資の魅力と注意点が見えてきます。
新築は「新築プレミアム」の分だけ割高になる
新築マンションの価格には、「新築プレミアム」と呼ばれる上乗せが含まれています。これは、販売業者の広告費・人件費・利益などが価格に反映されたもので、「新築」という付加価値に対する対価です。ところが、一度でも人が住むと、物件は「中古」になり、この新築プレミアムが剥落します。新築マンションは、購入した瞬間に価値が1〜2割下がると言われるのは、このためです。
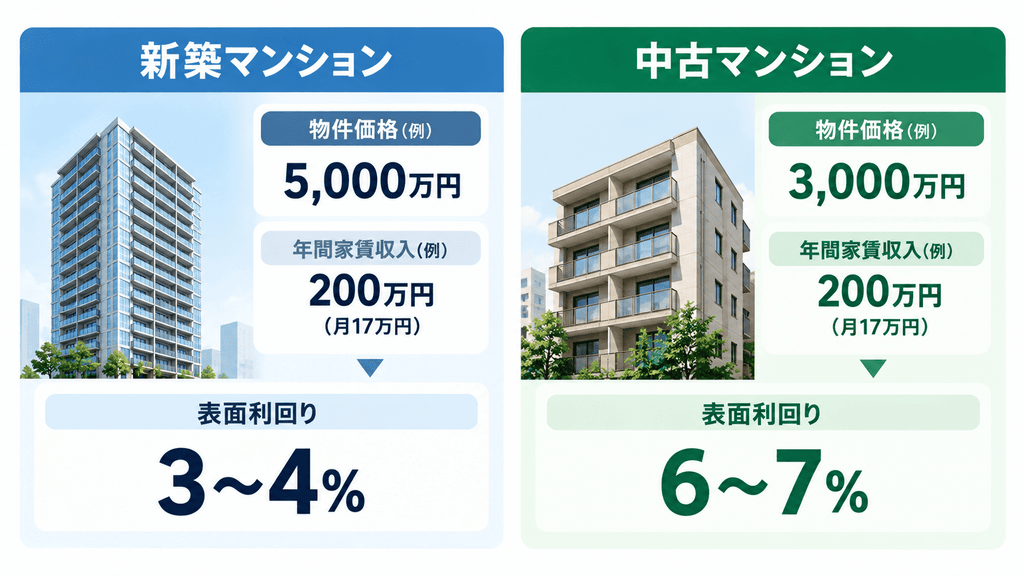
投資の観点では、この新築プレミアムは「割高なコスト」です。家賃収入は新築でも中古でもそれほど大きく変わらないのに、物件価格だけが新築は高い。だから、新築は利回り(家賃収入÷物件価格)が低くなるのです。
中古は価格が下がりきった「利回りの美味しいゾーン」
一方、中古マンションは新築プレミアムが剥落し、価格が下がりきっているため、同じ家賃収入でも利回りが高くなります。 特に、築15〜25年程度の物件は、価格の下落が緩やかになる一方で、立地や管理状態が良ければ家賃は安定して取れるため、「利回りの美味しいゾーン」と言われます。
新築の表面利回りが3〜5%程度なのに対し、中古マンションは立地や築年数によって5〜8%程度の利回りを狙える物件もあります。この利回りの差が、中古マンション投資が選ばれる最大の理由です。ただし、築年数が古い分、設備の老朽化や後述する修繕積立金の問題に注意が必要になります。
リノベーションで利回りを上げる4つの具体的なコツ
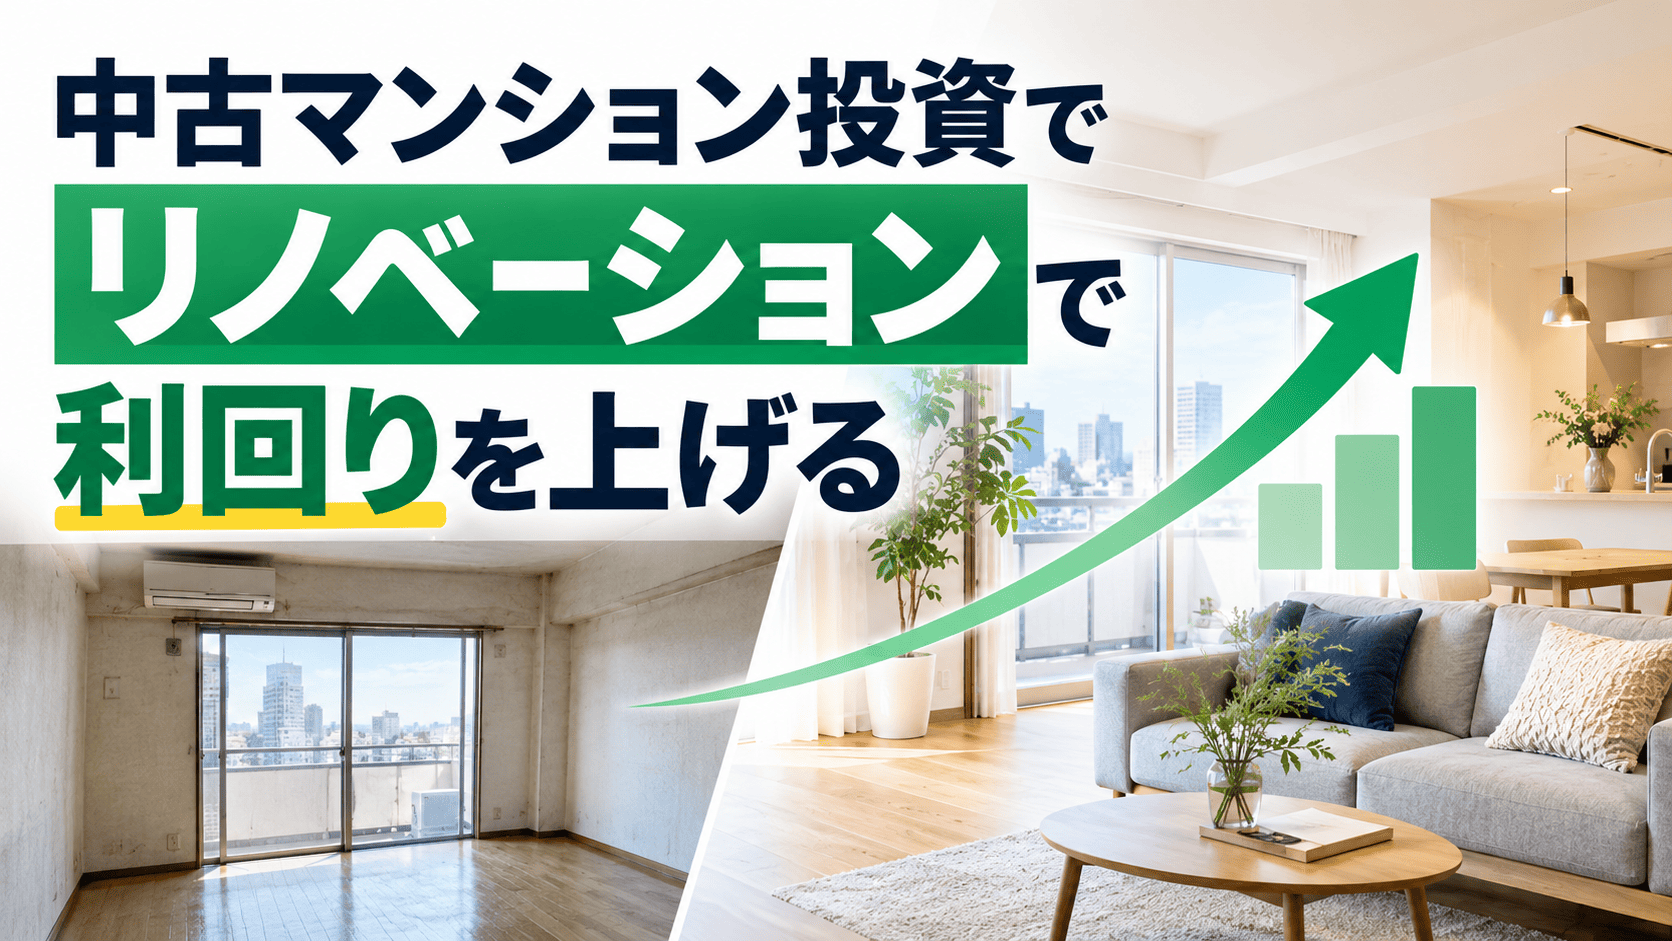
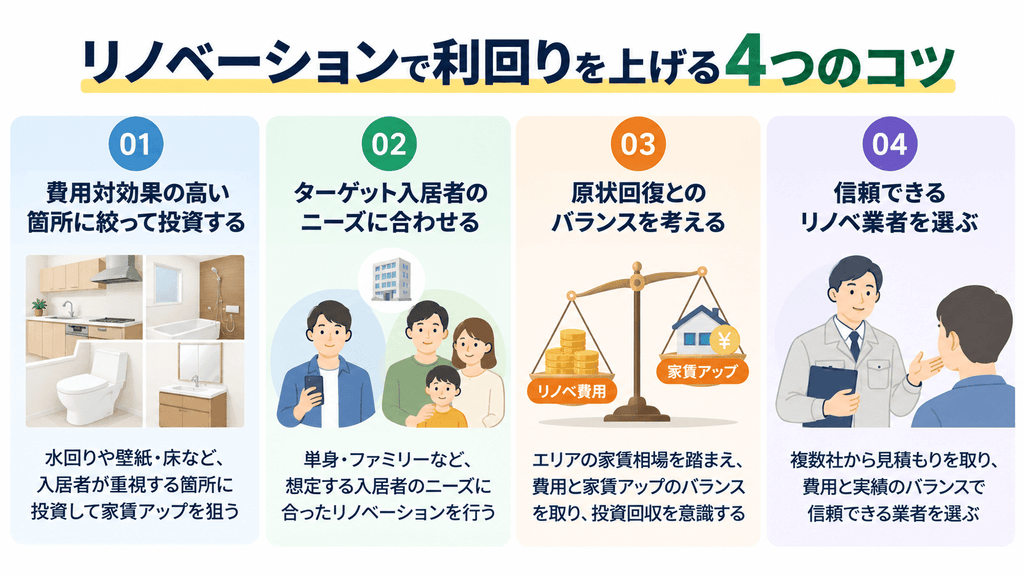
中古マンション投資の利回りをさらに高める武器が「リノベーション」です。古くなった物件を魅力的に再生することで、家賃アップや空室対策が可能になります。ただし、やみくもにお金をかければいいわけではありません。利回りを上げる効果的なリノベーションのコツを4つお伝えします。
コツ①:費用対効果の高い箇所に絞って投資する
リノベーションで最も重要なのが、「費用対効果の高い箇所に絞る」ことです。入居者が物件を選ぶとき、特に重視するのが水回り(キッチン・浴室・トイレ・洗面)と、第一印象を左右する壁紙・床です。これらを優先的にリノベーションすると、少ない費用で大きな印象アップにつながり、家賃を上げやすくなります。
逆に、入居者があまり気にしない箇所や、費用がかさむ割に家賃に反映されにくい箇所に過剰投資すると、リノベ費用を家賃で回収できず、かえって利回りが下がります。「かけた費用を、家賃アップで何年で回収できるか」を常に計算しながら、メリハリをつけて投資することが鉄則です。
コツ②:ターゲット入居者のニーズに合わせる
リノベーションは、「誰に貸すか」を明確にしてから設計することが大切です。単身の若者向けなら、おしゃれなデザインや高速インターネット環境、宅配ボックスなどが喜ばれます。ファミリー向けなら、収納の充実や使いやすい間取りが重視されます。
物件の立地やエリアの特性から、どんな入居者が見込めるかを分析し、そのニーズに合ったリノベーションをすることで、空室対策と家賃アップの両方を実現できます。ターゲットを無視した自己満足のリノベは、空室を埋める効果が薄くなります。
コツ③:原状回復とのバランスを考える
リノベーションには、「大規模に改修して家賃を大きく上げる」方法と、「最低限の原状回復+部分的なリフォームで費用を抑える」方法があります。物件の状態・エリアの家賃相場・空室期間などを踏まえて、どこまで費用をかけるかのバランスを見極めることが重要です。
家賃相場が低いエリアで高額なリノベをしても、家賃を相場以上に上げるのは難しく、投資を回収できません。エリアの家賃相場という「上限」を意識して、リノベの規模を決めることが大切です。
コツ④:信頼できるリノベ業者を選ぶ
リノベーションの成否は、業者選びに大きく左右されます。同じ内容でも、業者によって費用は大きく異なります。複数の業者から相見積もりを取り、費用と実績のバランスで選ぶことが基本です。また、賃貸物件のリノベ実績が豊富な業者は、「入居者に好まれる、費用対効果の高いリノベ」のノウハウを持っているため、相談する価値があります。安さだけで選ぶと、施工品質が低く、後々トラブルになることもあるため注意しましょう。
【最大の落とし穴】修繕積立金上昇のリスクとは?
ここからが、中古マンション投資で最も見落とされがちで、最も重要な注意点です。高い利回りに惹かれて中古マンションを買ったものの、この「修繕積立金の上昇」で収支が狂うケースが後を絶ちません。
そもそも修繕積立金とは?なぜ上昇するのか
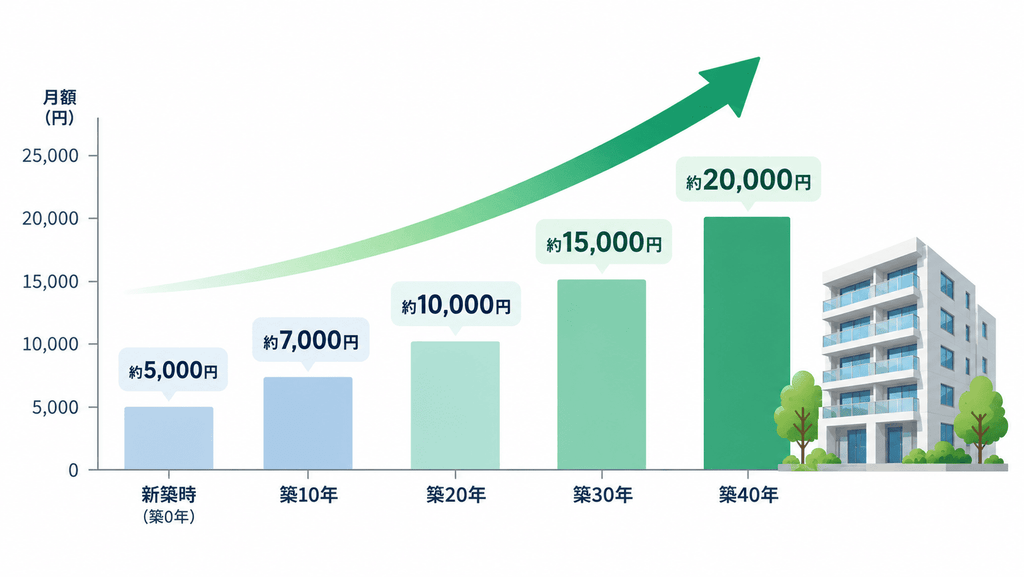
修繕積立金とは、マンションの外壁塗装・屋上防水・エレベーター更新などの大規模修繕に備えて、区分所有者が毎月積み立てるお金です。マンションは築年数が経つほど修繕が必要になり、費用も増えていきます。そのため、修繕積立金は、新築時は安く設定されていても、築年数が経つにつれて段階的に値上げされていくのが一般的です。
「購入時は修繕積立金が月5,000円だったのに、10年後には月1.5万円になっていた」——このような値上げは珍しくありません。修繕積立金が上がると、その分、毎月の支出が増え、キャッシュフロー(手元に残るお金)が減ります。利回りが高いと思って買った物件が、修繕積立金の上昇で実質利回りが大きく下がる——これが中古マンション投資最大の落とし穴です。
「修繕積立金が安すぎる物件」はむしろ危険
意外に思われるかもしれませんが、「修繕積立金が相場より安い物件」は、むしろ危険信号です。修繕積立金が安いと目先の収支は良く見えますが、それは「将来の大規模修繕に必要なお金が十分に積み立てられていない」可能性を示します。
積立が不足していると、大規模修繕のタイミングで「修繕積立金の大幅値上げ」や「一時金の徴収(数十万〜百万円以上)」が発生することがあります。「安い修繕積立金」に惹かれて買ったら、数年後に高額な負担がのしかかってきた——という事態になりかねません。目先の安さではなく、「適正な金額が積み立てられているか」を見ることが重要です。
失敗しないための「修繕積立金・管理状態」チェックポイント
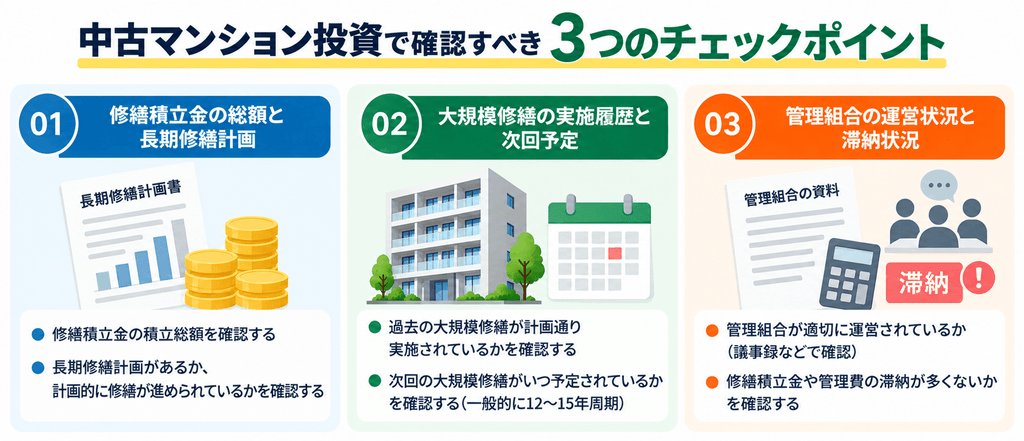
修繕積立金のリスクを避けるには、購入前のチェックが欠かせません。中古マンション投資で確認すべきポイントを整理します。
チェック①:修繕積立金の「総額」と「長期修繕計画」
最も重要なのが、マンション全体で修繕積立金がいくら貯まっているか(積立総額)と、今後の修繕計画を定めた「長期修繕計画」があるかです。これらは、不動産会社を通じて管理組合の資料(重要事項調査報告書など)で確認できます。積立総額が十分で、計画的に修繕が進められているマンションは、将来の急な値上げや一時金徴収のリスクが低くなります。逆に、積立総額が極端に少ない、長期修繕計画がないマンションは要注意です。
チェック②:大規模修繕の「実施履歴」と「次回予定」
過去に大規模修繕が計画通り実施されているか、次回の大規模修繕がいつ予定されているかも確認しましょう。大規模修繕は一般的に12〜15年周期で行われます。購入直後に大規模修繕が控えている場合、修繕積立金の値上げや一時金徴収のタイミングと重なる可能性があるため、資金計画に織り込んでおく必要があります。
チェック③:管理組合の運営状況と滞納状況
管理組合がきちんと機能しているか、修繕積立金や管理費の滞納が多くないかも重要なチェックポイントです。滞納が多いマンションは、修繕に必要なお金が集まらず、適切な修繕ができなくなるリスクがあります。管理状態の良し悪しは、マンションの資産価値や空室リスクにも直結します。「管理を買え」という不動産の格言があるように、中古マンション投資では建物そのものだけでなく、管理状態こそが成否を分けます。
合わせて読む
副業で始める不動産投資のメリット・デメリットや、初心者が絶対に避けるべき物件の特徴、物件選びの全体像については、 「【サラリーマン大家の現実】副業で始める不動産投資のメリットと初心者が絶対に避けるべき物件の特徴」 で詳しく解説しています。
アルファ・ファイナンシャルプランナーズが提案する「中古マンション投資の正しい利回りの見方」
中古マンション投資で失敗しないために、独立系FPとして最も伝えたい「利回りの正しい見方」をお伝えします。
「表面利回り」ではなく「実質利回り」で判断する
物件広告に載っている「利回り○%」は、多くが「表面利回り」(年間家賃収入÷物件価格)です。この数字には、修繕積立金・管理費・固定資産税・保険料・リノベ費用・空室損失などの経費が一切含まれていません。中古マンションは特に、修繕積立金が上昇するため、表面利回りだけで判断すると実態とかけ離れます。
本当に見るべきは、これらの経費をすべて差し引いた「実質利回り」です。さらに言えば、将来の修繕積立金の上昇まで織り込んだ上で、「10年後・20年後も収支がプラスを保てるか」をシミュレーションすることが欠かせません。「表面利回り7%」の物件が、修繕積立金上昇や経費を考慮すると「実質利回り2〜3%」だった——これは中古マンション投資で本当によくあることです。 数字のマジックに惑わされず、実質で判断してください。
修繕積立金上昇を織り込んだ長期シミュレーションが必須
中古マンション投資では、「今の収支」だけでなく「将来の収支」を見ることが決定的に重要です。修繕積立金は上昇し、家賃は築年数とともに下がる傾向があります。この2つの変化を織り込んで、保有期間を通じたキャッシュフローがどうなるかをシミュレーションしなければ、本当の投資判断はできません。
独立系FPは、特定の不動産会社に属さない中立な立場から、物件の収支を厳しくシミュレーションし、「この物件が、あなたのライフプラン全体にとって本当に利益をもたらすか」を判断するお手伝いができます。不動産会社の出す「バラ色のシミュレーション」ではなく、修繕積立金上昇や空室・家賃下落まで織り込んだ現実的な試算で、冷静に判断することが大切です。
まとめと次の一歩:中古マンション投資の実質利回りをシミュレーションしよう
この記事の要点を整理します。中古マンション投資は、新築プレミアムが剥落した分、利回りが高くなりやすいのが魅力です。リノベーションで費用対効果の高い箇所に絞って投資し、ターゲット入居者のニーズに合わせることで、家賃アップと空室対策により利回りをさらに高められます。
ただし、中古マンション投資最大の落とし穴が「修繕積立金の上昇」です。修繕積立金は築年数とともに値上げされ、積立が不足していると大規模修繕時に一時金を徴収されることもあります。購入前に「修繕積立金の総額・長期修繕計画・大規模修繕の履歴・管理組合の運営状況」を必ず確認しましょう。そして、「表面利回り」ではなく、修繕積立金上昇を織り込んだ「実質利回り」で判断することが、失敗しない中古マンション投資の鉄則です。
検討中の中古マンションの本当の利回りを知るには、修繕積立金上昇や経費まで織り込んだ収支を可視化するのが一番です。まずはマネソルで、中古マンション投資を始めた場合の実質的なキャッシュフローと将来の収支をシミュレーションしてみましょう。アルファ・ファイナンシャルプランナーズが開発した特許取得済みライフプランシミュレーションアプリ「マネソル」なら、「この物件を買ったら、修繕積立金上昇後も収支はプラスか」「10年後・20年後の家計はどうなるか」を数分で可視化できます。
「検討中の中古マンションが本当に買っていい物件か、実質利回りで判断したい」「修繕積立金のリスクを踏まえて相談したい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。物件の収支判断から、不動産投資を含めた家計全体の設計まで、特定の不動産会社に縛られない独立系FPが中立な立場でサポートします。高い利回りの裏に潜むリスクを見抜いて、後悔のない中古マンション投資を、一緒に実現しましょう。
よくある質問
Q. 中古マンション投資の利回りの目安はどのくらいですか?
Q. 中古マンションのリノベーションで利回りを上げるコツは何ですか?
Q. 中古マンション投資で修繕積立金はなぜ上昇するのですか?
Q. 修繕積立金が安い中古マンションはお得ですか?
Q. 中古マンション投資で購入前に確認すべきことは何ですか?
Q. 表面利回りと実質利回りの違いは何ですか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者