お金の勉強は何から始める?初心者におすすめするお金の勉強方法やコツを解説

この記事の監修者:
お金を増やすための勉強を学びたいですが、どのように勉強したらいいかと悩まれている方も多いでしょう。
そこで今回はそのようなお悩みを抱えている方向けに、お金のプロであるFP(ファイナンシャルプランナー)が簡単にできる勉強法7選をご紹介します。
これからお金の勉強を始めたい方、勉強法を悩まれている方は、ぜひ参考にしてみてください。
お金の勉強はお金に対する不安を解消できる
お金の知識を身につけることは非常に重要です。
なぜなら、お金についての知識が身についていれば将来への不安や心配事が軽減でき、より豊かな生活を築けるからです。
日本FP協会の調査によれば、現在の収入、預金、支出に不安を抱える人々は半数以上であり、さらに将来に不安を感じる人は約60%に上ります。
特に、昨今は新型コロナウイルスの影響で収入が減少した人々の中で、お金に対する不安が高まっています。
また、内閣府の世論調査でも、日々悩みや不安を抱える人々の中で、「健康」の次に「老後の生活設計」と「今後の収入や資産の見通し」が上位に挙げられています。
お金の勉強は個人の生活設計を考える上で積極的に取り組むべきと言えます。
お金への不安の主な要因は、「必要な資金が足りないけれど大丈夫かな?」とか「そんな高額なお金をやりくりできない」といった心配ではないでしょうか。
特に主婦は家計のやりくりが大変です。
しかし、将来必要になることが予想される資金とその準備方法が理解できていれば、お金の不安はある程度解決される可能性があります。
日本FP協会の調査によれば、収入や支出、預貯金などに関する不安を解消したいと考える人が60%以上いるそうです。
このような状況において、お金の知識を身につけることの必要性は明らかと言えるでしょう。しかし、多くの日本の社会人はお金について学習した経験がないとされています。
また、金融広報中央委員会の調査によれば、家計の管理や生活設計に関して教育を受けたことがない人は75.0%であり、家庭で親から教えられなかった割合は62%です。
金融に関する知識に自信を持っている人については、わずか12%という結果でした。
なお、子どもたちは学校で金融教育を受けていますが、大人を対象とした金融に関する教育が遅れていることが課題となっています。
お金の不安解消には、まずお金について勉強しておくことが重要です。
お金の勉強をする5つのメリット
では、お金の勉強をすることで、どのようなメリットが得られるでしょうか。
ここでは主なメリットを5つお伝えします。
(1)家計を適切に管理できる
家計を黒字にするためには、支出を見直し、やりくりをして節約することが大事ですが、無計画な節約では長続きしません。
それどころか、節約しすぎて生活に悪影響を及ぼすことも考えられます。
赤字が続くときは、家計管理に問題が見つかることがよくあります。
お金についての知識が乏しい上に、支出を正確に把握せず、不要な支出が積み重なっている可能性があります。
収支のバランスを取るためには、無駄な出費を見つけて改善することが重要です。
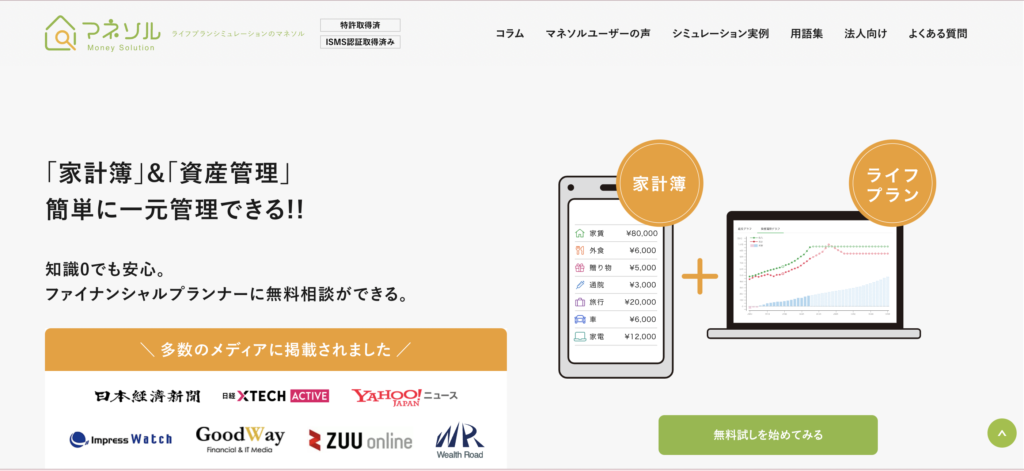
そこで、おすすめなのが家計簿です。弊社開発で簡単にお金を管理できるアプリ「マネソル」(特許あり)があります。1ヶ月無料お試し期間がありますので、ちょっとやってみたい方はぜひ試してみてください。
(2)資産形成の知識が身につく
近年はマイナス金利政策が続き、昔のように預金だけで資産を増やすのは難しくなりました。
しかし、多くの人は「投資はリスクが高いし難しい」「投資って実際大丈夫なの?」と考える傾向があります。このような考え方では、資産を増やすチャンスを逃してしまいます。
資産を形成する上で大事なことは、自分のリスク許容度に合った金融商品や保険を利用することです。
金融商品についての知識があれば、自分に合った投資方法を選び、効率的に資産を増やすことができます。
定期預金では金利が低く、利益を上げにくい状況の今、お金の勉強をすることで、資産運用の選択肢が広がり、総収入を増やせる可能性があります。
株式投資や投資信託など資産運用のノウハウはさまざまです。
資産形成を考えるなら、高い収益を得る方法を知ることがポイントですが、まずは自分に合った資産運用方法を見つけるために、各金融商品の特徴や選び方などを積極的に勉強して、金融知識を身につけることをおすすめします。
(3)社会保障や税金の知識が得られる
家計管理やライフプランの策定において、社会保障や税金に関する知識は不可欠です。
たとえば、将来受給できる年金額を知ることで、老後の資産計画を進めることができます。
医療費控除やふるさと納税、NISAなどの税制優遇措置を活用すれば、税金の負担を軽減し、家計に余裕を持たせることができます。
また、万が一の場合に個人を保護する社会保障制度は、申請が前提となる場合が多いです。
したがって、社会保障制度や税制の概要について積極的に学習しておくことが重要です。
日常生活で私たちはさまざまな税金を払っています。
また、会社員など企業で働いている人は、給料から所得税や住民税、健康保険などの社会保険の保険料が天引きされているため、手取り金額しか意識していないかもしれません。
固定資産税の支払通知書が届いた際、「またこの時期が来たか」と否定的な気持ちで支払っている人も少なくないでしょう。
しかし、お金の知識があれば税金の支払い義務や税金の計算方法について理解できるようになります。
(4)ライフイベントに対処できる
結婚や子育て、住宅購入など、人生の重要なイベントには、多くのお金が必要です。
これらの機会に備えるためには、適切な資金計画が欠かせません。
お金の知識があれば、それぞれのイベントにどのくらいのお金が必要かわかるので、適切な準備を始められます。
お金の準備ができなければ、人生の選択肢が制限されてしまう可能性もあります。
したがって、お金について学ぶことは、将来の計画や夢を実現するために重要なことなのです。
(5)貯金しやすくなる
貯金の基本は、無駄な支出を抑えることにあります。欲しいものを我慢すると節約していると考えられがちですが、生活に必要なものは我慢する必要はありません。
ただし、衝動的な買い物やギャンブルなどの意味のない浪費は避けるべきです。
また、無駄な支出には税金も含まれます。実は、納税額を減らすノウハウを知らないために、税金を過払いしているケースがあるかもしれません。
お金について学ぶことで、必要な支出を見極め、節税策を考えることができます。
これにより、無駄な支出が減少し、浮いた分を貯金できるようになります。
お金の勉強をする時の4つのステップ
ここからは、お金の勉強法を3つのステップに分けて紹介します。
(1)ステップ1:勉強する分野を決める
お金に関する勉強の範囲は非常に広いです。
どの範囲をいつ学んだらよいか分からないという方も多いのではないでしょうか。
そこで、まずは最初に学ぶべき「分野」を選んでみましょう。
基本的な分野は以下の5つです。
- ライフプランニング
- 資産運用
- 税金
- 年金、社会保険
- リスク管理
それぞれの分野の主な内容、これらを学んで得た知識をどのように活かすか、具体的な例を紹介します。
①ライフプランニング
ライフプランニングは、人生全体の計画を立てることです。
具体的には、自分の夢や目標を実現するために、収入と支出をバランスよく計画することを指します。
この計画を立てることで、将来の不安を軽減し、賢明な金銭管理を行うことができるようになるでしょう。
ライフプランニングの知識は、日常生活においても活用できます。
たとえば、節約方法や貯蓄計画、将来に備えるための資金の貯め方、使い方など、さまざまな面で有効です。
ライフプランの立て方について詳しく知りたい方は、下記記事を参照にしてみてください。
②資産運用
資産運用について学ぶ際には、預貯金、株式、債券などの運用商品の特徴や仕組みを理解することが重要です。
これらの知識は、自身の資産形成に直接活かすことができます。
運用商品は一般的に、リターンが高いほどリスクも高まる傾向があります。
そのため、自身のリスク許容度内で投資を行うことが重要です。
適切な投資行動をとるためには、運用商品に関して正しく理解することが不可欠です。
また、税制優遇のある商品を活用することで、有利に資産運用を進められます。
資産運用について詳しく知りたい方は、下記記事を参照にしてみてください。
③税金
私たちが支払っている所得税や住民税などの税制度の内容も、家計管理に大きな影響を与える重要な要素です。
税金を納付することは義務なので、積極的に学ぶことでメリットがあるのかと疑問を感じる方もいるかもしれません。
しかし、実際には、税金に関する知識を活かすことで、税負担を軽減する方法があります。
たとえば、医療費控除、住宅ローン控除、ふるさと納税(寄附金控除)などの制度を利用することで、税金の額を減らすことができます。
これらの制度を理解し、上手に活用することで、家計に余裕を持たせることができるのです。
また、自身で確定申告を行う経験も、税金に関する知識を深める良い機会です。
確定申告を通じて、自分の所得や支出、そして適用される税制度について詳しく学ぶことができます。
これによって、将来的にはより効果的な節税策を見つけることができるでしょう。
サラリーマンがやっておくべき節税のコツについて、下記記事を参照にしてみてください。
④年金・社会保険
健康保険、雇用保険、介護保険などの公的な保険制度や、公的年金のしくみと受給方法、簡単な計算方法などは、将来の安定した生活のために必要な知識です。社会保険や年金の詳細について学ぶことで、実際に自分がどれだけの年金を受け取れるのかが分かり、老後の生活設計を立てるのに役立ちます。
また、万が一の場合の公的な保障に関する知識は、自身や家族を守るために、必要な準備をする際に有効です。
⑤リスク管理
リスク管理では、主に生命保険や損害保険など、万が一の事態に備えるための金融商品に焦点が当てられています。
日本では充実した社会保障制度が利用できますが、ケガや病気、事故などのリスクを完全にカバーできるのではありません。
したがって、個人や家族がこれらのリスクに備える手段として、民間保険が積極的に活用されています。
リスク管理商品に関する知識は、自身や家族の保険選びだけでなく、現在加入している保険の見直しにも役立ちます。
⑥相続
相続の手続きや適切な遺言の形式、相続税について基本的な知識を身につけておけば、突然の相続に直面しても冷静に対処できます。
また、相続に関する知識は、子どもに財産を残す準備をする際にも有効です。
相続や贈与に関する知識を持つことで、より税金の負担を軽減する方法を見つけ出したり、賢明な計画を立てたりすることが可能になります。
相続や贈与に関する知識を持つことで、より税金の負担を軽減する方法を見つけ出したり、賢明な計画を立てたりすることが可能になります。
(2)ステップ2:勉強する目的を決める
特定の分野で勉強をする場合、まず勉強の目的を明確に設定することが大切です。
目的が明確であれば、具体的に何を学ぶべきかが明らかになります。
特に金融商品に関しては、目的によって許容できるリスクや期間についての考え方に違いがあるため、目的の決定は非常に重要です。
たとえば、目的が「少しでも貯蓄したい」場合、家計管理のちょっとしたやりくりについて学ぶと良いでしょう。
一方で、「近くマイホームを購入したい」という目的を持つ場合、住宅ローン控除(住宅ローンの組み方や税制優遇)の活用方法について学ぶことが役立ちます。また、「支払う税金を抑えたい」という目的がある場合は、利用可能な控除、税制優遇、確定申告の仕方などを学ぶことが重要です。
目的がはっきりしていれば、勉強へのモチベーションも高まりやすくなります。まずは自身の叶えたいことを考え、それに向けて具体的な勉強の目的を定めてみましょう。
(3)ステップ3:自分にあった勉強方法を見つける
お金に関する知識を深めるには、本やインターネットはもちろんのこと、セミナーへの参加や、資格取得など、さまざまな勉強法があります。
ど素人の初心者が金融リテラシーを高めるための方法として、7つの具体的な活用方法についてご紹介します。効率的に学ぶために、自分に最適な方法を選びましょう。
①お金に関する情報発信しているメディア
初心者に推奨する勉強法は、基礎知識から応用まで幅広く取り上げている金融教育に関する総合的なWEBメディアでの情報収集です。
例えば、お金の勉強方法を紹介している当社サイトなど、投資に関する概要を総合的に解説しているWEBサイトが挙げられます。
なお、お金に関するメディアは多く存在していて、中には適当な知識を発信しているサイトも多くあります。記事を読まれるときは、運用会社、著者情報も必ず確認するようにしましょう。
②YouTubeチャンネル
日常生活で気軽に視聴できるYouTubeでは、投資や資産運用に関するジャンルの専門的なチャンネルが数多く存在しています。
特に最初はわかりやすく丁寧に解説してくれる、初心者向けの投資チャンネルを参考にして、お金の勉強を始めるのがおすすめです。
ただし、投資に関する情報は正しい情報であることが重要ですので、信頼できるチャンネルを選ぶようにしましょう。
ちなみに、私のチャンネルでは不動産などお金の勉強チャンネルになっていますので、ぜひチェックしてみてください。
③NISAなど投資をテーマにしたセミナー
投資を学ぶためには、投資に関する専門セミナーへ受講・参加するのも勉強習慣の定着やモチベーション維持として有効な選択肢の1つでしょう。
一例としてNISAやiDeCoなど専門的に学べるセミナーや、投資信託や株式投資の基礎をインターネットで学べる低価格なオンラインセミナーなどもあります。
弊社でも定期的にNISAから始め、お金に関連するセミナーを開催しております。
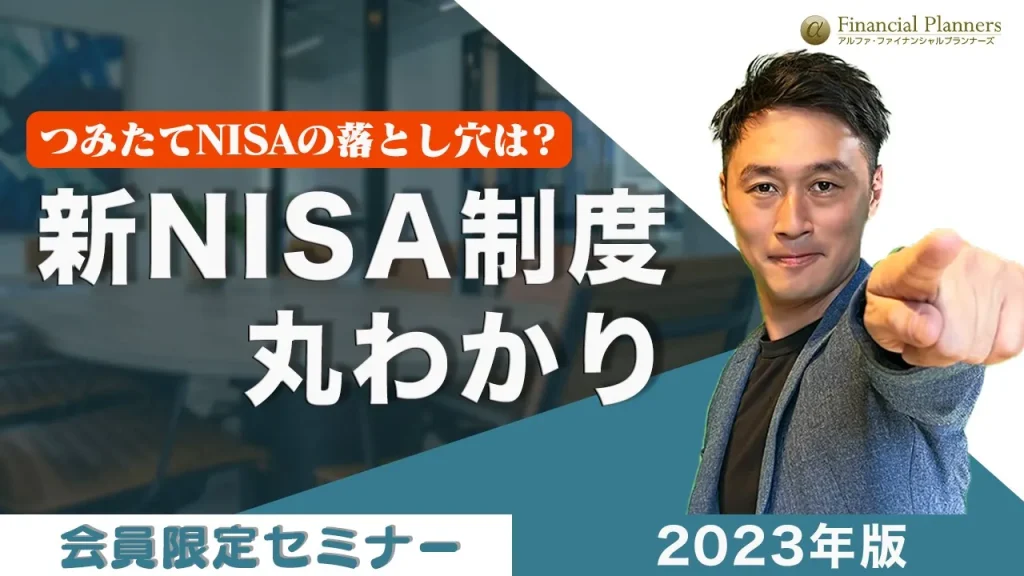
私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しているのでご活用ください。
- ✅つみたてNISAの落とし穴
- ✅新NISAの注意点
- ✅実際に私が実践している投資商品
- ✅成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
④ライフプラン、投資などの書籍
投資や資産運用、ライフプランニングに関する書籍も、積極的に取り入れたい初心者におすすめの勉強法の1つです。
書籍はマンガで解説されている初心者向けの基礎知識から、応用的な内容まで幅広く取り扱っているため初心者だけではなく中級者〜上級者にも最適な勉強法でしょう。
⑤資産管理、家計管理などのアプリ
資産管理や家計管理のアプリを使うことで、自分の生活費でいくら使っているかお金の流れを可視化し管理することができます。
資産管理や家計管理のアプリを用いることで自分のお金の使い方を計算し客観的に見ることができるため、節約や貯蓄の意識を高めることが可能です。
弊社では16,000名顧客データを活用して開発したお金の管理アプリ「マネソル」(特許あり)があります。
家計簿管理だけではなく、将来に向けてのお金のシミュレーション、資産管理なども簡単にできます。1ヶ月無料お試し期間がありますので、ご興味がある方はぜひ登録してみてください。
⑥FPなどお金のプロに相談する
お金に関することは、お金のプロであるファイナンシャルプランナー(FP)などに相談することで、生活設計や資金計画などのアドバイスを得ることが可能です。
我々ファイナンシャルプランナーは、お金に関する知識や経験を持った資格取得者・プロフェッショナルであり、資産運用に失敗しがちな初心者にもわかりやすく丁寧に説明させて頂きます。
また自分に合った金融商品や投資方法、苦手な部分など、アドバイスやご提案いたします。
FPに何が相談できるのか、実際に弊社への相談事例も紹介しています。詳しくは下記記事を参照にしてみてください。
⑦資格の勉強をする
お金について学ぶ手段として、金融関連の資格を取得することも検討してみましょう。
お金の知識を深めるのに役立つ資格として、以下のものがあります。
資格の概要を説明します。
- ✅ファイナンシャルプランナー(FP)
ファイナンシャルプランナーは、幅広いお金に関する分野を体系的に学ぶことができます。
主要なテーマは、ライフプランニング、資産運用、税金、年金・社会保険、リスク管理、相続などです。
身近なトピックにフォーカスしてあり、気軽に学びやすい内容になっています。
ファイナンシャルプランナーは、さまざまな労働形態で活躍できる職種です。
企業の社員として働くだけでなく、官公庁や自治体などでも働くことができます。
また、独立系FPとして、企業に所属せず、自ら事務所を構えて活動している人もいます。
- ✅証券外務員
証券外務員の資格は、金融商品の販売や勧誘に不可欠であり、株式や投資信託のメカニズムを理解するのに非常に役立ちます。
この資格は、広範な金融計画の知識を求めるのではなく、特に資産運用を中心に勉強したい人にとって、非常に有効です。
- ✅DCプランナー(企業年金総合プランナー)
DCプランナーは、年金・退職金制度の専門家養成のための資格であり、年金制度全般に関する知識を認定する資格です。
将来の生活設計を考える上でも、学習する価値があります。
(4)ステップ4:実際に実践してみる
最後は実際に実践をすることです。
- ✅家計簿をつけて家計の見直しをする
- ✅ライフプランを作ってみる
- ✅積みてNISA、iDeCoなどの資産運用をしてみる
効率よくお金の勉強する時のコツ
お金を勉強するために、効率よく有利に学ぶコツやノウハウ、対処法についても紹介していきます。
(1)勉強する目的を予め決めておく
お金の勉強をする目標は、下記のように人によってそれぞれ異なります。
- ✅老後資金を貯めたい
- ✅子どもの高校や大学など学校教育費、授業料、学費を貯蓄したい
- ✅結婚や出産、子育て資金を用意したい
- ✅資産形成をしたい
- ✅投資をして不労所得を得たい
目的によってお金の勉強方法がそれぞれ異なるため、まずは自分が何をしたいのかを明確にすることが大切です。
(2)基礎知識を身に着けておく
お金の勉強をするにあたり種銭を蓄えるためにも、専門用語などお金に関する基礎知識や行動を身に着けておくことが必要です。
例えば、買い物といった家計簿の管理や収支の把握、貯金の方法や税金についてなど、お金に関するさまざまな基本的な知識を学びましょう。
資産運用で必要になる基礎知識について詳しく知りたい方は、下記記事を参照にしてみてください。
(3)不動産投資など興味がある投資分野を深堀りする
投資には投資信託や株式投資、不動産投資など、様々な種類の選択肢や分野があります。
投資はリスクとリターンが比例する性質上、元手を減らしてしまうリスクを避けるためにもそれぞれ予算にあわせた専門的な知識を学ぶことが大切です。
(4)FPなどにアドバイスをもらう
FP(ファイナンシャルプランナー)やマネーセミナーに参加し、アドバイスをもらうことも効果的に勉強するためのコツです。
自分に合った投資商品や運用方法、ライフプランの立て方など、専門家からアドバイスを受けることで、より効率的にお金の勉強ができるでしょう。
【年代別】お金の勉強する時のポイント
お金の勉強する際のポイントを年代別に解説します。
(1)20〜30代
20代は社会人になって間もない時期ですので、まずは経済的な自立を目指し、家計管理の基礎から学ぶことをおすすめします。
収支を黒字化させたら、無理のない範囲で貯蓄を始め、積み立て投資や少額投資などを学び、実践すると良いでしょう。
ちなみに、三井住友カードが20代から30代の働く女性を対象に投資事情を調査したところ、「今投資をしている」と答えた女性は50%近くに上りました。
参照:投資に興味がある働く女性必見!20代~30代の投資女子500人に調査
(2)30〜40代
30代から40代は、結婚し家庭を持つことで、さまざまな支出が必要になる時期です。
そのため、家計の管理と並行して、住宅資金や教育資金を計画することが求められます。
また、40代に入ると、老後に備えた資産形成を考える時期となります。
公的年金に頼るだけでなく、個人年金保険などを活用し、年金資産を増やす方法を学びましょう。
これにより、税金の負担を軽減しながら資産を築くことができます。
特に、60歳でiDeCoの受け取りを開始したい場合は、加入期間が10年以上必要ですので、その期間を確保するためにも、具体的な計画を40代のうちから始めることがおすすめです。
(3)50〜60代
50代から60代は、リタイア後の生活計画を考え始める時期に差し掛かっています。
退職時期や退職金の額を考慮しながら、年金額や受け取り方法についてチェックしておきましょう。
退職金や確定拠出年金の受け取り方は、大きく分けると、一時金・年金・一時金と年金の組み合わせの3通りがあります。
受け取り方によって税金が変わってきますので注意が必要です。
生活資金に不足が出ない範囲で、最も有利な方法をシミュレーションしてみるとよいでしょう。
公的年金の支給額を増やすためには、支給開始年齢を遅らせることも検討に値します。
また、2020年の改正法に伴い、年金制度に関しては、定年後に働くことを考慮して加入要件や加入可能年齢が変更されている場合があります。
そのため、最新の情報を把握しておくことが必要です。
投資初心者におすすめしたい投資商品4選
投資初心者は最初は少額で始められる投資商品がおすすめです。ここでは4つの投資商品を解説します。
- ✅投資信託
- ✅金(ゴールド)投資
- ✅外貨預金
- ✅不動産クラウドファンディング
では、順番に見ていきましょう。
(1)投資信託
投資信託は複数の投資家から集めた資金を投資家の代わりに運用会社が取引・管理し、株式や債券、不動産などの投資先に分散投資する商品です。
株式や債券などの運用先によってリスクやリターンに違いがあるため、自分の投資目的に合った投資信託の選択が重要となります。
またNISAやiDeCoなどの制度を活用することで税金面でもメリットがあり、投資初心者にとっても比較的手軽に始められる商品であることも大きな特徴でしょう。
投資信託について詳しく知りたい方は、下記記事を参照にしてみてください。
(2)金(ゴールド)投資
金はインフレーションに強く不安定な条件や物価上昇時、経済状況下でも価値が維持され売買されることから、投資商品として注目されています。
金には実物・現物となる金の購入やETF(上場投資信託)など投資方法が複数あり、ETFは気軽に始めることができるため初心者にもおすすめできる投資商品でしょう。
金(ゴールド)投資について詳しく知りたい方は、下記記事を参照にしてみてください。
(3)外貨預金
外貨預金は、外国の金利の高い通貨で定期預金などを行うことができる預貯金の一種です。
投資初心者におすすめなのは、外貨預金の中でも比較的・平均的に安定した米ドルやユーロ、豪ドル、NZドル等の通貨でしょう。
外貨預金は日本円との為替レートが変動するためリスクがある商品ですが、円安になった際には預金金額が増加します。
今後の人口減少に伴い市場の縮小が予想されている現状の問題を抱えている日本では、老後資金や家族、奨学金返済の積み立てとして一部に取り入れるのも良い選択肢でしょう。
外貨預金について詳しく知りたい方は、下記記事を参照にしてみてください。
(4)不動産クラウドファンディング
不動産クラウドファンディングとは複数の投資家が資金を出資し、大型物件の取得や改修、運営を行い収益分配する仕組みの1つです。
不動産クラウドファンディングは1万円から少額投資でも参加できるためおすすめです。初心者でも手軽に投資できる点が魅力的でしょう。
また住宅などの不動産自体が持つ安定性が高いため、投資初心者にとっては安心感がある投資商品の1つです。
投資で活用すべき2つの節税対策
投資で得ることができる利益にも税金が発生するため、節税対策は忘れずに対策を施しておきたい施策です。
そんな投資で活用すべき節税対策について、代表的な2つの対策方法についても解説していきましょう。
(1)NISA
NISAは投資信託や株式などの資産運用をする際に一定額まで非課税となる制度で、2023年現在では1人あたり年間120万円まで非課税となります。
口座設定による毎月コツコツと買付を行う積立投資を利用した長期投資を用いるため、NISAは老後資金や子供の教育資金の積立を目的とした資産形成におすすめです。
ただし、非課税の対象となる期間が20年であることや、非課税対象額を超えた金額については課税される点に注意が必要でしょう。
2024年1月から新NISAがスタートします。利用するルールなど色々変更があります。詳しく知りたい方は、下記記事を参照にしてみてください。
また、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- ✅つみたてNISAの落とし穴
- ✅新NISAの注意点
- ✅実際に私が実践している投資商品
- ✅成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(2)iDeCo(イデコ)
iDeCo(個人型確定拠出年金)は、公的年金・国民年金とは別に日本政府が設立した個人で運用する年金制度の1つです。
iDeCoの魅力は所得控除などの税制優遇措置が設けられている点で、投資信託を運用した際に得る利益に対する非課税制度が設けられているのも大きなメリットでしょう。
ただし、デメリットとして年金受給開始年齢や支払い期間など年代別によって適した制度であるかどうかが異なります。
また株価や運用成績が不振だった場合には、積立金が目減りする可能性もあるため注意が必要です。
iDeCo(iDeCo)について詳しく知りたい方は、下記記事を参照にしてみてください。
まとめ
初心者向けのお金の勉強方法について紹介しましたが、資産運用における投資を成功させるためにはリスクが付き物です。
そのため、投資を始める際には十分な知識を身につけ、自分自身の目的・時間感覚・年収や条件に合った方法を調査して資産運用を行いましょう。
また、お金の勉強を行う上での重要性や注意点として、無駄な情報に振り回されず自身の人生・生き方に必要な情報だけを取捨選択することも大切です。
自分のリスク許容度を把握した上で十分な準備を済ませ、各個人の目的を達成するための手段の1つとして投資を検討してみては如何でしょうか。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者