不動産投資で使う「融資(ローン)」の引き方!年収制限と自己資金はいくら必要?
この記事の監修者:

保険・住宅購入・住宅ローン・資産形成・教育費・老後資金など、お金の悩みは一つだけではなく、暮らしが変わるたびに出てきます。そのたびに相談先を探すのは、意外と大変です。
アルファ・ファイナンシャルプランナーズが運営する「マネソル」(特許あり)なら、月額880円(税込)で、ファイナンシャルプランナーに何度でも相談できます。会社が顧問を雇うように、FPを自分のお金の相談役として迎えるイメージです。
初回の相談では、初期設定までFPが一緒に進めます。アプリで作ったライフプランをもとに、「自分の場合はどう考えればいい?」を、気になったときに聞けます。
「一度きりの相談では足りない」と感じた方は、まずは「マネソル」のサービス内容をご覧ください。
 FPを顧問にできる「マネソル」について詳しく見る
不動産投資ローンと住宅ローンの決定的な違い
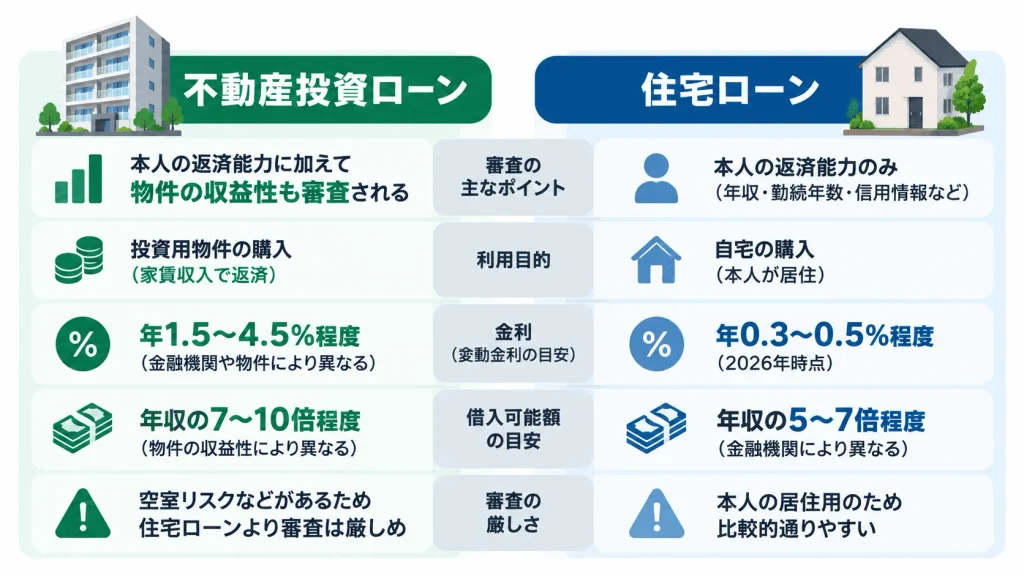
最初に押さえておきたいのが、「不動産投資ローン」と「住宅ローン」はまったくの別物だということです。自宅を買うときの住宅ローンのイメージで考えると、判断を誤ります。
審査で見られるのは「本人の返済能力」+「物件の収益性」
住宅ローンの審査では、主に「本人の返済能力(年収・勤続年数・信用情報など)」が見られます。自分が住む家なので、本人が返せるかどうかが焦点です。
一方、不動産投資ローンでは、「本人の返済能力」に加えて「購入する物件の収益性(家賃収入で返済できるか)」も重視されます。投資用物件は、家賃収入がローン返済の原資になるため、「その物件がちゃんと稼げるか」が審査の重要なポイントになるのです。つまり、本人の属性(年収など)が良くても、物件の収益性が低ければ融資は下りにくく、逆に物件の収益性が高ければ融資が通りやすくなる——これが不動産投資ローンの特徴です。
金利は住宅ローンより高め
不動産投資ローンは、住宅ローンより金利が高めに設定されています。住宅ローンが変動金利で年0.3〜0.5%程度(2026年時点)なのに対し、不動産投資ローンは金融機関や物件によって年1.5〜4.5%程度と幅があります。これは、投資用物件のほうが「空室で家賃が入らなくなる」などのリスクが高いと判断されるためです。この金利差は収支に大きく影響するため、少しでも有利な条件で融資を引くことが、不動産投資成功の鍵になります。
【年収制限】不動産投資ローンは年収いくらから組める?
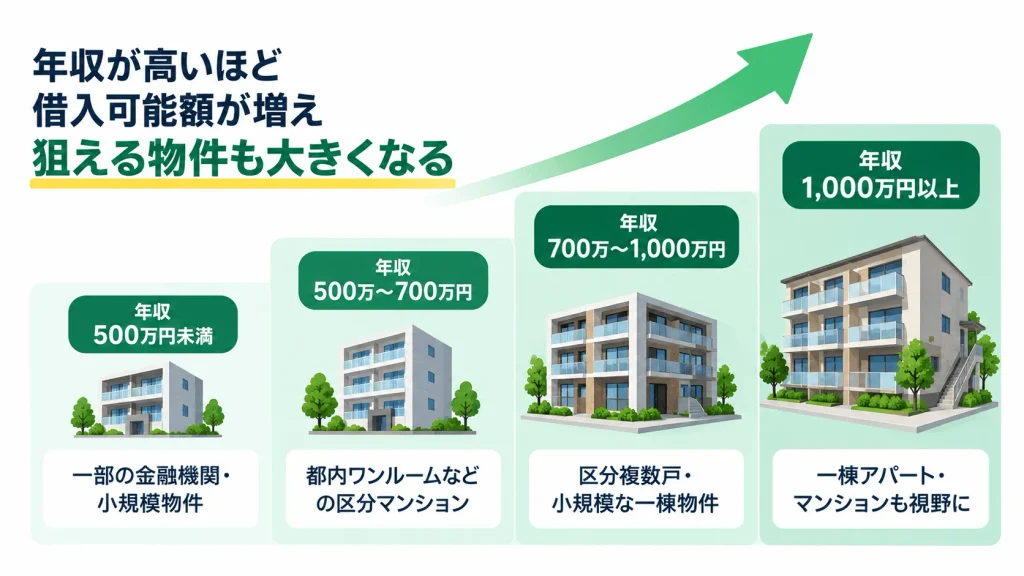
最も気になる「年収いくらからローンを組めるのか」を見ていきましょう。金融機関によって基準は異なりますが、おおよその目安があります。
一般的な目安は「年収500万円以上」
多くの金融機関では、不動産投資ローンの申し込みの目安として「年収500万円以上」を一つのラインとしています。これを下回ると、融資の選択肢が限られたり、審査が厳しくなったりする傾向があります。もちろん、年収500万円未満でも融資を受けられるケースはありますが、金融機関や物件の条件が限定的になります。
一方、年収700万〜1,000万円以上になると、融資を受けられる金融機関の選択肢が大きく広がり、金利などの条件も有利になりやすいです。年収が高いほど、より大きな物件や、より良い条件での融資が狙えます。年収は、不動産投資ローンにおける重要な「入場券」の一つなのです。
年収別・狙える物件規模の目安
年収によって、どのくらいの規模の物件を狙えるかの目安を整理します。借入可能額は、一般的に「年収の7〜10倍程度」が一つの目安とされますが、金融機関や物件の収益性によって大きく変わります。
| 年収 | 融資の受けやすさ | 狙える物件の目安 |
|---|---|---|
| 500万円未満 | 選択肢が限定的 | 一部の金融機関・小規模物件 |
| 500万〜700万円 | 区分マンション中心 | 都内ワンルームなどの区分マンション |
| 700万〜1,000万円 | 選択肢が広がる | 区分複数戸・小規模な一棟物件 |
| 1,000万円以上 | 幅広い選択肢・好条件 | 一棟アパート・マンションも視野に |
※あくまで一般的な目安であり、金融機関・物件・自己資金・信用情報などによって異なります。
年収だけじゃない!審査で見られる「属性」の重要ポイント
年収と並んで重要なのが、金融機関が「属性」と呼ぶ、申込者の信用力を測る要素です。主なものは以下の通りです。
- 勤務先・雇用形態:上場企業・公務員・大企業の正社員は高く評価されます。安定した収入が見込めるためです。
- 勤続年数:一般的に3年以上あると有利。転職直後は審査が厳しくなる傾向があります。
- 信用情報:過去のローンやクレジットカードの延滞履歴、他の借入状況。延滞履歴があると大きなマイナスになります。
- 自己資金・金融資産:預貯金や有価証券などの資産が多いほど、返済能力の裏付けとして評価されます。
「年収500万円でも、大企業勤務・勤続10年・自己資金豊富」な人のほうが、「年収800万円でも転職直後・自己資金ゼロ」な人より、融資で有利になることもある——属性は総合的に判断されるのです。
【自己資金】不動産投資にいくら必要?フルローンのリスク
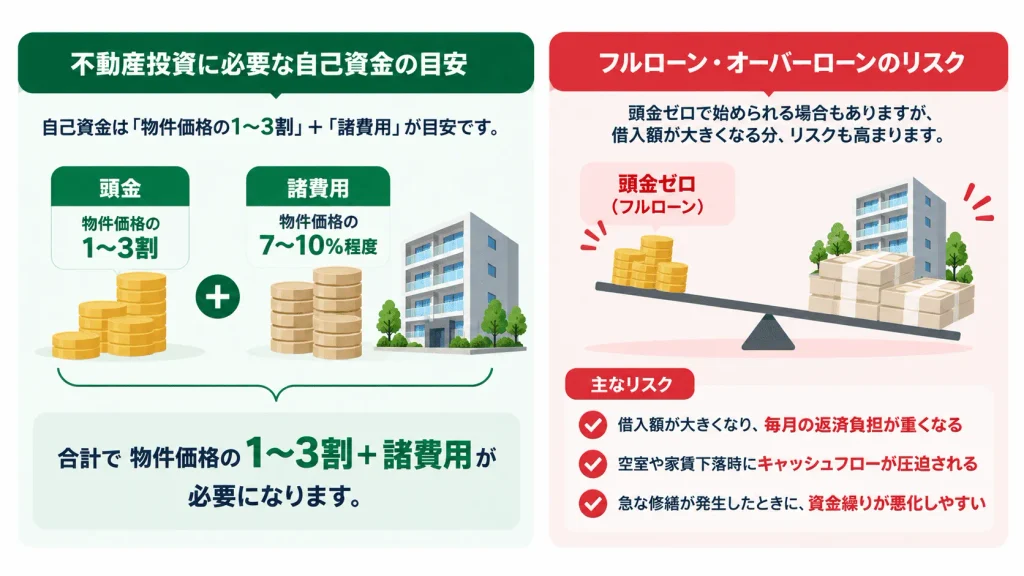
次に、「自己資金はいくら必要か」という疑問に答えます。「頭金ゼロ・フルローンで始められる」という宣伝も見かけますが、本当にそれで大丈夫なのか、プロの視点でお伝えします。
自己資金の目安は「物件価格の1〜3割」+諸費用
一般的に、不動産投資の自己資金の目安は「物件価格の1〜3割」とされています。3,000万円の物件なら、300万〜900万円程度です。これに加えて、購入時の諸費用(物件価格の7〜10%程度)が必要になります。諸費用には、登記費用・不動産取得税・仲介手数料・ローン事務手数料・火災保険料などが含まれます。
つまり、3,000万円の物件を買う場合、頭金+諸費用で合計500万〜1,200万円程度の自己資金があると、余裕を持って始められます。自己資金が多いほど、借入額が減り、毎月の返済負担が軽くなり、キャッシュフローが安定します。
「フルローン・オーバーローン」の甘い誘いに潜むリスク
一方で、「頭金ゼロのフルローン」「諸費用も借りられるオーバーローン」で不動産投資を始められるという話もあります。確かに、属性が良く物件の収益性が高ければ、こうした融資が可能なケースもあります。手元資金を温存できるメリットはありますが、借入額が大きくなる分、毎月の返済負担が重くなり、キャッシュフローが圧迫されるという大きなデメリットがあります。
特に危険なのが、「自己資金がないからフルローンにするしかない」という状態での購入です。空室や家賃下落、急な修繕が発生したとき、手元に資金がないと一気に資金繰りが悪化し、最悪の場合、物件を手放さざるをえなくなります。「自己資金ゼロで始められる=お得」ではなく、「自己資金ゼロで始める=リスクが高い」と理解しておくことが重要です。フルローンを選ぶ場合でも、手元に生活防衛資金と修繕などの予備費を必ず残しておくべきです。
融資してくれる金融機関の種類と特徴
不動産投資ローンを扱う金融機関には、いくつかの種類があります。それぞれ金利・審査基準・融資額が異なるため、自分の属性や物件に合った金融機関を選ぶことが大切です。
| 金融機関の種類 | 金利の傾向 | 審査・特徴 |
|---|---|---|
| 都市銀行(メガバンク) | 低い | 審査が厳しい。高属性・好立地物件向け |
| 地方銀行・信用金庫 | 中程度 | エリアや取引関係を重視。地域密着 |
| 日本政策金融公庫 | 低め(固定) | 自己資金重視。小規模物件・自営業も相談可 |
| ノンバンク系 | 高め | 審査が柔軟。属性が低めでも相談可能 |
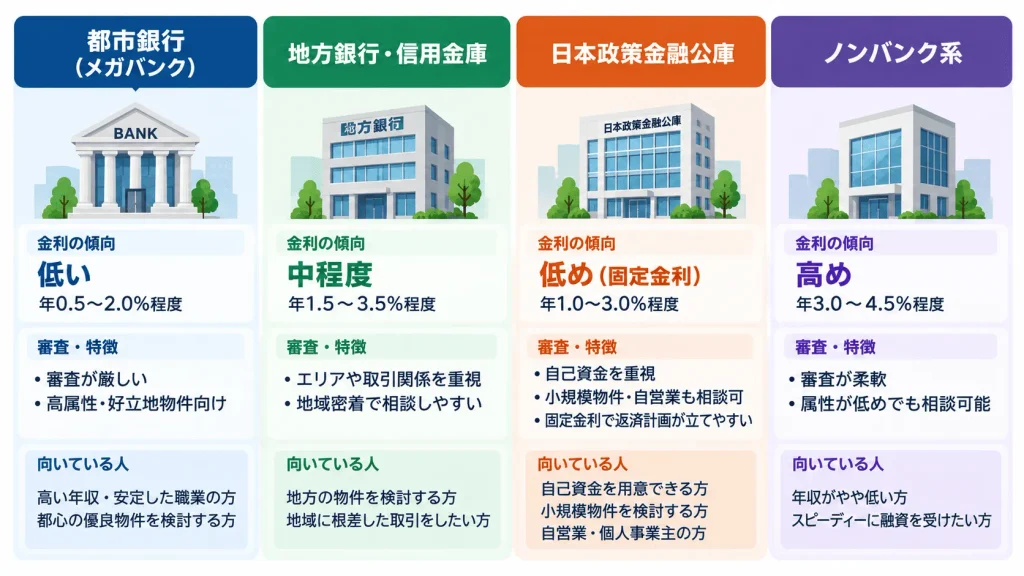
金利が低いメガバンクは魅力的ですが、審査のハードルが高く、高属性・好立地の物件でないと通りにくいのが実情です。初心者は、まず地方銀行や日本政策金融公庫、場合によってはノンバンク系も含めて、自分の属性と物件に合った金融機関を幅広く検討することが大切です。金融機関選びで、受けられる融資条件は大きく変わります。
融資審査を有利に進めるための3つのポイント
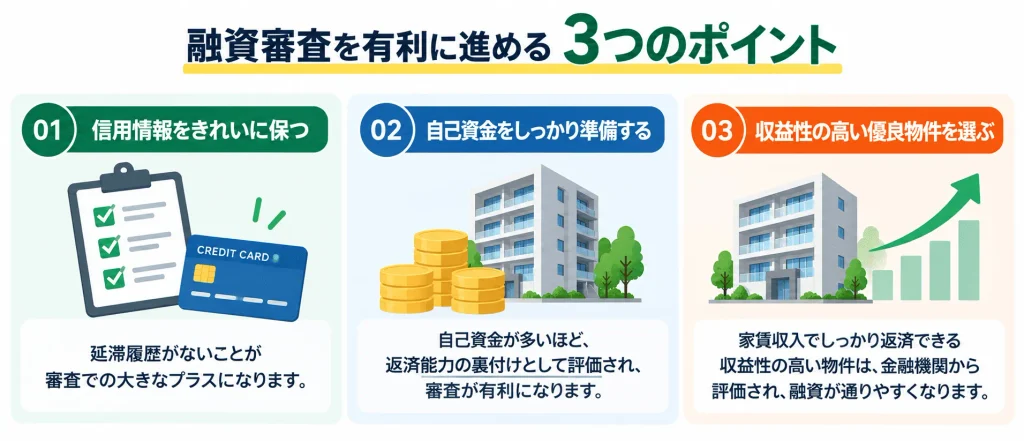
同じ年収・同じ物件でも、準備次第で融資の結果は変わります。審査を有利に進めるための3つのポイントをお伝えします。
ポイント①:信用情報をきれいに保つ
融資審査では、個人の信用情報が必ずチェックされます。クレジットカードやローンの延滞、携帯電話の分割払いの延滞なども記録されます。延滞履歴は審査に大きなマイナスになるため、日頃から支払いを遅らせないことが大切です。また、消費者金融からの借入や、複数のカードローンの利用も、審査でマイナスに働くことがあります。不動産投資を考えるなら、まず自分の信用情報をきれいに保つことが、最初の準備になります。
ポイント②:自己資金をしっかり準備する
自己資金の多さは、融資審査で非常に重要です。自己資金が多いと、「返済能力が高い」「本気度が高い」と評価され、審査が有利になります。また、借入額が減ることで、金融機関のリスクも下がります。「フルローンありき」で物件を探すのではなく、まずコツコツと自己資金を貯めることが、結果的に有利な融資につながり、投資の安全性も高めます。 自己資金は、不動産投資の成功確率を上げる最も確実な準備です。
ポイント③:収益性の高い「優良物件」を選ぶ
前述の通り、不動産投資ローンでは物件の収益性も審査されます。家賃収入でしっかり返済できる、収益性の高い物件を選べば、金融機関も「貸しても回収できる」と判断し、融資が通りやすくなります。立地が良く、賃貸需要が安定していて、適正な価格の物件を選ぶこと。これは融資を有利にするだけでなく、投資そのものの成功にも直結します。「融資を通すため」ではなく「投資で成功するため」に優良物件を選ぶ——この姿勢が、結果的にすべてを好転させます。
アルファ・ファイナンシャルプランナーズが提案する「借りすぎないローン戦略」
融資について最後にお伝えしたいのは、「借りられる額」と「借りていい額」は違うということです。独立系FPとして、安全なローン戦略の考え方をお伝えします。
「借りられる額」ではなく「安全に返せる額」で判断する
金融機関が「○○万円まで融資できます」と言っても、その満額を借りるべきとは限りません。重要なのは、「空室や家賃下落、金利上昇が起きても、安全に返済を続けられる額か」です。不動産投資には、空室・家賃下落・修繕・金利上昇といったリスクが必ず伴います。これらの最悪のシナリオが重なっても、本業の収入や貯蓄で返済を続けられる範囲に、借入額を抑えることが鉄則です。
「フルローンで目一杯借りて、複数物件に拡大する」という派手な手法は、うまくいけば大きな資産を築けますが、一つ歯車が狂うと一気に破綻するリスクもあります。特に本業を持つサラリーマンが副業で始めるなら、本業の生活を脅かさない、保守的な借入額からスタートするのが賢明です。
不動産投資ローンを「家計全体のローン」として捉える
不動産投資ローンは、自宅の住宅ローンとは別の、新たな大きな借入です。「投資用だから本業や家計とは別」と考えがちですが、万が一返済が滞れば、最終的に家計全体に影響します。 自宅の住宅ローン、教育費、老後資金——これらと不動産投資ローンを、一本の家計のキャッシュフローの中で捉えて、全体として無理がないかを判断することが欠かせません。
独立系FPは、特定の不動産会社や金融機関に属さない中立な立場から、「この借入額が、あなたの家計全体にとって本当に安全か」を判断するお手伝いができます。不動産会社は物件を売りたい、金融機関は融資をしたい——それぞれの立場があります。中立なFPの視点を、ぜひ借入判断に活用してください。
まとめと次の一歩:我が家の「安全な借入額」をシミュレーションしよう
この記事の要点を整理します。不動産投資ローンは、住宅ローンと違い「本人の属性+物件の収益性」で審査され、金利も高めです。年収の目安は500万円以上が一つのラインで、年収が高く属性(勤務先・勤続年数・信用情報・自己資金)が良いほど、融資の選択肢と条件が有利になります。
自己資金は「物件価格の1〜3割+諸費用」が目安で、フルローンは手元資金を温存できる反面、返済負担が重くリスクが高まります。融資審査を有利にするには、信用情報をきれいに保ち、自己資金を準備し、収益性の高い優良物件を選ぶこと。そして何より、「借りられる額」ではなく「安全に返せる額」で判断し、不動産投資ローンを家計全体のキャッシュフローの中で捉えることが、失敗しないローン戦略の鉄則です。
我が家にとって安全な借入額がいくらなのかを知るには、物件を買ったあとの家計を可視化するのが一番です。まずはマネソルで、不動産投資ローンを組んだ場合の将来のキャッシュフローと家計への影響をシミュレーションしてみましょう。アルファ・ファイナンシャルプランナーズが開発した特許取得済みライフプランシミュレーションアプリ「マネソル」なら、「この借入額で、毎月の返済と家計は大丈夫か」「空室や金利上昇が起きたら、どこまで耐えられるか」を数分で可視化できます。
「自分の年収でいくらまで融資を受けられるか知りたい」「検討中の借入額が、家計にとって安全か確認したい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。年収・自己資金を踏まえた借入の考え方から、不動産投資を含めた家計全体の設計まで、特定の不動産会社や金融機関に縛られない独立系FPが中立な立場でサポートします。人生で大きな借入になる不動産投資ローンだからこそ、慎重に、一緒に判断しましょう。
よくある質問
Q. 不動産投資ローンは年収いくらから組めますか?
Q. 不動産投資に必要な自己資金はいくらですか?
Q. 頭金ゼロのフルローンで不動産投資を始めても大丈夫ですか?
Q. 不動産投資ローンと住宅ローンは何が違いますか?
Q. 不動産投資ローンの審査では年収以外に何が見られますか?
Q. 不動産投資の融資はどこの金融機関で受けられますか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者