結婚したら保険は見直すべき?パートナーに万が一があった時のための必要保障額の計算方法

この記事の監修者:
なぜ結婚したら保険の見直しが必要なのか
まず、「なぜ結婚を機に保険を見直すべきなのか」を整理しましょう。理由がわかれば、何を見直すべきかも見えてきます。
守る対象が「自分」から「パートナー」に変わるから
独身時代の保険は、基本的に「自分のため」のものでした。自分が病気やケガをしたときの備えがあれば十分だったのです。しかし結婚すると、自分に万が一のことがあったとき、残されたパートナーの生活を守るという新しい役割が生まれます。特に、どちらかの収入に家計を頼っている場合、その人に万が一のことがあれば、残された側の生活は一気に厳しくなります。この「遺された人を守る」視点が、結婚後の保険には欠かせません。
独身時代の保険は、結婚後のニーズと合っていないことが多い
独身の頃に加入した保険は、死亡保障が極端に小さかったり、逆に独身なのに大きすぎたり、保障内容が今のライフスタイルに合っていないことがよくあります。また、死亡保険金の受取人が「親」のままになっているケースも多く見られます。結婚したら、保障額・保障内容・受取人を、新しい家族の状況に合わせて整えることが必要です。
結婚後に見直したい3つの保険
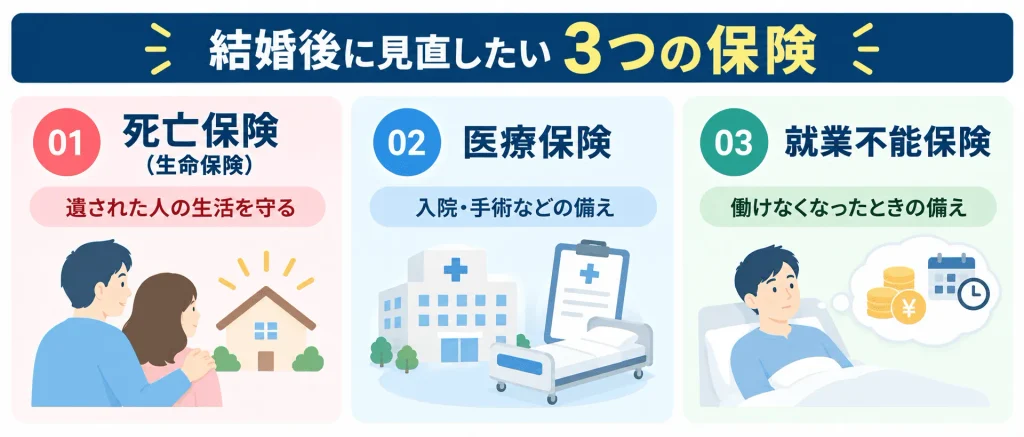
結婚を機にチェックしたい保険は、大きく3種類あります。それぞれの役割を確認しましょう。
①死亡保険(生命保険):遺された人の生活を守る
最も重要なのが、万が一のときに遺族の生活を支える死亡保険です。特に、片働き世帯や、収入に差がある共働き世帯では、主に家計を支えている側の死亡保障をしっかり確保する必要があります。後述する「必要保障額」の考え方で、適切な金額を設定することがポイントです。
②医療保険:入院・手術などの備え
病気やケガで入院・手術をしたときに備える医療保険です。日本には「高額療養費制度」という公的な仕組みがあり、医療費の自己負担には上限があります。そのため、貯蓄がある程度あれば、医療保険は最小限でよいという考え方もあります。公的制度でカバーできる範囲を理解したうえで、不足分を保険で補うという順番で考えましょう。
③就業不能保険:働けなくなったときの備え
見落とされがちですが、「死亡」だけでなく「病気やケガで長期間働けなくなる」リスクへの備えも重要です。働けない間も生活費はかかり続けます。会社員には「傷病手当金」という公的な保障がありますが、期間や金額には限りがあります。長期間収入が途絶えたときに家計が耐えられるかを考え、必要に応じて就業不能保険を検討しましょう。
【本題】パートナーに万が一があった時の「必要保障額」の計算方法
この記事の核心である「必要保障額」の計算方法を解説します。これがわかれば、死亡保険にいくら入ればよいかを、自分で判断できるようになります。
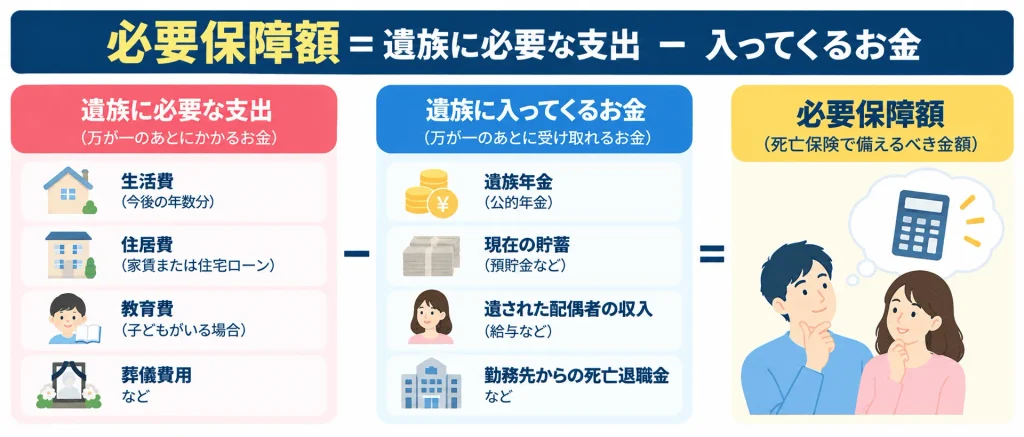
必要保障額=「遺族に必要なお金」−「入ってくるお金」
必要保障額の考え方は、実はとてもシンプルです。「万が一のあと、遺族に必要な支出の総額」から「遺族に入ってくるお金の総額」を差し引いた、足りない分——これが、死亡保険で備えるべき「必要保障額」です。この差額を保険で埋めれば、万が一のときも遺されたパートナーがお金に困らずに済みます。順番に見ていきましょう。
ステップ①:遺族に必要な「支出」を洗い出す
まず、万が一のあとに遺族が必要とするお金を見積もります。主な項目は、遺された配偶者の生活費(今後の年数分)、住居費(家賃または住宅ローン)、子どもがいれば教育費、葬儀費用などです。これらを合計したものが、「遺族に必要な支出の総額」になります。どこまで手厚く備えるかで金額は変わるため、二人の価値観に合わせて考えましょう。
ステップ②:遺族に「入ってくるお金」を差し引く
次に、万が一のあとに遺族に入ってくるお金を差し引きます。代表的なのが、遺族年金(公的年金)、現在の貯蓄、遺された配偶者自身の収入、勤務先からの死亡退職金などです。特に遺族年金は見落とされがちですが、受け取れる場合は大きな支えになります。ステップ①の支出から、これらの「入ってくるお金」を引いた残りが、保険で備えるべき必要保障額です。
遺族年金は「子の有無」「職業」で大きく変わる
必要保障額を正しく計算するうえで、遺族年金の仕組みは重要です。遺族年金には「遺族基礎年金」と「遺族厚生年金」があり、遺族基礎年金は原則として「子のある家庭」が対象です。そのため、子どもがいない夫婦の場合、受け取れる遺族年金は限られることがあります。一方、会社員・公務員が亡くなった場合は、子どもがいなくても配偶者が遺族厚生年金を受け取れるケースがあります(年齢などの条件あり)。制度は複雑なので、自分たちのケースでいくら受け取れるかは、個別に確認することが大切です。
共働きで子どもがいないうちは、保障額は小さめでよいことも
ここが大きなポイントです。共働きで、どちらにも十分な収入があり、子どもがいない時期は、万が一のことがあっても遺された側は自分の収入で生活していけるため、必要保障額は比較的小さくて済むことが多いです。逆に、子どもが生まれて片働きになる時期は、必要保障額が大きく膨らみます。「とりあえず大きな保険に入る」のではなく、今の自分たちに必要な額を見極めることが、保険料の無駄をなくす鍵です。
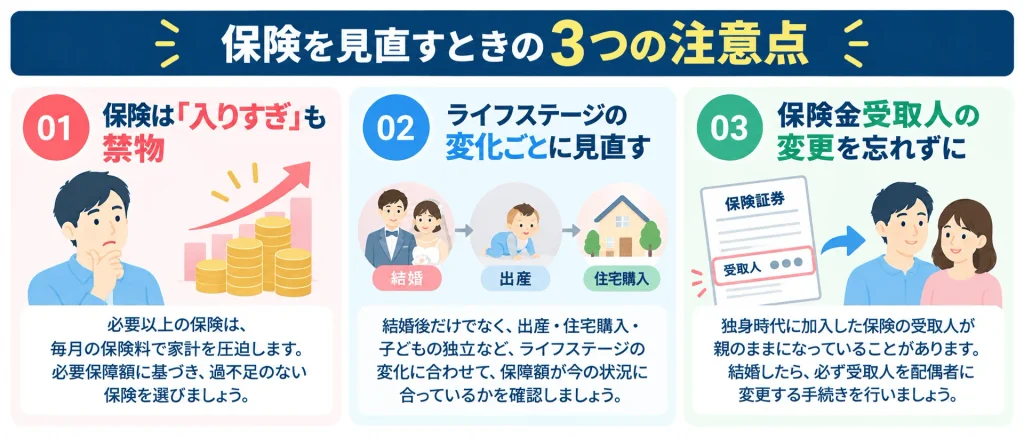
保険を見直すときの3つの注意点
必要保障額の考え方がわかったところで、保険を見直す際に気をつけたい3つのポイントをお伝えします。
注意点①:保険は「入りすぎ」も禁物
「不安だから、手厚く入っておきたい」という気持ちはわかりますが、必要以上の保険は、毎月の保険料で家計を圧迫します。保険料として払うお金は、貯蓄や投資に回せたはずのお金でもあります。必要保障額に基づいて「過不足のない保険」に入ることが、家計全体で見れば最も合理的です。不安を「なんとなく大きな保険」で埋めるのは避けましょう。
注意点②:ライフステージの変化ごとに見直す(出産時が最重要)
必要保障額は、ライフステージによって大きく変わります。特に子どもが生まれたときは、教育費や、片働きになる可能性などから、必要保障額が一気に大きくなる最重要の見直しタイミングです。結婚時に一度見直して終わりではなく、出産、住宅購入、子どもの独立といった節目ごとに、保障額が今の状況に合っているかを確認しましょう。
注意点③:保険金受取人の変更を忘れずに
意外と見落とされるのが、死亡保険金の受取人です。独身時代に入った保険では、受取人が親になっていることがほとんどです。結婚したら、受取人を配偶者に変更する手続きを忘れずに行いましょう。これを怠ると、万が一のとき、保険金が配偶者ではなく親に支払われてしまう、といった事態になりかねません。
アルファ・ファイナンシャルプランナーズが提案する「過不足のない保険選び」
保険の見直しは、専門的で複雑です。だからこそ、保険を売る立場ではない独立系FPの、中立な視点が役立ちます。
「保険を売らないFP」だから中立にアドバイスできる
保険ショップや保険会社の担当者は、保険を販売することが仕事です。そのため、どうしても「保険に入る」方向のアドバイスになりがちです。一方、私たちアルファ・ファイナンシャルプランナーズは、特定の保険商品を売ることを目的としていません。だからこそ、「本当に必要な保障額はいくらか」「そもそも、その保険は必要か」を、お二人の家計の味方として中立に判断できます。「保険に入りすぎていないか」を客観的に見てほしい方にこそ、独立系FPは役立ちます。
マネソルで「必要保障額」と「家計への影響」を見える化
必要保障額は、将来の支出と収入を見通して初めて正確に計算できます。アルファ・ファイナンシャルプランナーズが開発した特許取得済みのライフプランシミュレーションアプリ「マネソル」なら、二人の収入・支出・ライフイベントをもとに、「万が一のとき、遺族にいくら必要か」「今の保険で足りているか」を数字で可視化できます。漠然とした不安を、具体的な数字に変えることが、過不足のない保険選びの第一歩です。
まとめと次の一歩:「ちょうどいい保障」を数字で見極めよう
この記事の要点を整理します。結婚すると、守る対象が自分からパートナーへと変わるため、保険の見直しが必要です。見直したいのは、死亡保険・医療保険・就業不能保険の3つ。そして最も重要なのが、必要保障額を「遺族に必要な支出」から「遺族に入ってくるお金(遺族年金・貯蓄・配偶者の収入など)」を差し引いて計算することです。共働きで子どもがいないうちは保障額は小さめでよいことも多く、出産などのライフステージの変化ごとに見直すことが大切です。
「自分たちの必要保障額が、具体的にいくらなのか知りたい」——そう思ったら、まずはマネソルで、二人のお金の流れと万が一のときの必要額をシミュレーションしてみることをおすすめします。将来の支出と収入が見える化されれば、「今の保険で足りているのか、入りすぎていないのか」が一目でわかります。
「保険の見直しをしたいが、何が正解かわからない」「保険会社ではなく、中立な立場で必要な保障額を診断してほしい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。のべ3万件を超える相談実績を持つ監修者・田中佑輝をはじめ、特定の保険会社に縛られない独立系FPが、お二人にとって過不足のない保険選びを中立な立場でサポートします。「ちょうどいい保障」を数字で見極めて、安心して新しい生活を歩んでいきましょう。
よくある質問
Q. 結婚したら保険は見直すべきですか?
Q. 必要保障額はどうやって計算しますか?
Q. 共働きで子どもがいない夫婦も死亡保険は必要ですか?
Q. 遺族年金はいくらもらえますか?
Q. 結婚後の保険は、保険会社の窓口で見直せばいいですか?
Q. 結婚したら保険金の受取人は変更すべきですか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者