賃貸vs持ち家!新婚夫婦が選ぶべき住まいの最適解と将来の家族構成変化への備え
この記事の監修者:
保険・住宅購入・住宅ローン・資産形成・教育費・老後資金など、お金の悩みは一つだけではなく、暮らしが変わるたびに出てきます。そのたびに相談先を探すのは、意外と大変です。
アルファ・ファイナンシャルプランナーズが運営する「マネソル」(特許あり)なら、月額880円(税込)で、ファイナンシャルプランナーに何度でも相談できます。会社が顧問を雇うように、FPを自分のお金の相談役として迎えるイメージです。
初回の相談では、初期設定までFPが一緒に進めます。アプリで作ったライフプランをもとに、「自分の場合はどう考えればいい?」を、気になったときに聞けます。
「一度きりの相談では足りない」と感じた方は、まずは「マネソル」のサービス内容をご覧ください。
 FPを顧問にできる「マネソル」について詳しく見る
賃貸vs持ち家、「唯一の正解」はない
まず大前提として、「賃貸と持ち家、どちらが絶対にお得」という唯一の正解は存在しません。その理由を押さえておきましょう。
どちらが得かは「条件次第」で変わる
「生涯コストで比べると持ち家のほうが得」「いや、身軽な賃貸のほうがいい」——どちらの主張にも一理あります。実際には、住む年数、物件価格、家賃、金利、将来その家をいくらで売れるかなど、数多くの条件によって損得は変わります。つまり、一般論として「どちらが得か」を論じても、あなたの家庭にとっての答えにはならないのです。
新婚夫婦ならではの判断軸は「家族構成の変化」
新婚夫婦が特に意識すべきなのが、「これから家族構成が変わる可能性が高い」という点です。子どもが生まれれば必要な広さや間取りは変わり、教育環境も気になります。今の二人にとっての最適な住まいが、5年後・10年後の家族にとっても最適とは限らない——この視点を持つことが、新婚期の住まい選びでは欠かせません。
賃貸のメリット・デメリット

まずは賃貸から見ていきましょう。賃貸の最大の魅力は「身軽さ」です。
賃貸のメリット
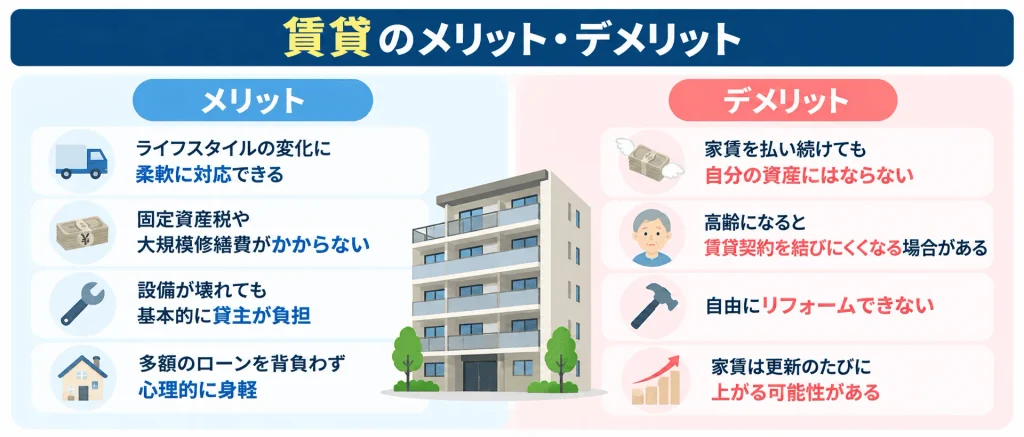
賃貸の強みは、ライフスタイルの変化に柔軟に対応できることです。子どもが生まれて手狭になれば広い部屋へ、転勤になればその土地へ、と気軽に住み替えられます。また、固定資産税や大規模修繕費の負担がなく、設備が壊れても基本的には貸主の負担で直してもらえます。多額のローンを背負わずに済むため、心理的な身軽さもあります。
賃貸のデメリット
一方で、家賃を払い続けても自分の資産にはならず、生涯払い続ける必要があるのがデメリットです。高齢になると賃貸契約を結びにくくなる場合もあります。また、自由にリフォームできない、家賃は更新のたびに上がる可能性がある、といった制約もあります。「ずっと家賃を払い続けること」への不安が、持ち家を検討する動機になる方は多いでしょう。
持ち家のメリット・デメリット
次に持ち家(マイホーム)です。持ち家の魅力は「資産になること」と「安心感」です。
持ち家のメリット
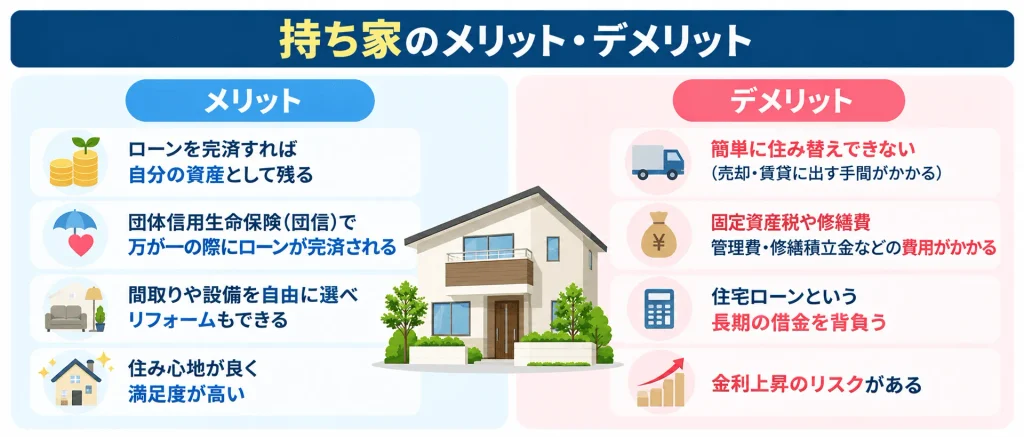
持ち家の強みは、ローンを完済すれば自分の資産として残り、老後の住居費負担が軽くなることです。団体信用生命保険(団信)に加入すれば、ローン契約者に万が一のことがあった際、残りのローンがなくなり、家族に家を残せます。また、間取りや設備を自由に選べ、リフォームも自由。設備や内装のグレードが高く、住み心地の面で満足度が高い傾向もあります。
持ち家のデメリット
デメリットは、簡単に住み替えできない「動きにくさ」です。転勤やライフプランの変化があっても、売却や賃貸に出す手間がかかります。また、固定資産税や修繕費、マンションなら管理費・修繕積立金といった、購入後も続く費用がかかります。住宅ローンという長期の借金を背負うことへの精神的な負担や、金利上昇のリスクもあります。
【比較表】賃貸と持ち家を項目別に比較
賃貸と持ち家の違いを、主な項目で比較すると次のようになります。自分たちがどちらを重視するかを考える材料にしてください。
| 比較項目 | 賃貸 | 持ち家 |
|---|---|---|
| 資産になるか | ならない | なる(完済後は自分のもの) |
| 住み替えのしやすさ | しやすい(身軽) | しにくい(売却・賃貸の手間) |
| 住居費の見通し | 生涯払い続ける | 完済後は負担が軽くなる |
| メンテナンス費用 | 基本は貸主負担 | 自己負担(修繕・税金など) |
| 間取り・リフォーム | 自由度が低い | 自由度が高い |
| 万が一への備え | 保障なし | 団信でローンが完済される |
| ライフプラン変化への対応 | 柔軟に対応しやすい | 対応しにくい |
新婚夫婦が住まいを選ぶときの判断ポイント
では、新婚夫婦は何を基準に判断すればよいのでしょうか。将来の家族構成の変化を見据えた、3つの判断ポイントをお伝えします。
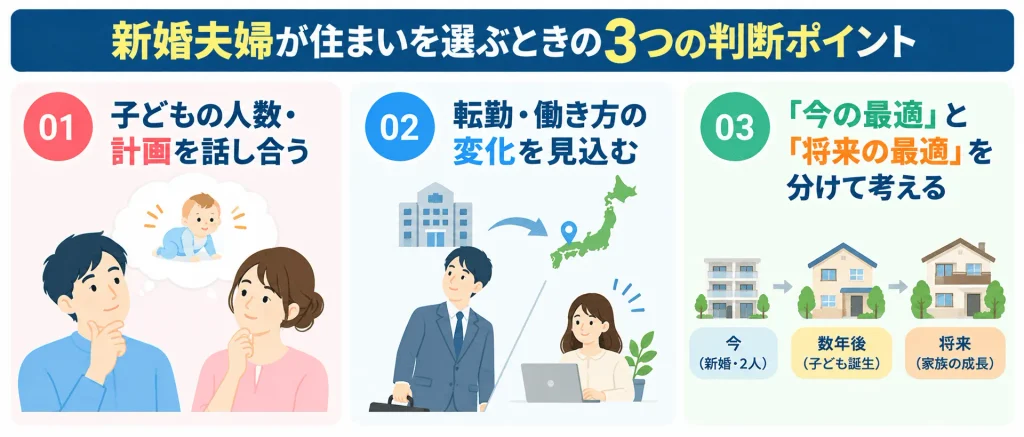
ポイント①:子どもの人数・計画を話し合う
住まいの広さや間取りは、子どもの人数で大きく変わります。子どもを何人希望しているか、いつ頃を考えているかを二人で話し合うことが、住まい選びの出発点です。子どもの計画が固まっていない新婚初期は、あえて賃貸で柔軟性を保ち、計画が見えてきた段階で持ち家を検討する、という進め方も合理的です。
ポイント②:転勤・働き方の変化を見込む
どちらかに転勤の可能性がある場合や、働き方(転職・独立・共働きの継続など)が変わりそうな場合は、住まいの選択に大きく影響します。転勤の可能性が高いうちは、身軽な賃貸のほうが向いていることもあります。将来の働き方の見通しも、二人で共有しておきましょう。
ポイント③:「今の最適」と「将来の最適」を分けて考える
最も大切なのが、この視点です。新婚で二人暮らしの「今」に最適な住まいと、子どもが増えた「将来」に最適な住まいは、違うことがほとんどです。無理に「一生住む家」を今決めようとせず、ライフステージに合わせて住み替えていくという発想も、選択肢として持っておきましょう。持ち家を買うにしても、「将来売る・貸す」ことを見据えて、資産価値の下がりにくい物件を選ぶ視点が役立ちます。
後悔しないために—焦って持ち家を買う前に
独立系FPとして、住まい選びで後悔しないために、特にお伝えしておきたいことが2つあります。
「家賃がもったいない」だけで焦らない
「家賃を払い続けるのはもったいない」という気持ちは、持ち家購入の大きな動機になります。しかし、その焦りから、将来の計画が固まらないうちに急いで家を買うと、「子どもが増えて手狭になった」「転勤で住めなくなった」と後悔しかねません。持ち家にも税金・修繕費などの維持コストがかかるため、「家賃がもったいない」という理由だけで判断するのは危険です。
「借りられる額」と「無理なく返せる額」は違う
持ち家を買う場合、最も注意したいのがローンの金額です。金融機関が「貸してくれる額」と、あなたが「無理なく返せる額」「快適に暮らせる額」は、まったくの別物です。借りられる上限まで借りてしまうと、子どもの教育費や老後資金にしわ寄せがいきます。 住宅費だけでなく、家計全体のライフプランの中で「いくらまでなら安全か」を見極めることが何より大切です。
アルファ・ファイナンシャルプランナーズが提案する「数字で決める住まい選び」
賃貸か持ち家かは、感覚ではなく「数字」で判断すると、後悔のない選択ができます。独立系FPが、その考え方をサポートします。
不動産会社に属さない「中立な立場」だからできること
住宅メーカーや不動産会社は、家を売ることが仕事です。そのため、どうしても「買う」方向の提案になりがちです。一方、私たちアルファ・ファイナンシャルプランナーズは、特定の不動産を売る立場ではありません。だからこそ、「そもそも今、買うべきか」「賃貸を続けるべきか」から、お二人の家計の味方として中立に判断できます。買うにしても、無理のない予算を家計全体から導き出すお手伝いをします。
マネソルで「賃貸vs持ち家」を生涯収支で比較する
賃貸と持ち家、どちらが自分たちに合っているかは、生涯の収支をシミュレーションすれば見えてきます。アルファ・ファイナンシャルプランナーズが開発した特許取得済みのライフプランシミュレーションアプリ「マネソル」なら、「賃貸を続けた場合」と「持ち家を買った場合」で、将来の家計がどう変わるかを数字で比較できます。子どもの誕生や教育費まで含めて可視化すれば、「我が家にとっての最適解」が見えてきます。
まとめと次の一歩:二人の未来を描いてから決めよう
この記事の要点を整理します。賃貸vs持ち家に唯一の正解はなく、どちらが得かは条件次第です。賃貸は身軽さが魅力、持ち家は資産になる安心感が魅力。新婚夫婦が判断するうえで大切なのは、子どもの計画・転勤や働き方の変化を見据え、「今の最適」と「将来の最適」を分けて考えることです。そして、「家賃がもったいない」だけで焦らず、「借りられる額」ではなく「無理なく返せる額」で判断することが、後悔しない鍵になります。
賃貸と持ち家、どちらが二人に合っているかを本気で考えるなら、まずはマネソルで、それぞれの場合の生涯の家計をシミュレーションしてみることをおすすめします。子どもの誕生や教育費、老後まで含めて可視化すれば、感覚ではなく数字で、納得して住まいを選べます。
「賃貸と持ち家、我が家はどちらが得なのか具体的に知りたい」「マイホームを検討しているが、いくらまでなら無理なく買えるか相談したい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。のべ3万件を超える相談実績を持つ監修者・田中佑輝をはじめ、特定の不動産会社に縛られない独立系FPが、お二人の住まい選びを中立な立場でサポートします。二人の未来をしっかり描いてから、納得のいく住まいを選びましょう。
よくある質問
Q. 新婚夫婦は賃貸と持ち家のどちらを選ぶべきですか?
Q. 「家賃がもったいない」から持ち家を買うべきですか?
Q. 賃貸と持ち家、生涯コストはどちらが安いですか?
Q. 子どもが生まれる前に家を買ってもいいですか?
Q. 住宅ローンはいくらまで借りて大丈夫ですか?
Q. 賃貸と持ち家で迷ったら誰に相談すればいいですか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者