【夫婦の家計簿】アプリで共有管理するメリット!長続きする予算設定のコツ

この記事の監修者:
そもそも夫婦の家計管理、どんなパターンがある?
家計簿アプリの話に入る前に、まず夫婦の家計管理には代表的な3つのパターンがあることを押さえておきましょう。自分たちがどのタイプか、その課題は何かを知ることが出発点になります。
パターン①:どちらか一方がまとめて管理する
片方(多くは妻)が家計全体を管理し、もう片方はお小遣い制、というパターンです。管理はシンプルですが、管理する側の負担が大きく、もう片方は家計への当事者意識が薄れがちという課題があります。管理していない側が「自分のお金なのに自由に使えない」と不満を抱くこともあります。
パターン②:費目ごとに分担する
「家賃は夫、食費は妻」のように、費目ごとに負担を分けるパターンです。共働き夫婦によく見られますが、家計全体でいくら使っているか、いくら貯金できているかが把握しづらいのが難点です。お互いの貯金額がわからず、「相手も貯めているだろう」と思っていたら二人とも貯めていなかった、というケースも起こります。
パターン③:共通口座+各自の管理
生活費は共通口座から出し、残りは各自が管理するパターンです。バランスは良いのですが、共通口座と個人の支出が分かれているぶん、全体像を把握するにはやはり「見える化」の仕組みが必要になります。どのパターンにも共通するのは、「家計全体を二人で把握できているか」が鍵だということです。ここで役立つのが家計簿アプリの共有です。
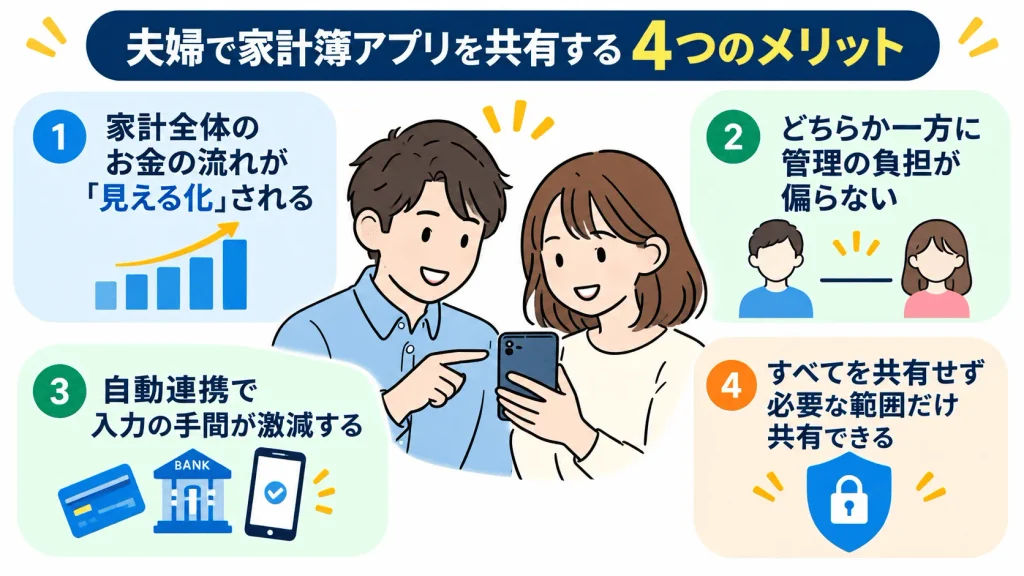
夫婦で家計簿アプリを共有する4つのメリット
では、夫婦で家計簿アプリを共有すると、具体的にどんな良いことがあるのでしょうか。代表的な4つのメリットを見ていきましょう。
メリット①:家計全体のお金の流れが「見える化」される
最大のメリットは、二人の収入と支出が一つにまとまり、「家計全体で、今月いくら入って、いくら使い、いくら残ったか」が一目でわかることです。何にお金が多くかかっているかが可視化されると、「これは使いすぎかもね」と二人で自然に話せるようになります。お金の流れが見えることが、節約と貯金の第一歩です。
メリット②:どちらか一方に管理の負担が偏らない
アプリを共有すれば、二人が同じデータをいつでも確認できます。片方だけが家計簿をつける必要がなくなり、「家計は二人で一緒に管理するもの」という当事者意識が生まれます。管理の負担が分散されることで、長続きしやすくなるのも大きな利点です。
メリット③:自動連携で入力の手間が激減する
多くの家計簿アプリは、銀行口座やクレジットカード、電子マネーと連携でき、使ったお金が自動で記録されます。手入力の手間がほとんどなくなるため、「面倒で続かない」という家計簿最大の挫折ポイントを解消できます。レシートをカメラで読み取る機能を使えば、現金払いの記録も簡単です。
メリット④:すべてを共有せず「必要な範囲だけ」共有できる
「全部の口座を相手に見られるのはちょっと…」という方もいるでしょう。多くのアプリでは、共有する口座や費目を選べるため、生活費に関わる部分だけを共有し、個人のお小遣いやプライベートな支出は別に管理する、といった柔軟な使い方ができます。お互いのプライバシーを尊重しながら、家計の大事な部分だけを共有できるのです。
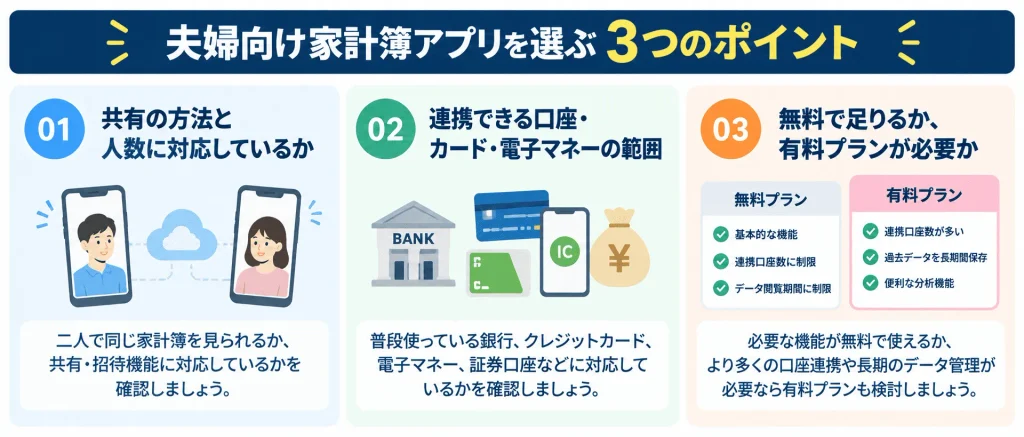
夫婦向け家計簿アプリを選ぶときの3つのポイント
家計簿アプリは種類が豊富で、どれを選べばよいか迷うところです。夫婦で使う場合に特に重視したい3つのポイントをお伝えします。
ポイント①:共有の方法と人数に対応しているか
アプリによって、共有の仕方は異なります。一つのアカウントを二人でログインして使うタイプと、それぞれのスマホから同じ家計簿を見られる「共有・招待」タイプがあります。夫婦それぞれのスマホで、自分のタイミングで入力・確認したいなら、後者の共有機能に対応したアプリが便利です。
ポイント②:連携できる口座・カード・電子マネーの範囲
自動連携のメリットを活かすには、自分たちが使っている銀行・クレジットカード・電子マネー・証券口座に対応しているかが重要です。対応範囲が広いほど、手入力が減り、家計全体を漏れなく把握できます。登録前に、自分たちのメイン口座やカードが連携対象かを確認しておきましょう。
ポイント③:無料で足りるか、有料プランが必要か
多くのアプリは無料で使えますが、連携できる口座数の上限や、過去データの閲覧期間などに制限がある場合があります。連携口座が多い、長期でデータを見たいという夫婦は、有料プランが候補になります。まず無料で使ってみて、物足りなければ有料を検討するのが、無駄のない選び方です。
家計簿が「長続きする」予算設定の4つのコツ
家計簿アプリを入れても、「続かない」「予算を決めてもすぐ守れなくなる」という声は少なくありません。ここでは、無理なく長続きさせるための予算設定のコツをお伝えします。これが、この記事で最もお伝えしたいポイントです。
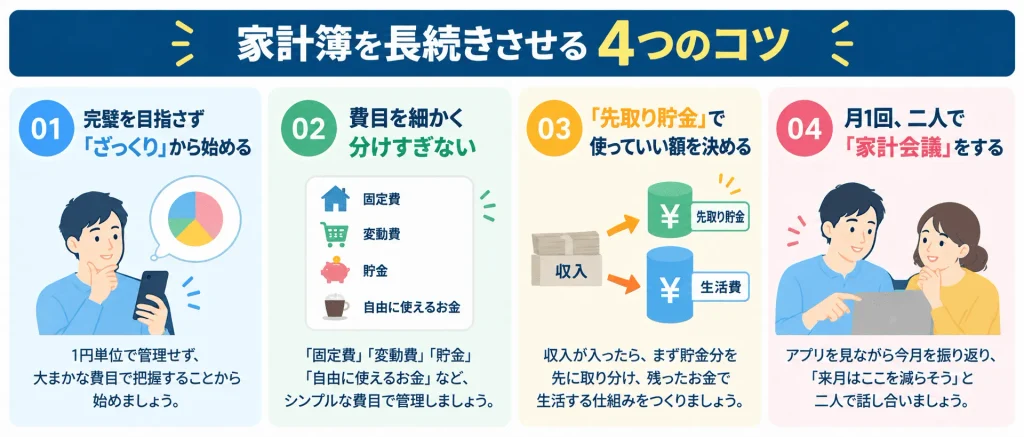
コツ①:完璧を目指さず「ざっくり」から始める
家計簿が続かない最大の原因は、「1円単位まで完璧に合わせようとすること」です。最初から完璧を目指すと、ズレが気になって挫折します。まずは「食費」「日用品」「趣味・娯楽」など大まかな費目で、ざっくり把握できれば十分です。続けることが何より大切なので、ハードルは思い切り下げましょう。
コツ②:費目を細かく分けすぎない
費目を細かく分けすぎると、「これはどの費目?」と悩む時間が増え、負担になります。費目は生活に必要な「固定費」「変動費」、そして「貯金」「自由に使えるお金」くらいの大きな括りで考えると、シンプルで続けやすくなります。管理のための管理にならないよう、シンプルさを優先しましょう。
コツ③:「先取り貯金」で使っていい額を決める
予算設定で最も効果的なのが「先取り貯金」です。収入が入ったら、まず貯金する分を先に取り分け、残ったお金で生活するという考え方です。こうすれば「余ったら貯金」という曖昧さがなくなり、確実に貯金できます。家計簿アプリで「毎月いくら残っているか」を見ながら、無理のない先取り額を二人で決めましょう。
コツ④:月1回、二人で「家計会議」をする
月に一度でいいので、アプリを一緒に見ながら「今月はどうだった?」と振り返る時間を持ちましょう。家計簿は、つけるだけでなく「二人で振り返る」ことで初めて効果を発揮します。相手を責める場ではなく、「来月はここを少し減らそうか」と前向きに話す場にするのがコツです。この習慣が、二人のお金の価値観をそろえ、貯まる家計をつくります。
家計簿の「その先」へ—アルファ・ファイナンシャルプランナーズの提案
家計簿アプリで「今」のお金の流れを把握できるようになったら、次はぜひ「未来」のお金にも目を向けてほしいと思います。独立系FPとして、その理由をお伝えします。
家計簿は「現在」、ライフプランは「未来」の地図
家計簿アプリは、「今月いくら使ったか」という現在のお金の流れを見える化するツールです。一方で、結婚生活には、出産・住宅購入・教育・老後といった大きなお金のイベントが待っています。「今の家計で、これからのライフイベントを乗り越えられるのか」——それを見通すには、家計簿とは別に、将来を描く「ライフプラン」が必要です。家計簿が現在地を示す地図なら、ライフプランは目的地までの道のりを示す地図なのです。
マネソルで「二人の未来のお金」を見える化する
アルファ・ファイナンシャルプランナーズが開発した特許取得済みのライフプランシミュレーションアプリ「マネソル」なら、二人の収入・貯金・これからのライフイベントを入力するだけで、将来の家計の推移を数分で可視化できます。家計簿で把握した「今」の数字をもとに、「このペースで貯金を続けたら、我が家の未来はどうなるか」を見通せます。家計簿の「その先」を考える、強力な味方です。
まとめと次の一歩:「見える化」を現在から未来へ
この記事の要点を整理します。夫婦で家計簿アプリを共有すると、家計全体が見える化され、管理の負担が偏らず、自動連携で手間も減ります。選ぶ際は、共有方法・連携範囲・無料か有料かの3点を確認しましょう。そして家計簿を長続きさせるコツは、完璧を目指さずざっくり始める、費目を細かくしすぎない、先取り貯金で使っていい額を決める、月1回二人で振り返る、の4つです。
家計簿アプリで「今」のお金が見えるようになったら、ぜひ次は「未来」のお金にも目を向けてみてください。まずはマネソルで、二人のこれからのお金の流れをシミュレーションしてみることをおすすめします。結婚、出産、住まい、老後——これからのライフイベントを入力すれば、「我が家はこのままで大丈夫か」が一目でわかります。
「家計簿はつけているけれど、将来のお金が漠然と不安」「二人の未来に向けて、何から始めればいいか相談したい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。のべ3万件を超える相談実績を持つ監修者・田中佑輝をはじめ、特定の金融機関に縛られない独立系FPが、お二人の家計とライフプランを中立な立場でサポートします。「見える化」を現在から未来へと広げて、安心できる家計を一緒につくっていきましょう。
よくある質問
Q. 夫婦で家計簿アプリを共有するメリットは何ですか?
Q. 夫婦向けの家計簿アプリはどう選べばいいですか?
Q. 家計簿が続かないのですが、長続きさせるコツはありますか?
Q. 家計簿アプリで口座を連携するのは安全ですか?
Q. 夫婦で家計簿をつけると貯金は増えますか?
Q. すべての口座やお小遣いまで相手に共有する必要がありますか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者