不動産投資の収支シミュレーションの作り方!デッドクロスとデプロ(減価償却)の罠
この記事の監修者:
保険・住宅購入・住宅ローン・資産形成・教育費・老後資金など、お金の悩みは一つだけではなく、暮らしが変わるたびに出てきます。そのたびに相談先を探すのは、意外と大変です。
アルファ・ファイナンシャルプランナーズが運営する「マネソル」(特許あり)なら、月額880円(税込)で、ファイナンシャルプランナーに何度でも相談できます。会社が顧問を雇うように、FPを自分のお金の相談役として迎えるイメージです。
初回の相談では、初期設定までFPが一緒に進めます。アプリで作ったライフプランをもとに、「自分の場合はどう考えればいい?」を、気になったときに聞けます。
「一度きりの相談では足りない」と感じた方は、まずは「マネソル」のサービス内容をご覧ください。
 FPを顧問にできる「マネソル」について詳しく見る
不動産投資の収支シミュレーションはなぜ重要なのか?
まず、なぜ収支シミュレーションがそれほど大切なのかをお伝えします。これを軽視することが、不動産投資で失敗する最も多い原因の一つだからです。
「購入時の利回り」だけで判断すると必ず失敗する
不動産投資の広告には「利回り○%」という数字が大きく載っています。しかし、この数字は「購入した瞬間」のものにすぎません。不動産投資は、購入して終わりではなく、20年、30年と長期にわたって運用していくものです。その長い期間の間に、家賃は下がり、空室が発生し、修繕費がかかり、税金の負担も変わっていきます。
「購入時の利回りが高いから大丈夫」と判断して買ったものの、数年後に収支が悪化して後悔する——これは本当によくある失敗です。だからこそ、購入前に「保有期間を通じて、毎年の収支がどう変化するか」をシミュレーションしておくことが欠かせません。
収支シミュレーションで見るべき「2つのお金の流れ」
不動産投資の収支を正しく理解するには、「実際のお金の流れ(キャッシュフロー)」と「税金計算上の損益(帳簿上の利益)」という、2つの異なるお金の流れを区別することが重要です。
この2つは、一致しません。「実際には手元にお金が残っているのに、税金計算上は黒字で多額の税金がかかる」あるいはその逆、ということが起こります。そして、この2つのズレを生み出す元凶が、次に解説する「減価償却」なのです。ここが、不動産投資の収支を理解する最大のポイントです。
【基礎】減価償却(デプロ)とは?不動産投資の節税の仕組み
デッドクロスを理解する前に、まず「減価償却」を押さえましょう。これは不動産投資の節税の要であり、同時にデッドクロスの原因でもある、最重要の仕組みです。
減価償却とは「実際の支出を伴わない経費」
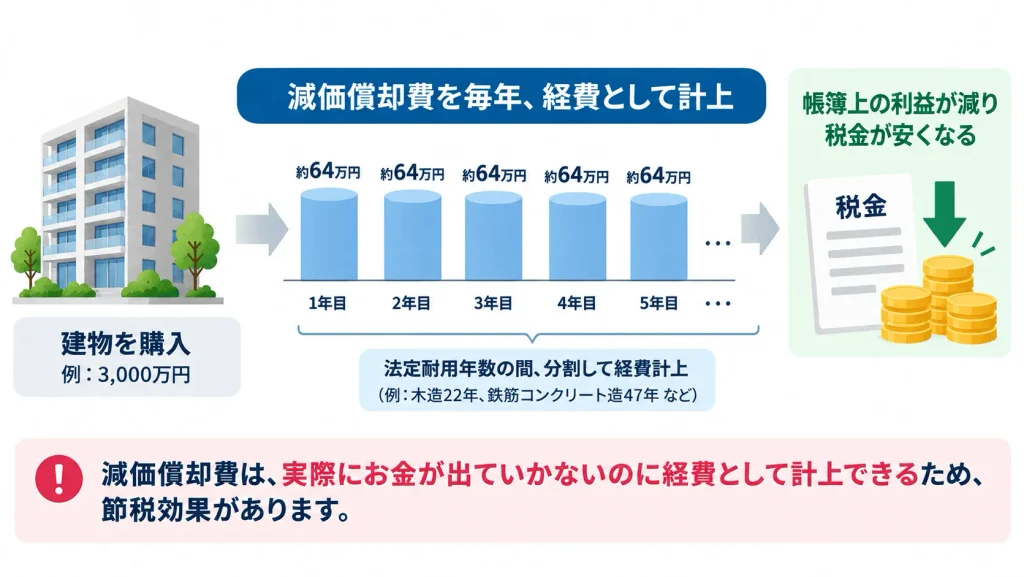
減価償却とは、建物などの高額な資産を購入した際、その費用を購入時に一度に経費計上するのではなく、数年〜数十年にわたって分割して経費計上していく会計上の仕組みです。建物は時間とともに価値が減っていくため、その価値の減少分を、毎年少しずつ「経費」として計上できるのです。
ここが減価償却の最大のポイントです。減価償却費は、実際にお金が出ていくわけではないのに、経費として計上できるのです。つまり、「帳簿上は経費が増えて利益が減る(=税金が減る)けれど、実際には手元のお金は減らない」という、不動産投資ならではの節税効果を生みます。家賃収入から減価償却費を差し引くことで、税金計算上の利益を圧縮し、所得税や住民税を抑えられる——これが、不動産投資が節税になると言われる最大の理由です。
減価償却には「期限」がある
ただし、減価償却には重要な落とし穴があります。それは「減価償却できる期間には期限がある」ということです。建物の構造(木造・鉄骨・鉄筋コンクリートなど)によって「法定耐用年数」が定められており、その年数にわたって減価償却を行います。たとえば、木造は22年、鉄筋コンクリート造は47年です(中古の場合は計算方法が異なります)。
この期間が終わると、減価償却費を経費として計上できなくなります。 すると、それまで減価償却で圧縮できていた帳簿上の利益が、突然大きくなり、税金が跳ね上がります。この「減価償却が終わる」ことが、次に解説するデッドクロスの引き金になるのです。
【本題】デッドクロスとは?なぜ「黒字倒産」が起きるのか
いよいよ本題の「デッドクロス」です。この仕組みを理解すれば、不動産投資のリスクの本質が見えてきます。少し複雑ですが、順を追って解説します。
デッドクロスとは「減価償却費 < ローン元金返済」になる状態
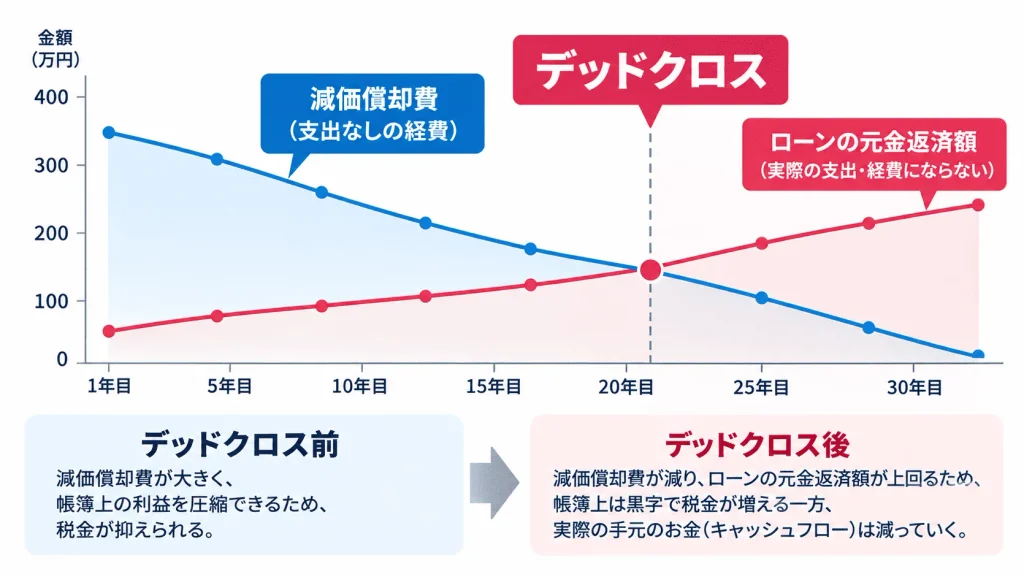
デッドクロスとは、「減価償却費」が「ローンの元金返済額」を下回る状態のことを指します。この状態になると、税金計算上の利益が増えて税金が高くなる一方で、実際の手元のお金(キャッシュフロー)は減っていきます。
なぜこうなるのか、2つの要素で説明します。まず「減価償却費」は、経費として計上できる(税金を減らす)けれど、実際のお金は出ていきません。一方「ローンの元金返済」は、実際にお金は出ていくけれど、経費にはなりません(経費になるのは利息部分だけ)。つまり、この2つは「お金の動き」と「経費計上」が真逆の性質を持っているのです。
なぜ時間が経つとデッドクロスが起きるのか
時間の経過とともに、この2つの関係が逆転していきます。
減価償却費は、年々減っていきます(あるいは期限切れでゼロになります)。 一方、ローンの元金返済額は、元利均等返済の場合、返済が進むほど元金部分の割合が増えていきます。 最初は「利息が多く、元金が少ない」返済ですが、後半になると「元金が多く、利息が少ない」返済に変わるためです。
この結果、どこかの時点で「減価償却費(経費になるが支出なし)」と「元金返済(支出だが経費にならない)」が交差します。これがデッドクロスです。交差した後は、「経費にならない支出(元金返済)」が「支出のない経費(減価償却)」を上回るため、帳簿上は黒字で税金がかかるのに、実際の手元のお金はどんどん減っていく——という苦しい状態に陥ります。これが「黒字倒産(黒字なのにお金が足りなくなる)」と呼ばれる現象の正体です。
デッドクロスを回避・対策する5つの方法
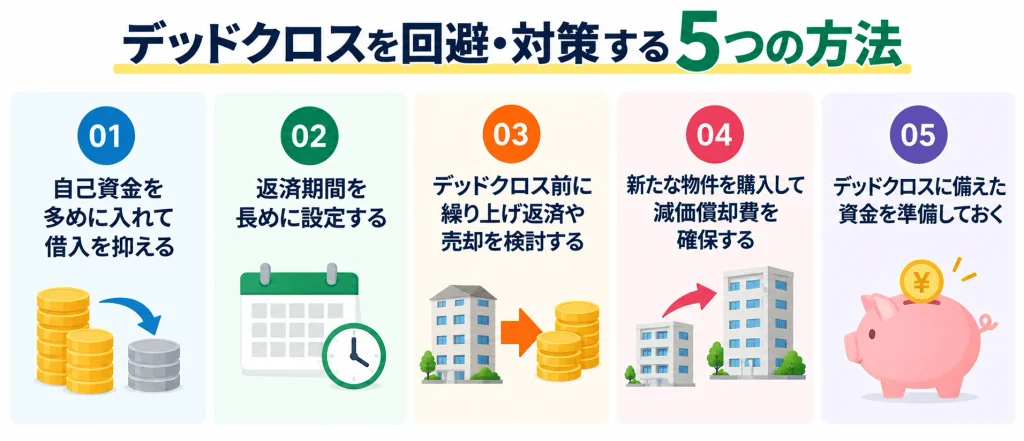
デッドクロスは、不動産投資をする限り避けて通りにくい現象ですが、事前に知っていれば対策できます。代表的な5つの対策をお伝えします。
対策①:自己資金を多めに入れて、借入を抑える
デッドクロスは、ローンの元金返済額が大きいほど深刻になります。そのため、自己資金を多めに入れて借入額を抑えることで、元金返済の負担を減らし、デッドクロスの影響を和らげられます。フルローンや過大な借入は、デッドクロスを深刻化させるため注意が必要です。
対策②:返済期間を長めに設定する
ローンの返済期間を長く設定すると、毎年の元金返済額が小さくなり、デッドクロスが起きるタイミングを遅らせたり、影響を和らげたりできます。ただし、返済期間が長いほど総支払利息は増えるため、バランスを考える必要があります。
対策③:デッドクロス前に繰り上げ返済や売却を検討する
減価償却期間が終わる(デッドクロスが本格化する)タイミングを事前に把握し、その前に繰り上げ返済でローン残高を減らす、あるいは物件を売却するという選択肢もあります。特に、減価償却を取り終えた物件は、次の購入者にとって減価償却メリットが少ないため、「減価償却が残っているうちに売却する」のも一つの出口戦略です。
対策④:新たな物件を購入して減価償却費を確保する
規模を拡大していく投資家の場合、減価償却が終わりそうなタイミングで新たな物件を購入し、新しい減価償却費を確保することで、全体の節税効果を維持する方法もあります。ただし、これは借入を増やすことにもなるため、家計全体のリスク管理が前提です。初心者がいきなり行う手法ではありません。
対策⑤:デッドクロスに備えた資金を準備しておく
最もシンプルで確実な対策が、デッドクロス後の税負担増・キャッシュフロー悪化に備えて、あらかじめ資金を蓄えておくことです。デッドクロスがいつ来るか、どのくらいキャッシュフローが悪化するかを事前にシミュレーションし、その分の資金を準備しておけば、慌てずに乗り切れます。「知らずに直面する」のと「知って備える」のでは、結果が大きく変わります。
失敗しない収支シミュレーションの作り方【5ステップ】
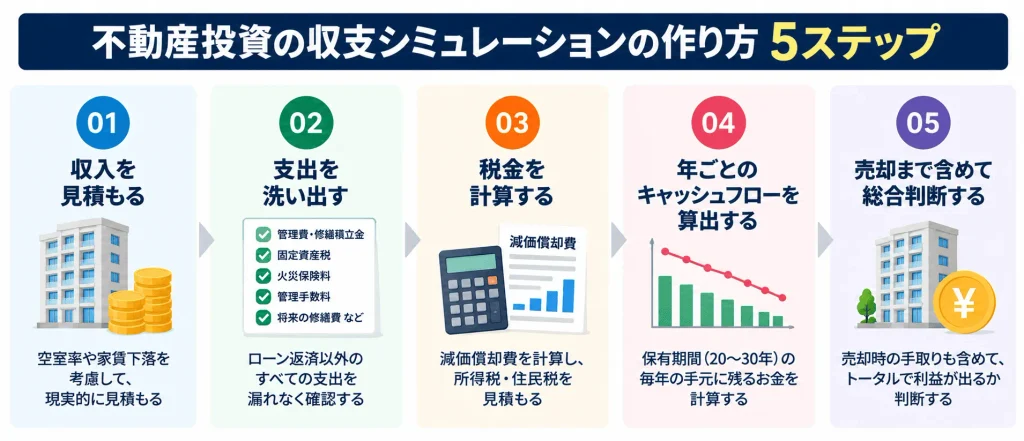
では、デッドクロスまで織り込んだ収支シミュレーションを、どう作ればよいのでしょうか。基本的な5ステップをお伝えします。
ステップ①:収入を「現実的に」見積もる
まず家賃収入を見積もりますが、満室想定ではなく、空室率を織り込むことが重要です。また、家賃は築年数とともに下落する傾向があるため、年々家賃が下がる前提でシミュレーションします。楽観的な収入見積もりが、最も多い失敗の原因です。
ステップ②:支出をすべて洗い出す
ローン返済だけでなく、管理費・修繕積立金・固定資産税・都市計画税・火災保険料・管理会社への委託手数料・将来の修繕費など、あらゆる支出を漏れなく洗い出します。特に、将来発生する大規模修繕費は見落とされがちなので、必ず織り込みましょう。
ステップ③:税金(減価償却を含む)を計算する
減価償却費を計算し、帳簿上の利益を算出して、所得税・住民税を見積もります。ここで、減価償却がいつ終わるかを把握し、その後の税負担の増加を織り込むことが、デッドクロス対策の肝になります。
ステップ④:年ごとのキャッシュフローを算出する
収入から支出と税金を差し引いて、毎年、実際に手元に残るお金(キャッシュフロー)を算出します。これを保有期間(20〜30年)にわたって計算すると、どの年にキャッシュフローが悪化するか(=デッドクロスが来るか)が見えてきます。
ステップ⑤:売却(出口)まで含めて総合判断する
不動産投資は、最終的に売却(出口)まで含めて損益が確定します。保有期間中のキャッシュフローの合計に、売却時の手取り(売却価格から残債・譲渡税などを引いた額)を加えて、トータルで利益が出るかを判断します。「保有中は赤字でも、売却益で取り返せる」あるいは「保有中は黒字でも、売却で損をする」というケースもあるため、出口まで含めた総合判断が欠かせません。
アルファ・ファイナンシャルプランナーズが提案する「デッドクロスに負けない収支設計」
デッドクロスや減価償却は、専門的で複雑です。だからこそ、独立系FPとして、この複雑さにどう向き合うべきかをお伝えします。
不動産会社の「バラ色シミュレーション」を鵜呑みにしない
不動産会社が提示する収支シミュレーションは、満室想定・家賃下落なし・デッドクロス考慮なしの「バラ色」になっていることが少なくありません。物件を売りたい立場では、どうしても楽観的な試算になりがちです。空室・家賃下落・修繕費・デッドクロスまで織り込んだ「厳しめのシミュレーション」で判断することが、失敗しないための鉄則です。
独立系FPは、特定の不動産会社に属さない中立な立場から、楽観的な前提を排除した現実的な収支シミュレーションを作成し、「この物件が、デッドクロスを乗り越えてもトータルで利益を生むか」を冷静に判断するお手伝いができます。
不動産投資を「家計全体のキャッシュフロー」に組み込む
デッドクロスでキャッシュフローが悪化したとき、それを本業の収入や貯蓄で乗り切れるかどうかは、家計全体の状況によります。不動産投資の収支を、自宅の住宅ローン・教育費・老後資金といった家計全体のキャッシュフローの中に組み込んで、「デッドクロスが来ても、我が家の家計は耐えられるか」をシミュレーションしておくことが欠かせません。不動産投資単体で見るのではなく、人生全体のお金の流れの中で捉えることが、長期的な成功につながります。
まとめと次の一歩:デッドクロスまで織り込んだ収支をシミュレーションしよう
この記事の要点を整理します。不動産投資の収支シミュレーションでは、「実際のお金の流れ(キャッシュフロー)」と「税金計算上の損益」という2つのお金の流れを区別することが重要です。そのズレを生むのが「減価償却」で、実際の支出なしに経費計上できるため節税になりますが、期限があります。
そして最大の罠が「デッドクロス」です。減価償却費がローンの元金返済額を下回ると、帳簿上は黒字で税金がかかるのに、実際の手元のお金は減っていく「黒字倒産」状態に陥ります。対策としては、自己資金を多めに入れる、返済期間を調整する、デッドクロス前の繰り上げ返済・売却、そして何より事前にシミュレーションして備えることが有効です。収支シミュレーションは、満室想定の楽観的な試算ではなく、空室・家賃下落・デッドクロス・売却まで織り込んだ現実的なもので判断しましょう。
検討中の物件がデッドクロスを乗り越えて利益を生むかを知るには、長期の収支を可視化するのが一番です。まずはマネソルで、不動産投資を始めた場合の長期的なキャッシュフローと家計への影響をシミュレーションしてみましょう。アルファ・ファイナンシャルプランナーズが開発した特許取得済みライフプランシミュレーションアプリ「マネソル」なら、「この物件を買ったら、何年後にデッドクロスが来るか」「その時、家計全体は耐えられるか」を数分で可視化できます。
「検討中の物件の収支を、デッドクロスまで織り込んで正確に試算してほしい」「不動産投資が我が家の家計にとって本当に安全か相談したい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。現実的な収支シミュレーションの作成から、不動産投資を含めた家計全体の設計まで、特定の不動産会社に縛られない独立系FPが中立な立場でサポートします。デッドクロスという罠を事前に見抜いて、長期的に成功する不動産投資を、一緒に実現しましょう。
よくある質問
Q. 不動産投資のデッドクロスとは何ですか?
Q. 不動産投資の減価償却とはどういう仕組みですか?
Q. なぜ不動産投資で「黒字倒産」が起きるのですか?
Q. デッドクロスを回避する方法はありますか?
Q. 不動産投資の収支シミュレーションはどうやって作ればいいですか?
Q. デッドクロスはいつ起きますか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者