【配当金生活への道】毎月3万円の配当金を得るために必要な投資額とおすすめの銘柄の選び方

この記事の監修者:
毎月3万円の配当金=年間36万円が目標ライン
まず、目標を整理しましょう。「毎月3万円の配当金」は、年間にすると36万円です。配当金は通常、毎月ではなく年1〜2回(または四半期ごと)に支払われるため、正確には「年間36万円の配当を受け取り、ならすと毎月3万円になる」というイメージです。この年間36万円を得るために必要な投資額を、次章で計算していきます。
必要投資額は「配当利回り」で決まる
必要な投資額は、「配当利回り(投資額に対して、年間どれだけの配当がもらえるかの割合)」によって決まります。計算の考え方はシンプルです。
計算式は「年間必要配当 ÷ 配当利回り」
必要投資額は、「年間に必要な配当額 ÷ 配当利回り」で求められます。たとえば、年間36万円の配当を、配当利回り3%で得るには、36万円 ÷ 3% = 1,200万円が必要、という計算です。利回りが高いほど必要な投資額は少なくて済みますが、後述する通り、利回りの高さだけで選ぶのは危険です。
【早見表】利回り別・毎月3万円に必要な投資額
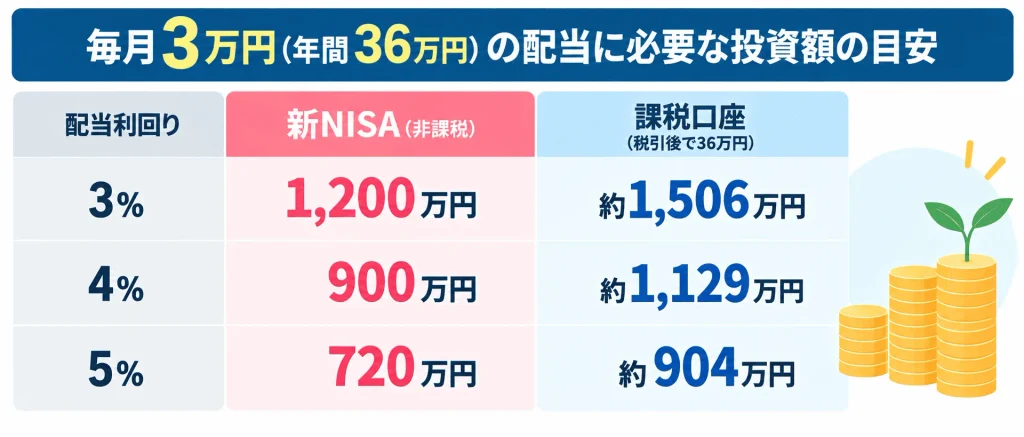
年間36万円の配当を得るために必要な投資額を、配当利回り別にまとめました。新NISA(非課税)で運用する場合と、課税口座(税率約20.315%)で運用する場合を比較しています。
| 配当利回り | 新NISA(非課税) | 課税口座(税引後で36万円) |
|---|---|---|
| 3% | 1,200万円 | 約1,506万円 |
| 4% | 900万円 | 約1,129万円 |
| 5% | 720万円 | 約904万円 |
年間36万円(毎月3万円)の配当を得るために必要な投資額の目安
新NISAなら「非課税」の差が大きい
この表で注目したいのが、新NISAと課税口座の差です。通常、配当金には約20.315%の税金がかかります。つまり、課税口座では、手取りで36万円を得るために、税金の分だけ多くの配当(=多くの投資額)が必要になります。一方、新NISA口座なら配当金が非課税のため、その差がそのまま必要投資額の差になります。高配当株投資で新NISAを活用するメリットは、まさにここにあります。
「1,000万円も無理」と諦めなくていい理由
「毎月3万円のために1,000万円近く必要なんて、とても無理」と感じたかもしれません。しかし、諦める必要はありません。到達の仕方を工夫すれば、現実的な目標になります。
一気にではなく「積立」で到達する
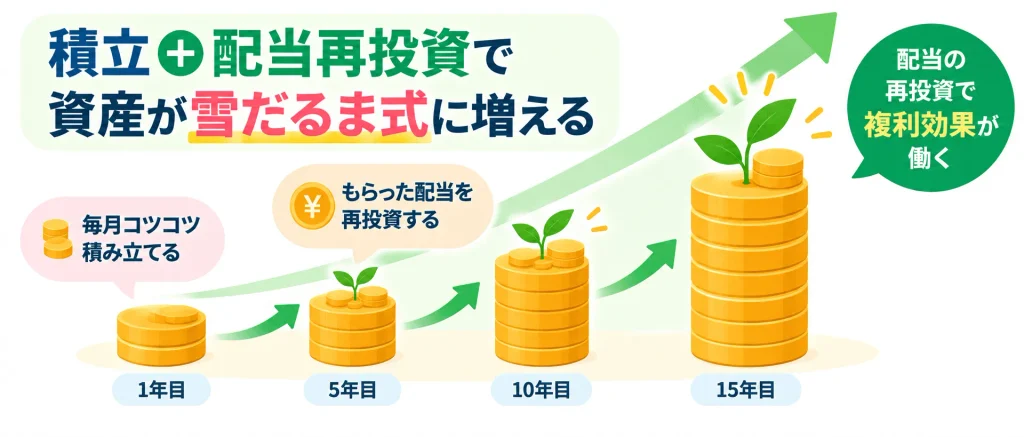
必要投資額は、今すぐ一括で用意する必要はありません。毎月コツコツ積み立てながら、時間をかけて到達するのが現実的です。たとえば毎月5万円を年利(値上がり+配当)込みで運用していけば、10年、15年と続けるうちに、目標額に近づいていきます。大切なのは、早く始めて、長く続けることです。
「配当再投資」で雪だるま式に増やす
目標額に到達するまでの間は、受け取った配当金を使わずに再投資するのが効果的です。配当を再投資すると、その分また配当が増える——という複利の効果で、資産が雪だるま式に増えていきます。「配当金を使う」のは目標額に到達してからにし、それまでは再投資に回すことで、到達までの期間を縮められます。新NISAは非課税で再投資できるため、この複利効果を最大限に活かせます。
失敗しない高配当銘柄の選び方【4つのポイント】
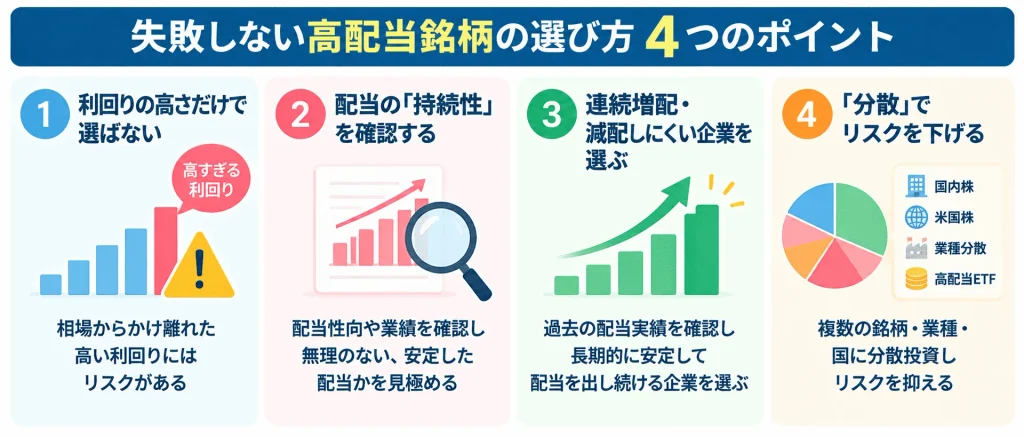
ここからが、この記事のもう一つの核心、「銘柄の選び方」です。高配当株投資で失敗しないための、4つのポイントをお伝えします。
ポイント①:利回りの高さだけで選ばない
最も陥りやすい失敗が、「配当利回りが高い銘柄ほど良い」と考えてしまうことです。利回りが異常に高い銘柄には、業績悪化で株価が大きく下がった結果、見かけ上の利回りが高くなっているだけというケースがあります。こうした銘柄は、将来的に配当が減らされる(減配)リスクが高いので要注意です。相場からかけ離れて高い利回りには、必ず理由があると考えましょう。
ポイント②:配当の「持続性」を確認する
配当金生活のためには、「これからも安定して配当を出し続けられる企業か」が重要です。ここで役立つのが「配当性向(利益のうち、どれだけを配当に回しているかの割合)」です。配当性向が極端に高い(利益のほとんどを配当に回している)企業は、業績が少し悪化すると減配しやすい傾向があります。利益にしっかり裏付けられた、無理のない配当かを確認しましょう。指標の詳しい見方は、別の記事で解説します。
ポイント③:連続増配・減配しにくい企業を選ぶ
長年にわたって配当を増やし続けている「連続増配企業」や、業績が安定していて減配しにくい企業は、配当金生活の心強い味方です。過去の配当の実績(増配を続けているか、リーマンショックやコロナ禍でも減配しなかったか)は、その企業の配当への姿勢を映す鏡です。目先の利回りだけでなく、長期的な配当の安定性を重視しましょう。
ポイント④:「分散」でリスクを下げる
一つの銘柄に集中投資すると、その企業が減配したときの打撃が大きくなります。複数の銘柄・業種に分散することが、安定した配当を得る鍵です。個別株で分散するのが難しい場合は、多数の高配当銘柄にまとめて投資できる「高配当ETF」を活用する方法もあります。米国の高配当ETFや日本の高配当株を組み合わせるなど、国や通貨の分散も意識すると、より安定します。
高配当株投資の2つの注意点
魅力的な高配当株投資ですが、リスクも理解しておく必要があります。独立系FPとして、2つの注意点をお伝えします。
注意点①:株価下落のリスク
配当がもらえても、株価そのものが値下がりすれば、トータルでは損をすることもあります。「配当利回りが高いから」と飛びついて、株価が大きく下がる銘柄をつかんでしまっては本末転倒です。配当だけでなく、株価を含めた「トータルリターン」で考えることが大切です。
注意点②:減配・無配のリスク
配当は、企業の業績次第で減らされたり(減配)、なくなったり(無配)することがあります。「毎月3万円の配当」を前提に生活設計をしていると、減配されたときに計画が狂います。配当はあくまで「確定したものではない」ことを理解し、生活の必需品としてではなく、余裕資金で取り組むことが、高配当株投資の鉄則です。
アルファ・ファイナンシャルプランナーズが提案する「配当金を活かすライフプラン」
高配当株投資は、単に「配当をもらう」だけでなく、人生全体のお金の計画の中に位置づけることで、本当の力を発揮します。独立系FPとして、その考え方をお伝えします。
「配当金生活」を人生の計画に組み込む
「毎月3万円の配当」を、いつまでに、どうやって実現するのか。そして、その配当を老後の生活費の補填に使うのか、それとも別の目的に使うのか。高配当株投資のゴールは、人生の目標とセットで考えてこそ意味があります。 必要投資額までの道のりや、配当金が家計に与える影響は、人生全体のお金の流れの中で捉えることが大切です。
マネソルで「配当金込みの将来設計」を見える化
アルファ・ファイナンシャルプランナーズが開発した特許取得済みのライフプランシミュレーションアプリ「マネソル」なら、毎月の積立や配当収入を含めて、「目標額にいつ到達するか」「配当金が将来の家計にどう効いてくるか」を数分で可視化できます。憧れの配当金生活を、具体的な数字に裏付けられた現実的な計画に変えられます。
まとめと次の一歩:配当金生活を「数字」で設計しよう
この記事の要点を整理します。毎月3万円(年間36万円)の配当金を得るために必要な投資額は、配当利回り3%なら新NISAで1,200万円、4%なら900万円、5%なら720万円が目安です。課税口座では税金の分だけ多くが必要になるため、非課税の新NISA活用が有利です。大きな金額に見えても、積立と配当再投資で時間をかければ、現実的な目標になります。銘柄選びでは、利回りの高さだけで選ばず、配当の持続性・連続増配・分散を重視しましょう。
「自分の場合、毎月3万円の配当までどのくらいかかるのか」「今の家計から、無理なくいくら投資に回せるのか」を知りたい方は、まずはマネソルで、積立と配当を含めた将来のお金の流れをシミュレーションしてみることをおすすめします。目標までの道のりが数字で見えると、今日から何をすべきかが明確になります。
「高配当株投資を始めたいが、自分の家計に合った進め方を相談したい」「配当金生活を含めた資産形成プランを一緒に考えてほしい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。のべ3万件を超える相談実績を持つ監修者・田中佑輝をはじめ、特定の金融機関に縛られない独立系FPが、お一人おひとりの状況に合わせて中立な立場でサポートします。配当金生活への第一歩を、確かな計画とともに踏み出しましょう。
よくある質問
Q. 毎月3万円の配当金を得るにはいくら投資が必要ですか?
Q. 配当金には税金がかかりますか?
Q. 高配当株は配当利回りが高いものを選べばいいですか?
Q. 配当性向とは何ですか?どう見ればいいですか?
Q. 少ない資金でも高配当株投資は始められますか?
Q. 高配当株投資にはどんなリスクがありますか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者