主婦がお金を上手に貯める9つの方法とは?楽して貯金したい方必見
この記事の監修者:
- ☑「自分の欲しいものを買うために、節約生活を続けてへそくりを貯めている」
- ☑「家族旅行やマイホーム購入など、将来の目標に向けて貯金を頑張っている」
- ☑「住宅ローンなどがあり、主人の手取り収入だけでは貯金が難しいため、パート勤務をしている」
このような専業主婦やパート主婦、子育てママの方は多いのではないでしょうか。
しかし自分なりに貯金を頑張ってみても、うまくいかないこともあるかと思います。
この記事では、主婦がお金を上手に貯める9つの方法をお金のプロであるFPがご紹介します。
なるべく楽に貯金をしたい方は、ぜひ参考にしてみてください。
貯金ができない主婦の特徴は?
貯金ができる主婦とできない主婦にはどのような違いがあるのでしょうか。
貯金ができない主婦には、主に次の4つの特徴があります。
思い当たる節があるかどうか、ぜひ確認してみてください。
(1)毎月の支出を把握していない
貯金ができない主婦は、毎月の支出を把握していないことが多いです。
毎月手取りでいくらの収入があって、ボーナスはいくらで、どのような支出があるのかを具体的に把握していないと、月々の生活費の予算を計算できません。
また、支出を把握していないことは予算管理をしていないということですから、貯金に向けた計画的なお金の使い方ができておらず、貯金ができていないということになります。
(2)明確にした貯金目標額はない
貯金額の目標が定まっていないことも貯金ができない人の特徴です。
いつまでにいくら貯めるのかが明確に決まっていれば、逆算して毎月の予算に落とし込み、貯蓄に向けて計画的に家計のやりくりができます。
目標が明確でない場合、予算管理が適切にできず、貯金ができません。
(3)保険料などの固定費が高い
固定費は住居費や水道・光熱費、通信費、保険料など、毎月必ずかかってくる費用です。
生活費に占める割合が大きいため、固定費が高いと貯金がスムーズにできません。
食材などの食費などの変動費に比べて固定費は減らしにくいものが多いですが、反対に固定費を減らすことができれば、大きな節約効果を得られるといえます。
(4)家計簿をつけていない
家計簿をつけていないと、毎月の支出の把握が難しく、貯金がうまくできません。
紙の家計簿は面倒だという人も、家計簿アプリを利用すれば簡単に家計簿をつけることができるためおすすめです。
最近は、銀行口座やクレジットカード・ポイントカードなどと連携できるアプリが多く登場しており、通帳を確認しなくても預金額とお金の流れを見ることができます。
弊社は自社で開発した簡単にお金を管理する「マネソル」(特許あり)というアプリがあります。家計簿管理の機能から、資産管理なども簡単に管理することができます。初心者でもすぐスタートできますので、ぜひ活用してみてください。
主婦がうまく貯金できる9つの方法
これまで貯金がうまくできなかった主婦の方も、うまく貯金できるようになる9つの方法をご紹介します。
(1)貯蓄する目標額と期間を明確にする
貯蓄する目標額と期間を明確にすることで、いつまでにいくら貯金するかががわかり、逆算して月の貯金額に落とし込んで考えることができます。
100万円貯めたいのか、1,000万円貯めたいのか、目標額と期間によって資金計画を立てます。
(2)家計簿をつけて収支を見える化にする
家計簿をつけることで、細かなお金の流れまで把握することができます。
前月とどのように変わったか、前月と比べて貯金額はどうかなど、家計を分析して無駄遣いを減らし、生活費を見直すことができます。
先述した通り、家計簿の記録には家計簿アプリが便利でおすすめです。
銀行口座やクレジットカードと連携できるアプリであれば、所有している口座やカードの状況をすべて反映させ、手軽に財産を管理することができるなどのメリットがあります。
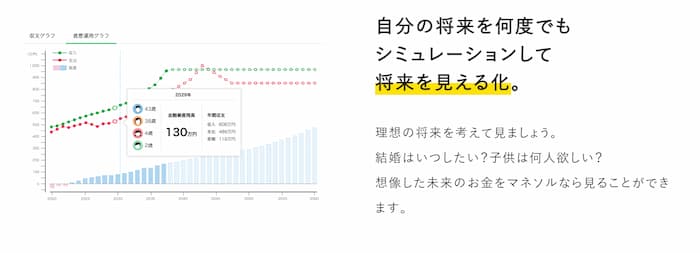
弊社開発のお金管理アプリ「マネソル」(特許あり)をご登録頂くと、無料にてFPに相談することができます。ぜひご活用ください。
出典:マネソル
(3)財形貯蓄などで積立する
財形貯蓄やiDeco(個人型確定拠出年金)などで積立することは、うまく貯金するための有効な方法です。
「貯金が苦手で、月の予算を決めても守れず予算オーバーしてしまう」という浪費家も、財形貯蓄やiDecoは給与天引きで自動積立できるため、確実に貯めることができます。
(4)生命保険料を定期的に見直しする
生命保険料は定期的に見直しをする必要があります。
何年も前に加入している場合、加入当時は納得して入った保険でも、ライフステージの変化によって必要な保障が変わっているかもしれません。
また、保険はどんどん新しい商品が作られていきます。
現在加入している保険よりも、内容が良くて保険料もお得な保険が販売されている可能性もあります。
不必要な契約や特約があれば、解約することでその分を貯金にまわすことができます。
(5)通信費などの固定費を見直しする
住居費や通信費などの固定費の見直しは重要です。
「家賃の安い部屋へ引っ越す」「格安SIMのスマホに乗り換える」など、固定費は食費などの変動費に比べるとすぐに減らすことは難しい費用が多いです。
しかし、固定費の生活費に占める割合は大きく、毎月必ずかかる費用のため、削減できれば節約効果が高いです。
(6)事前チャージ式のキャッシュレス決済を利用する
事前チャージ式のキャッシュレス決済の利用も、貯金に有効です。
月の初めにあらかじめ生活費の予算の金額をチャージしておきます。
お小遣い制の場合、そのお小遣いの金額をまとめてチャージします。
チャージした金額で1か月やりくりできれば、計画通りに貯金をすることが可能です。
買い物をする度に残額を確認するため、常に予算を意識しながら生活ができます。
(7)つみたてNISAなど投資をチャレンジする
つみたてNISAなどの投資へチャレンジすることも検討してみましょう。
ただ金利の低い定期預金に預けるだけでなく、投資をすれば「お金を増やす」ことが期待できるからです。
つみたてNISAは年間40万円まで、最長20年間「非課税」で投資が可能で、利益を全額受け取ることができるためおすすめです。
ただし、あくまで投資は余裕資金がある状態で行いましょう。
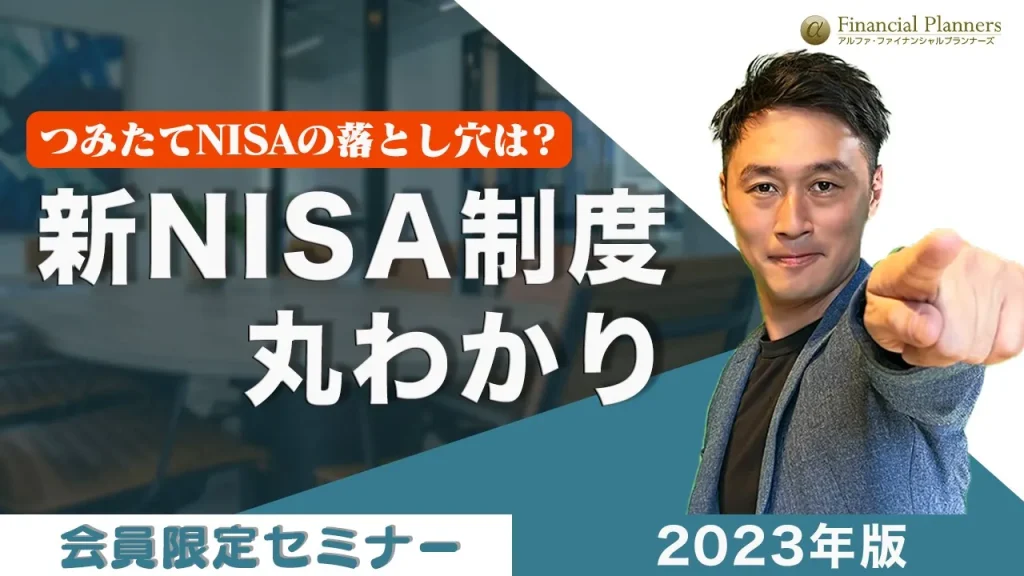
なお、私が講師を務める「新NISA制度丸わかりセミナー」の動画をLINE友達限定にて公開しています。
- つみたてNISAの落とし穴
- 新NISAの注意点
- 実際に私が実践している投資商品
- 成功するための鉄則
などリアルな情報がたくさんです。つみたてNISAで損をしている方、これからNISAを検討している方は、ぜひご覧ください。
(8)ふるさと納税を活用して節税する
ふるさと納税は、自分が選んだ自治体に寄付をして、2,000円を超える金額について所得税や住民税から控除できる制度です。
寄付を行うと多くの自治体からは返礼品を受け取ることができるのが魅力的で、返礼品を楽しみながら節税もできるため、おすすめです。
(9)無理してではなく続く節約をする
節約生活は大切ですが、無理をして長続きしなければ意味がありません。
たとえば冷暖房の利用制限や食費を抑えることは、すぐにできる節約方法ですが、無理をするとストレスがかかるためおすすめしません。
冷暖房の利用を制限するよりも、電気代がお得な電力会社へ変更したり、契約プランを見直したりするなど、無理なく続けられる節約方法を選びましょう。
実際の主婦の貯蓄実例
総務省統計局の資料を参考に、2021年度の貯蓄に関する専業主婦の世帯の平均データをご紹介します。
- ☑世帯主の年齢:49.8歳
- ☑世帯人数:3.18人
- ☑持家率:75.2%
- ☑年間収入:684万円
- ☑貯蓄額:1,578万円
- ☑負債額:825万円(うち住宅・土地のための負債額783万円)
- ☑純貯蓄額:753万円(貯蓄額1,578円-平均負債額825万円)
貯蓄額1,578万円の内訳として、金融機関への貯蓄額は1,535万円となっています。
そのうち通貨制預貯金が573万円、定期性預貯金が440万円、生命保険などが285万円、有価証券が237万円です。
金融機関以外への貯蓄額は43万円でした。
共働き世帯が増えている中、夫のみ就業していて妻が専業主婦の世帯でも生活できる年間収入の水準が、684万円程度だということがわかります。
専業主婦の世帯の純貯蓄額(貯蓄額から負債を引いた金額)の平均は753万円となっていますが、夫婦共働き世帯の純貯蓄額の平均は353万円となっています。
専業主婦の世帯は、万が一、夫が働けなくなった際のリスクを考慮して、しっかりと貯金をしている傾向にあると考えられます。
うまくいかない場合はお金のプロであるFPに相談
貯金をうまくするコツについて解説しましたが、そうはいっても
- ☑「自分では目標額を達成するための計画を立てるのが難しい」
- ☑「自分でうまくできるか不安」
という人もいるかと思います。
また、家計が赤字の場合は今すぐ黒地に戻すための対策が必要です。
その場合は、ファイナンシャルプランナーへ相談することをおすすめします。
ファイナンシャルプランナーはお金のプロであり、家計の状況を分析して、最適な資金計画を立てることができます。
ぜひ資産運用のアドバイスも受けて頂き、自分で計画するよりも効率的にお金を貯めましょう。
弊社は初回のみですが、無料相談をさせて頂いております。家計の悩みがある場合は、相談してみるのはいかがでしょうか。
まとめ
今回の記事では主婦がお金を上手に貯める9つの方法について解説しました。
結婚費用や住宅費、子どもの教育費、老後資金、相続に関してなど、生きているとお金の悩みは尽きません。
ご紹介した節約方法を試してみて、それでもうまくいかないようであれば、ぜひファイナンシャルプランナーへ相談してみてください。
きっとお金の悩みを解決できるはずです。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者