20代後半の平均貯金額と結婚前に確認しておくべきお互いの「借金・資産・金銭感覚」
この記事の監修者:
保険・住宅購入・住宅ローン・資産形成・教育費・老後資金など、お金の悩みは一つだけではなく、暮らしが変わるたびに出てきます。そのたびに相談先を探すのは、意外と大変です。
アルファ・ファイナンシャルプランナーズが運営する「マネソル」(特許あり)なら、月額880円(税込)で、ファイナンシャルプランナーに何度でも相談できます。会社が顧問を雇うように、FPを自分のお金の相談役として迎えるイメージです。
初回の相談では、初期設定までFPが一緒に進めます。アプリで作ったライフプランをもとに、「自分の場合はどう考えればいい?」を、気になったときに聞けます。
「一度きりの相談では足りない」と感じた方は、まずは「マネソル」のサービス内容をご覧ください。
 FPを顧問にできる「マネソル」について詳しく見る
20代後半の平均貯金額はいくら?気になる実態をデータで確認
まずは、気になる「みんなの貯金額」から見ていきましょう。自分の立ち位置を知ることは、結婚に向けたお金の計画の第一歩です。
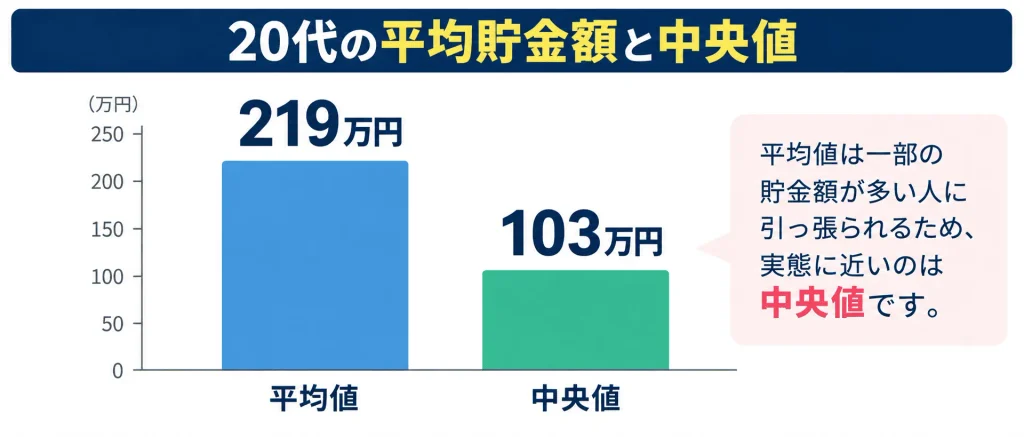
20代単身世帯の平均は219万円、中央値は103万円
金融広報中央委員会の「家計の金融行動に関する世論調査」(令和5年・単身世帯)によると、20代の単身世帯の金融資産保有額は、平均値が219万円、中央値が103万円となっています。20代後半は、社会人歴が数年あり、20代前半よりも貯蓄が進んでいる傾向があるため、おおむねこの水準か、やや上回るくらいが一つの目安になります。
なお、この「金融資産」には預貯金だけでなく、投資信託や株式なども含まれます。純粋な預貯金だけで見ると、もう少し低くなる点は押さえておきましょう。
「平均値」より「中央値」を見るべき理由
ここで注目してほしいのが、平均値(219万円)と中央値(103万円)に、2倍以上の差があることです。平均値は、一部の貯金額が非常に多い人に引っ張られて、実感より高く出る性質があります。一方、中央値は「全員を貯金額の順に並べたとき、ちょうど真ん中にくる人の額」なので、より「普通の人の実態」に近い数字です。
つまり、「20代後半で貯金100万円前後」なら、ごく平均的な水準だと考えてよいでしょう。平均値の219万円という数字だけを見て、「自分は全然足りない」と過度に落ち込む必要はありません。
「周りと比べて少ない」と焦らなくていい
貯金額は、収入・住んでいる地域・実家暮らしか一人暮らしかなど、人によって前提が大きく異なります。他人の数字と比べて一喜一憂するより、「これから二人で、どんな生活を築き、そのためにいくら必要か」を考えることのほうが、はるかに大切です。大事なのは今の貯金額そのものより、これからの二人の計画なのです。
なぜ結婚前に「お互いのお金」を確認すべきなのか
「お金の話をするなんて、相手を信用していないみたいで気が引ける」——そう感じる方もいるでしょう。しかし、結婚前のお金の確認は、むしろ二人の信頼関係を守るために欠かせないものです。
「金銭感覚の違い」は離婚理由の上位
各種の調査で、「性格の不一致」と並んで、「金銭感覚の違い」や「浪費」は、離婚理由の上位に毎年挙げられています。毎日の暮らしは、お金の使い方の連続です。片方が節約を重視し、もう片方が「人生は楽しんでこそ」と考えていれば、日々の小さな衝突が積み重なっていきます。結婚前にお互いの金銭感覚を知っておくことは、こうした将来の摩擦を減らすことにつながります。
結婚後に発覚すると、取り返しがつきにくい
最も避けたいのが、結婚後に相手の多額の借金が発覚する、といったケースです。結婚して家計を一つにした後では、相手の借金が二人の生活に直接のしかかってきます。「結婚前に知っていれば、対策も相談もできた」ことが、結婚後に判明すると、信頼そのものが揺らぎかねません。だからこそ、一緒になる前の確認が重要なのです。
結婚前に必ず確認したい3つのこと「借金・資産・金銭感覚」
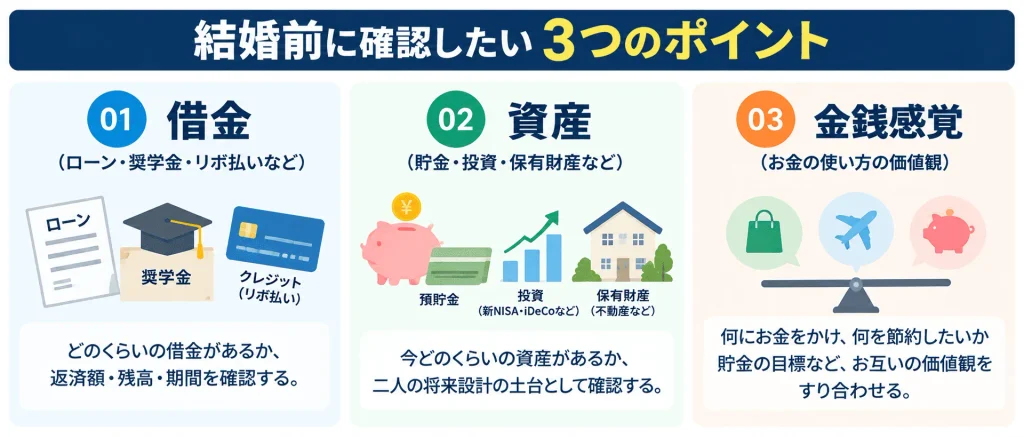
では、具体的に何を確認すればよいのでしょうか。お互いに確認しておきたい3つのポイントを解説します。
①借金:ローン・奨学金・リボ払いの有無
最も確認したいのが「借金(負債)」です。自動車ローン、カードローン、クレジットカードのリボ払い残高、そして見落とされがちなのが奨学金の返済です。奨学金は「借金」という意識が薄れがちですが、返済額や残高によっては、結婚後の家計に少なくない影響を与えます。「いくら・何のために・あと何年で返し終わるのか」を、お互いに正直に共有しておきましょう。借金があること自体が問題なのではなく、それを隠すことが問題なのです。
②資産:貯金・投資・保有している財産
次に「資産」です。現在の貯金額はもちろん、新NISAやiDeCoなどで投資をしているか、親から受け継ぐ予定の財産があるか、なども含まれます。資産の把握は、「結婚式や新生活にいくら使えるか」「いつ頃マイホームを検討できそうか」といった、二人の将来設計の土台になります。どちらかが大きく多い・少ないを問題にするのではなく、「二人合わせて、今どれだけのスタート資金があるか」を知ることが目的です。
③金銭感覚:お金の「使い方」の価値観
意外と見落としがちで、しかし最も重要なのが「金銭感覚(お金の価値観)」です。何にお金をかけ、何を節約したいか。貯金は毎月いくらを目標にしたいか。趣味や自己投資にどれくらい使うのが「普通」だと感じるか。こうした価値観は人それぞれで、どちらが正しいというものではありません。だからこそ、結婚前にお互いの感覚を知り、「二人のルール」をすり合わせていくことが、長く穏やかに暮らすための鍵になります。
角が立たない!パートナーとお金の話を切り出すコツ
とはいえ、「どう切り出せばいいの?」というのが一番の悩みどころでしょう。相手を不快にさせず、前向きにお金の話ができるコツをお伝えします。
「査定」ではなく「二人の将来設計」として話す
最大のコツは、相手の貯金や借金を「問い詰める・査定する」のではなく、「二人の幸せな未来を一緒に計画する」ための前向きな話として切り出すことです。「あなたの貯金いくら?」とストレートに聞くより、「将来のために、そろそろ二人でお金の計画を立てたいな。まずお互いの状況を教え合わない?」と、二人の共同作業として提案すると、相手も身構えずに応じやすくなります。
まず自分から開示する
相手に開示を求める前に、まず自分の貯金額や借金、お金の価値観を正直に打ち明けましょう。自分から先にオープンにすることで、相手も安心して話しやすくなります。 「自分はこれくらい貯金があって、奨学金がこれくらい残っている。あなたはどう?」という流れをつくると、自然にお互いの状況を共有できます。
結婚式・新生活という「具体的な目標」をきっかけにする
「結婚式の費用をどうする?」「新居の家賃はいくらにする?」といった、目の前の具体的な目標は、お金の話を切り出す絶好のきっかけです。具体的なテーマがあれば、お金の話も「現実的な相談」として進めやすくなります。目標に向けて二人でお金の計画を立てる過程で、自然とお互いの資産や金銭感覚も共有されていきます。
アルファ・ファイナンシャルプランナーズが提案する「結婚前のマネー会議」
お金の話は、二人だけで話そうとすると、どうしても感情的になったり、途中で気まずくなったりしがちです。そんなときこそ、独立系FPという「中立な第三者」の活用が役立ちます。
第三者が入ると、お金の話はぐっとスムーズになる
FPを交えると、お金の話が「二人の対立」ではなく「専門家を交えた前向きな相談」になります。お互いの資産・負債を客観的に整理し、結婚後のライフプラン(住まい・出産・教育・老後)を見据えて、「いつ・何に・いくら必要か」を一緒に設計できます。特定の金融機関に属さない独立系FPだからこそ、特定の商品を売る立場ではなく、お二人の味方として中立にサポートできます。
マネソルで「二人の将来のお金」を可視化する
お金の話を始めるなら、まず「二人の将来のお金の流れ」を目に見える形にするのが近道です。アルファ・ファイナンシャルプランナーズが開発した特許取得済みのライフプランシミュレーションアプリ「マネソル」なら、二人の収入・貯金・これからのライフイベントを入力するだけで、将来の家計の推移を数分で可視化できます。数字が「見える化」されることで、お金の話がぐっと具体的で建設的になります。
まとめと次の一歩:二人の未来を「見える化」することから
この記事の要点を整理します。20代の単身世帯の貯金額は、中央値で103万円前後が実態で、「周りと比べて少ない」と焦る必要はありません。それよりも大切なのは、結婚前にお互いの「借金・資産・金銭感覚」の3つを確認し合うことです。お金の話は、相手を査定するのではなく「二人の幸せな未来を一緒に計画する」ための前向きな話として、まず自分から開示することがコツになります。
とはいえ、「二人だけだと、お金の話がうまく進まない」「将来いくら必要なのか、見当もつかない」というのが正直なところではないでしょうか。そんなときは、まずマネソルで、二人のこれからのお金の流れをシミュレーションしてみることをおすすめします。結婚、新生活、出産、住まい——これからのライフイベントを入力すれば、「我が家はこれからどうなるのか」が一目でわかります。
「二人の将来設計を、プロと一緒にじっくり考えたい」「お互いの資産や金銭感覚を整理して、安心して結婚生活をスタートさせたい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。のべ3万件を超える相談実績を持つ監修者・田中佑輝をはじめ、特定の金融機関に縛られない独立系FPが、お二人の新しい門出を中立な立場でサポートします。二人の未来を「見える化」することから、始めてみませんか。
よくある質問
Q. 20代後半の平均貯金額はいくらですか?
Q. 結婚前に貯金はいくら必要ですか?
Q. 結婚前にパートナーと確認すべきお金のことは何ですか?
Q. パートナーとお金の話を切り出すにはどうすればいいですか?
Q. 奨学金は結婚前に相手に伝えるべきですか?
Q. 夫婦でお金の価値観が合わない場合はどうすればいいですか?
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者