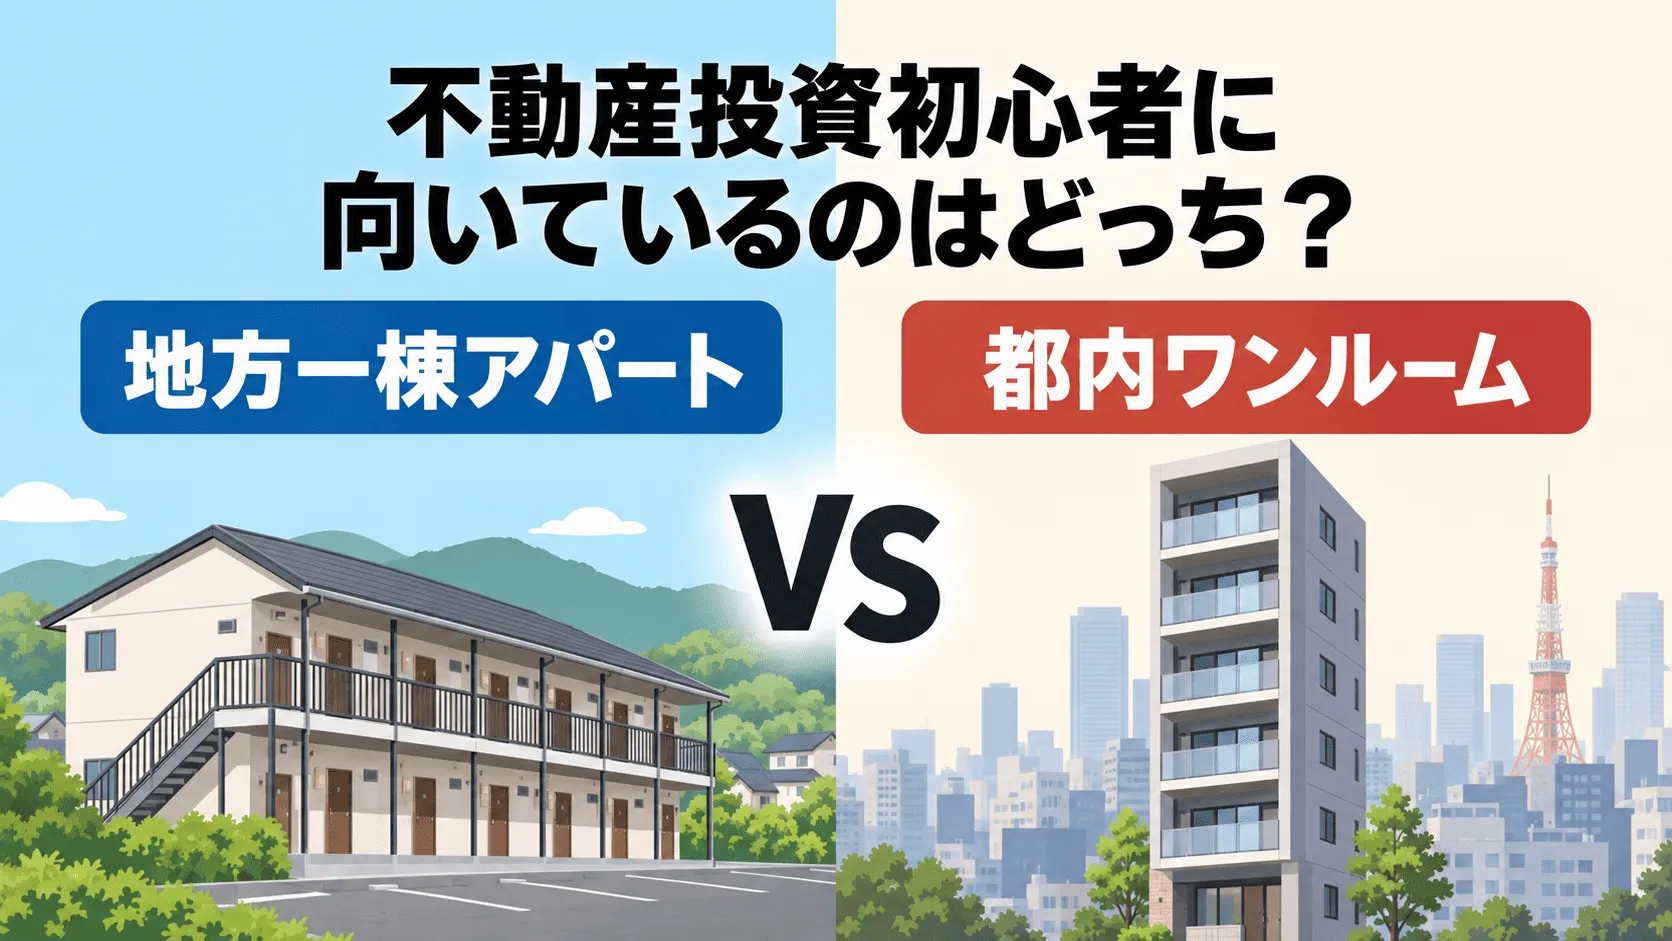
【地方一棟アパートvs都内ワンルーム】不動産投資初心者に向いているのはどっち?
この記事の監修者:
そもそも性格が違う!地方一棟アパートと都内ワンルームの基本的な違い
比較に入る前に、まずこの2つがどういう投資なのかを整理しましょう。同じ「不動産投資」でも、中身はかなり異なります。
地方一棟アパート:高利回りを狙うが、空室・修繕リスクを一棟まるごと抱える
地方一棟アパートとは、地方都市などにアパート1棟(複数戸)をまるごと購入して運用する投資です。最大の魅力は利回りの高さ。物件価格が都市部より安く、家賃収入に対する物件価格の割合が低いため、表面利回りで8〜12%程度の物件も見つかります。複数戸あるため、1戸空室になっても他の部屋の家賃収入でカバーできる安定感もあります。
一方で、建物・土地をまるごと所有するため、修繕や管理の責任もすべて自分で負うことになります。屋根・外壁・給排水管などの大規模修繕、共用部の管理、入居者対応——これらを一棟分、自分の判断で進める必要があります。地方ゆえの人口減少による空室リスクも、慎重に見極めなければなりません。
都内ワンルーム:利回りは低めだが、資産価値が落ちにくく管理も手軽
都内ワンルームマンションとは、東京都心などの区分マンション(1戸)を購入して運用する投資です。物件価格が高いため利回りは低め(表面利回りで3〜5%程度)ですが、その分、資産価値が落ちにくく、賃貸需要が安定しているのが強みです。単身世帯が集まる都心では、空室になってもすぐ次の入居者が見つかりやすい傾向があります。
また、区分マンションは管理組合が建物全体の管理・修繕を担うため、オーナー自身の管理の手間が少ないのもメリットです。管理費・修繕積立金を払う代わりに、大規模修繕の計画や実行を管理組合に任せられます。「本業が忙しいサラリーマンでも運用しやすい」のは、この手軽さがあるからです。
【徹底比較】利回り・リスク・資金・手間の4つの観点で比べる
2つの投資の違いを、投資判断で重要な4つの観点から比較してみましょう。一覧にすると、それぞれの性格の違いがはっきり見えてきます。
| 比較項目 | 地方一棟アパート | 都内ワンルーム |
|---|---|---|
| 表面利回りの目安 | 高い(8〜12%程度) | 低い(3〜5%程度) |
| 物件価格 | 数千万円〜(一棟) | 2,000万〜3,500万円程度(1戸) |
| 空室リスク | 地方の人口減少リスクあり(複数戸で分散) | 需要は安定(1戸なので空室=収入ゼロ) |
| 資産価値の維持 | 土地値が残るが建物劣化の影響大 | 都心立地で落ちにくい |
| 管理の手間 | 大きい(一棟分を自己管理) | 小さい(管理組合に委託) |
| 修繕の負担 | すべて自己負担・自己判断 | 修繕積立金で計画的(上昇リスクあり) |
| 必要な自己資金 | 多め(物件価格が大きい) | 少なめ(フルローンに近い融資も) |
| 売却のしやすさ | 買い手が限定的 | 流動性が高く売りやすい |
この表を見ると、両者は「ハイリスク・ハイリターンの地方アパート」と「ローリスク・ローリターンの都内ワンルーム」という、対照的な性格を持っていることがわかります。どちらを選ぶべきかは、次の章で詳しく見ていきましょう。
地方一棟アパートのメリット・デメリットを深掘り
まずは地方一棟アパートについて、もう一歩踏み込んで見ていきます。高利回りという魅力の裏に、どんな注意点があるのかを正しく理解しましょう。
メリット:高利回り・家賃収入の分散・土地という資産が残る
地方一棟アパートの最大のメリットは、やはり高い利回りによるキャッシュフロー(毎月手元に残るお金)の大きさです。うまく運用できれば、毎月まとまった家賃収入が入り、ローン返済や経費を差し引いても手元に残るお金が多くなります。
また、複数戸あることで家賃収入が分散され、1戸の空室が収入全体に与える影響が小さいのも強みです。さらに、一棟所有は土地も所有するため、建物が古くなっても「土地」という資産が残ります。 立地によっては、土地値が資産価値の下支えになります。
デメリット:地方の人口減少リスク・大規模修繕の自己負担・出口の難しさ
一方で、デメリットも無視できません。最大のリスクが地方特有の人口減少・需要減少です。周辺の人口が減れば、空室が長期化し、家賃を下げざるをえなくなります。「高利回りだと思って買ったのに、空室だらけで利回りが絵に描いた餅になった」というのは、地方アパート投資で最も多い失敗パターンです。物件のある地域の人口動態・賃貸需要を、購入前に徹底的に調べる必要があります。
また、大規模修繕(屋根・外壁・給排水管など)はすべて自己負担・自己判断です。数百万円単位の修繕費が、ある日突然必要になることもあります。そして、売却(出口)が難しいのも地方アパートの特徴です。買い手が投資家に限られるため、売りたいときにすぐ売れるとは限りません。高いリターンの裏に、これらのリスクがあることを、必ず理解しておきましょう。
都内ワンルームのメリット・デメリットを深掘り
次に、都内ワンルームマンションについて深掘りします。安定という魅力の裏に潜む注意点も、しっかり押さえておきましょう。
メリット:安定した賃貸需要・資産価値の維持・管理の手軽さ
都内ワンルームの最大のメリットは、賃貸需要の安定性と資産価値の維持です。東京都心は単身世帯が多く、進学・就職・転勤などで常に一定の賃貸需要があります。空室になっても次の入居者が見つかりやすく、長期空室のリスクが地方より低いのです。
また、都心の好立地は資産価値が落ちにくく、売りたいときに売りやすい流動性の高さも魅力です。管理組合が建物を管理してくれるため、オーナーの手間が少なく、本業が忙しいサラリーマンでも無理なく運用できる——これが、都内ワンルームが初心者に勧められる大きな理由です。
デメリット:低い利回り・1戸空室で収入ゼロ・ワンルーム規制のリスク
デメリットの筆頭は、利回りの低さです。物件価格が高いため、家賃収入からローン返済・管理費・修繕積立金・固定資産税などを差し引くと、毎月のキャッシュフローがほとんど残らない、あるいはマイナスになるケースもあります。「節税になるから」と勧められて買ったものの、毎月持ち出しが続く——という失敗も少なくありません。
また、1戸のみの所有のため、空室になると家賃収入がゼロになります。その間もローン返済や管理費の支払いは続くため、空室期間の資金繰りに注意が必要です。さらに、一部の自治体ではワンルームマンションの建設を制限する「ワンルーム規制」があり、供給や資産価値に影響する可能性もあります。「安定」というイメージだけで判断せず、収支をシビアに見極めることが大切です。
【結論】不動産投資初心者に向いているのはどっち?タイプ別の選び方
ここまでの比較を踏まえて、「初心者にはどちらが向いているか」をタイプ別に整理します。自分がどのタイプに当てはまるか、チェックしてみてください。
都内ワンルームが向いている人:本業が忙しく、まず手堅く始めたい初心者
結論として、多くの不動産投資初心者には、都内ワンルームのほうが向いています。 理由は、管理の手間が少なく、賃貸需要が安定していて、リスクがコントロールしやすいからです。本業が忙しいサラリーマンが、副業として無理なく始めるには、まず手軽で安定した都内ワンルームで「不動産投資の経験を積む」のが現実的です。
ただし、都内ワンルームは利回りが低く、キャッシュフローがほとんど残らない物件も多いため、「毎月の収支がプラスになるか」を必ず確認することが鉄則です。「節税目的」だけで収支マイナスの物件を買うのは避けましょう。
地方一棟アパートが向いている人:ある程度の自己資金と、リスク管理ができる人
一方、地方一棟アパートが向いているのは、ある程度の自己資金があり、空室リスクや修繕リスクを自分で管理できる人です。高いキャッシュフローを狙える反面、人口動態の分析・大規模修繕の判断・入居付けの工夫など、求められる知識と手間が大きくなります。
いきなり初心者が地方一棟から始めると、空室や修繕で想定が狂い、キャッシュフローがマイナスに転落するリスクがあります。地方一棟は「ある程度経験を積んでから」「リスクを理解したうえで」挑戦するのが賢明です。もし初心者で地方一棟に挑戦するなら、人口が減りにくいエリア選びと、信頼できる管理会社の確保が絶対条件になります。
アルファ・ファイナンシャルプランナーズが提案する「失敗しない物件選びの考え方」
地方アパートか都内ワンルームか——この選択は、物件単体の利回りだけで決めるものではありません。独立系FPとして、物件選びで本当に大切な視点をお伝えします。
「表面利回り」ではなく「実質利回り・キャッシュフロー」で判断する
不動産投資の広告でよく見る「利回り○%」は、多くが「表面利回り」です。これは「年間家賃収入 ÷ 物件価格」で計算した、経費を考慮していない数字にすぎません。実際には、管理費・修繕積立金・固定資産税・保険料・ローン返済・空室期間の損失などを差し引く必要があります。
これらを差し引いた「実質利回り」や、最終的に毎月手元に残る「キャッシュフロー」で判断しなければ、本当の投資効率はわかりません。「表面利回り10%」の地方アパートが、経費や空室を考慮すると実質3%だった——ということも珍しくありません。表面の数字に惑わされず、シビアな実質収支で判断することが、失敗しない物件選びの基本です。
不動産投資を「家計全体・ライフプラン」の中で位置づける
不動産投資は、それ単体で考えるものではありません。「ローンを組んで物件を買った結果、本業の収入や自宅の住宅ローン、教育費、老後資金とどうバランスするのか」——家計全体のキャッシュフローの中で位置づけて初めて、その投資が我が家にとって正しいかどうかが判断できます。
不動産投資のローンは数千万円単位の借入です。もし空室や家賃下落で収支が悪化したとき、それが家計全体にどう影響するかを、事前にシミュレーションしておくことが欠かせません。独立系FPは、特定の不動産会社に属さない中立な立場から、「その物件が、あなたのライフプラン全体にとって本当に適切か」を判断するお手伝いができます。
まとめと次の一歩:我が家に合った不動産投資をシミュレーションしよう
この記事の要点を整理します。地方一棟アパートは「高利回りだが空室・修繕リスクを一棟分抱えるハイリスク・ハイリターン型」、都内ワンルームは「低利回りだが安定・手軽なローリスク・ローリターン型」という、対照的な性格を持っています。
多くの初心者には、管理が手軽で需要が安定した都内ワンルームのほうが向いています。ただし利回りが低いため、必ず毎月の収支がプラスになるかを確認すること。地方一棟は、自己資金とリスク管理能力がある人が、経験を積んでから挑戦するのが賢明です。どちらを選ぶにしても、「表面利回り」ではなく「実質利回り・キャッシュフロー」で判断し、家計全体のライフプランの中で位置づけることが、失敗しない不動産投資の鉄則です。
我が家に合った不動産投資を見極めるには、物件を買ったあとの家計の変化を可視化するのが一番です。まずはマネソルで、不動産投資を始めた場合の将来のキャッシュフローと家計への影響をシミュレーションしてみましょう。アルファ・ファイナンシャルプランナーズが開発した特許取得済みライフプランシミュレーションアプリ「マネソル」なら、「この物件を購入したら、毎月の収支と30年後の資産がどうなるか」「空室や家賃下落が起きたら家計はどうなるか」を数分で可視化できます。
「地方アパートと都内ワンルーム、自分にはどちらが合っているか相談したい」「検討中の物件が本当に買っていいものか、第三者の目で見てほしい」という方は、ぜひアルファ・ファイナンシャルプランナーズの無料相談をご活用ください。物件選びの判断から、不動産投資を含めた家計全体の設計まで、特定の不動産会社に縛られない独立系FPが中立な立場でサポートします。人生で大きな買い物になる不動産投資だからこそ、最初の一歩を慎重に、一緒に踏み出しましょう。
特許取得のライフプラン作成アプリ「マネソル」とは?
「マネソル」は、一般的な家計簿管理・資産管理機能に加え、30,000件以上の相談データをもとに将来のリアルなライフプラン(生涯キャッシュフロー表)を何度でもシミュレーションできる革新的なアプリです(特許第7100917号)。
★ マネソルが選ばれる3つの強み
- 未来の「お金のズレ」を可視化:
毎月数万円の誤差が将来引き起こす2,000万円以上のズレを事前に発見し、今打つべき対策を明確にします。 - 他社アプリにはない無制限シミュレーション:
結婚、出産、住宅購入、転職など、理想の未来プランを何度でもシミュレーション可能です。 - プロのFPへの無料相談と完全連動:
アプリ上で課題が見つかったり、解決方法に迷ったりした場合は、いつでもファイナンシャルプランナーに無料で個別相談が可能です。
まずは1ヶ月無料でお試しシミュレーションしてみませんか?
この記事の監修者